 17
 Время чтения: 7 мин
Какой налог платит самозанятый: ставки НПД
Самозанятый платит налог на профессиональный доход (НПД): 4% с доходов от физических лиц — обычных людей, а не компаний — и 6% с доходов от организаций и ИП. Ставка зависит от того, кто вам заплатил. Если клиент задерживает оплату, а деньги нужны сегодня, срочные варианты собраны в каталоге займов на zaim.com.
Разница между ставками видна на небольших суммах. Налог с 15 000 ₽, полученных от частного клиента, — 600 ₽ по ставке 4%. Та же сумма от компании считается по ставке 6%. Итог за месяц складывается из всех поступлений: чем больше денег пришло от организаций, тем выше налог.
Ставки 4% и 6% действуют, когда вычет израсходован. Пока вычет не израсходован, налог считают по сниженным ставкам.
Как работает налоговый вычет 10 000 ₽ для самозанятых
Пока вычет 10 000 ₽ не израсходован, ставки снижены до 3% для физических лиц и 4% для организаций и ИП. Вычета хватит на 1 млн ₽ дохода от физических лиц или на 500 тыс. ₽ от компаний. Эти цифры мы посчитали сами по данным ФНС на 20.09.2026.
Считаем так: с дохода от людей вычет экономит 1 процентный пункт, с дохода от компаний — 2 пункта. Поэтому 10 000 ₽ растягиваются на миллион рублей дохода от частных клиентов и на вдвое меньший доход от организаций. Если клиенты и те и другие, вычет расходуется по обеим ставкам сразу, и хватит его на меньшую сумму дохода.
- Держите в уме остаток вычета. Когда 10 000 ₽ закончатся, налог с того же дохода вырастет: 4% вместо 3% и 6% вместо 4%.
Пример расчёта налога самозанятого за месяц
При доходе 60 000 ₽ от физических лиц и 40 000 ₽ от компаний налог без вычета составит 4 800 ₽, с вычетом — 3 400 ₽. Остаток вычета уменьшится на 1 400 ₽. Это наш собственный расчёт по ст. 10 закона № 422-ФЗ и данным ФНС.
Без вычета: 60 000 ₽ × 4% = 2 400 ₽ и 40 000 ₽ × 6% = 2 400 ₽, вместе 4 800 ₽. С вычетом: 60 000 ₽ × 3% = 1 800 ₽ и 40 000 ₽ × 4% = 1 600 ₽, вместе 3 400 ₽. Разница между двумя вариантами и есть та часть вычета, которая ушла на этот месяц.
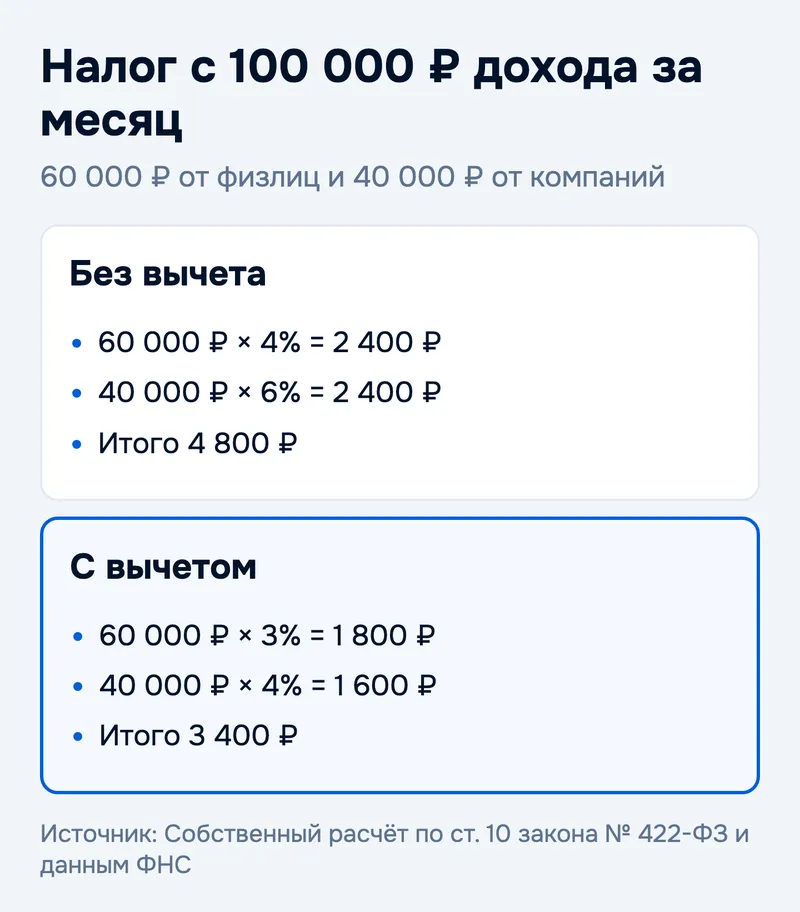
После такого месяца от вычета останется 8 600 ₽. Перед следующим месяцем прикиньте, сколько денег ждёте от людей и сколько от компаний. Так вы заранее увидите, какая сумма придёт в уведомлении.
Когда самозанятому платить налог: сроки уплаты НПД
Налоговый период равен календарному месяцу. До 12-го числа следующего месяца приходит уведомление с суммой, а оплатить налог нужно не позднее 28-го: налог за август платят до 28 сентября. Сроки взяты с сайта ФНС России.
Порядок по шагам такой: в течение месяца вы принимаете оплату и выдаёте чеки, до 12-го числа следующего месяца получаете уведомление, до 28-го числа платите. Между уведомлением и крайним днём остаётся время, и откладывать оплату на последний день незачем.
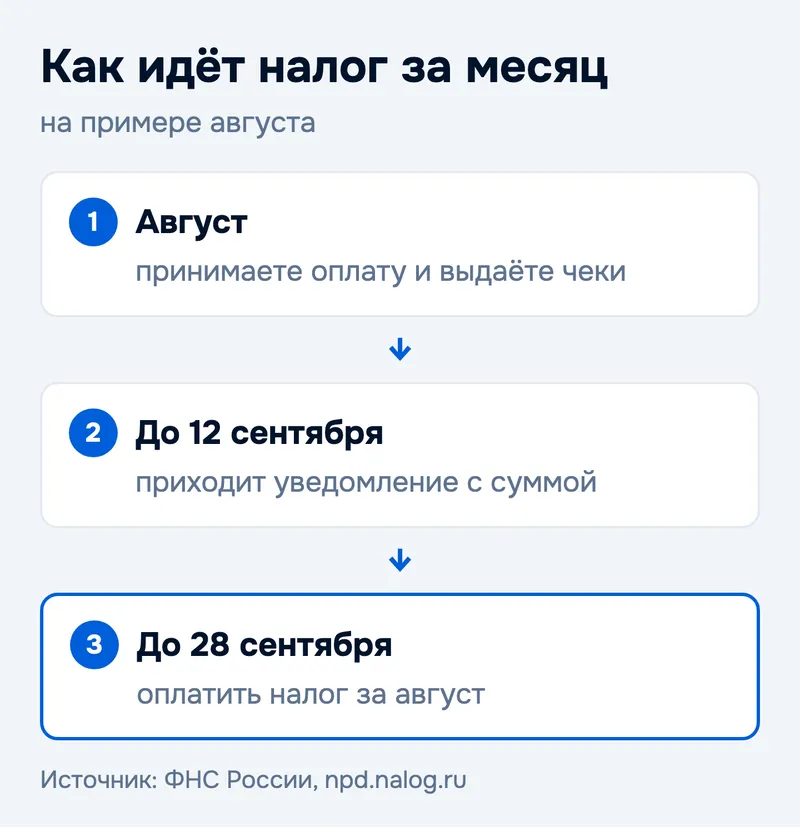
Перед оплатой сверьте сумму в уведомлении со своей записью о доходах за месяц. Возьмите доходы от людей и от компаний по отдельности, умножьте на ставки из таблицы выше и сравните итог. Если суммы совпали, платите. Если нет — проверьте, все ли чеки попали в приложение.
Как заплатить налог самозанятого в приложении «Мой налог»
Сумма налога появляется в приложении «Мой налог» после уведомления, там же её можно оплатить. Расчёт автоматический, вести свой не нужно. Если приложения на телефоне нет, сначала прочитайте, как установить приложение «Мой налог».
Отметьте в телефоне две даты: 12-е число — проверить уведомление, 28-е — последний день оплаты. Так налог за месяц не потеряется среди других платежей. Для налога за август это 12 и 28 сентября.
Возьмём для наглядности один заказ на 15 000 ₽ от частного клиента. Без вычета налог с него составит 600 ₽ по ставке 4%, с вычетом — 450 ₽ по ставке 3%. Эту сумму приложение добавит к налогу за месяц, в котором пришли деньги. Отдельно за каждый заказ платить не придётся: всё войдёт в общее уведомление.
- Уведомление приходит до 12-го числа, платёж нужен не позднее 28-го. Проверяйте сумму в первый же день после уведомления, а не в последний день срока.
Лимит дохода самозанятого: 2,4 млн ₽ в год
Предел доходов для НПД — 2,4 млн ₽ за календарный год; условия и последствия превышения — в ст. 4 закона № 422-ФЗ. В среднем это 200 000 ₽ в месяц, а налог с такой суммы от физических лиц по ставке 4% составляет 8 000 ₽. Среднее мы вывели сами, разделив годовой лимит на 12 месяцев.
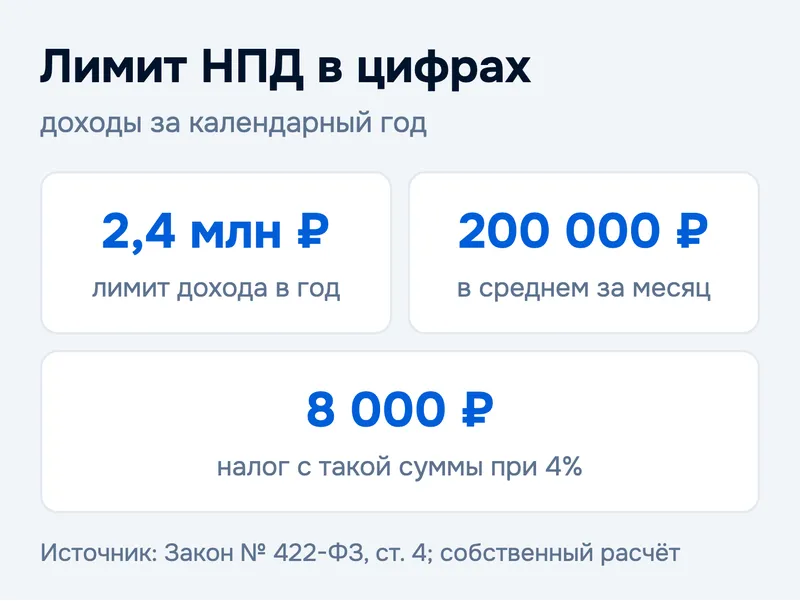
Следите за нарастающим итогом с января. Доход по месяцам бывает неравным: в один месяц густо, в другой почти ничего, а лимит считается за весь календарный год. Среднее в 200 000 ₽ — ориентир, а не правило. На что смотреть: раз в месяц сверяйте общую сумму чеков с годовым лимитом, тогда приближение к границе будет видно заранее.
Что написано о ставках самозанятого в законе
Ставки НПД закреплены в ст. 10 закона № 422-ФЗ: 4% с доходов от физических лиц, 6% с доходов от организаций и ИП. Те же цифры называет ФНС на сайте НПД.
Первая ставка звучит в законе так: «Налоговые ставки устанавливаются в следующих размерах: 1) 4 процента в отношении доходов, полученных налогоплательщиками от реализации товаров (работ, услуг, имущественных прав) физическим лицам». Шесть процентов закон относит к доходам от юридических лиц и от ИП, которые покупают для предпринимательской деятельности (п. 2 той же статьи); это подтверждает и ФНС на своём сайте.
Если сомневаетесь в ставке для конкретного клиента, откройте ст. 10 закона № 422-ФЗ и сверьтесь с текстом. Расчёты в этой статье опираются на ту же норму и на данные ФНС.
Нужна ли самозанятому декларация по НПД
Декларацию по НПД подавать не нужно: доходы и налог считаются автоматически в приложении «Мой налог». Самозанятому остаётся выдавать чеки и оплатить сумму в срок.
Перед первой оплатой проверьте, что каждое поступление от клиента отражено чеком. Расчёт идёт по чекам: в налог попадут те суммы, которые прошли через приложение.
Коротко о налоге самозанятых
- Кто заплатил, такая и ставка: 4% за деньги от людей, 6% — от организаций и ИП.
- Вычет 10 000 ₽ держит ставки на уровне 3% и 4%, пока не закончится.
- Сумма за месяц приходит в уведомлении до 12-го числа, крайний день оплаты — 28-е.
- Предел дохода для НПД — 2,4 млн ₽ за календарный год (ст. 4 закона № 422-ФЗ).
- Декларации по НПД нет: расчёт ведёт приложение «Мой налог».
Частые вопросы о налоге самозанятых
Сколько налог платит самозанятый в 2026 году? 4% с доходов от физических лиц и 6% с доходов от организаций и ИП. Пока не израсходован вычет 10 000 ₽ — 3% и 4%.
Какая ставка у самозанятого, если клиент — организация? 6%, а с вычетом 4%. Для ИП ставки такие же.
До какого числа самозанятому платить налог? Не позднее 28-го числа следующего месяца. Налог за август платят до 28 сентября.
Что такое вычет 10 000 ₽ и на сколько его хватает? Это сумма, которая снижает ставки до 3% и 4%. По нашему расчёту, её хватает на миллион рублей дохода от частных клиентов или на вдвое меньший доход от компаний.
Нужно ли самозанятому подавать декларацию? Нет. Доходы и налог считаются автоматически в приложении «Мой налог».
Какой доход можно получать самозанятому за год? Предел — 2,4 млн ₽ за календарный год; что происходит при превышении, сказано в ст. 4 закона № 422-ФЗ.
Если до поступления оплаты от клиента нужны деньги, подходящие предложения на сегодня есть в каталоге займов zaim.com: сравните условия и сроки до оформления заявки.
Источники: закон от 27.11.2018 № 422-ФЗ, ст. 4 и ст. 10 (КонсультантПлюс, ред. от 04.08.2026); ФНС России, сайт НПД npd.nalog.ru и страница УФНС по г. Москве; собственные расчёты zaim.com на 20.09.2026. Факты проверены 20.09.2026.
Оценка и пара слов помогут другим читателям