Цифровой профиль гражданина: какие данные в нём есть и как он помогает получить займ

Коротко: Цифровой профиль — это ваши данные из государственных систем, которые банк, МФО или работодатель получают только с вашего согласия через Госуслуги. С октября 2026 года в профиле есть сведения об автомобилях, банкротстве и образовании, а организации запрашивают данные по новым правилам. Заёмщику профиль помогает подтвердить официальный доход без справок, а выданные согласия можно в любой момент посмотреть и отозвать в личном кабинете.
Содержание
  1. Что такое цифровой профиль гражданина
  2. Что изменилось осенью 2026 года
  3. Какие данные есть в цифровом профиле
  4. Чего в цифровом профиле нет
  5. Как цифровой профиль помогает получить займ или кредит
  6. Как посмотреть свой цифровой профиль и выданные согласия
  7. Как мошенники используют тему цифрового профиля
  8. Цифровой профиль пять лет назад и сейчас

Что такое цифровой профиль гражданина

Цифровой профиль не является отдельным приложением или новой базой данных. Так называют механизм, по которому сведения о человеке из государственных систем (МВД, налоговой, Социального фонда, ЗАГС, Росреестра и других ведомств) передаются банку, МФО или работодателю, если сам человек на это согласился. Работает он через учётную запись на Госуслугах: там видно, кто запросил данные и какие именно, и там же вы решаете, давать ли доступ.

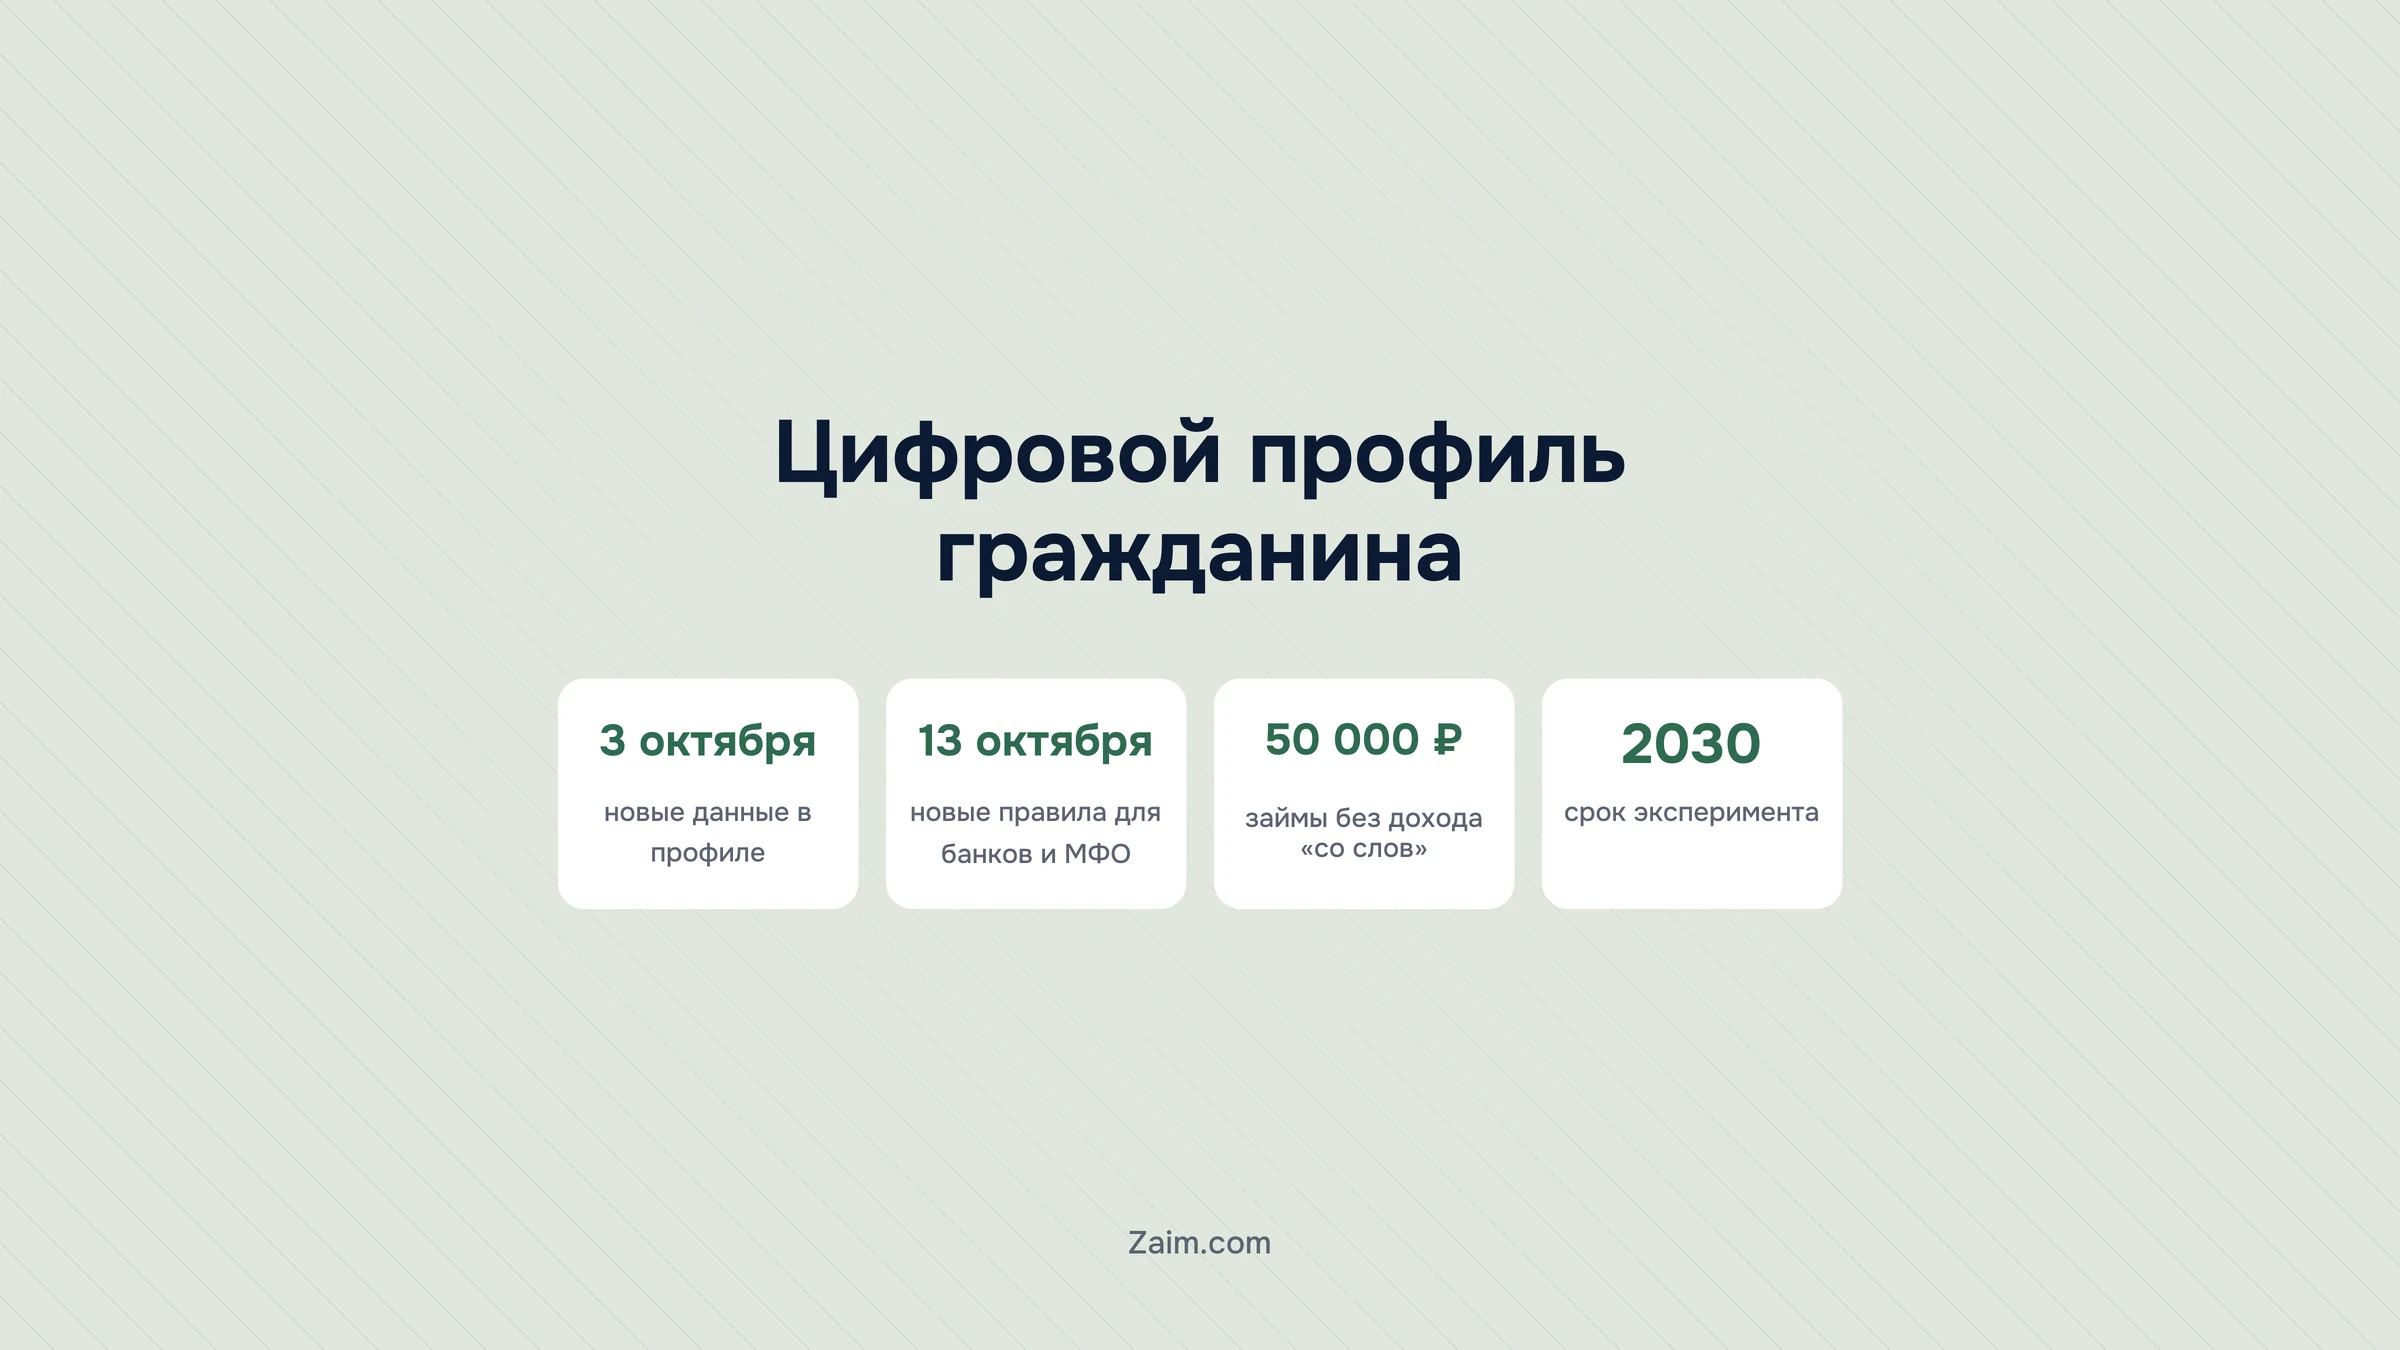
Формально цифровой профиль до сих пор остаётся экспериментом правительства. Он начался 1 июля 2019 года и продлён до 31 декабря 2030 года. Короткое определение термина есть в нашем финансовом глоссарии.
Что изменилось осенью 2026 года

Постановление о расширении профиля правительство опубликовало в конце сентября 2026 года, а работать новые правила начали в октябре. С 3 октября в профиль поступают выписка из реестра транспортных средств и сведения о банкротстве. Туда же добавили документы об образовании, данные о зачислении в вуз и студенческом билете, а ещё патенты и другие результаты интеллектуальной деятельности.

Для заёмщика важнее дата 13 октября. С этого дня банки, МФО, страховщики, операторы связи и работодатели запрашивают сведения по новым правилам. Запросить можно только то, что нужно для конкретной цели: работодатель при найме получит трудовую книжку, СНИЛС, ИНН и диплом, но не данные о вашей машине. Передача начинается лишь после того, как вы подтвердите запрос в личном кабинете.

Список сведений будет расти и дальше. По планам, в декабре в профиле появятся статусы электронных паспортов транспортных средств, а в начале 2027 года сведения о судимости, о тракторах и самоходной технике и об участии в льготной ипотеке. Расширился и круг тех, кто может работать с профилем: к эксперименту присоединились ломбарды, кредитные потребительские кооперативы, Федеральная нотариальная палата и «Дом.РФ».

Какие данные есть в цифровом профиле

Набор сведений зависит от того, какие ведомства уже передают данные в систему. Больше всего дают МВД, налоговая и Социальный фонд. От МВД кредитор может получить данные внутреннего и заграничного паспорта, адрес регистрации и сведения об автомобилях. Налоговая передаёт ИНН, доходы, долги по налогам и статус самозанятого или ИП. Из Социального фонда приходят СНИЛС, электронная трудовая книжка, сведения о пенсии, пособиях, электронных больничных и материнском капитале.

Есть в профиле и сведения ЗАГС, Росреестра и нотариата, а в 2026 году к источникам добавились реестр банкротств, Рособрнадзор и Роспатент.

Получить всё сразу организация не может. В запросе перечислено, какие сведения нужны, и этот список вы видите на экране согласия до того, как нажмёте кнопку. Если банк просит лишнее, от согласия можно отказаться и подать анкету обычным способом.

Чего в цифровом профиле нет

Профиль собирает только то, что уже записано в государственных системах. Допустим, вы получаете 40 000 ₽ по трудовому договору и ещё 25 000 ₽ наличными за подработку. Через профиль кредитор увидит только 40 000 ₽: остальных денег налоговая и Социальный фонд не видят. То же касается переводов от родственников и зарплаты «в конверте». Бывает и так, что ведомство ещё не передало свежие сведения, тогда они появляются в профиле с задержкой.

Отдельный случай касается людей под государственной защитой. По закону их данные обрабатываются в особом порядке, поэтому у некоторых сотрудников силовых ведомств и чиновников часть сведений в профиль не попадает.

Для заёмщика вывод такой: неофициальный доход кредитор через цифровой профиль не увидит и будет считать одобренную сумму по тому, что подтверждено.

Одобрят ли вам заём?

Три вопроса — покажем вероятность одобрения и кто выдаёт под вашу ситуацию.

Сколько вам лет?
Ваши варианты займа
Топ выбор
Эквазайм От 3 000 до 15 000 ₽ · От 0% до 0,8%
Юкки От 3 000 до 30 000 ₽ · От 0%/день
Турбозайм От 3 000 до 15 000 ₽ · До 0,8%
Срочноденьги От 2 000 до 30 000 ₽ · До 0,8%
Все займы

Как цифровой профиль помогает получить займ или кредит

С 1 января 2026 года МФО не могут оценивать доход заёмщика «со слов» по займам до 50 000 ₽. Компания обязана опираться на подтверждённый доход, а если его нет, на среднедушевой доход в регионе по данным Росстата. Жителю региона с невысоким средним доходом это грозит меньшей одобренной суммой или отказом.

Подтвердить доход через профиль можно без похода за справкой. Сведения о доходах из налоговой и Социального фонда открыты банкам и МФО с 1 марта 2026 года, а свои системы под профиль кредиторы должны доработать к 1 ноября 2026 года. Если МФО уже подключена, анкету заполняют так:

  1. В анкете на сайте кредитора нажимаете кнопку Госуслуг.
  2. Входите в подтверждённую учётную запись.
  3. Читаете, какие сведения запрашивает кредитор, и даёте согласие.
  4. Паспорт, СНИЛС, ИНН и доход переносятся в анкету сами.
  5. Решение принимают по вашему официальному доходу, а не по средней зарплате в регионе.

У такой анкеты есть ещё одно преимущество для самого заёмщика. Она привязана к подтверждённой учётной записи, поэтому взять займ по украденному паспорту мошеннику будет труднее.

Подключились к профилю пока не все кредиторы. Если на сайте МФО нет кнопки Госуслуг, доход подтверждают документами: справкой о доходах или о пенсии, выпиской по счёту за несколько месяцев, справкой самозанятого.

Как посмотреть свой цифровой профиль и выданные согласия

  1. Войдите на Госуслуги и откройте личный кабинет.
  2. Перейдите в раздел «Согласия и доверенности».
  3. Посмотрите, какие организации получили доступ, к каким сведениям и когда.
  4. Если согласие больше не нужно, например займ давно закрыт, нажмите «Отозвать согласие».

После отзыва организация не сможет запрашивать новые сведения. Уже полученные данные банк продолжит хранить столько, сколько требует закон: не меньше пяти лет после окончания отношений с клиентом.

О каждом новом запросе в личный кабинет приходит уведомление. Если вы видите запрос от организации, в которую не обращались, не подтверждайте его и смените пароль от Госуслуг.

Коротко о цифровом профиле

  • Это ваши данные из государственных систем, которые организация получает только с вашего согласия на Госуслугах.
  • С 3 октября 2026 года в профиле есть сведения об автомобилях, банкротстве и образовании.
  • С 13 октября 2026 года организации запрашивают только нужные для цели сведения и только после вашего подтверждения.
  • Неофициальный доход в профиль не попадает.
  • Выданные согласия можно посмотреть и отозвать в разделе «Согласия и доверенности».

Как мошенники используют тему цифрового профиля

Чем больше новостей о профиле, тем чаще звонят с похожими легендами: «нужно обновить цифровой профиль», «подтвердите согласие для банка», «продиктуйте код из СМС, иначе данные удалят». Услышав такую просьбу, просто заканчивайте разговор. Согласие на передачу сведений даётся только в вашем личном кабинете на Госуслугах, а код из СМС нельзя сообщать никому, в том числе человеку, который представился сотрудником банка.

Если опасаетесь, что на вас оформят кредит, на Госуслугах можно установить самозапрет на кредиты и займы. Об устройстве самозапрета и о том, почему вход через Госуслуги на сайте МФО безопаснее обычной анкеты, мы писали в статье о займе через Госуслуги.

Цифровой профиль пять лет назад и сейчас

Впервые Zaim.com писал о цифровом профиле в феврале 2021 года. Тогда микрофинансовые компании только получили к нему доступ: в ноябре 2020 года, вслед за банками и страховщиками. Директор СРО «МиР» Елена Стратьева в комментарии для нас говорила, что подключение занимает до нескольких месяцев и обходится дорого небольшим компаниям, но оценивала сервис позитивно: по её словам, полноценная реализация проекта «несет значительное снижение количества мошеннических займов, оформленных злоумышленниками по чужим персональным данным».

За пять лет сервис вырос из пилота, которым пользовались несколько банков, в основной способ подтвердить официальный доход. Банк России перестраивает под него проверку платёжеспособности заёмщиков, а список сведений в профиле с осени 2026 года стал заметно длиннее.

Цифровой профиль гражданина: какие данные в нём есть и как он помогает получить займ
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв