 26
 Время чтения: 7 мин
Что такое реструктуризация займа в МФО и кто её одобряет
Реструктуризация займа — это изменение условий договора с МФО: размера платежа, срока или отсрочки. По статье 12 Базового стандарта защиты прав получателей финансовых услуг МФО организация обязана рассмотреть ваше заявление, но одобрять его не обязана. Другой путь — рефинансирование займов с просрочками: новый заём закрывает старый долг и даёт другой график платежей.
Соберите документы о сложной ситуации до обращения: справку о доходе, больничный лист, приказ об увольнении. По тому же стандарту МФО проверяет факты и документы, которые вы приводите в заявлении.
Красный флаг — посредник, который за плату обещает, что МФО точно согласится на реструктуризацию. Решение по стандарту принимает сама МФО, а не посредник.
Как подать заявление на реструктуризацию займа в МФО
Заявление на реструктуризацию подают в ту МФО, где взят заём. Уточните на сайте МФО или у оператора, куда отправить заявление и когда ждать ответа. Сохраните копию отправленного текста и дату отправки.
Заявление удобно собрать из 5 пунктов:
Что проверить: вариант в заявлении должен быть конкретным. Пример: после больничного доход упал, а платёж остался прежним. Попросите растянуть срок и уменьшить платёж, приложите больничный лист. Так МФО видит, о чём именно вы просите.
Пишите коротко: 1–2 фразы на каждый пункт. Длинный рассказ о трудностях не заменит справку о доходе или больничный лист: по стандарту МФО проверяет факты и документы.
Реструктуризация займа с просрочками: можно ли договориться после нарушения срока
Подать заявление о реструктуризации можно и после просрочки. Статья 12 Базового стандарта даёт право на заявление именно в случае возникновения просроченной задолженности по займу. Значит, заявление можно подать и тогда, когда платёж пропущен. Договорятся ли с вами, решает МФО.
Как поступить: подавайте заявление, как только поняли, что следующий платёж не потянете. Не ждите нескольких пропусков подряд. Пока договорённости нет, платежи идут по прежнему графику.
Укажите в заявлении дату, с которой платить стало нечем, и когда ждёте доход, чтобы вернуться к графику. Так МФО видит не только просрочку, но и её причину. Решение и здесь за организацией: стандарт обязывает её рассмотреть заявление, но не одобрить. Как МФО должна общаться с должниками, разобрано в статье о новом стандарте по взысканию задолженности.
Сохраните переписку с МФО и её ответ на заявление. Если организация откажет, проверьте, подходит ли ваш случай под кредитные каникулы по закону, или посмотрите рефинансирование займа.
Кредитные каникулы по займу МФО: сроки и как их получить
Кредитные каникулы можно потребовать в любой момент действия договора займа — это право даёт статья 6.1-2 закона № 353-ФЗ «О потребительском кредите (займе)». Льготный период длится до 6 месяцев. Рассмотреть требование МФО должна в течение 5 рабочих дней.
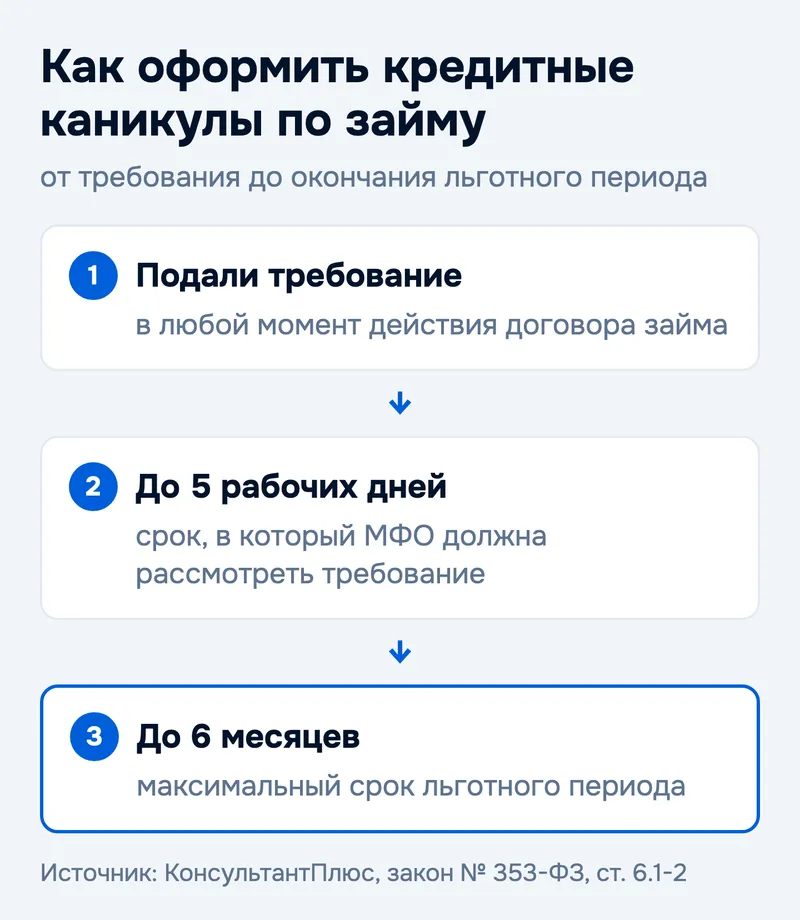
- Сохраните подтверждение отправки требования и запишите дату: так вы увидите, уложилась ли МФО в срок.
- Укажите в требовании основание из закона — например, доход за последние 2 месяца упал более чем на 30% к среднему доходу за предыдущие 12 месяцев.
Условия и основания для каникул перечислены в самой статье 6.1-2 — прочитайте её до подачи требования. Скажем, заём взят на год: льготный период до 6 месяцев — это до половины такого срока.
Требование о каникулах и заявление о реструктуризации — разные документы. В требовании ссылайтесь на статью 6.1-2 закона № 353-ФЗ, а не на Базовый стандарт МФО.
Реструктуризация или кредитные каникулы: что выбрать по займу МФО
Реструктуризация меняет сам договор, и согласие на неё — решение МФО. Кредитные каникулы — право заёмщика потребовать льготный период по статье 6.1-2 закона № 353-ФЗ, если его случай подходит под условия этой статьи.
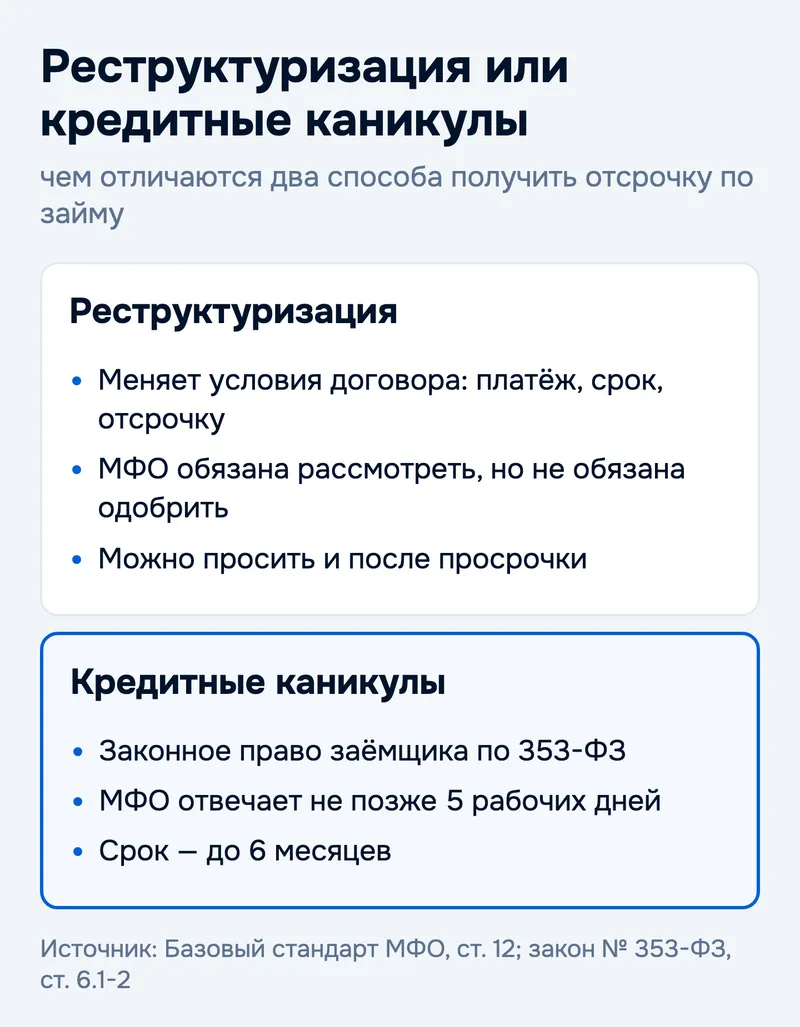
Перед заявкой сравните свою ситуацию с основаниями из статьи 6.1-2. Подходит — можно требовать кредитные каникулы: это право по закону, и срок ответа на требование закон задаёт сам. Не подходит, а платёж всё равно тяжёлый, — подавайте заявление о реструктуризации по статье 12 Базового стандарта и приложите документы.
Оба пути не списывают долг. Реструктуризация меняет условия договора, а каникулы дают льготный период.
Сколько вырастет долг по займу, если не договориться о реструктуризации
Долг по займу сроком до года не вырастет сверх лимита переплаты. Для займов, выданных с 1 апреля 2026 года, проценты, неустойка и другие платежи вместе не могут превышать 100% от суммы долга. До этой даты лимит был 130%.
Снижение лимита ввёл Федеральный закон № 545-ФЗ от 29.12.2025. Правило касается банков, МФО, ломбардов, КПК и СКПК (кредитных и сельскохозяйственных кредитных потребительских кооперативов).
Лимит — это потолок всех начислений сверх суммы долга, а не сумма, которую МФО начислит обязательно. Найдите в договоре дату выдачи займа — от неё зависит, какой лимит к нему относится.
Потолок переплаты на займе 10 000 ₽: сколько вернуть максимум
По займу 10 000 ₽, выданному с 1 апреля 2026 года, переплата не может превысить 10 000 ₽, а всего к возврату — 20 000 ₽. По займу, выданному раньше, потолок был 13 000 ₽ переплаты и 23 000 ₽ к возврату. Мы посчитали это по лимитам Банка России на 18.09.2026.
- Попросите у МФО расчёт долга: проценты, неустойку и другие платежи отдельно от суммы займа.
- Сравните начисления с потолком. Если МФО насчитала больше лимита, укажите это в заявлении о реструктуризации.
Считаем для своего займа: сумма займа, умноженная на лимит, плюс сама сумма. Лимит берётся в процентах от суммы долга.
Коротко о реструктуризации займа
- МФО обязана рассмотреть заявление о реструктуризации, но не обязана его одобрить.
- Заявление можно подать и после просрочки — с документами о причине.
- Кредитные каникулы — отдельное право по закону № 353-ФЗ: до 6 месяцев, ответ МФО — в течение 5 рабочих дней.
- Для займов, выданных с 1 апреля 2026 года, лимит переплаты — 100% от суммы долга вместо 130%.
- По займу 10 000 ₽ по новым правилам к возврату не больше 20 000 ₽.
Частые вопросы о реструктуризации займа
Можно ли подать заявление на реструктуризацию займа при просрочке? Да. Статья 12 Базового стандарта МФО даёт право на заявление именно в случае возникновения просроченной задолженности по займу.
Обязана ли МФО одобрить реструктуризацию долга? Нет. По статье 12 Базового стандарта МФО обязана рассмотреть заявление и проверить документы, а решение принимает сама.
Как получить кредитные каникулы по займу МФО? Направьте в МФО требование о льготном периоде и укажите основание из статьи 6.1-2 закона № 353-ФЗ, например снижение дохода. Подать требование можно в любой момент действия договора.
Сколько длятся кредитные каникулы по займу? До 6 месяцев — это предельный срок льготного периода по статье 6.1-2 закона № 353-ФЗ.
В какой срок МФО должна ответить на требование о кредитных каникулах? Рассмотреть требование МФО должна в течение 5 рабочих дней — так установлено статьёй 6.1-2 закона № 353-ФЗ.
При каком снижении дохода можно оформить кредитные каникулы? Одно из оснований — доход за последние 2 месяца упал более чем на 30% по сравнению со средним доходом за предыдущие 12 месяцев (статья 6.1-2 закона № 353-ФЗ).
Что делать, если МФО отказала в реструктуризации? Проверьте, подходит ли ваш случай под кредитные каникулы по статье 6.1-2 закона № 353-ФЗ. Другой вариант — рефинансирование: новый заём закрывает старый долг.
Если платёж по займу стал вам не по силам, начните с заявления в МФО. Варианты нового графика на других условиях смотрите на странице рефинансирования займов.
Источники: Банк России — разъяснение об ограничениях по начислению процентов и пресс-релиз о снижении переплаты по кредитам и займам с 1 апреля 2026 года; Базовый стандарт защиты прав получателей финансовых услуг МФО (КонсультантПлюс); Федеральный закон от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)». Факты проверены 18.09.2026.
Оценка и пара слов помогут другим читателям