 0
 Время чтения: 8 мин
Что такое микрозайм без процентов и когда он правда бесплатный
Микрозайм без процентов на карту обходится в 0 ₽ только в срок акции и обычно только для нового клиента, у которого ещё не было договора с этой МФО. Взяли 10 000 ₽ на 30 дней и вернули вовремя: переплата 0 ₽. Предложения с такой ставкой собраны на странице займов без процентов.
Сумму, срок акции и условие о новом клиенте задаёт сама компания в своих правилах. Отметка «первый займ под 0%» не значит, что бесплатны любые параметры заявки. Если вы ищете займ онлайн без процентов первый раз, вспомните, брали ли вы деньги в этой МФО раньше: повторно ставка 0% там обычно не действует.
Перед заявкой откройте условия акции и сверьте их со своей суммой и сроком. Расчёт для примера гипотетический: 10 000 ₽ × 0% × 30 дней = 0 ₽. Реальные условия берутся из договора.
Как считается срок займа под 0% и когда он заканчивается
Срок акции записан в договоре, и он бывает короче срока самого займа. Встречаются такие условия: «срок до 40 дней, без % 21 день». За дни после акции договор может начислять обычные проценты.
Что проверить: с какой даты договор отсчитывает срок акции и какой день в нём назван последним. Если формулировка непонятна, попросите МФО назвать дату возврата без процентов числом.
Предложения «займ на 30 дней без процентов» собраны на странице займов на 30 дней без процентов. Выбирая такой займ, выясните, сколько из 30 дней приходится на акцию, а сколько на обычные проценты.
Сколько набежит за 5 дней просрочки по займу на 10 000 ₽
В нашем примере к возврату выходит 12 827,40 ₽: тело 10 000 ₽, проценты 2 800 ₽ и неустойка за 5 дней. Переплата составит 2 827,40 ₽. Такой итог получится, если после акции договор начисляет проценты за все 35 дней пользования: 30 дней займа и 5 дней просрочки. Предел ставки, по данным Банка России, 0,8% в день с 01.07.2023. За год это 292% годовых (0,8 × 365).
Расчёт наш, условия гипотетические: начислят ли проценты за все дни, решает договор. На странице займов без процентов на zaim.com есть такое же предупреждение для случая, когда вы выходите за срок акции.
- Пересчитайте так же свой договор: тело, проценты за все дни пользования и неустойку за дни просрочки. Чем раньше вы вернёте долг, тем меньше дней войдёт в расчёт.
Какая неустойка по закону при просрочке займа: два режима
Предел неустойки зависит от того, начисляет ли договор проценты за дни просрочки. Ст. 5 ч. 21 353-ФЗ: неустойка «не может превышать двадцать процентов годовых от суммы просроченной задолженности», если проценты за период нарушения начисляются. Если не начисляются, предел другой: «0,1 процента от суммы просроченной задолженности по договору потребительского кредита (займа) за каждый день нарушения обязательств».
На 10 000 ₽ за 5 дней это 27,40 ₽ в первом режиме и 50 ₽ во втором. Во втором режиме к возврату выходит 10 050 ₽. Некоторые сайты с подборками займов называют только один из режимов: 20% годовых или 0,1% в день. Закон называет оба, и какой из них ваш, решают условия договора.
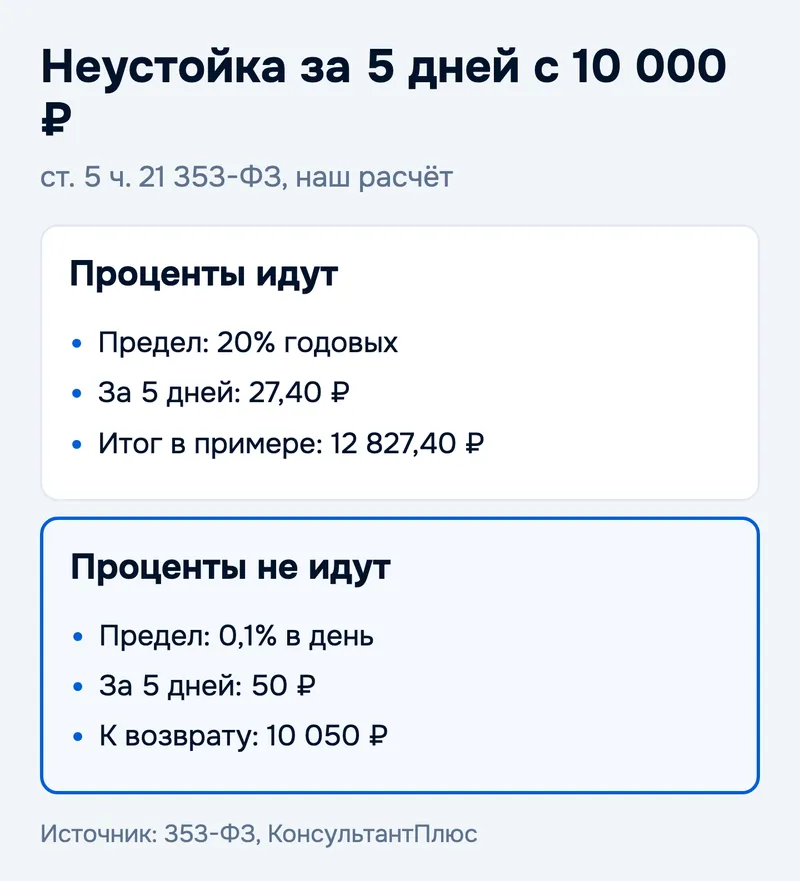
Как поступить: до даты платежа найдите в договоре, начисляются ли проценты за дни просрочки, или спросите об этом МФО. Попросите расчёт в рублях: от ответа зависит, какой предел неустойки к вам применят.
Потолок долга по краткосрочному займу: сколько МФО вправе взять максимум
С 01.04.2026 по новым займам до года проценты, штрафы и другие платежи вместе не превышают 100% суммы займа: заняли 10 000 ₽, вернуть придётся максимум 20 000 ₽. Прежний лимит был 130%. Банк России формулирует так: «даже в случае просрочки заемщик должен будет вернуть МФО максимум в два раза больше денег, чем занял».
По разъяснению Банка России, правило касается новых договоров на срок до одного года: начисление прекращается, когда сумма процентов, штрафов и других платежей достигает величины основного долга. В нашем примере с просрочкой 5 дней до потолка далеко: переплата 2 827,40 ₽ против 10 000 ₽, которые разрешены.
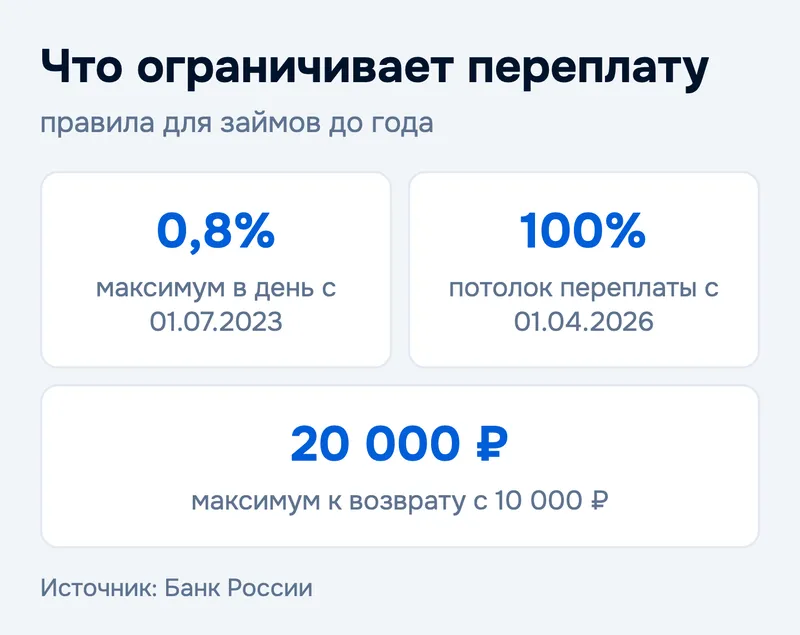
На что смотреть: потолок останавливает рост долга, но не защищает от переплаты внутри лимита. Двойная сумма возврата остаётся максимумом, а не нормой, так что сравнивайте итог из своего договора.
Продление и платные услуги: что остаётся от акции 0%
Продление может быть платным и не обязано сохранять ставку 0%: это решают правила конкретной МФО. Платные услуги, если они есть в договоре, тоже добавляются к сумме, которую вы отдадите.
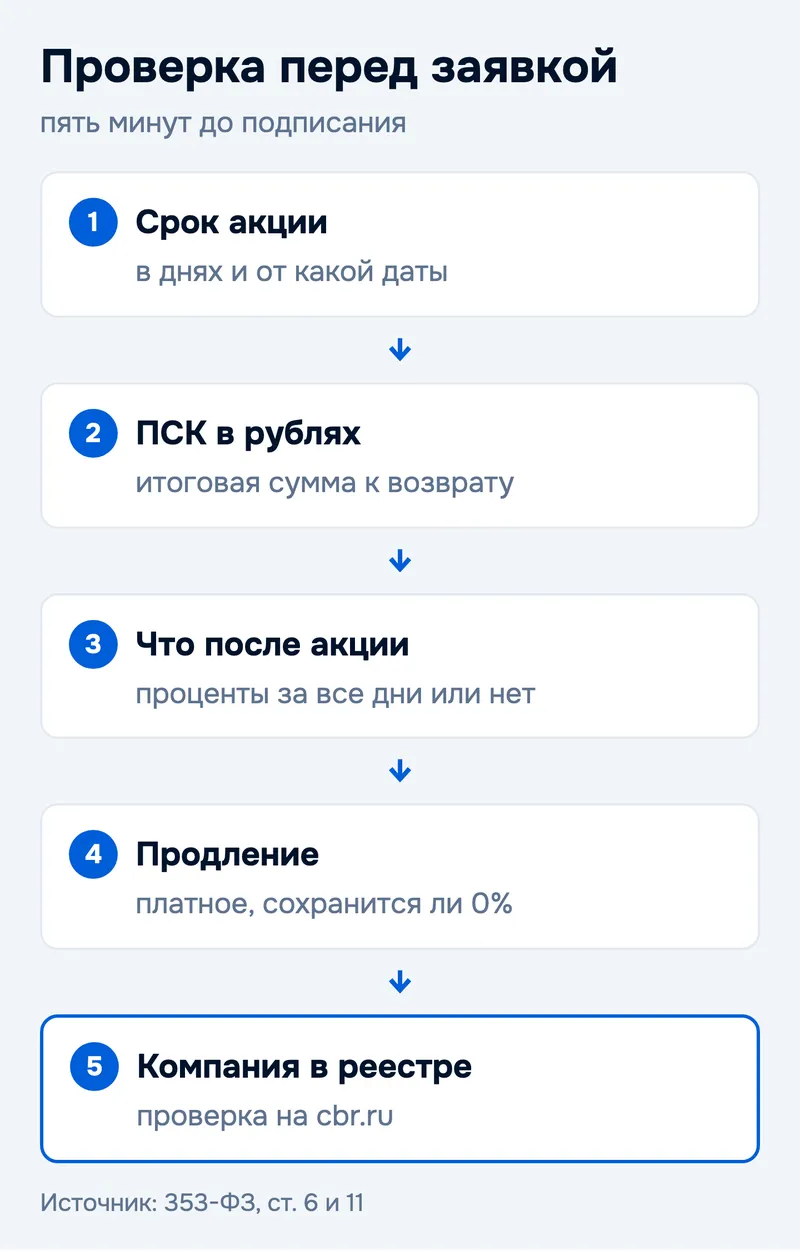
Полную стоимость займа (ПСК, то есть сколько вы отдадите сверх взятого) по закону определяют и в процентах годовых, и в рублях (ст. 6 ч. 1 353-ФЗ). Для сравнения берите рубли: они сразу показывают, насколько итог больше суммы займа. Про закрытие займа и справку читайте в статье о правильной оплате микрозайма.
- Перед продлением спросите письменно: сколько оно стоит, сохранится ли 0% и какая сумма к возврату выйдет в рублях.
Что проверить в договоре займа под 0% до подписания
Перед подписанием проверьте пять вещей: срок акции в днях и дату его начала, сумму к возврату в рублях, условия продления, что будет после акции и дату возврата. Компанию из договора отдельно найдите в реестре Банка России.
Вернуть деньги досрочно можно в первые 14 календарных дней с даты получения займа: без уведомления кредитора, с процентами за фактический срок (ст. 11 ч. 2 353-ФЗ). Как пересчитывают проценты при досрочном возврате, разобрано в статье о досрочном погашении займа в МФО.
Как проверить, что компания вправе выдавать займы
Микрозаймы выдают организации из государственного реестра МФО Банка России. По данным реестра на 18.09.2026, действующих организаций 818: 25 МФК (микрофинансовых компаний) и 793 МКК (микрокредитных компаний). За всё время из реестра исключено 9 486 записей, у части из них нет дат.
Что сделать: найдите на cbr.ru название компании из договора и убедитесь, что запись действующая. Красный флаг: компании нет в реестре или в договоре указано другое юридическое лицо. От такой организации займ под 0% лучше не брать.
Если нет времени читать
- Ставка 0% действует только в сроке акции из договора и обычно только для нового клиента МФО.
- Выйдете за срок: договор может начислить проценты за все дни, до 0,8% в день, плюс неустойку. В примере на 10 000 ₽ и 5 дней просрочки итог 12 827,40 ₽.
- Неустойка ограничена законом: 20% годовых или 0,1% в день, в зависимости от того, начисляются ли проценты за просрочку.
- Потолок для новых займов до года: 100% суммы, то есть не больше 20 000 ₽ с 10 000 ₽.
- Проверьте срок акции, сумму к возврату в рублях, условия продления и запись компании в реестре.
Что ещё спрашивают про займ под 0%
Можно ли получить займ под 0% повторно в той же МФО? Акция рассчитана на клиента, у которого ещё не было договора с этой компанией, поэтому повторно ставку 0% обычно не предлагают. Точные условия есть в правилах МФО.
Что будет, если вернуть займ под 0% на день позже? Зависит от договора: проценты могут пойти за все дни пользования, и добавится неустойка не выше 20% годовых или 0,1% в день.
Какая максимальная переплата по займу до года в МФО? С 01.04.2026 для новых договоров проценты, штрафы и другие платежи вместе ограничены 100% суммы займа. С 10 000 ₽ к возврату выйдет не больше 20 000 ₽.
Сколько дней длится беспроцентный период по займу на 30 дней? Столько, сколько записано в договоре: у микрозаймов без процентов на 30 дней акция бывает короче срока займа. Встречаются условия «срок до 40 дней, без % 21 день».
Можно ли вернуть займ досрочно и не платить лишнего? Да. В первые 14 календарных дней с даты получения займа это можно сделать без уведомления кредитора, с процентами за фактический срок (ст. 11 ч. 2 353-ФЗ). При акции 0% это те же 0 ₽, если вы уложились в её условия.
Почему займов без отказа не бывает и от чего зависит решение? Каждую заявку МФО рассматривает по своим правилам и данным анкеты. Одобрение зависит от компании и от вашей ситуации.
Где посмотреть полную стоимость займа в рублях? ПСК по закону определяется и в процентах годовых, и в рублях (ст. 6 ч. 1 353-ФЗ). Ищите в документах по займу рублёвую сумму к возврату и сверяйте именно её.
Выбрать компанию из реестра и сравнить условия займов можно в каталоге МФО: сначала смотрите на сумму к возврату в рублях, а потом на ставку.
По данным: Банк России (раздел «Микрофинансирование», пресс-релиз от 27.04.2026); 353-ФЗ «О потребительском кредите (займе)», ст. 5, 6 и 11; реестр микрофинансовых организаций, срез на 18.09.2026; собственные расчёты на примере 10 000 ₽. Данные на 02.10.2026. Факты проверены 02.10.2026.

Оценка и пара слов помогут другим читателям