Займ со 100% одобрением: почему так не бывает и от чего зависит решение МФО

Коротко: Займа со 100% одобрением не бывает. Решение принимает кредитор после обязательных проверок, а закон 353-ФЗ разрешает ему отказать без объяснения причин. Рассмотрение заявки по закону бесплатно, поэтому просьба заплатить за «гарантированное одобрение» — признак мошенников.
Содержание
  1. Бывает ли займ со 100% одобрением
  2. Что говорит закон об отказе
  3. Какие проверки идут до решения
  4. Что закон требует от рекламы займов
  5. Предоплата за «одобрение»: признак мошенников
  6. Частые вопросы

Бывает ли займ со 100% одобрением

Нет. Решение о выдаче принимает кредитор, и принимает его только после того, как получит заявку и проверит заёмщика. До этой проверки ни МФО, ни сайт-витрина, ни посредник не знают, каким будет ответ, поэтому пообещать его заранее никто не может.

Закон закрепляет это прямо. По 353-ФЗ кредитор вправе отказать в займе без объяснения причин, а перед выдачей обязан проверить, нет ли у человека самозапрета, и посчитать его долговую нагрузку. Сверху действуют лимиты Банка России: доля займов людям с высокой нагрузкой ограничена, и выдавать их сколько угодно кредитор не может.

Фраза «100% одобрение» в объявлении описывает маркетинг, но не условие договора. Ниже разбираем, что говорит закон о решении по заявке, какие проверки идут обязательно и как отличить обычное предложение займа от схемы с предоплатой. Почему МФО отказывают и как на ответ влияет кредитная история, мы подробно разобрали в статье о займах с плохой кредитной историей.
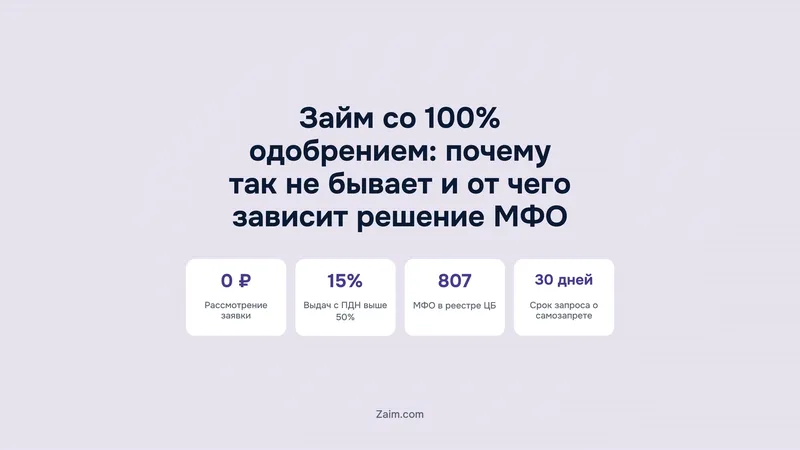
Три цифры, которые стоит знать до заявки
0 ₽стоят рассмотрение заявки и оценка кредитоспособности по 353-ФЗ
15%предел доли выдач с ПДН выше 50% в IV кв. 2026 (было 18%)
807действующих МФО в реестре Банка России
Источник: 353-ФЗ, ст. 7 ч. 3; Банк России

Что говорит закон об отказе

Порядок рассмотрения заявки описывает статья 7 закона 353-ФЗ «О потребительском кредите (займе)». Часть 5 этой статьи разрешает кредитору отказать в договоре без объяснения причин, если другой федеральный закон не обязывает его мотивировать отказ. Информацию об отказе кредитор направляет в бюро кредитных историй по закону 218-ФЗ «О кредитных историях», то есть отклонённая заявка остаётся в кредитной истории.

Из нормы следуют две вещи. Заявка, заполненная по всем правилам, ещё не обязывает МФО выдать деньги: решение остаётся за кредитором. Кроме того, МФО не должна сообщать, что именно повлияло на ответ. Для самозапрета закон делает исключение: если отказ связан с ним, кредитор письменно называет причину (подробнее в следующем разделе).

Часть 3 той же статьи устанавливает, что рассмотрение заявления и оценка кредитоспособности заёмщика проводятся бесплатно. Это прямой ответ на вопрос, можно ли «купить» одобрение. Проверка заёмщика входит в обязанности кредитора, и брать за неё деньги с клиента закон не позволяет.

Какие проверки идут до решения

Прежде чем ответить на заявку, МФО проходит несколько обязательных шагов. Пропустить их нельзя даже при небольшой сумме, так что обещание выдать займ «без проверок» расходится с тем, что требует закон.

Самозапрет на кредиты

Бесплатно установить самозапрет на кредиты и займы через Госуслуги или МФЦ может любой человек: такая возможность появилась с 1 марта 2025 года. Перед выдачей банк или МФО обращается во все квалифицированные бюро кредитных историй и проверяет, нет ли у заёмщика такого запрета. Запрос делают не ранее чем за 30 календарных дней до заключения договора, этого требует часть 4.5 статьи 7 закона 353-ФЗ. Если запрет действует и распространяется на этот договор, кредитор отказывает, а причину письменно сообщает заёмщику не позднее конца следующего рабочего дня.

Снять самозапрет можно в любой момент отдельным заявлением через Госуслуги или МФЦ, а действовать он перестаёт, по данным Банка России, через день после того, как сведения о снятии внесут в кредитную историю. Как это сделать по шагам, рассказываем в статье о снятии самозапрета на кредиты.

Показатель долговой нагрузки

Считать ПДН кредитора обязывает статья 5.1 закона 353-ФЗ. Минимальной суммы, ниже которой расчёт можно пропустить, в статье нет, поэтому нагрузку МФО посчитает даже на займ в несколько тысяч рублей. Формула простая. Среднемесячные платежи по всем кредитам и займам вместе с тем, о котором вы просите, делят на среднемесячный доход, и получается процент с одним знаком после запятой. Что именно считать платежом и доходом, Банк России расписал в Указании № 6579-У; с 1 июля 2026 года оно действует в редакции с изменениями из Указания № 7286-У.

Пример: человек получает 50 000 ₽ в месяц и отдаёт в среднем 20 000 ₽ по кредитке и кредиту наличными. Новый займ добавит ещё 8 000 ₽ в месяц. Считаем: (20 000 + 8 000) / 50 000 = 56,0%. Это больше 50%, поэтому МФО должна письменно уведомить его о риске, что с платежами он может не справиться.

Какие доходы и платежи берут в расчёт и почему высокая нагрузка ведёт к отказу, мы разбирали в материале о ПДН в МФО.

Макропруденциальные лимиты Банка России

Даже если кредитор готов выдать займ человеку с высокой нагрузкой, его ограничивают лимиты регулятора. На IV квартал 2026 года по необеспеченным потребительским кредитам и займам без лимита кредитования доля выдач заёмщикам с ПДН выше 50% не может превышать 15%, в III квартале она была 18%. Банк России сообщил, что лимиты по займам МФО тоже ужесточили. Для заявителя это значит, что займы людям с высокой нагрузкой выдаются в пределах квоты, и решение по такой заявке зависит не только от самого человека.

Обязательные проверки до решения по займу
ПроверкаЧто требует закон или Банк РоссииЧто это значит для заявки
СамозапретЗапрос во все квалифицированные БКИ не ранее чем за 30 дней до договора (353-ФЗ, ст. 7 ч. 4.5)При действующем запрете — отказ и письменное уведомление с причиной до конца следующего рабочего дня
ПДНРасчёт обязателен при решении о выдаче, порога по сумме нет (353-ФЗ, ст. 5.1)Нагрузку посчитают для любой суммы; при ПДН выше 50% предупредят о риске письменно
Лимит Банка РоссииIV кв. 2026: не более 15% выдач заёмщикам с ПДН выше 50% (было 18%)Займы людям с высокой нагрузкой ограничены квотой кредитора
Рассмотрение заявкиБесплатно, как и оценка кредитоспособности (353-ФЗ, ст. 7 ч. 3)Платить за рассмотрение или «одобрение» не нужно
РешениеОтказ возможен без объяснения причин (353-ФЗ, ст. 7 ч. 5)Сведения об отказе уходят в бюро кредитных историй

Что закон требует от рекламы займов

Рекламу финансовых услуг регулирует статья 28 закона 38-ФЗ «О рекламе». Она задаёт обязательные элементы, по которым легальную рекламу займа можно узнать:

  • наименование организации, которая выдаёт займ (для ИП указывают фамилию, имя и отчество);
  • предупреждение «Оценивайте свои финансовые возможности и риски»: на радио оно звучит не меньше трёх секунд, в остальных форматах занимает не меньше 5% площади рекламы;
  • если в рекламе названо хотя бы одно условие, влияющее на полную стоимость займа, нужно предупреждение «Изучите все условия кредита (займа)» с указанием раздела сайта кредитора, а если указать раздел нельзя, то все такие условия целиком.

По статье 5 того же закона реклама должна быть добросовестной и достоверной. Если баннер обещает одобрение, сравните это обещание с договором. По 353-ФЗ решение принимает кредитор после проверок, и рекламный текст на этот порядок никак не влияет.

Ещё одна норма, часть 13 статьи 28, запрещает рекламировать потребительские займы тем, кто не выдаёт их профессионально по 353-ФЗ. Фирма, которой нет в реестрах Банка России, вообще не вправе рекламировать займы, что бы ни было написано в её объявлении.

Как проверить МФО в реестре

Государственный реестр МФО лежит на сайте Банка России, на странице cbr.ru/microfinance/registry/. Это файл Excel под названием list_MFO.xlsx. Скачайте его и ищите компанию по ИНН или ОГРН: оба номера обычно есть в подвале сайта МФО и в тексте договора. По названию тоже можно искать, только бренд с сайта часто не совпадает с юридическим наименованием, и нужную строку легко пропустить.

Мы посчитали по реестру: сейчас в нём 807 действующих МФО, из них 25 микрофинансовых компаний и 782 микрокредитные. За последние 365 дней из реестра исключили 170 организаций, поэтому сверяться лучше в день заявки. Есть и обратный список: Банк России ведёт перечень компаний с выявленными признаками нелегальной деятельности на финансовом рынке, туда попадают в том числе нелегальные кредиторы.

Предоплата за «одобрение»: признак мошенников

Типичная схема вокруг запроса «займ со 100% одобрением» выглядит так. Человеку сообщают, что займ уже одобрен, и просят перед выдачей оплатить комиссию за оформление, страховку, доставку договора курьером или «проверку платёжеспособности». После оплаты собеседник пропадает, а займа так и нет.

Банк России на портале «Финансовая культура» формулирует правило коротко: финансовые организации не требуют от заёмщика предоплаты, комиссии за одобрение займа, оплаты страховки, курьерской или почтовой услуги. Если первым должен заплатить клиент, перед ним мошенники. Это согласуется с законом 353-ФЗ: по части 3 его статьи 7 рассмотрение заявки и оценка кредитоспособности бесплатны.

Если организации, которая предложила займ, нет в реестре Банка России, «Финансовая культура» советует передать все данные о ней в полицию или Роспотребнадзор. Пригодятся название, адрес сайта, телефоны, переписка и реквизиты, на которые просили перевести деньги. Как ещё отличить МФО от посредника, который продаёт «гарантию», мы разобрали в статье о легальных МФО и посредниках с гарантией.

Вместо поиска гарантии
Что сделать до заявки
  1. Найдите МФО в реестре Банка РоссииФайл list_MFO.xlsx на cbr.ru, поиск по ИНН или ОГРН. Если компании в реестре нет, займ у неё не оформляйте.
  2. Сверьте рекламу с реестромВ рекламе займа должно стоять наименование организации и предупреждение «Оценивайте свои финансовые возможности и риски».
  3. Проверьте, нет ли у вас самозапретаПри действующем запрете в займе откажут. Снять его можно в любой момент отдельным заявлением через Госуслуги или МФЦ.
  4. Посчитайте свою нагрузкуСложите ежемесячные платежи по всем кредитам вместе с новым займом и разделите на доход. Выше 50% — МФО письменно предупредит о риске.
  5. Прочитайте условия до подписанияВ индивидуальных условиях проверьте ПСК, сумму к возврату и дату платежа.
  • Не платите ничего до получения займаКомиссия за одобрение, страховка или курьер до выдачи — признак мошенников. Рассмотрение заявки по закону бесплатно.
Источник: 353-ФЗ, ст. 5.1 и 7; 38-ФЗ, ст. 28; Банк России

Главное

  • Займа со 100% одобрением не существует: решение принимает кредитор после проверки, а закон 353-ФЗ (часть 5 статьи 7) разрешает ему отказать без объяснения причин.
  • Рассмотрение заявки и оценка кредитоспособности бесплатны. Плата «за одобрение», страховку или курьера до выдачи — признак мошенников.
  • Перед выдачей МФО обязательно запрашивает сведения о самозапрете во всех квалифицированных БКИ и считает ПДН при любой сумме займа.
  • В IV квартале 2026 года доля выдач заёмщикам с ПДН выше 50% по необеспеченным кредитам и займам без лимита кредитования ограничена 15%.
  • Легальная реклама займа содержит наименование кредитора и предупреждение «Оценивайте свои финансовые возможности и риски», а саму МФО можно найти в реестре Банка России по ИНН или ОГРН.

Частые вопросы

Бывает ли займ со 100% одобрением?

Нет. Решение принимает кредитор после обязательных проверок: самозапрета, долговой нагрузки и собственной оценки кредитоспособности. Закон 353-ФЗ разрешает ему отказать без объяснения причин, поэтому гарантировать одобрение заранее не может ни МФО, ни посредник.

Обязана ли МФО объяснять причину отказа?

В общем случае нет. Закон 353-ФЗ в части 5 статьи 7 разрешает кредитору отказать без объяснения причин, если федеральный закон не требует мотивировать отказ. Исключение — самозапрет: при отказе из-за него кредитор письменно сообщает причину не позднее конца следующего рабочего дня.

Что МФО проверяет перед выдачей займа?

Обязательно запрашивает во всех квалифицированных бюро кредитных историй сведения о самозапрете и рассчитывает показатель долговой нагрузки, причём порога по сумме займа для расчёта ПДН нет. Кроме того, кредитор должен укладываться в макропруденциальные лимиты Банка России на выдачи людям с высокой нагрузкой.

Можно ли платить за одобрение займа?

Нет. Рассмотрение заявки и оценка кредитоспособности по закону бесплатны. Банк России на портале «Финансовая культура» предупреждает: если от вас требуют предоплату, комиссию за одобрение, страховку или оплату курьера до выдачи, перед вами мошенники.

Как проверить МФО по реестру ЦБ?

Скачайте файл list_MFO.xlsx на странице реестра микрофинансовых организаций на cbr.ru и найдите компанию по ИНН или ОГРН. Если её там нет, займ лучше не оформлять, а данные о компании можно передать в полицию или Роспотребнадзор.

Займ со 100% одобрением: почему так не бывает и от чего зависит решение МФО
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв