Займ должникам: дадут ли при долгах у приставов и что будет с деньгами на карте

Коротко: Закон не запрещает МФО выдавать займ человеку с долгами у приставов, но кредитор обязан посчитать долговую нагрузку и смотрит кредитную историю. Если счёт арестован, банк перечисляет в счёт долга и деньги, которые приходят позже, поэтому займ на такую карту может сразу уйти на погашение. До заявки проверьте свои производства в банке данных ФССП и посчитайте, хватит ли дохода на новый платёж.
Содержание
  1. Коротко: дадут ли займ при долгах у приставов
  2. Что видит МФО: ПДН, кредитная история, долги
  3. Что будет с деньгами на счёте при аресте
  4. Сколько могут удержать из дохода и пенсии
  5. Как проверить долги у приставов
  6. Пример расчёта ПДН при долге
  7. Защита заёмщика: переплата, ставка, самозапрет
  8. Вопросы и ответы

Коротко: дадут ли займ при долгах у приставов

Прямого запрета выдавать займ человеку с исполнительным производством в законе нет. Решение принимает сама МФО и опирается на кредитную историю и показатель долговой нагрузки (ПДН). Посчитать ПДН кредитор обязан перед каждой выдачей, порога по сумме займа в законе нет, поэтому расчёт делают и для небольших займов. Если долг у приставов появился из-за просрочки по кредиту или займу, она уже есть в кредитной истории и снижает шансы на одобрение.

Вторая сложность начинается после одобрения. Когда пристав арестовал деньги на счёте, банк перечисляет то, что там лежит, и затем списывает новые поступления, пока требование не будет погашено полностью. Займ, пришедший на такую карту, может уйти на долг, а вернуть его МФО всё равно придётся.

Поэтому до заявки стоит сделать три вещи: найти свои производства в банке данных ФССП, заказать бесплатный кредитный отчёт и посчитать, сколько останется от дохода после удержаний и нового платежа. Ниже разбираем каждый шаг.
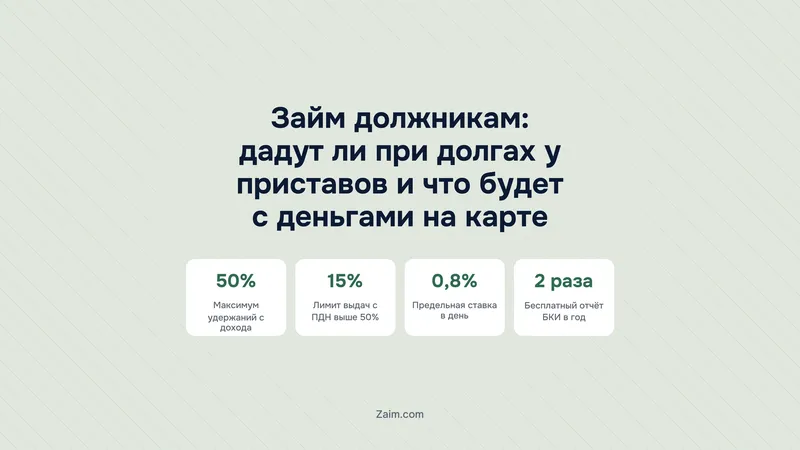
Три цифры, от которых зависят решение МФО и ваш доход
Лимит 15% Банк России установил для необеспеченных потребкредитов без лимита кредитования; лимиты по займам МФО ужесточены в том же решении
50%ПДН, выше которого кредитор обязан письменно предупредить о риске
15%предельная доля выдач с ПДН выше 50% в IV квартале 2026
50%максимум, который приставы удерживают из дохода после налогов
Источник: 353-ФЗ, ст. 5.1; Банк России, решение по макропруденциальной политике; 229-ФЗ, ст. 99

Что видит МФО: ПДН, кредитная история, долги

ПДН считают по ст. 5.1 закона 353-ФЗ: сумму среднемесячных платежей по всем кредитам и займам, включая запрашиваемый, делят на среднемесячный доход. Результат выражают в процентах с одним знаком после запятой. Если показатель выше 50%, кредитор обязан письменно предупредить заёмщика о риске не справиться с платежами. Отказывать при этом закон не обязывает, но выдачи с высокой нагрузкой ограничивает Банк России.

Ограничение работает через макропруденциальные лимиты. На IV квартал 2026 года по необеспеченным потребительским кредитам без лимита кредитования доля выдач заёмщикам с ПДН выше 50% не может превышать 15% (в III квартале было 18%), а с ПДН выше 80% допускается не больше 1% выдач (было 3%). Лимиты по займам МФО регулятор ужесточил в том же решении, отдельные значения для них приведены в таблице Банка России. Получается, что квота на заявки с высокой нагрузкой у компании небольшая, и такие заявки могут одобрять реже.

Кредитная история хранится в бюро кредитных историй. Там видны действующие договоры, суммы долгов и просрочки. Если исполнительное производство открыто по кредиту или займу, этот договор с просрочкой тоже будет в отчёте. В каждом бюро, где лежит ваша история, отчёт можно бесплатно получить два раза в календарный год, на бумаге — один раз. Узнать, в каких бюро хранится история, можно запросом в Центральный каталог кредитных историй через Госуслуги. Как МФО читают историю, разобрано в статье о кредитной истории и МФО.

Банк данных исполнительных производств ФССП открыт для всех, поэтому ваши производства может найти и кредитор. Как конкретная компания использует эти сведения в оценке заявки, МФО не раскрывают. Почему при высокой нагрузке приходит отказ, подробно описано в материале о ПДН в МФО.

Что будет с деньгами на счёте при аресте

Порядок описан в ст. 70 закона 229-ФЗ «Об исполнительном производстве». Банк, получивший постановление пристава об аресте денег на счетах, в течение трёх дней сообщает приставу об исполнении. Если на счёте меньше, чем нужно для погашения, банк перечисляет имеющиеся деньги и продолжает исполнение по мере новых поступлений, пока требование не будет исполнено полностью. О каждом перечислении он сразу сообщает приставу или взыскателю.

Отдельного правила для займа, зачисленного на арестованный счёт, закон не содержит. Из ст. 70 следует простой вывод: любые деньги, пришедшие на такой счёт, могут уйти в погашение долга. Рассчитывать на карту с арестом при получении займа не стоит, ведь договор с МФО продолжит действовать и проценты по нему будут начисляться.

Сколько могут удержать из дохода и пенсии

По ст. 99 закона 229-ФЗ с должника-гражданина удерживают не больше 50% зарплаты и иных доходов, в том числе пенсии. Процент берут от суммы, оставшейся после налогов. До 70% лимит поднимается только по четырём видам требований: алименты на несовершеннолетних детей, возмещение вреда здоровью, вреда в связи со смертью кормильца и ущерба от преступления.

Часть дохода можно защитить. Должник вправе подать заявление о сохранении дохода в размере прожиточного минимума в подразделение приставов, где ведётся производство (ст. 69 ч. 5.1). В нём указывают ФИО, гражданство, данные паспорта, адрес, телефон, реквизиты счёта, на котором нужно сохранять доход, название и адрес банка, а к заявлению прикладывают документы о ежемесячном доходе и его источниках. Сохраняют ежемесячно прожиточный минимум трудоспособного населения в целом по РФ. По алиментам и возмещению вреда это правило не работает. Актуальные размеры собраны в статье о прожиточном минимуме в 2026 году.

С зарплатным счётом правила другие. Если взыскание обращают на деньги на счёте, куда работодатель перечисляет зарплату, ограничения 50% и 70% не применяются, за исключением суммы последней периодической выплаты (ст. 99 ч. 4).

Не погасили долг в срок для добровольного исполнения? Тогда пристав взыщет исполнительский сбор (ст. 112): с 9 января 2026 года это 12% от суммы долга, а с гражданина не меньше 2 000 ₽. Сам срок прописан в постановлении о возбуждении производства. Если уложиться в него с оплатой, сбора удастся избежать.

Что приставы могут удержать и какие выплаты защищены (закон 229-ФЗ)
Доход или выплатаЧто говорит законНорма
Зарплата и иные доходыНе больше 50% суммы после налоговст. 99 ч. 1–2
Алименты на детей, вред здоровью, потеря кормильца, ущерб от преступленияУдержание до 70%ст. 99 ч. 3
Страховая пенсия по старостиВ перечне защищённых выплат не значится, действует общий лимит 50%ст. 101 ч. 1 п. 9, ст. 99 ч. 2
Алименты, которые получаете выВзыскание обращать нельзяст. 101 ч. 1 п. 7
Пособия и выплаты семьям с детьми и беременнымВзыскание обращать нельзяст. 101 ч. 1 п. 12
Материнский (семейный) капиталВзыскание обращать нельзяст. 101 ч. 1 п. 13
Госсоцпомощь малоимущим, в том числе по соцконтрактуВзыскание обращать нельзяст. 101 ч. 1 п. 20
Деньги на зарплатном счётеЛимиты защищают только сумму последней выплатыст. 99 ч. 4
Прожиточный минимумСохраняется по требованию в постановлении или по заявлению должникаст. 99 ч. 1.1, ст. 69 ч. 5.1
Чек-лист
Что сделать до подачи заявки
  1. Найдите свои производства в банке данных ФССПАдрес fssp.gov.ru/iss/ip или вход через Госуслуги. Запишите номер производства, сумму и отдел приставов.
  2. Закажите бесплатный кредитный отчётВ каждом бюро бесплатно два раза в год. Список бюро, где хранится история, даёт запрос в каталог кредитных историй через Госуслуги.
  3. Посчитайте ПДН вместе с новым платежомСложите платежи по всем кредитам и займам и разделите на доход. Если выходит больше 50%, уменьшите сумму или отложите заявку.
  4. Подайте заявление о сохранении прожиточного минимумаВ отдел приставов, где ведётся производство, с документами о доходе и реквизитами счёта для сохранения дохода.
  5. Проверьте МФО в реестре Банка РоссииПоиск по ИНН или ОГРН в файле реестра на cbr.ru. Компании из списка нелегальных кредиторов обходите стороной.
  • Не берите займ, чтобы закрыть другой займСтарый долг закрывается, новый приходит со своими процентами, и общая переплата растёт. Надёжнее попросить кредитора изменить график.

Как проверить долги у приставов

Официальный сервис называется «Банк данных исполнительных производств», найти его можно на сайте ФССП России в разделе «Сервисы» по адресу fssp.gov.ru/iss/ip. Работает он и на сайтах региональных управлений. Адреса у них вида rXX.fssp.gov.ru/iss/ip, где вместо XX подставляется код региона. Войти можно и через портал Госуслуг, такой вариант указан прямо на странице сервиса.

Если производство нашлось, сохраните его номер и данные отдела приставов. Они понадобятся, чтобы оплатить долг, подать заявление о сохранении прожиточного минимума или задать вопрос приставу. Платить по реквизитам со сторонних сайтов, которые обещают «быстро снять арест», не стоит: реквизиты есть в постановлении и в официальном сервисе.

Пример расчёта ПДН при долге

Сравним два займа при одном доходе. Все суммы условные и взяты для примера.

Пример: как меняется ПДН в зависимости от платежа по новому займу
ПоказательВариант АВариант Б
Доход после налога в месяц40 000 ₽40 000 ₽
Платёж по действующему кредиту10 000 ₽10 000 ₽
Платёж по новому займу12 000 ₽6 000 ₽
Все платежи22 000 ₽16 000 ₽
ПДН55,0%40,0%
Письменное предупреждение о рискеДа, ПДН выше 50%Нет
Если приставы удерживают 50% дохода (пример)Остаётся 20 000 ₽, платежи 22 000 ₽ больше этой суммыОстаётся 20 000 ₽, после платежей 4 000 ₽

Защита заёмщика: переплата, ставка, самозапрет

По новым займам на срок до года с 1 апреля 2026 года переплата не может превышать 100% суммы займа, раньше было 130%. Проценты и неустойка после этого уже не начисляются. Ставка по потребительскому займу ограничена 0,8% в день.

Проверьте МФО до заявки: в реестре Банка России сейчас 807 действующих МФО (25 микрофинансовых и 782 микрокредитные компании). Файл Excel лежит на cbr.ru, компанию ищут по ИНН или ОГРН из договора. Есть и отдельный список компаний с признаками нелегальной деятельности, куда попадают нелегальные кредиторы

Если вы опасаетесь, что на ваше имя оформят займ мошенники, или хотите удержать себя от новых долгов, установите самозапрет. Его оформляют бесплатно через Госуслуги или МФЦ, число обращений не ограничено. Банки и МФО перед выдачей проверяют самозапрет в кредитной истории и при его наличии отказывают. Снять запрет можно в любой момент отдельным заявлением, он перестаёт действовать через день после того, как сведения попадут в кредитную историю. Порядок описан в статье о снятии самозапрета.

Главное

  • Запрета на займы для должников в законе нет, но МФО обязана посчитать ПДН и видит кредитную историю с просрочками.
  • При аресте счёта банк перечисляет приставам и деньги, пришедшие позже, поэтому займ на такую карту может сразу уйти на долг.
  • Из дохода удерживают не больше 50% после налогов, по алиментам и вреду до 70%; прожиточный минимум сохраняют по заявлению приставу.
  • Алименты, детские пособия, маткапитал и соцпомощь малоимущим взыскать нельзя, страховая пенсия по старости в этот перечень не входит.
  • Перед заявкой найдите свои производства на fssp.gov.ru/iss/ip, закажите бесплатный кредитный отчёт и посчитайте ПДН с новым платежом.
  • Переплата по займу на срок до года ограничена 100% суммы, ставка не выше 0,8% в день; МФО проверяйте в реестре Банка России.

Вопросы и ответы

Дадут ли займ, если есть долги у приставов?

Закон не запрещает МФО выдавать займ должнику, решение компания принимает сама. Она обязана посчитать ПДН и смотрит кредитную историю, где видны просрочки по кредитам и займам. При ПДН выше 50% кредитор обязан письменно предупредить о риске, а Банк России ограничивает долю таких выдач, поэтому одобрение не гарантировано.

Можно ли получить займ на арестованную карту?

Отдельной нормы о займах на арестованном счёте нет. По ст. 70 закона 229-ФЗ банк продолжает перечислять поступления в счёт долга, пока требование не исполнено полностью, поэтому займ на такой карте может уйти приставам. Вернуть его МФО с процентами всё равно придётся.

Сколько могут удержать с зарплаты или пенсии за долг?

Не больше 50% дохода после налогов, в том числе пенсии. По алиментам на детей, возмещению вреда и ущерба от преступления лимит до 70%. Сохранить доход в размере прожиточного минимума можно по заявлению в отдел приставов, где ведётся производство.

Где проверить свои долги у приставов?

В банке данных исполнительных производств на сайте ФССП России по адресу fssp.gov.ru/iss/ip. Тот же сервис есть на сайтах региональных управлений по адресам вида rXX.fssp.gov.ru/iss/ip, а вход через Госуслуги указан на странице сервиса.

Видит ли МФО исполнительные производства?

Банк данных исполнительных производств открыт для всех, найти в нём человека может и кредитор. Просрочки по кредитам и займам МФО видит в кредитной истории. Как именно компания учитывает эти сведения при решении, она не раскрывает.

Как не попасть в долговую яму по займам?

Перед заявкой посчитайте ПДН с новым платежом и сумму, которая останется после удержаний приставов. Не берите займ, чтобы закрыть другой займ, и сверяйте договор с потолком переплаты в 100% и ставкой не выше 0,8% в день. Если боитесь мошеннических займов или импульсивных решений, установите бесплатный самозапрет через Госуслуги или МФЦ.

Займ должникам: дадут ли при долгах у приставов и что будет с деньгами на карте
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв