Займ на 50 000 ₽: на какой срок дают, сколько переплата и что проверяет МФО

Коротко: Займ на 50 000 ₽ дают не все: в каталоге zaim.com такую сумму выдают 151 из 337 МФО. Чем длиннее срок, тем ниже допустимая полная стоимость, а по займам до года вернуть придётся не больше двойной суммы. Одобряя заявку, МФО считает ПДН и смотрит кредитную историю.
Содержание
  1. Коротко: срок, ПСК и переплата для суммы 50 000 ₽
  2. Кто выдаёт 50 000 ₽ и на какой срок
  3. Какая ПСК допустима на IV квартал 2026 года
  4. Сколько можно переплатить: ставка в день и потолок 100%
  5. Что проверяет МФО до одобрения
  6. Ваши права после подписания
  7. Вопросы о займе на 50 000 ₽

Коротко: срок, ПСК и переплата для суммы 50 000 ₽

Не каждая МФО готова дать 50 000 ₽. Мы посмотрели условия 337 действующих компаний в каталоге zaim.com: от этой суммы выдают 151. Остальные ограничиваются меньшим максимумом. И срок обычно короткий: у половины МФО, которые называют его в днях, потолок 30 дней.

От срока зависит и цена. Для 50 000 ₽ без обеспечения Банк России на IV квартал 2026 года задал разные пределы ПСК: 270,128% годовых при сроке до 30 дней, 292% при сроке от 61 до 180 дней, 114,437% при сроке больше года. Ставка при этом не поднимается выше 0,8% в день. А по займам до года проценты, неустойка и платные услуги вместе не могут превысить саму сумму займа.

Прежде чем одобрить заявку, МФО считает показатель долговой нагрузки (ПДН), запрашивает в бюро кредитных историй сведения о самозапрете и смотрит саму историю. Отказ могут дать без объяснения причин, поэтому ниже собрано то, что полезно проверить самому до подачи заявки.
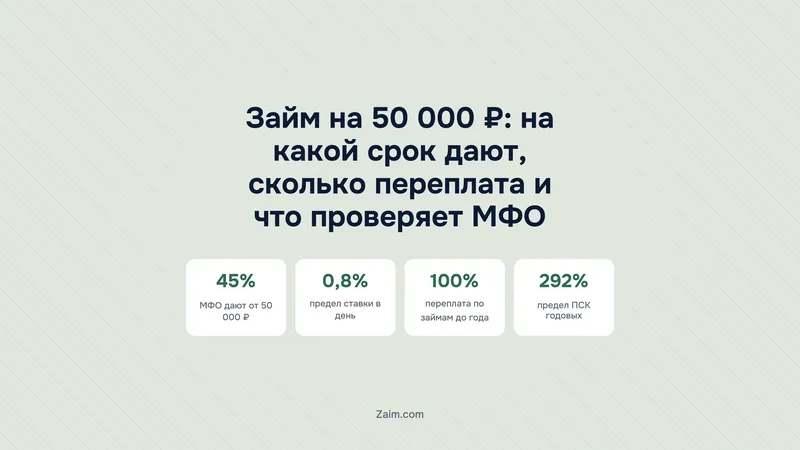
Займ 50 000 ₽ в трёх цифрах
Сколько МФО дают такую сумму, на какой срок и где потолок переплаты
151 из 337МФО в каталоге выдают от 50 000 ₽ (45%)
до 30 днеймаксимальный срок у половины МФО со сроком в днях
100%потолок переплаты по займам на срок до года
Источник: Каталог zaim.com, срез 28.10.2026; Банк России

Кто выдаёт 50 000 ₽ и на какой срок

На 28 октября 2026 года в каталоге zaim.com 337 действующих МФО, которые выдают займы людям. От 50 000 ₽ и больше дают 151 компания, это 45%. У остальных максимум меньше, и запросить у них 50 000 ₽ не получится.

Срок тоже ограничен. У половины МФО, которые указывают срок в днях, займ можно взять максимум на 30 дней. Обычно такой займ возвращают одним платежом: всю сумму и проценты сразу. Займы на несколько месяцев с платежами по графику встречаются реже. Как выбрать между займом до зарплаты и займом на несколько месяцев и сравнить переплату, мы разобрали в статье «Срок займа: до зарплаты или на месяцы».

Какая ПСК допустима на IV квартал 2026 года

Полная стоимость кредита (ПСК) учитывает все платежи по займу и показывает их в процентах годовых. Каждый квартал Банк России публикует среднерыночную ПСК для разных категорий займов. Из неё считают предел: по ч. 11 ст. 6 закона 353-ФЗ ПСК не может превышать среднерыночную больше чем на треть и не может быть выше 292% годовых. Действует меньшее из этих двух чисел.

Сумме 50 000 ₽ соответствуют пять строк таблицы ЦБ, по одной на каждый срок. Эти значения применяются к договорам, которые МФО заключают с 1 октября по 31 декабря 2026 года. ЦБ рассчитал их по данным за период с 1 апреля по 30 июня и опубликовал 14 августа. Сверить цифры можно на странице «Среднерыночные значения ПСК» Банка России. С 1 января 2027 года начнут действовать новые значения.

ПСК по займам МФО без обеспечения для суммы 50 000 ₽, договоры IV квартала 2026 года, % годовых
Срок займаКатегория ЦБ по суммеСреднерыночная ПСКПредельная ПСК
До 30 днейСвыше 30 тыс. ₽202,595%270,128%
31–60 днейСвыше 30 тыс. ₽207,058%276,079%
61–180 днейСвыше 30 до 100 тыс. ₽289,717%292%
181–365 днейДо 100 тыс. ₽120,939%161,253%
Свыше 365 днейДо 100 тыс. ₽85,828%114,437%

Самый высокий предел, 292%, установлен для займов на срок от 61 до 180 дней: среднерыночная ПСК там почти достигла законного потолка. Для займов от полугода предел заметно ниже: 161,253% на срок до года и 114,437% на срок больше года. Короткие займы на сумму больше 30 000 ₽ ограничены строже, чем такие же займы на меньшую сумму: 270,128% и 276,079% против 292%.

ПСК указывают на первой странице договора, над таблицей индивидуальных условий. Если там стоит число выше предела для вашей суммы и срока, договор нарушает закон.

Сколько можно переплатить: ставка в день и потолок 100%

Ставка по потребительскому займу не может превышать 0,8% в день. Есть и второе ограничение, на общую сумму переплаты. С 1 апреля 2026 года по новым займам на срок не больше года проценты, неустойку и плату за услуги перестают начислять, когда их сумма достигает 100% суммы займа. Раньше потолок был 130%. Правило действует для банков, МФО, ломбардов и кредитных кооперативов.

В пресс-релизе Банка России о снижении переплаты есть пример: по займу 10 000 ₽ в МФО вернуть придётся не больше 20 000 ₽. Исключение сделано только для беззалоговых займов до 10 000 ₽ на срок до 15 дней, так что на 50 000 ₽ оно не распространяется. По займам дольше года потолок 100% не действует, там стоимость ограничивает только ПСК.

Условный расчёт ниже сделан по максимальным значениям, которые допускает закон. В реальном договоре займ может стоить дешевле: ставка бывает ниже предельной, а для займа больше 30 000 ₽ на срок до 60 дней предельная ПСК в пересчёте на день и так меньше 0,8%.

Пример: займ 50 000 ₽ при предельных условиях (реальный договор может быть дешевле)
ПоказательПримерКак посчитали
Проценты за 1 день при 0,8%400 ₽50 000 ₽ × 0,8%
Проценты за 30 дней при 0,8% в день12 000 ₽400 ₽ × 30 дней
Займ до 30 дней по предельной ПСК 270,128%около 370 ₽ в день270,128% ÷ 365 × 50 000 ₽, это меньше 0,8% в день
Потолок переплаты по займу до года50 000 ₽100% суммы: проценты, неустойка и услуги вместе
Когда начисления остановятся при 0,8% в деньна 125-й день50 000 ₽ ÷ 400 ₽
Максимум к возврату по займу до года100 000 ₽50 000 ₽ долга + 50 000 ₽ переплаты

Что проверяет МФО до одобрения

Долговая нагрузка (ПДН)

ПДН показывает, какую часть дохода съедают платежи по долгам. Сумму среднемесячных платежей по всем кредитам и займам, включая новый, делят на среднемесячный доход и записывают в процентах с одним знаком после запятой. Кредитор обязан считать ПДН каждый раз, когда решает, выдавать ли займ. Минимальной суммы, ниже которой его можно не считать, в законе нет.

Если ПДН выше 50%, МФО обязана письменно предупредить заёмщика, что ему может быть трудно платить. Банк России к тому же ограничивает долю таких займов. На IV квартал 2026 года действует макропруденциальный лимит: по необеспеченным потребительским кредитам и займам без лимита кредитования заёмщикам с ПДН выше 50% может приходиться не больше 15% выдач. Лимиты для МФО ЦБ тоже ужесточил. Поэтому при высокой нагрузке вероятность отказа растёт, даже если кредитная история хорошая. Как считают ПДН, мы подробно разобрали в статье про ПДН в МФО.

Подтверждение дохода

Для расчёта ПДН кредитору нужен ваш доход. С 1 апреля 2026 года выписку по счёту нельзя использовать как подтверждение дохода, если на счёт приходит что-то кроме зарплаты, пенсии, социальных выплат и платы за аренду жилья. Например, хватит регулярных переводов от знакомых, чтобы выписка не подошла. Самозанятые могут сформировать в приложении «Мой налог» справку о доходах по форме КНД 1122036: она есть в примерном перечне документов Банка России.

Самозапрет

Не раньше чем за 30 календарных дней до подписания договора МФО обязана запросить во всех квалифицированных бюро кредитных историй, установлен ли у вас самозапрет. Если запрет действует и распространяется на такой договор, в займе откажут. Письменное уведомление с причиной отказа должны прислать не позднее конца рабочего дня, следующего за днём решения. Снять самозапрет можно через Госуслуги или в МФЦ. Он перестаёт действовать на следующий день после того, как сведения о снятии появятся в кредитной истории. Кому самозапрет полезен, а кому мешает, мы разобрали в статье о самозапрете на кредиты.

Кредитная история

МФО смотрит, были ли просрочки и сколько у вас открытых кредитов и займов. Отказать кредитор может без объяснения причин. Сведения об отказе передают в бюро кредитных историй. Частые причины отказов собраны в статье «Почему МФО отказывают в займе».

Ваши права после подписания

По закону МФО рассматривает заявку и оценивает кредитоспособность бесплатно (ч. 3 ст. 7 353-ФЗ). Если до выдачи денег просят заплатить за одобрение, оформить обязательную страховку, оплатить курьера или доставку договора, это признак мошенников. Банк России предупреждает: настоящие финансовые организации не берут с заёмщика предоплату.

В течение 14 календарных дней после получения займа его можно вернуть полностью или частично, не предупреждая кредитора заранее. Проценты при этом платят только за дни, когда деньги были у вас. Если вы нашли вариант дешевле или 50 000 ₽ оказались не нужны, этим правом удобно воспользоваться в первые две недели.

Если условия в подписанном договоре отличаются от обещанных на сайте, сохраните документы и напишите в МФО письменную претензию. Если там откажут, можно пожаловаться через интернет-приёмную Банка России.

Чек-лист
Что сделать до заявки на 50 000 ₽
  1. Посчитайте свой ПДНСложите ежемесячные платежи по всем кредитам и займам вместе с новым и разделите на доход. Если получилось больше 50%, рассчитывать на одобрение сложнее.
  2. Выберите срок и проверьте предел ПСКНайдите в таблице строку для своего срока. Сравнивайте ПСК в договоре и итоговую сумму к возврату, а не только ставку в день.
  3. Подготовьте подтверждение доходаВыписка подойдёт, только если на счёт приходят зарплата, пенсия, социальные выплаты или аренда. Самозанятым нужна справка КНД 1122036 из «Моего налога».
  4. Проверьте кредитную историюВ каждом бюро, где хранится ваша история, отчёт можно бесплатно получить дважды в год. Если нашли ошибку, оспорьте её в бюро до подачи заявки.
  5. Снимите самозапрет заранее, если он естьПодайте заявление через Госуслуги или МФЦ. Самозапрет перестанет действовать на следующий день после того, как сведения попадут в кредитную историю.
  6. Проверьте МФО в реестре Банка РоссииНайдите компанию по ИНН или ОГРН в государственном реестре МФО на cbr.ru. Если её там нет, это не легальный кредитор.
  • Ничего не платите до получения денегПредоплата, комиссия за одобрение, платная страховка или курьер до выдачи займа — признаки мошенников.

Главное

  • 50 000 ₽ и больше выдают 151 из 337 МФО в каталоге zaim.com, и у половины из тех, кто указывает срок в днях, максимум — 30 дней.
  • Предельная ПСК для 50 000 ₽ в IV квартале 2026 года зависит от срока: 270,128% до 30 дней, 292% на 61–180 дней, 114,437% на срок больше года.
  • Ставка не может быть выше 0,8% в день. По займам до года проценты, неустойка и услуги вместе не превысят сумму займа.
  • МФО обязана рассчитать ПДН и проверить самозапрет. При ПДН выше 50% она письменно предупреждает о риске, а отказать может без объяснения причин.
  • С 1 апреля 2026 года выписка со сторонними переводами на счёт не подходит для подтверждения дохода.
  • В первые 14 дней займ можно вернуть без предупреждения и заплатить проценты только за фактический срок. Предоплата до выдачи — признак мошенников.

Вопросы о займе на 50 000 ₽

Дадут ли 50 000 ₽ впервые?

Гарантии нет: решение МФО принимает после проверки дохода, ПДН и кредитной истории. У многих компаний для новых клиентов отдельные условия, и максимальная сумма для первого займа бывает меньше. Смотрите условия для первого займа в карточке МФО. Каждый отказ попадает в бюро кредитных историй, поэтому лучше выбрать несколько подходящих предложений, чем отправлять заявки во все МФО подряд.

Можно ли вернуть займ раньше срока?

Да, и после первых 14 дней тоже. По закону о досрочном возврате нужно предупредить кредитора за 30 календарных дней, но договор может установить срок короче. Посмотрите, что написано в вашем. Проценты начисляют только до дня, когда вы фактически вернули деньги, поэтому сумма полного погашения зависит от даты платежа. После вашего уведомления кредитор в течение 5 календарных дней должен посчитать и сообщить сумму долга и процентов.

Займ на 50 000 ₽: на какой срок дают, сколько переплата и что проверяет МФО
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв