Займ под залог ПТС: сколько стоит, можно ли ездить на машине и что будет при просрочке

Коротко: Займ под залог ПТС в МФО обходится дороже банковского кредита с залогом авто. Средняя ПСК в IV квартале 2026 года у МФО составляет 86,901% годовых, у банков 23,975%. Ездить на машине можно, а продать её без согласия кредитора нельзя. При просрочке машину забирают по решению суда или по исполнительной надписи нотариуса, если такой порядок прописан в договоре.
Содержание
  1. Коротко: сколько стоит займ под ПТС и что будет с машиной
  2. Сколько стоит займ под залог: как Банк России ограничивает ПСК
  3. Пример: 200 000 ₽ на год в МФО и в банке
  4. Можно ли ездить на машине и продать её
  5. Где регистрируют залог и как проверить машину
  6. Что будет при просрочке: неустойка, суд и исполнительная надпись
  7. Договор «с обратным выкупом» вместо займа
  8. Что проверить в договоре до подписи
  9. Вопросы и ответы

Коротко: сколько стоит займ под ПТС и что будет с машиной

Разница в цене между МФО и банком тут большая. Банк России каждый квартал публикует среднерыночную ПСК, и на IV квартал 2026 года по займам МФО с залогом она равна 86,901% годовых. Банк по кредиту под залог машины в среднем берёт 23,975%, то есть почти вчетверо меньше. Есть ещё предельные значения: дороже них договор заключить нельзя.

Машина при таком займе остаётся у владельца, и ездить на ней можно, если договор этого не запрещает, а вот продать, подарить или переоформить автомобиль без согласия кредитора нельзя. Сведения о залоге вносят в открытый реестр нотариата. Их увидит любой покупатель.

Если перестать платить, кредитор начислит неустойку и может обратить взыскание на машину. Для этого нужно решение суда. Без суда можно обойтись только по исполнительной надписи нотариуса, и только если такой порядок прописан в договоре. Ниже разбираем цены, права владельца машины и пункты договора, которые стоит проверить до подписи.
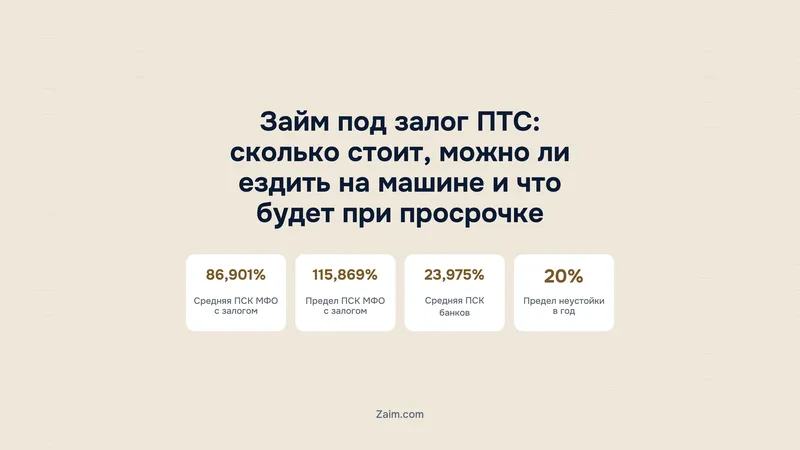
Сколько стоят займы и кредиты с залогом в IV квартале 2026 года
Полная стоимость кредита (ПСК), % годовых
86,901%средняя ПСК займов МФО с залогом
115,869%предельная ПСК таких займов в МФО
23,975%средняя ПСК кредитов банков с залогом авто
Источник: Банк России, среднерыночные значения ПСК, опубликовано 14.08.2026

Сколько стоит займ под залог: как Банк России ограничивает ПСК

Банк России каждый квартал рассчитывает среднерыночную полную стоимость кредита отдельно для каждой категории. У МФО займы с залогом выделены в отдельную строку, в неё попадают и займы под автомобиль (POS-займы и займы под ипотеку туда не входят). У банков своя категория: кредиты на любые цели с залогом автотранспортного средства.

Предел задаёт часть 11 статьи 6 закона 353-ФЗ. ПСК не может превышать меньшую из двух величин: 292% годовых или среднерыночное значение категории, увеличенное на треть. Для займов МФО с залогом это 115,869%, для банковских кредитов с залогом машины 31,967%. Оба значения ниже 292%, поэтому действуют именно они.

В ПСК входят проценты и платежи, без которых займ не выдадут, например обязательная страховка. Поэтому предложения удобнее сравнивать по ПСК, чем по ставке из рекламы.

Есть и второе ограничение. С 1 апреля 2026 года переплата по займам и кредитам на срок до года не может быть больше 100% суммы долга. Когда проценты, неустойка и прочие платежи доходят до этой суммы, кредитор прекращает начисления.

Пример: 200 000 ₽ на год в МФО и в банке

Допустим, владелец машины берёт 200 000 ₽ на 12 месяцев и гасит долг равными ежемесячными платежами. Для простоты ставка в договоре равна ПСК, других платежей нет. Тогда ставка за месяц равна ПСК, делённой на 12, а платёж считается как обычный аннуитет.

Пример: 200 000 ₽ на 12 месяцев равными платежами, ставка равна ПСК (суммы округлены)
ВариантПСК, % годовыхПлатёж в месяцВернуть всегоПереплата
Банк, средняя ПСК23,975%≈18 900 ₽≈226 900 ₽≈26 900 ₽
Банк, предельная ПСК31,967%≈19 700 ₽≈236 300 ₽≈36 300 ₽
МФО, средняя ПСК86,901%≈25 500 ₽≈306 100 ₽≈106 100 ₽
МФО, предельная ПСК115,869%≈28 900 ₽≈346 300 ₽≈146 300 ₽

Пример показывает разницу на одной и той же сумме. При средней ПСК МФО переплата составит около 106 100 ₽, при средней ПСК банка около 26 900 ₽, то есть примерно на 79 000 ₽ меньше. Даже банковский кредит по предельной ПСК обойдётся дешевле займа в МФО по средней.

Предположим, займ взят по предельной ПСК МФО. Переплата около 146 300 ₽ меньше лимита в 100% от суммы, то есть 200 000 ₽. Если платить по графику, реальную цену займа на год определяет ПСК. Лимит переплаты начинает работать при просрочке, когда к процентам прибавляется неустойка.

Ломбард, МФО или банк: кто и как держит залог
Где остаётся машина и сколько стоят деньги
Дешевле
Банк: кредит с залогом авто
  • Средняя ПСК 23,975%, предельная 31,967% годовых
  • Машина остаётся у владельца
  • Залог вносят в реестр уведомлений нотариата
  • Строже смотрят на доход и кредитную историю
МФО: займ под залог ПТС
  • Средняя ПСК 86,901%, предельная 115,869% годовых
  • Машина остаётся у владельца, ездить можно
  • Залог вносят в тот же реестр уведомлений
  • Компания должна быть в реестре Банка России
Машину забирают
Ломбард: залог машины
  • Ломбард обязан хранить заложенную вещь у себя
  • Пользоваться машиной ломбард не вправе, владелец на ней тоже не ездит
  • Займ «под ПТС», когда машина остаётся у владельца, легальный ломбард не выдаёт
Итог: Если машина нужна каждый день, ломбард не подойдёт. Из МФО и банка заметно дешевле банк.
Источник: Банк России; ГК РФ, ст. 346; 196-ФЗ «О ломбардах», ст. 2
По шагам
Как взять займ под ПТС и не потерять машину
  1. Сравните ПСК с предельнойДля договоров IV квартала 2026 года предел у МФО 115,869%, у банков 31,967%. ПСК указана в рамке в правом верхнем углу первой страницы договора.
  2. Проверьте компанию в реестре Банка РоссииМФО ищите в реестре микрофинансовых организаций, ломбард в реестре ломбардов. Если компании там нет, займ лучше не брать.
  3. Убедитесь, что подписываете займ и залогДокумент должен называться договором займа, залог прописывают в нём или в отдельном договоре залога. Договор купли-продажи вместо них не подписывайте.
  4. Через несколько дней найдите машину на reestr-zalogov.ruПоиск по VIN должен показать уведомление о залоге, в котором залогодержателем указан ваш кредитор.
  5. Если доход упал, попросите кредитные каникулыЕсли доход снизился больше чем на 30%, а сумма займа не больше 450 000 ₽, можно получить до 6 месяцев каникул. На это время взыскание на залог не обращают.
  • Не подписывайте договор «с правом обратного выкупа»По такому договору машина сразу переходит к другому владельцу. Финансовая культура советует от таких документов отказываться.

Можно ли ездить на машине и продать её

Пункт 1 статьи 346 ГК РФ разрешает владельцу, у которого остаётся заложенное имущество, пользоваться им по назначению, если договор не устанавливает иное. При займе под ПТС в МФО или банке машина остаётся у вас: на ней можно ездить на работу, возить детей, отдавать её в сервис. Договор иногда добавляет условия, например запрещает выезд за границу или требует оформить КАСКО. Поэтому раздел об обязанностях залогодателя стоит прочитать целиком.

Продать, подарить или обменять машину без согласия кредитора нельзя (п. 2 ст. 346 ГК РФ). Если запись о залоге есть в реестре, а владелец всё равно продаст машину, залог перейдёт к покупателю вместе с ней. Кредитор в этом случае вправе потребовать досрочно вернуть весь долг. Продать машину законно можно двумя способами: получить письменное согласие кредитора или сначала погасить займ. Часто делают так: покупатель переводит часть денег кредитору, тот снимает залог, а остаток получает продавец.

Где регистрируют залог и как проверить машину

«Залог ПТС» — разговорное название. По закону заложен сам автомобиль, а паспорт транспортного средства только документ на него. После перехода на электронные ПТС у многих машин бумажного паспорта нет совсем. Поэтому залог учитывают в реестре уведомлений о залоге движимого имущества, который ведёт нотариат (п. 4 ст. 339.1 ГК РФ).

Реестр открыт для всех на сайте reestr-zalogov.ru. Поиск по VIN покажет, есть ли у машины действующий залог и кто залогодержатель. Заёмщику стоит убедиться, что запись появилась и в ней указан именно его кредитор. Покупателю подержанного автомобиля проверку нужно сделать до передачи денег: машину с чужим залогом могут продать в счёт долга прежнего владельца.

Когда займ погашен, кредитор должен направить нотариусу уведомление об исключении сведений о залоге. Если запись не исчезла и после закрытия долга, напишите кредитору и приложите справку о полном погашении.

Что будет при просрочке: неустойка, суд и исполнительная надпись

Первым начинает расти долг. Часть 21 статьи 5 закона 353-ФЗ ограничивает неустойку 20% годовых от просроченной суммы, если за время просрочки продолжают начисляться проценты. Если проценты за это время не начисляются, неустойка не может быть больше 0,1% от просроченной суммы за каждый день. Для займов на срок до года действует и общий потолок: проценты, неустойка и платежи вместе не превысят 100% суммы займа.

Машину кредитор может получить только через обращение взыскания. По общему правилу это делается по решению суда (п. 1 ст. 349 ГК РФ). Второй способ обойтись без суда — исполнительная надпись нотариуса (п. 6 ст. 349 ГК РФ), и он доступен, только если договор его предусматривает. Дальше в обоих случаях действует судебный пристав. Машину продают на торгах, из выручки гасят долг, а то, что останется, возвращают владельцу. Забрать автомобиль со стоянки самостоятельно кредитор не вправе.

Небольшие долги закон защищает отдельно. По п. 2 ст. 348 ГК РФ обратить взыскание на машину нельзя, если долг меньше 5% её стоимости, а просрочка короче трёх месяцев. Это правило не спасёт, если платежи по графику срывали больше трёх раз за последние 12 месяцев.

Если денег на платёж не хватает из-за того, что упал доход, обратитесь к кредитору до первой просрочки. По закону о кредитных каникулах платежи можно приостановить на срок до 6 месяцев. Для этого доход за два месяца должен снизиться больше чем на 30%, а сумма займа быть не больше 450 000 ₽. На время каникул неустойку не начисляют, а взыскание на залог не обращают. МФО обязаны давать каникулы наравне с банками, ответ приходит в течение 5 рабочих дней.

Договор «с обратным выкупом» вместо займа

Финансовая культура Банка России предупреждает о такой схеме: владельцу машины вместо договора займа дают подписать договор купли-продажи автомобиля «с правом обратного выкупа». По документам машина уже продана, и получить её обратно можно только на условиях, которые придумала сама компания. Предельная ПСК, лимит неустойки и потолок переплаты установлены для договоров займа. Чтобы применить их к купле-продаже, придётся доказывать в суде, что на самом деле это был займ.

Признаки этой схемы: в названии документа нет слова «займ», вместо графика платежей указан «срок выкупа», а цена выкупа выше суммы, которую вы получили на руки. Финкультура советует такие документы не подписывать.

Что проверить в договоре до подписи

  • Компания есть в реестре Банка России. Как найти МФО в реестре и чем МКК отличается от МФК, рассказываем в статье о статусах МФО и проверке в реестре ЦБ.
  • Документ называется договором потребительского займа (кредита), а залог прописан в нём самом или в отдельном договоре залога.
  • ПСК указана в рамке в правом верхнем углу первой страницы и не превышает предельного значения на текущий квартал.
  • Есть график платежей с суммами и датами.
  • Описан порядок обращения взыскания: только через суд или ещё и по исполнительной надписи нотариуса.
  • Ограничения по пользованию машиной, например выезд за границу, КАСКО или передача руля другим людям, перечислены прямо в договоре.
  • От вас не требуют отдать запасной ключ или подписать незаполненный договор купли-продажи.

В течение 14 календарных дней после получения денег займ можно вернуть полностью или частично, не предупреждая кредитора, и заплатить проценты только за фактический срок (ч. 2 ст. 11 353-ФЗ). Позже вернуть долг досрочно тоже можно. Для этого кредитора уведомляют за 30 дней, если договор не устанавливает более короткий срок.

Тем, у кого есть депозит, стоит сравнить займ с кредитом под залог вклада. Условия разных компаний, которые выдают деньги под машину, собраны в разделе займов под залог авто.

Ломбард не вправе пользоваться и распоряжаться заложенными и сданными на хранение вещами.

Федеральный закон № 196-ФЗ «О ломбардах», часть 5 статьи 2

Главное

  • В IV квартале 2026 года средняя ПСК займа под залог в МФО составляет 86,901% годовых, кредита в банке с залогом авто 23,975%.
  • ПСК в договоре не может превышать предел: 115,869% для МФО и 31,967% для банков. По займам на срок до года переплата ограничена 100% суммы.
  • На заложенной машине можно ездить, а продать её без согласия кредитора нельзя.
  • Залог видно в реестре reestr-zalogov.ru: машину проверяют по VIN.
  • Неустойка ограничена 20% годовых. Без суда машину могут забрать только по исполнительной надписи нотариуса, если такой порядок есть в договоре.
  • Договор купли-продажи «с правом обратного выкупа» займом не является, подписывать его не стоит.

Вопросы и ответы

Можно ли ездить на машине, если она в залоге?

Да. По п. 1 ст. 346 ГК РФ владелец, у которого осталась заложенная машина, пользуется ею по назначению, если договор не устанавливает иное. Ограничения, например запрет на выезд за границу, ищите в договоре залога. Ломбард здесь исключение: он обязан держать машину у себя.

Сколько процентов по займу под ПТС разрешено?

Для договоров IV квартала 2026 года предельная ПСК займов МФО с залогом составляет 115,869% годовых, кредитов банков с залогом автомобиля 31,967%. Предел равен среднерыночному значению плюс треть и не может быть выше 292%. По займам на срок до года общая переплата не может превышать 100% суммы.

Как проверить, что машина не в залоге?

Введите VIN на сайте реестра уведомлений о залоге движимого имущества reestr-zalogov.ru. Если машина в залоге, в результатах будет уведомление с данными залогодержателя. Проверьте это до того, как отдадите деньги продавцу.

Могут ли забрать машину без суда?

Только по исполнительной надписи нотариуса и только если договор предусматривает внесудебный порядок (п. 1 и 6 ст. 349 ГК РФ). Во всех остальных случаях кредитор обращается в суд. Забрать машину сам кредитор не вправе, изъятием занимается судебный пристав.

Можно ли продать машину, если ПТС в залоге?

Продать такую машину можно только с согласия кредитора (п. 2 ст. 346 ГК РФ) или после того, как долг погашен. На практике сделку, как правило, проводят в один день: покупатель переводит часть суммы прямо кредитору, тот снимает залог, а остаток получает продавец. Обычно это оформляют в офисе банка, обе стороны приходят туда с документами на машину. Если продать автомобиль без согласия кредитора, он вправе потребовать досрочно вернуть весь долг.

Чем займ под ПТС в ломбарде отличается от МФО?

Ломбард по закону обязан хранить заложенную вещь у себя и не вправе ею пользоваться, поэтому машина стоит у него на стоянке, а до работы вам, как правило, придётся добираться другим способом. Банк России указывает, что легальные ломбарды не выдают займы под ПТС, если машина остаётся у владельца. В МФО всё устроено иначе: на практике вы продолжаете ездить на своей машине, а залог регистрируют в реестре.

Займ под залог ПТС: сколько стоит, можно ли ездить на машине и что будет при просрочке
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв