 31
 Время чтения: 7 мин
Какой налоговый режим выбрать ИП
ИП на упрощённой системе налогообложения (УСН) платит 6% с доходов или 15% с разницы между доходами и расходами. ИП без работников может применять налог на профессиональный доход (НПД, режим самозанятых): 4% с оплат от граждан и 6% с оплат от компаний и ИП. Ставки даны по данным ФНС на 21.09.2026. Когда деньги вложены в оборот, а срок платежа близко, условия можно сравнить в разделе займы для индивидуальных предпринимателей.
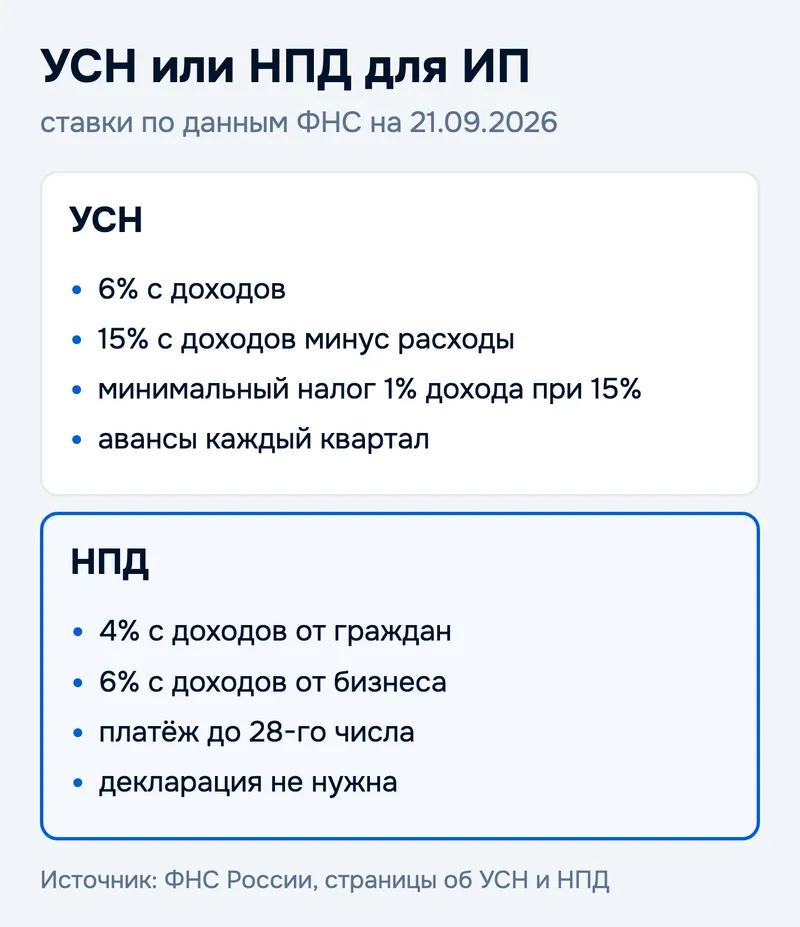
На УСН при ставке 15% действует минимальный налог, 1% от дохода. Авансы на УСН платят каждый квартал. На НПД налог платят до 28-го числа следующего месяца, декларацию не сдают.
Между двумя ставками УСН выбор упирается в долю расходов. Если расходов мало, база при 15% почти равна выручке, и 6% выходит дешевле. Если расходы забирают большую часть выручки, 15% с разницы может дать меньший налог.
Перед выбором сложите расходы за прошлый год, которые подтверждаются документами. С этой суммой сравнивать две ставки УСН честнее.
Ставки налога ИП на УСН: 6% или 15%
Базовая ставка УСН с доходов составляет 6%, с доходов минус расходы 15%. Регионы вправе менять ставки: с доходов снижать до 1%, с разницы устанавливать от 5% до 15%. Так написано на странице ФНС об УСН.
База считается по-разному. При 6% налог берут со всей выручки, и расходы на него не влияют. При 15% налог берут с доходов за вычетом расходов.
- Ставку для своего региона проверьте в местном законе: базовые 6% и 15% действуют, если регион не установил свою. Закон можно найти на сайте ФНС или узнать в инспекции.
При 15% у налога есть нижняя граница. Минимальный налог равен 1% от дохода: если по формуле вышло меньше, платят минимальный. При доходе 1 200 000 ₽ это 12 000 ₽.
Пример расчёта налога ИП на УСН при доходе 1 200 000 ₽
ИП без работников с доходом 1 200 000 ₽ и расходами 700 000 ₽ заплатит на УСН 6% налог 5 610 ₽, а на УСН 15% — 65 041,50 ₽. Разница больше чем в десять раз. Это наш расчёт по ставкам ФНС и взносам за 2026 год, итог за год.
Считаем по шагам. Взносы за себя складываются из фиксированной части и 1% с дохода сверх 300 000 ₽, здесь это 1% от 900 000 ₽. На 6% налог с выручки равен 72 000 ₽, и взносы уменьшают его (ст. 346.21 НК РФ). На 15% база равна 500 000 ₽: из неё вычитают взносы и умножают остаток на 15%.
Минимальный налог здесь не применяется. Он равен 12 000 ₽ и меньше налога по формуле, а платят большую из двух сумм.
На своих цифрах порядок тот же: доход и расходы за год, минус взносы, умножить на ставку. В этом примере расходы 700 000 ₽ не делают ставку 15% выгодной. Где проходит граница, зависит от взносов и доли расходов, поэтому подставьте свои значения. Как именно взносы учитываются при 15%, сверьте с Налоговым кодексом или в инспекции.
Фиксированные взносы ИП за себя в 2026 году
Фиксированные взносы ИП за 2026 год составляют 57 390 ₽: 45 974 ₽ на пенсионное страхование и 11 416 ₽ на ОМС (обязательное медицинское страхование). Сверх этого платят 1% с дохода больше 300 000 ₽. Фиксированную часть вносят до 28.12.2026, процент до 01.07.2027.
На УСН взносы уменьшают налог при ставке 6% или базу при ставке 15%, как в примере выше. У процента с превышения есть потолок: по данным Контура и Regberry, это 321 818 ₽.
- У взносов два срока: фиксированная часть до 28.12.2026, процент с дохода сверх 300 000 ₽ до 01.07.2027.
Перед крупным платежом сложите обязательные суммы за год: налог, фиксированные взносы и процент с превышения. Так видно, сколько денег держать на счёте к каждой дате.
Налог ИП на НПД: ставки и сроки уплаты
ИП без работников вправе применять НПД: 4% с доходов от граждан и 6% с доходов от ИП и компаний. Налоговый период равен месяцу. Заплатить налог нужно до 28-го числа следующего месяца, декларацию не сдают. Данные ФНС на 21.09.2026.
Ставка зависит от того, кто вам платит. С оплаты от гражданина налог 4%, от компании или ИП 6%. Если среди клиентов есть и те и другие, каждую сумму облагают по своей ставке.
Пример на цифрах: за месяц пришло 50 000 ₽ от граждан и 30 000 ₽ от организаций. С первой суммы налог составит 2 000 ₽, со второй 1 800 ₽. Оба платежа нужно внести до 28-го числа следующего месяца.
Перед переходом откройте страницу ФНС о НПД: там перечислены условия режима и лимит дохода.
Сроки уплаты налога ИП на УСН
Авансы по УСН платят не позднее 28 дней после окончания квартала. Декларацию за год ИП подаёт до 25 апреля, а налог за год доплачивает до 28 апреля. Сроки взяты со страницы ФНС об УСН.
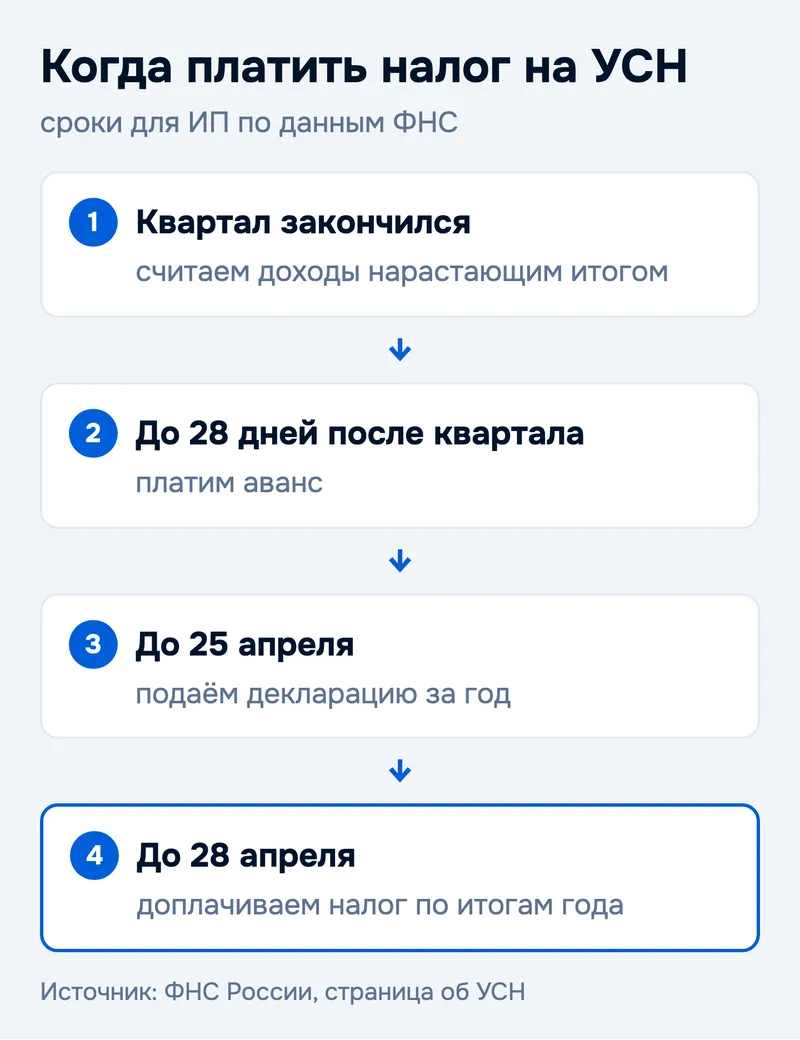
Схема идёт по шагам. Квартал закончился, и доходы считают нарастающим итогом. Через 28 дней наступает срок аванса. По итогам года сначала подают декларацию, до 25 апреля, потом доплачивают налог, до 28 апреля.
Допустим, декларацию подали в последний день, 25 апреля, а денег на налог ещё нет. До платежа остаётся три дня. Даты лучше заранее завести в календарь: четыре платежа за год, а не только апрельский.
Перед каждым авансом сверьте доход нарастающим итогом с прошлым платежом. Так не будет ни переплаты, ни недоимки (долга перед налоговой).
НДС для ИП на УСН
ИП на УСН освобождён от НДС, если доходы за прошлый год не превысили 20 млн ₽: это порог 2026 года. С 2027 года порог снизится до 15 млн ₽, с 2028 года до 10 млн ₽. Освобождение действует автоматически, заявление подавать не нужно.
ИП из примера с доходом 1 200 000 ₽ далеко до порога, НДС у него не возникает. Что проверить: выручку прошлого года против порога следующего года, пока новый порог не вступил в силу.
Если порог превышен, ИП на УСН выбирает общие ставки НДС 22%, 10% или 0% либо специальные 5%, 7% или 0% без вычетов. Выбор ставки заранее обсудите с бухгалтером.
Частые вопросы о налоге ИП
Сколько налогов платит ИП в год? Зависит от режима. На УСН это налог 6% или 15% и взносы за себя, на НПД налог 4% или 6% с каждой оплаты. Точный итог даёт расчёт на ваших доходах и расходах.
Какой налог выгоднее ИП: 6% или 15%? Решает доля расходов. В нашем примере с расходами 700 000 ₽ при доходе 1 200 000 ₽ ставка 6% дешевле больше чем в десять раз.
Платит ли ИП взносы, если нет дохода? Фиксированная часть за 2026 год задана суммой, а 1% добавляется только с дохода сверх 300 000 ₽. Как быть в год без дохода, уточните в налоговой.
Может ли ИП без работников быть самозанятым? Да, ИП без работников вправе применять НПД со ставками 4% и 6%.
До какого числа ИП платит налог на УСН? Авансы платят не позднее 28 дней после квартала, налог за год до 28 апреля. Декларацию подают до 25 апреля.
Нужно ли ИП на УСН платить НДС? Нет, пока доходы за прошлый год не больше 20 млн ₽ (порог 2026 года). Освобождение действует автоматически.
Коротко о налоге ИП
- Между 6% и 15% на УСН выбирают по доле расходов: при малых расходах выгоднее 6%, при больших стоит посчитать 15%.
- При 15% действует минимальный налог, 1% от дохода.
- НПД для ИП без работников: 4% и 6%, платёж до 28-го числа следующего месяца.
- Сроки УСН: аванс не позднее 28 дней после квартала, декларация до 25 апреля, налог за год до 28 апреля.
- Порог НДС на УСН снижается: 20 млн ₽ в 2026 году, 15 млн ₽ с 2027-го, 10 млн ₽ с 2028-го.
Когда налоговый платёж совпал с закупкой или ремонтом и свободных денег не хватает, сравните условия в разделе займов для бизнеса или в общем каталоге займов онлайн.
Источники: ФНС России, страницы об УСН, НПД и НДС на УСН (nalog.gov.ru); ст. 346.21 и ст. 430 НК РФ; Regberry и Контур (пересказ ст. 430); собственный расчёт по данным на 21.09.2026. Факты проверены 21.09.2026.
Оценка и пара слов помогут другим читателям