 38
 Время чтения: 8 мин
Как купить жильё без ипотеки за свои деньги
Жильё без кредита покупают на деньги из трёх источников: накопления, материнский капитал (728 921,90 ₽ на первого ребёнка по данным СФР) и возврат 13% через налоговый вычет — до 260 000 ₽ по данным ФНС. Если до сделки не хватает небольшой суммы на сопутствующие траты, посмотрите займы онлайн: на саму квартиру занимать не стоит.
Сложите все три источника в один расчёт до разговора с продавцом. Так видно, сколько денег есть сегодня, сколько придёт позже и на какой срок откладывается покупка. Рассрочка от продавца денег не добавляет, она растягивает оплату по времени. Ей посвящён отдельный раздел. Ниже каждый способ разобран на одной квартире за 6 млн ₽.
Во сколько обходится кредит на 4 млн ₽ при ставке 16,1%
Стандартная ипотека сегодня стоит от 16,1% годовых (данные sravni.ru на 24.09.2026), а ключевая ставка Банка России на 11.09.2026 — 14,00%. По нашему расчёту, кредит на 4 000 000 ₽ на 20 лет с равными ежемесячными платежами (аннуитетом) даёт платёж около 56 000 ₽ в месяц.
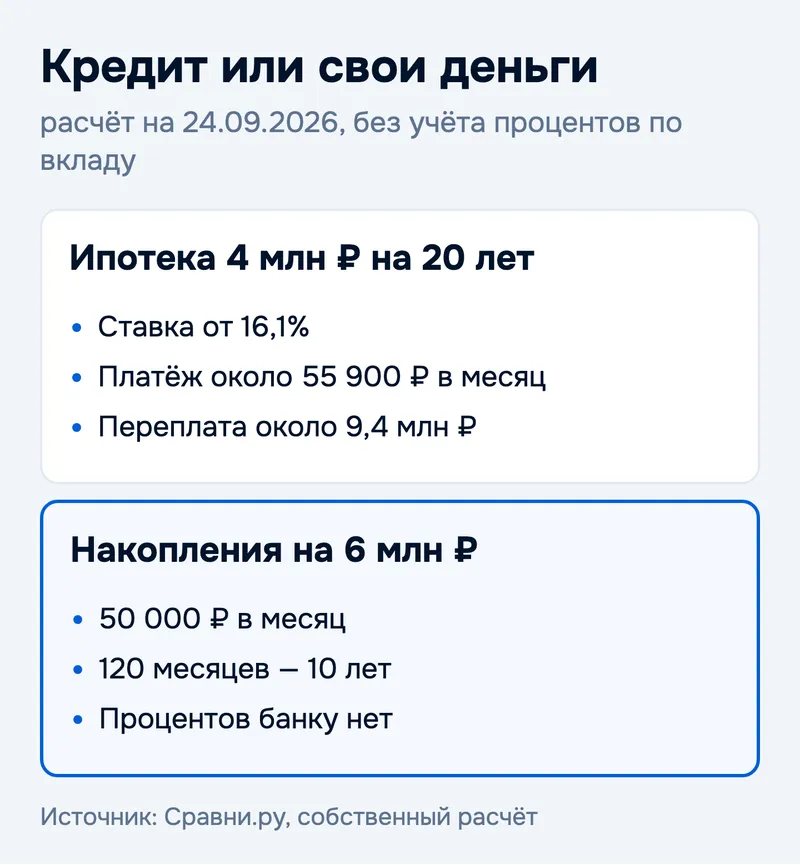
За 20 лет набегает около 13,4 млн ₽, переплата составляет около 9,4 млн ₽. Считали по формуле аннуитета: платёж = S·i/(1−(1+i)^−n). Здесь S — сумма кредита, i — ставка за месяц (16,1% ÷ 12), n — 240 месяцев. В расчёт взята нижняя граница ставки. При более высокой ставке и платёж, и переплата окажутся больше.
Перед выбором способа сравните два числа: платёж по кредиту и сумму, которую вы реально откладываете каждый месяц. Если платёж не помещается в семейный бюджет, кредит не подходит. Льготные программы в этот расчёт не входят, их условия собраны в статье про семейную ипотеку.
Сколько копить на квартиру за 6 млн ₽
При 50 000 ₽ в месяц без учёта процентов на 6 000 000 ₽ уйдёт 120 месяцев — 10 лет. Это наш расчёт на 24.09.2026: 6 000 000 ÷ 50 000. Доход по вкладу в него не входит, поэтому с процентами срок может оказаться короче.
Если копите на вкладе, деньги застрахованы: возмещение — до 1,4 млн ₽ на вкладчика в одном банке (данные АСВ). При взносах по 50 000 ₽ вся сумма помещается в один банк первые 28 месяцев: 1 400 000 ÷ 50 000 = 28. Дальше новые взносы несут в другой банк, чтобы каждая часть оставалась в пределах лимита.
Срок легко пересчитать под свою квартиру. Разделите цену на сумму, которую откладываете каждый месяц, и получите число месяцев. Разделите его на 12 — получатся годы. Если срок выходит длиннее, чем вы готовы ждать, сравните его с платежом по кредиту из предыдущего раздела.
- Следите за суммой на вкладе в каждом банке: когда она подходит к 1,4 млн ₽, открывайте вклад в следующем.
Материнский капитал на покупку квартиры без кредита
На первого ребёнка размер капитала — 728 921,90 ₽, на второго (рождён с 2020 года, права на капитал раньше не было) — 963 243,17 ₽; размеры действуют с 1 февраля 2026 года (СФР). Без кредита направить капитал на жильё можно, когда ребёнку исполнилось три года. Деньги перечисляют в течение 5 рабочих дней со дня решения об удовлетворении заявления.
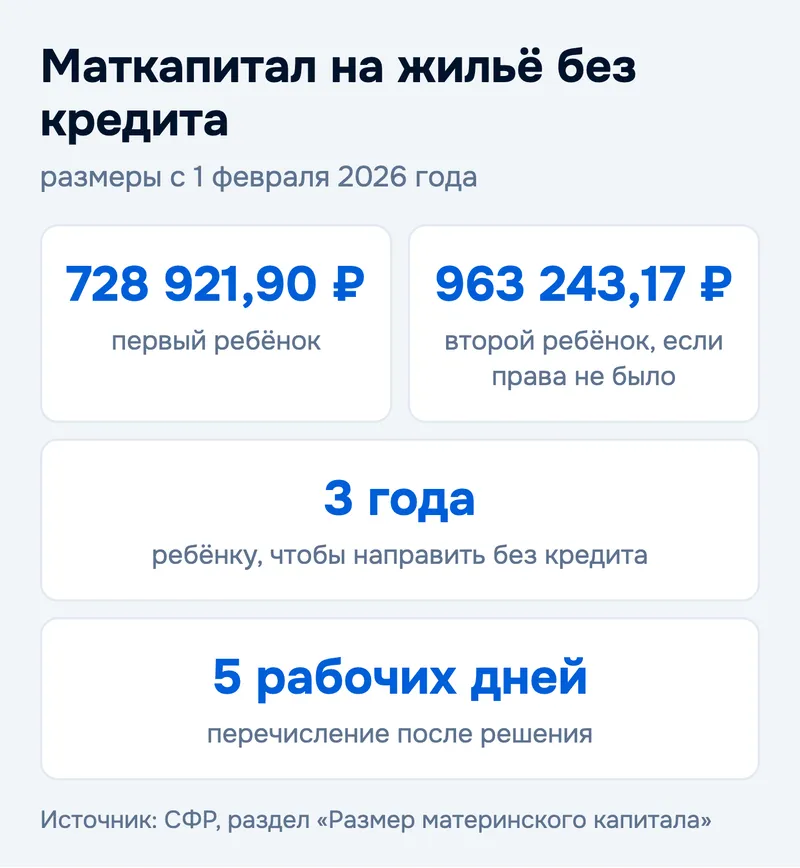
На квартире за 6 000 000 ₽ капитал на первого ребёнка закрывает около 12% цены. Считаем: 728 921,90 ÷ 6 000 000 ≈ 0,121. Остаток — около 5,3 млн ₽ — закрывают накоплениями или другими источниками. Капитал на второго ребёнка в той же квартире закроет примерно шестую часть цены.
Пятидневный срок отсчитывают со дня решения, а не со дня подачи заявления. Когда договариваетесь с продавцом о дате расчёта, оставьте время и на рассмотрение заявления, и на перечисление денег.
- Что проверить до подачи заявления: возраст ребёнка. Пока ему нет трёх лет, направить капитал без кредита на жильё нельзя, а при покупке в ипотеку — можно сразу после рождения.
Налоговый вычет при покупке квартиры: сколько вернут
Расходы на покупку учитываются до 2 000 000 ₽, при ставке 13% вернуть можно не больше 260 000 ₽ (страница ФНС, обновлена 24.09.2026). Кто имеет право на вычет, когда и сколько раз его можно получить, сказано в ст. 220 НК РФ и на странице ФНС. Сверьте свой случай с этими источниками: условия и исключения мы здесь не пересказываем.
Вычет считают с расходов, которые вы понесли на покупку. Поэтому в день сделки этих денег у вас ещё нет. На квартире за 6 млн ₽ полный вычет равен примерно пяти месяцам накоплений по 50 000 ₽. Срок накопления он сокращает ненамного, зато возвращает часть потраченного. Порядок возврата посмотрите на странице ФНС заранее и не включайте эти деньги в сумму, которую отдаёте продавцу.
Рассрочка от продавца: что сказано в Гражданском кодексе
Оплата товара через определённое время после передачи — это продажа в кредит по ст. 488 ГК РФ, а срок платежа задаёт договор. В п. 1 сказано: «оплата товара через определенное время после его передачи покупателю (продажа товара в кредит)».
Отдельно смотрите п. 5 той же статьи: если иное не предусмотрено договором, «с момента передачи товара покупателю и до его оплаты товар, проданный в кредит, признается находящимся в залоге у продавца». Оплата в рассрочку урегулирована отдельно, в ст. 489 ГК РФ. Полный текст статей опубликован в КонсультантПлюс. Как эти нормы применяются к вашей сделке, лучше уточнить у юриста: мы приводим только текст закона.
- Перед подписанием убедитесь, что срок платежа и порядок расчётов прописаны в самом договоре. Делать это нужно до передачи денег, а не после.
Сравнение способов: сумма, срок и что нужно
Таблица сводит четыре способа на одной квартире за 6 млн ₽: сколько денег даёт каждый, когда они появятся и какое условие нужно выполнить.
Таблица не заменяет расчёт под вашу квартиру: подставьте свою цену, свой взнос и свой размер капитала. Способы складываются. Капитал уменьшает сумму, которую нужно накопить самому, вычет возвращает часть расходов после покупки, а рассрочка сдвигает часть оплаты на более поздний срок.
Порядок действий: с чего начать покупку за свои деньги
Начинайте с цены и срока, дальше проверяйте права на выплаты и только потом обсуждайте с продавцом оплату. На встречу вы придёте с готовой суммой и понятным сроком.
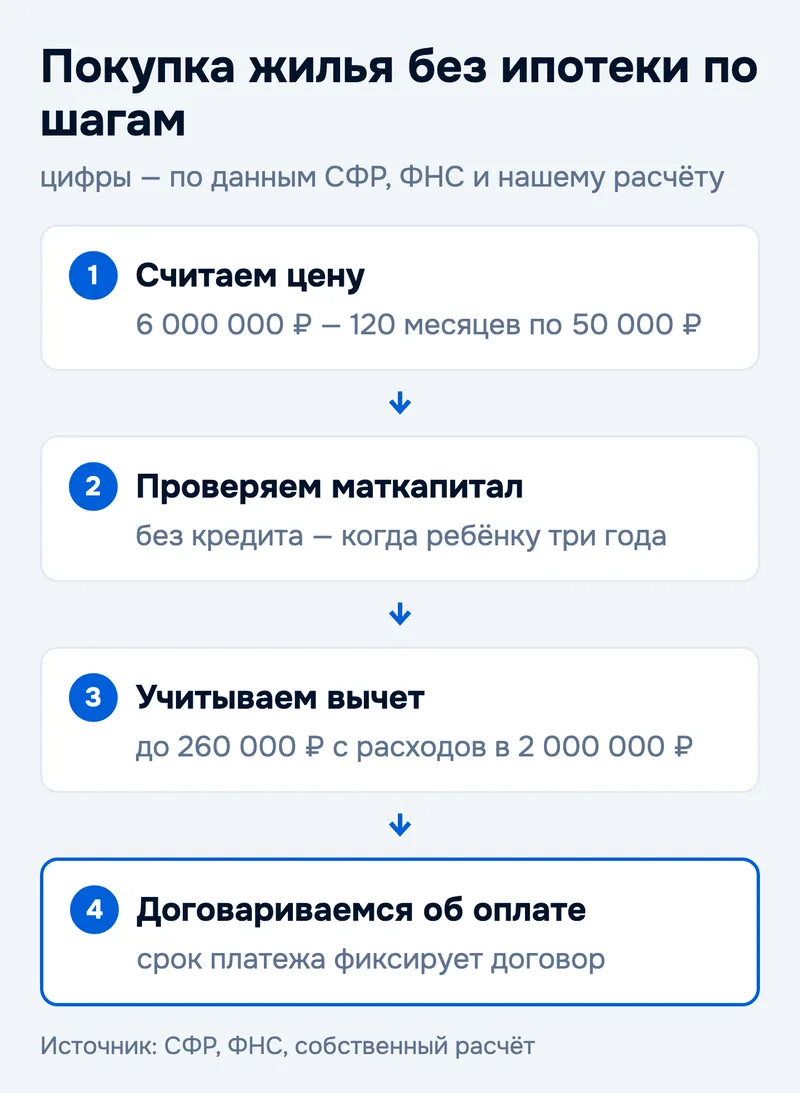
Разделите стоимость квартиры на ежемесячный взнос: так вы получите срок накопления. Затем проверьте возраст ребёнка: без кредита капитал направляют с трёх лет. Вычет учтите как деньги, которые придут после сделки. Срок платежа и порядок расчётов с продавцом зафиксируйте в договоре.
Если после расчёта остаётся сомнение, сравните покупку с арендой и другими вложениями: их разбирает статья про ипотеку, аренду и альтернативные способы инвестиций в недвижимость.
Главное про покупку жилья без ипотеки
- Три источника денег — накопления, материнский капитал и налоговый вычет — считайте вместе, до разговора с продавцом.
- Кредит на 4 млн ₽ на 20 лет под 16,1% обходится в платёж около 56 000 ₽ в месяц.
- Копить 6 млн ₽ по 50 000 ₽ в месяц придётся 10 лет без учёта процентов.
- Вычет приходит после покупки, капитал без кредита — с трёх лет ребёнка.
- Срок платежа при рассрочке фиксирует договор.
О чём ещё спрашивают
Можно ли купить квартиру на материнский капитал без кредита? Да, когда ребёнку исполнилось три года. Деньги перечисляют в течение 5 рабочих дней после решения СФР.
Сколько денег вернут через налоговый вычет при покупке жилья? Не больше 13% от расходов, которые учитываются до 2 000 000 ₽. Право на вычет и порядок его получения смотрите в ст. 220 НК РФ и на странице ФНС.
Сколько лет копить на квартиру за 6 млн ₽? Десять лет, если откладывать 50 000 ₽ в месяц без процентов. Увеличите ежемесячный взнос — срок сократится.
Застрахованы ли накопления на вкладе, пока я коплю на жильё? Да, до 1,4 млн ₽ на вкладчика в одном банке (АСВ). Сумму сверх лимита лучше разместить в другом банке.
Что говорит закон о покупке жилья в рассрочку у продавца? Ст. 488 ГК РФ описывает продажу в кредит — оплату после передачи товара — и оставляет срок платежа на усмотрение договора; оплате в рассрочку посвящена ст. 489 ГК РФ. Полный текст — в КонсультантПлюс.
Если для расходов вокруг сделки нужен небольшой заём, условия компаний удобно сравнить в каталоге МФО.
Что использовали: Банк России (ключевая ставка, 11.09.2026); СФР (размер и порядок использования материнского капитала); ФНС России и ст. 220 НК РФ; ст. 488 ГК РФ (КонсультантПлюс); АСВ; sravni.ru; собственные расчёты. Факты проверены 24.09.2026.
Оценка и пара слов помогут другим читателям