ПДН в МФО: как считают нагрузку на заёмщика и почему отказывают при плохой истории

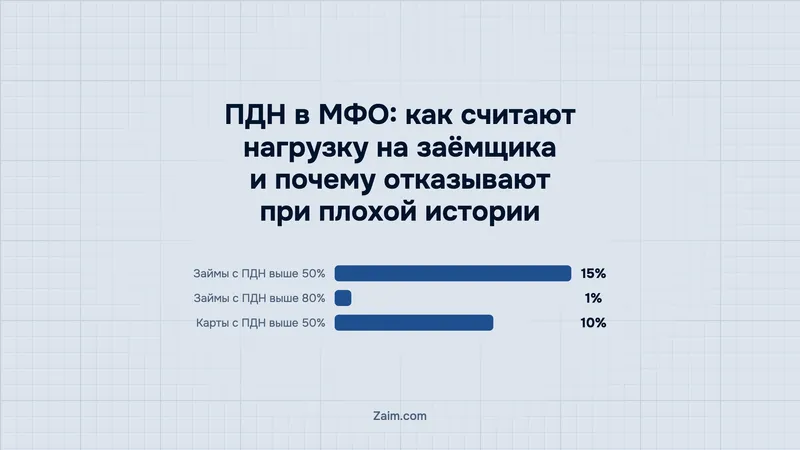
Коротко: МФО решают не только по кредитной истории: с 1 октября 2026 ЦБ ограничивает долю займов МФО с ПДН выше 50% до 15%, выше 80% — до 1%. Ниже — как прикинуть свою нагрузку до заявки и не рассылать анкеты туда, где отказ предсказуем.
Содержание
  1. Что такое ПДН и почему он важен для заявки с плохой историей
  2. Какие лимиты ЦБ на выдачу займов с высоким ПДН действуют для МФО
  3. Как самому прикинуть нагрузку по действующим платежам до заявки
  4. Какой доход МФО берут в расчёт и почему слова заёмщика не работают
  5. Что происходит при ПДН выше 50%: предупреждение и риск отказа
  6. Почему при просрочках не стоит рассылать анкеты во все МФО
  7. Что сделать до подачи заявки, чтобы снизить нагрузку
  8. Какие ограничения на повторные займы ждут заёмщиков с октября 2026
  9. Вопросы и ответы

Что такое ПДН и почему он важен для заявки с плохой историей

ПДН (показатель долговой нагрузки) — доля месячного дохода, которая уходит на платежи по долгам. МФО обязаны его считать. Банк России на IV квартал 2026 (с 1 октября) разрешил им выдавать не более 15% иных потребительских займов с ПДН выше 50% и не более 1% — с ПДН выше 80%. В III квартале было 18% и 3%.

Займа без отказа с плохой КИ не бывает: решение зависит не только от истории, но и от вашей нагрузки. Предложения для такой истории собраны на странице срочных займов с плохой кредитной историей, но займов с любой кредитной историей без отказа не выдаёт никто.
Какие лимиты ЦБ на выдачу займов с высоким ПДН действуют для МФО

Лимитов два набора, и они зависят от вида займа. Для иных потребительских займов МФО действуют доли из ответа выше. Для займов с лимитом кредитования (карты, овердрафт) правила жёстче: 10% при ПДН выше 50% и 0% при ПДН выше 80%, и в III, и в IV квартале. Выходит, что такие займы с ПДН выше 80% МФО выдавать не могут. Лимиты IV квартала действуют с 1 октября 2026 по решению Совета директоров Банка России от 24.07.2026; лимиты III квартала (18% и 3%) — с 1 июля 2026 по решению от 29.04.2026.

Лимиты ЦБ для МФО на IV квартал 2026
доля выдач с высоким ПДН
15%займов МФО с ПДН выше 50%
1%займов МФО с ПДН выше 80%
0%займов с лимитом (карты) при ПДН выше 80%
806действующих МФО в реестре
Источник: Решение Совета директоров Банка России от 24.07.2026; реестр МФО на 20.10.2026

Лимит может задаваться и сочетанием ПДН, срока возврата и суммы займа: так следует из разъяснений Банка России по Указанию № 6993-У. Порога в 60% в решении нет, и называть его ориентиром не стоит.

Как самому прикинуть нагрузку по действующим платежам до заявки

ПДН — это среднемесячные платежи по долгам, делённые на среднемесячный доход. Расчёт регулирует Указание Банка России № 6579-У, основание — статья 5.1 закона № 353-ФЗ «О потребительском кредите (займе)». Точный состав платежей и дохода МФО берёт по этому указанию, а для прикидки хватит простого деления.

Считаем на условном примере (цифры вымышленные). Доход, который можно подтвердить, — 40 000 ₽ в месяц. Платёж по кредиту — 6 000 ₽, рассрочка — 2 500 ₽, действующий займ — 4 000 ₽.

ВариантЧто делим на доход 40 000 ₽Нагрузка
Только действующие долги6 000 + 2 500 + 4 000около трети дохода, ниже 50%
С новым займом, платёж 9 000 ₽действующие платежи + 9 000больше половины дохода, выше 50%
С новым займом, платёж 5 000 ₽действующие платежи + 5 000меньше половины дохода, ниже 50%

Во втором варианте нагрузка выходит за 50%, и заявка попадает в ограниченную долю выдач с высоким ПДН. В третьем нагрузка ниже границы, и это ограничение её не касается.

  • Перед заявкой разделите все платежи по долгам на подтверждённый доход. Если выходит больше половины, уменьшите сумму или выберите срок с меньшим платежом.

Какой доход МФО берут в расчёт и почему слова заёмщика не работают

С 1 января 2026 доход со слов заёмщика при расчёте ПДН не учитывается. Нужно официальное подтверждение либо среднедушевой доход в вашем регионе. Это следует из интервью представителя Банка России о трансформации МФО. С июля 2027 останутся только официальные доходы.

Какой доход учитывает МФО в расчёте ПДН
С 1 января 2026
  • «Со слов» заёмщика не учитывается
  • Нужно официальное подтверждение
  • Либо среднедушевой доход региона
С июля 2027
  • Только официальные доходы
Источник: Банк России, интервью о трансформации МФО

Перед заявкой подготовьте справку о доходах или выписку из личного кабинета налогоплательщика. Без подтверждения МФО возьмёт среднедушевой доход региона. Если он ниже вашего заработка, ПДН выйдет выше реального.

Что происходит при ПДН выше 50%: предупреждение и риск отказа

При ПДН выше 50% заёмщик получает от МФО предупреждение о риске неисполнения обязательств. Порядок и условия смотрите в статье 5.1 закона № 353-ФЗ и в своём договоре.

Доля новых необеспеченных потребительских займов с ПДН выше 50% снизилась до 18% в I квартале 2026 против 24% годом ранее. Это данные обзора финансовой стабильности Банка России по банкам и МФО вместе. Заявка на сумму, после которой ПДН превысит 50%, попадает в узкую квоту выдач.

Почему при просрочках не стоит рассылать анкеты во все МФО

Просрочки и высокая нагрузка — два отдельных повода для отказа, поэтому займа без отказа с просрочками и плохой историей не бывает. Лимит ЦБ задаётся по ПДН (иногда с учётом срока и суммы займа), а просрочки МФО видит в кредитной истории. Рассылка анкет во все компании не убирает ни один из этих поводов.

Если вы ищете займ без отказа с просрочками срочно, начните с расчёта нагрузки. Как займы и заявки отражаются в истории, разобрано в материале про кредитную историю и МФО. Типичные причины отказа собраны в статье о том, почему МФО отказывает в займе.

Выбирать нужно среди действующих организаций. По данным реестра Банка России на 20.10.2026, в нём 806 МФО (25 МФК и 781 МКК), а в листе исключённых за всё время накопилось 9505 записей. Проверьте организацию по реестру до того, как отправлять паспортные данные. На что смотреть у новичков рынка, описано в материале о новых МФО и плохой истории.

Что сделать до подачи заявки, чтобы снизить нагрузку

Подготовку к заявке удобно разбить на четыре шага: посчитать нагрузку, сравнить её с 50%, подтвердить доход и подобрать сумму.

Что сделать до заявки в МФО
четыре шага за один вечер
  1. Сложите платежипо всем займам и кредитам за месяц
  2. Поделите на доходофициально подтверждаемый
  3. Сравните с 50%выше — отказ вероятнее
  4. Снизьте сумму или сроки подайте заявку в проверенную МФО
Источник: Банк России; Указание № 6579-У

Мелкие платежи закройте досрочно или попросите реструктуризацию. Если в примере выше закрыть рассрочку с платежом 2 500 ₽, нагрузка при доходе 40 000 ₽ упадёт с трети дохода до четверти. Заявку подавайте на сумму, при которой общая нагрузка остаётся ниже 50%.

  • Подтверждённый доход нужен до заявки: слова заёмщика МФО не принимают с 1 января 2026.

Какие ограничения на повторные займы ждут заёмщиков с октября 2026

С октября 2026 начинается переходный период. По словам представителя Банка России, МФО не смогут выдать заёмщику больше двух одновременно действующих займов с ПСК свыше 200% годовых. ПСК — полная стоимость займа: сколько он стоит в процентах годовых со всеми платежами. С апреля 2027 вводится «один заём в руки» для займов с ПСК свыше 100% и трёхдневный период охлаждения между ними.

Ограничение касается тех, кто берёт новый займ до закрытия предыдущего. Погасите один из займов заранее, и место в лимите освободится.

Главное в пяти строках

  • ПДН — доля месячного дохода, уходящая на платежи по долгам.
  • Для МФО на IV квартал 2026: выше 50% — до 15% займов, выше 80% — до 1%.
  • Доход со слов с 1 января 2026 не учитывается, нужно подтверждение.
  • Разделите платежи по долгам на подтверждаемый доход до заявки.
  • Выбирайте среди 806 действующих МФО реестра, а не рассылайте анкеты всем.

Вопросы и ответы

Можно ли взять займ без отказа с плохой историей?

Гарантированного одобрения не даёт никто. Решение зависит от истории, дохода и ПДН, а лимиты ЦБ на высокую нагрузку ограничивают выдачи.

Что такое ПДН простыми словами?

Это доля месячного дохода, которую вы отдаёте на платежи по займам и кредитам.

Какой ПДН считается высоким у МФО?

Выше 50% и выше 80%: именно для этих значений ЦБ задал максимальные доли выдач.

Считают ли МФО доход со слов?

Нет, с 1 января 2026 нужно подтверждение или берётся среднедушевой доход региона. С июля 2027 останутся только официальные доходы.

Что делать, если МФО отказывает из-за просрочек?

Снизьте нагрузку: закройте мелкие платежи, уменьшите сумму и подготовьте подтверждение дохода. Рассылать анкеты всем подряд не стоит: просрочки от этого из истории не исчезнут.

Сколько займов можно держать одновременно?

По словам представителя Банка России, с октября 2026 — не больше двух займов с ПСК свыше 200% годовых. С апреля 2027 для займов с ПСК свыше 100% останется один заём и пауза в три дня между ними.

Выбрать организацию среди действующих можно в каталоге микрофинансовых организаций.

Первоисточники: решения Совета директоров Банка России от 29.04.2026 и 24.07.2026; разъяснения Банка России по Указанию № 6993-У; Указание № 6579-У; интервью Банка России «2026 год станет годом серьёзной трансформации МФО»; обзор финансовой стабильности Банка России; реестр МФО Банка России на 20.10.2026. Факты проверены 27.10.2026 по документам на эту дату.

ПДН в МФО: как считают нагрузку на заёмщика и почему отказывают при плохой истории
Максим Юдин
Об авторе
Автор практических руководств для заёмщиков
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв