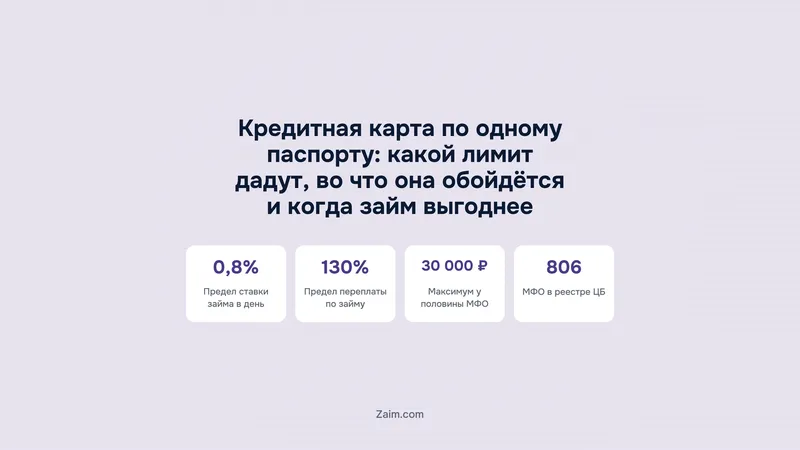
Кредитная карта по одному паспорту: какой лимит дадут, во что она обойдётся и когда займ выгоднее

Коротко: Оформить кредитку только по паспорту можно, но паспорт заменяет лишь справку о доходах: кредитную историю, долговую нагрузку и самозапрет банк всё равно проверяет, поэтому первый лимит обычно небольшой, а отказы частые. Карта почти ничего не стоит, если тратить в льготный период и платить вовремя. Дороже её делают снятие наличных, переводы, платное обслуживание и пропуск минимального платежа. Если банк отказал, а небольшая сумма нужна на пару недель, проще взять займ в МФО из реестра Банка России, заранее посчитав переплату.
Содержание
  1. Можно ли получить кредитку только по паспорту и какой лимит дадут
  2. Что банк проверяет вместо справки о доходах
  3. Почему лимит по паспорту маленький
  4. Почему отказывают даже «по паспорту»
  5. Где переплачивают по кредитке
  6. Расчёт: 30 000 ₽ на кредитке и в МФО
  7. Когда микрозайм честнее кредитки
  8. «Кредитка без проверок» и предоплата за одобрение: как отличить мошенников
  9. Чек-лист перед оформлением кредитной карты по паспорту
  10. Вопросы и ответы

Можно ли получить кредитку только по паспорту и какой лимит дадут

Да, многие банки принимают заявку на кредитную карту без справки о доходах. Хватает паспорта, иногда дополнительно просят СНИЛС или ИНН. Паспорт при этом заменяет только справку, а в остальном банк проверяет заявку как обычно: запрашивает кредитную историю, считает показатель долговой нагрузки (ПДН) и смотрит, не установлен ли у вас самозапрет на кредиты.

Когда доход не подтверждён, банку сложнее понять, какой платёж вы потянете. Поэтому первый лимит по такой карте обычно небольшой, а отказывают чаще, чем по заявкам со справкой. Со временем лимит растёт: банки сами предлагают увеличить его тем, кто несколько месяцев пользуется картой и платит без просрочек.

Если тратить в льготный период и вовремя закрывать долг, карта может не стоить ничего. Переплата появляется на снятии наличных, переводах, платном обслуживании и пропущенном минимальном платеже. Ниже разберём, что банк смотрит вместо справки, на чём кредитка дорожает и в каких случаях займ в МФО обходится понятнее.
Пример: сколько стоят 30 000 ₽ на 30 дней
Условный расчёт: кредитка со ставкой 36,5% годовых вне льготного периода и комиссией за снятие 3% + 300 ₽; займ под 0,8% в день
0 ₽Покупка картой в льготный период
2 100 ₽Снятие наличных с кредитки
7 200 ₽Займ в МФО под 0,8% в день
Источник: Расчёт zaim.com; предельная ставка по займу — ч. 23 ст. 5 закона № 353-ФЗ

Что банк проверяет вместо справки о доходах

Заявку без справки банк оценивает по тем же источникам, что и любую другую. Меняется только то, откуда он узнаёт о вашем доходе.

  • Кредитная история. Банк запрашивает её в бюро кредитных историй (БКИ) и смотрит, есть ли просрочки сейчас и в прошлом, сколько у вас открытых кредитов и карт, часто ли вы подавали заявки в последние недели. Пустая история тоже осложняет решение, потому что банку не на что опереться.
  • Долговая нагрузка. ПДН показывает, какую часть дохода съедают платежи по всем долгам вместе с новой картой. Для кредитки платёж считают от всего лимита, даже если вы ещё ничего не потратили.
  • Доход из других источников. Вместо справки банк может получить сведения из Социального фонда (СФР) или ФНС через Госуслуги, если вы дадите согласие в приложении или на сайте банка. Если зарплата приходит на карту этого же банка, поступления он видит сам.
  • Самозапрет. С 1 марта 2025 года банки и МФО обязаны проверять, не установил ли человек запрет на кредиты через Госуслуги. Пока запрет действует, кредитную карту не выдадут, какие бы документы вы ни принесли.
  • Паспорт и анкета. Банк сверяет, действителен ли паспорт, совпадают ли данные анкеты со сведениями бюро и госбаз, нет ли открытых исполнительных производств у приставов.

Почему лимит по паспорту маленький

ПДН считают как отношение среднемесячных платежей по долгам к среднемесячному доходу. Порядок расчёта задаёт Указание Банка России № 6579-У, и в нём перечислено, какими данными о доходе кредитор вправе пользоваться. Если нет ни справки, ни выписки, ни сведений из СФР и ФНС, банк опирается на менее точные оценки. Доход в расчёте выходит осторожным, а вместе с ним и лимит.

Второе ограничение действует на сам банк. Банк России устанавливает макропруденциальные лимиты и ограничивает долю кредитов и карт, которые можно выдать людям с ПДН выше 50%. Квоту на таких заёмщиков банки расходуют экономно, поэтому при высокой нагрузке скорее снизят лимит или откажут. Если ПДН всё же выше 50%, кредитор по закону обязан предупредить вас о риске не справиться с платежами.

Почему отказывают даже «по паспорту»

Банк вправе не объяснять причину отказа. Обычно она находится в одном из пунктов:

  • текущий кредит уже просрочен, или в истории есть недавние просрочки;
  • высокий ПДН, когда на человеке одновременно висят несколько кредитов и карт;
  • частые заявки за короткий срок, потому что любой запрос банка отражается в кредитной истории;
  • кредитной истории нет совсем, а доход подтвердить нечем;
  • неоплаченные долги у судебных приставов;
  • когда-то оформленный самозапрет, про который заёмщик успел забыть;
  • ошибка в анкете. Откажут и тому, у кого паспорт недействителен: скажем, его не поменяли по возрасту.

Иногда дело в ошибке внутри самой истории. Туда может попасть чужой кредит, а давно закрытый долг порой продолжает числиться открытым. Такие записи бюро исправляет по заявлению заёмщика, и после этого банк видит уже чистую историю.

Кредитка по паспорту или займ в МФО: чем отличаются
Условия МФО — по данным каталога zaim.com: 383 действующие МФО, которые выдают займы людям, срез 21.10.2026
Для покупок
Кредитная карта
  • Покупки в льготный период обходятся без процентов
  • Лимит возобновляется: вернули долг и можно тратить снова
  • Без справки первый лимит обычно небольшой, отказы частые
  • Снятие наличных и переводы часто платные с первого дня
  • Минимальный платёж нужен каждый месяц, пропуск может отменить льготу
На пару недель
Займ в МФО
  • Ставка не выше 0,8% в день, все начисления не больше 130% суммы займа
  • Половина МФО дают не больше 30 000 ₽
  • У 192 из 304 МФО со сроком в днях (63%) предельный срок не больше 30 дней
  • Кредитную историю, ПДН и самозапрет МФО тоже проверяют
  • В реестре Банка России 806 действующих МФО
Итог: Для покупки, которую вы закроете в льготный период, кредитка дешевле. Займ разумен, когда нужна небольшая сумма на короткий срок, а карту не одобрили или с неё пришлось бы снимать наличные.
Источник: Каталог zaim.com, срез 21.10.2026; реестр МФО Банка России; закон № 353-ФЗ
До следующей заявки
Что сделать, чтобы банк одобрил кредитку без справки
  1. Запросите кредитную историюЧерез Госуслуги узнайте, в каких бюро она хранится. В каждом БКИ отчёт бесплатный дважды в год. Ищите просрочки и чужие кредиты, ошибки оспорьте.
  2. Уменьшите текущую нагрузкуПогасите мелкие просрочки и закройте ненужные кредитки: их лимит учитывается в ПДН, даже когда долга по ним нет.
  3. Дайте банку подтвердить доход без справкиРазрешите в приложении банка получить сведения из СФР или ФНС через Госуслуги. Доход станет подтверждённым, и расчёт ПДН будет точнее.
  4. Подайте заявку в своём банкеТам, куда приходит зарплата или где открыт вклад, банк видит поступления сам и меньше рискует.
  5. Не отправляйте заявки во все банки сразуКаждая заявка остаётся в кредитной истории. Серия запросов за пару дней выглядит для банка как острая нехватка денег.
  6. Просите небольшой лимитЧем меньше лимит, тем меньше платёж в расчёте ПДН. После нескольких месяцев без просрочек банк обычно сам предлагает лимит выше.
  • Самозапрет снимайте только осознанноПока он действует, карту не выдадут. Если ставили запрет для защиты от мошенников, решите, стоит ли снимать его ради одной карты.
Источник: Закон № 218-ФЗ «О кредитных историях»; закон № 31-ФЗ о самозапрете на кредиты

Где переплачивают по кредитке

Реклама карты обычно показывает две цифры: лимит и длину льготного периода. Расходы же расписаны в тарифах, которые стоит прочитать до активации.

  • Обслуживание. Платное, бесплатное или бесплатное при условии: например, если тратить в месяц не меньше определённой суммы. Не выполнили условие, и плату спишут из лимита.
  • Снятие наличных и переводы. На них во многих тарифах льготный период не распространяется. Комиссию списывают сразу, а проценты начисляют со дня операции, причём перевод с кредитки на свою же дебетовую карту банк обычно приравнивает к снятию.
  • Начало и границы льготного периода. Отсчёт срока может идти от первой покупки или от даты выписки. Бывает и так, что длинный период действует только на покупки, сделанные в первые дни.
  • Минимальный платёж. Его вносят каждый месяц, в том числе в льготный период. При пропуске многие банки отменяют льготу, начисляют проценты за всё время и неустойку.
  • Платные опции. Страховка, SMS-информирование и подписки подключаются при оформлении и добавляют ежемесячный платёж.

Карты с самым большим льготным периодом сравнивайте по трём вопросам: когда период начинается, какие операции в него входят и что будет при пропуске платежа. Условия конкретных карт собраны на страницах кредитных карт Совкомбанка и кредитных карт Почта Банка.

Общую цену кредита показывает ПСК. Её печатают в рамке в правом верхнем углу первой страницы договора. Предел ПСК установлен законом: она не может превышать среднерыночное значение для такого вида кредита, которое рассчитывает Банк России, больше чем на треть.

Расчёт: 30 000 ₽ на кредитке и в МФО

Пример условный. До зарплаты не хватает 30 000 ₽ на месяц: сломался холодильник, и новый нужен сразу. Вариант первый: кредитная карта с лимитом 30 000 ₽, бесплатным обслуживанием и льготным периодом 100 дней на покупки. Если выйти за льготный период, начнёт действовать ставка 36,5% годовых (в пересчёте на день это 0,1%, то есть 30 ₽ в день на всю сумму). С наличными иначе. За их снятие банк в нашем примере берёт 3% + 300 ₽, а льготный период на такие операции не распространяется. Пропустили минимальный платёж? Тогда льгота пропадёт и для покупок. Вариант второй: займ в МФО на те же 30 000 ₽ под 0,8% в день. Это 240 ₽ в день, и выше закон ставку поднимать не разрешает.

Всё упирается в срок возврата. Поэтому сравним два исхода: долг закрыли через 30 дней или только через 60 (если пропустили платёж).

Пример: переплата за 30 000 ₽ на кредитке и в МФО (условный расчёт)
ВариантВернули через 30 днейВернули через 60 дней, пропустив платёж
Кредитка: покупка в льготный период0 ₽1 800 ₽ процентов + неустойка
Кредитка: снятие наличных1 200 ₽ комиссии + 900 ₽ процентов = 2 100 ₽1 200 ₽ + 1 800 ₽ = 3 000 ₽ + неустойка
Займ в МФО под 0,8% в день7 200 ₽14 400 ₽ процентов + неустойка около 490 ₽
Предел начислений по займу (130% суммы)39 000 ₽39 000 ₽

Из расчёта видно: если покупку по кредитке закрыть в льготный период, проценты платить не придётся, а вот наличные с той же карты, как правило, начинают стоить денег с первого дня. Займ даже на 30 дней выходит дороже обоих вариантов, а с каждым днём просрочки дорожает. Неустойка по нему ограничена 20% годовых, если проценты за просрочку продолжают начисляться. Есть и верхняя планка: по займам на срок до года проценты, неустойки и платные услуги вместе не могут превысить 130% суммы. На практике это значит, что к 30 000 ₽ сверху набежит не больше 39 000 ₽.

Когда микрозайм честнее кредитки

На покупках займ проигрывает кредитке, зато бывает уместнее в трёх ситуациях:

  • банк отказал или одобрил меньше, чем нужно, а деньги нужны на одну-две недели;
  • нужны наличные или перевод: с кредитки пришлось бы платить комиссию и проценты с первого дня, а по займу вся переплата видна в договоре заранее;
  • вы не хотите держать открытый лимит, который подталкивает к новым тратам и учитывается в ПДН при следующих заявках.

Пример: займ 10 000 ₽ на 10 дней под 0,8% в день обойдётся в 800 ₽ переплаты, на 30 дней — в 2 400 ₽. Срок влияет на переплату сильнее всего, поэтому берите ровно столько дней, сколько нужно.

Для крупной суммы на полгода займ обычно не подходит. Мы сравнили условия 383 действующих МФО в каталоге: половина из них дают не больше 30 000 ₽, от 100 000 ₽ выдают 138 МФО (36%), а у 63% МФО со сроком в днях предельный срок не больше 30 дней.

Как проверить МФО в реестре Банка России

Выдавать микрозаймы могут только организации из государственного реестра МФО. На 21 октября 2026 года в нём 806 действующих МФО: 25 микрофинансовых компаний (МФК) и 781 микрокредитная компания (МКК).

  • Сначала зайдите на cbr.ru: в разделе «Микрофинансирование» есть реестр, и организацию в нём можно найти по названию, ИНН или ОГРН.
  • ИНН и полное название из реестра должны совпадать с теми, что указаны в договоре и на сайте, где вы оформляете займ.
  • Посмотрите и на статус. Если организацию исключили из реестра, выдавать займы она не вправе, поэтому нужна только действующая.

Условия организаций из реестра удобно сравнивать в каталоге МФО. Когда нужен займ на определённую сумму и срок, загляните в раздел займов.

«Кредитка без проверок» и предоплата за одобрение: как отличить мошенников

Без проверки легальный банк кредитную карту не выдаст. По закону он должен проверить самозапрет и оценить вашу долговую нагрузку, так что объявление «кредитка без проверок, с любой историей, одобрим всем» обещает то, чего банк сделать не вправе. Есть и другие признаки обмана:

  • до выдачи карты требуют заплатить за «страховку», «оформление» или «проверку»;
  • сообщение приходит с личного аккаунта в мессенджере, а в нём ссылка на сайт, чей адрес отличается от банковского парой букв;
  • просят код из СМС, CVC-код карты или установить приложение «для ускорения одобрения»;
  • не называют банк или называют такой, которого нет в справочнике кредитных организаций на сайте Банка России.

Подавайте заявку только на официальном сайте банка или в его приложении. Как распознать поддельный сайт или приложение до ввода паспорта и данных карты, рассказано в статье о фейковых сайтах и приложениях МФО. Если деньги уже ушли мошенникам, сразу звоните в свой банк и подавайте заявление в полицию.

Чек-лист перед оформлением кредитной карты по паспорту

  • Кредитная история проверена, ошибок и текущих просрочек нет.
  • Вы знаете, стоит ли у вас самозапрет, и сняли его только в том случае, если карта действительно нужна.
  • Банк есть в справочнике кредитных организаций Банка России, заявка подаётся на его официальном сайте или в приложении.
  • В тарифах найдены цена обслуживания, комиссия за снятие и переводы, ставка вне льготного периода и условия его отмены.
  • ПСК в рамке на первой странице договора сравнена с другими предложениями, ненужные платные опции отключены.
  • Вы заранее прикинули, как закрыть долг до конца льготного периода, а дату минимального платежа поставили напоминанием в телефон, чтобы она не затерялась среди других дел.

Главное

  • Паспорт заменяет только справку о доходах: кредитную историю, долговую нагрузку и самозапрет банк проверяет всегда.
  • Без подтверждённого дохода первый лимит обычно небольшой. Шансы повышают сведения о доходе из СФР или ФНС через Госуслуги и заявка в банке, где у вас зарплата или вклад.
  • Покупки, закрытые в льготный период, обходятся без процентов. Снятие наличных, переводы и пропуск минимального платежа делают кредитку платной.
  • Ставка по займу в МФО не выше 0,8% в день, а все начисления ограничены 130% суммы займа. Для небольшой суммы на пару недель это понятный вариант, если банк отказал.
  • Перед займом проверьте МФО в реестре Банка России. Обещания «кредитки без проверок» и просьбы о предоплате за одобрение выдают мошенников.

Вопросы и ответы

Можно ли получить кредитную карту только по паспорту без справки о доходах?

Да, во многих банках заявку примут по одному паспорту. Бывает, что анкета дополнительно спрашивает СНИЛС или ИНН, поэтому, если оформляете с телефона, лучше заранее найти их номера, чтобы не искать документы по ящикам посреди заполнения. Но проверку это не отменяет. Как правило, банк смотрит кредитную историю, считает долговую нагрузку и проверяет, не установлен ли самозапрет. Гарантировать одобрение никто не может, а первый лимит на практике обычно скромный.

Какой лимит дают по кредитной карте без подтверждения дохода?

Единой суммы тут нет. Лимит банк считает по трём показателям: кредитная история, текущие долги и доход, который он подтвердил сам. Если справки о доходе нет, лимит, как правило, получается ниже, чем со справкой. На практике поднять его можно двумя способами. Первый: разрешить банку запросить сведения о доходе из СФР или ФНС через Госуслуги. Обычно для этого хватает согласия в приложении банка, дальше банк получает данные сам, так что ехать в отделение с бумагами не придётся. Второй: несколько месяцев подряд платить без просрочек, чтобы эта история накопилась у самого банка.

Дадут ли кредитную карту по паспорту с плохой кредитной историей?

При текущей просрочке шансов почти нет. Если просрочки были раньше, а сейчас долгов нет, некоторые банки дают небольшой лимит, чаще всего зарплатным клиентам, у которых зарплата приходит на карту этого банка. Сначала запросите бесплатно историю в БКИ. Ошибку, например давно закрытый кредит, который до сих пор числится открытым, можно оспорить.

Почему отказали в кредитной карте, если нужен был только паспорт?

Паспорт избавляет только от справки о доходах, а все остальные проверки банк проводит как обычно. Отказывают, как правило, из-за просрочек, высокой долговой нагрузки, большого числа заявок за короткий срок (типичная история: человек за один вечер разослал анкеты в несколько банков подряд), пустой кредитной истории, долгов у приставов или самозапрета. Объяснять причину банк не обязан, поэтому на практике разумнее всего начать с запроса своей кредитной истории.

Что выгоднее: кредитная карта или микрозайм?

Если покупку получится закрыть в льготный период, выгоднее кредитка, ведь проценты по ней в это время не начисляются. Займ в МФО обходится до 0,8% в день. Зато получить его проще, так что под небольшую сумму на несколько дней он вполне подойдёт. Нужны наличные с кредитки? Тогда перед решением посчитайте переплату в обоих вариантах.

Действует ли льготный период на снятие наличных с кредитки?

Всё зависит от конкретной карты. Во многих тарифах на снятие наличных и переводы льготный период не распространяется, поэтому банк удерживает комиссию и начисляет проценты со дня операции. Как снимать деньги без лишних трат, смотрите в тарифах карты: там эти условия прописаны всегда.

Выдадут ли кредитную карту, если установлен самозапрет на кредиты?

Нет. С 1 марта 2025 года банки и МФО обязаны проверять самозапрет, так что, пока он действует, кредитную карту вам не выдадут. Сначала запрет снимают на Госуслугах, и только потом подают заявку.

Кредитная карта по одному паспорту: какой лимит дадут, во что она обойдётся и когда займ выгоднее
Максим Юдин
Об авторе
Автор практических руководств для заёмщиков
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв