Кредит под залог вклада: когда он выгоднее досрочного снятия денег и микрозайма

Коротко: Кредит под залог вклада выгоден, если деньги нужны до конца срока вклада, а проценты, которые сгорят при досрочном снятии, больше переплаты по кредиту. Вклад продолжает приносить доход, банк только блокирует его до погашения долга. Микрозайм при живых сбережениях обычно самый дорогой вариант: у 85% МФО, указавших дневную ставку, она доходит до 0,8% в день.
Содержание
  1. Когда кредит под залог вклада выгоднее
  2. Как устроен кредит под залог вклада
  3. Считаем сами: формула и пример
  4. Риски: просрочка, кредитная история, отзыв лицензии
  5. Что проверить в договоре до подписи
  6. Если вклада нет или его не хватает
  7. Вопросы и ответы

Когда кредит под залог вклада выгоднее

Кредит под залог вклада имеет смысл, если деньги нужны до окончания срока вклада, а проценты, которые сгорят при досрочном снятии, больше переплаты по кредиту. Вклад при этом не закрывается. Он дорабатывает до конца срока, банк платит по нему проценты по прежней ставке, а вы параллельно гасите кредит или закрываете его из денег, которые получите при окончании вклада.

Откройте договор вклада и найдите пункт о досрочном расторжении. По Гражданскому кодексу, если договор не устанавливает другую ставку, при досрочном возврате срочного вклада банк пересчитывает проценты по ставке вклада до востребования. В большинстве банков она близка к нулю. Если вы держали деньги девять месяцев из двенадцати и закрываете вклад сейчас, доход за эти девять месяцев почти целиком пропадёт.

Микрозайм обойдётся ещё дороже. Мы сравнили условия 383 действующих МФО из каталога zaim.com. Дневную ставку указали 94 компании, и у 80 из них она доходит до предельных 0,8% в день, то есть 24% от суммы займа за месяц. По кредиту под залог вклада ставка годовая и обычно лишь немного выше ставки самого вклада.
Что предлагают МФО, если не трогать вклад
Срез каталога zaim.com на 13 октября 2026 года: 383 действующих МФО, которые выдают займы людям
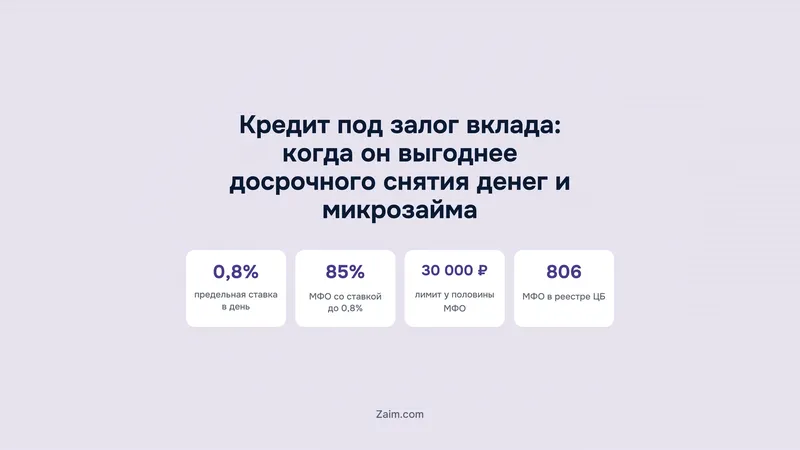
85%МФО со ставкой до 0,8% в день (из указавших ставку)
64%МФО со сроком займа не больше 30 дней
30 000 ₽максимальная сумма у половины МФО
Источник: Каталог zaim.com, срез 13.10.2026

Как устроен кредит под залог вклада

В залог идёт ваше право требовать деньги у банка по договору вклада. Гражданский кодекс называет это залогом имущественных прав (ст. 334 и 358.1 ГК РФ). Владельцем вклада остаётесь вы, и проценты начисляются по договору. Пока кредит не погашен, вклад заблокирован: закрыть его или снять часть денег нельзя.

Всю сумму вклада в кредит обычно не дают. Банк оставляет запас на проценты по кредиту и возможную неустойку, а конкретную долю указывает в условиях продукта. Срок кредита чаще всего заканчивается не позже вклада. Если банк готов выдать кредит на более долгий срок, ищите в договоре условие о продлении вклада вместе с залогом.

Выдаёт такой кредит, как правило, банк, в котором лежит вклад. Деньги уже у него и заблокированы, так что долг он вернёт почти в любом случае и поэтому ставит ставку ниже, чем по потребительскому кредиту без залога. Продукт есть не везде. Поищите на сайте банка «кредит под залог депозита» или «кредит под залог прав по вкладу», а если ничего не нашли, напишите в чат поддержки или спросите в отделении.

Если вклад безотзывный

Гражданский кодекс разрешает записать в договоре, что вкладчик не будет забирать деньги раньше срока. Такие вклады называют безотзывными или вкладами без права досрочного снятия. Ставка по ним обычно выше, но расторгнуть договор досрочно по своему желанию нельзя.

Если деньги лежат на безотзывном вкладе, кредит под его залог часто единственный законный способ получить их до окончания срока. Сначала спросите банк, берёт ли он такие вклады в залог. Некоторые банки оформляют кредит только под обычные срочные вклады.

Три способа получить деньги, когда они лежат на вкладе
Что теряете и сколько платите в каждом варианте
Снять вклад досрочно
  • Проценты пересчитают по ставке вклада до востребования, если договор не говорит иначе
  • Доход за прошедшие месяцы почти обнуляется
  • С безотзывного вклада так сделать нельзя
  • Остаток придётся заново размещать по нынешним ставкам
Выгоднее
Кредит под залог вклада
  • Вклад дорабатывает до конца срока по прежней ставке
  • Ставка обычно ненамного выше ставки вклада
  • Банк рискует мало, потому что долг обеспечен вашими деньгами
  • Можно погасить досрочно и заплатить проценты только за фактический срок
Микрозайм
  • У 85% МФО, указавших дневную ставку, она доходит до 0,8% в день
  • У 64% МФО срок займа не больше 30 дней
  • Половина МФО выдают не больше 30 000 ₽
  • От 100 000 ₽ дают только 138 МФО из 383
Итог: Если вклад открыт в том же банке и деньги нужны не сегодня, сначала узнайте условия кредита под залог. Микрозайм оправдан на несколько дней или когда залог оформить нельзя.
Источник: Каталог zaim.com, срез 13.10.2026; ГК РФ, ст. 837; закон № 353-ФЗ, ст. 11
План
Как выбрать вариант по шагам
  1. Откройте договор вклада и найдите пункт о досрочном расторженииТам написано, по какой ставке пересчитают проценты и можно ли вообще забрать деньги раньше срока.
  2. Посмотрите, сколько процентов начислено на сегодняСумма видна в приложении банка в карточке вклада. Это и есть ваша потеря при досрочном снятии.
  3. Спросите банк о кредите под залог этого вкладаУточните ставку, какую долю вклада дают в кредит, максимальный срок и обязательна ли страховка.
  4. Получите индивидуальные условия и найдите ПСКПСК в процентах и в рублях стоит в рамке на первой странице. Сумма в рублях показывает переплату.
  5. Сравните переплату с потерянными процентамиЕсли переплата меньше, выгоднее кредит. Если деньги нужны на пару дней, посчитайте и стоимость короткого займа.
  • Не берите кредит дольше срока вклада, пока не выяснили, что будет при его окончанииУточните, продлится ли вклад вместе с залогом и по какой ставке. Иначе расчёт может не сойтись.

Считаем сами: формула и пример

Сравнивать нужно две суммы в рублях. Первая — проценты, которые вы потеряете при досрочном снятии: доход, начисленный на сегодня, минус то, что банк заплатит по ставке до востребования. Вторая сумма складывается из процентов по кредиту под залог за весь срок плюс страховки и комиссии, если они есть. Обе цифры берутся из документов: первая из договора вклада и приложения банка, вторая из ПСК в индивидуальных условиях кредита.

Если потерянные проценты больше переплаты, выгоднее кредит под залог. Когда вклад открыт недавно, доход накопился небольшой, а деньги нужны надолго, дешевле может оказаться снять вклад. Учтите и то, что после досрочного снятия остаток придётся положить на новый вклад по нынешним ставкам. Средние ставки за октябрь собраны в нашем обзоре доходности вкладов.

Разберём типичную ситуацию. Вклад открыт на 12 месяцев, проценты выплачиваются в конце срока. Прошло девять месяцев, и деньги понадобились на три месяца, как раз до окончания вклада. Банк предлагает кредит под залог по ставке немного выше ставки вклада. Подставьте в таблицу свои суммы и ставки из договора.

Как посчитать каждый вариант: деньги нужны на три месяца, до конца вклада тоже три месяца
ВариантСколько стоитКак посчитать
Снять вклад досрочноПочти весь доход за девять месяцевСумма вклада × ставка вклада × 9/12; после пересчёта по ставке до востребования от этой суммы почти ничего не остаётся
Кредит под залог вкладаПроценты за три месяца по ставке кредитаСумма кредита × ставка кредита × 3/12; при аннуитетных платежах выйдет немного меньше
Микрозайм на 30 дней24% от суммы займаСумма займа × 0,8% × 30 дней по предельной ставке
Микрозайм на 90 днейВтрое больше, чем за 30 днейСумма займа × 0,8% × 90 дней по предельной ставке

В варианте с залогом вклад приносит весь годовой доход, а проценты по кредиту за три месяца забирают из него небольшую часть: по годовой ставке за квартал набегает примерно четверть от неё. При досрочном снятии от дохода за девять месяцев почти ничего не остаётся. Займ по предельной ставке уже за месяц стоит 24% от суммы. К тому же крупную сумму дают не все: от 50 000 ₽ выдают 174 МФО из 383.

Займ при живом вкладе имеет смысл брать в трёх случаях. Скажем, деньги нужны на несколько дней, вклад закрывается только через неделю, а банк такой короткий кредит либо не выдаёт, либо оформляет его дольше. Бывает и так, что вклад лежит в другом банке, где кредит под залог не выдают. Остаётся небольшая сумма, которую вы точно вернёте вовремя, но и в этом случае перед заявкой прочитайте, как не попасть в долговую яму по микрозаймам.

Риски: просрочка, кредитная история, отзыв лицензии

Если случилась просрочка, обращаться в суд банку обычно не нужно: договор разрешает ему обратить взыскание на заложенное право и списать из вклада долг вместе с процентами и неустойкой. Денег на вкладе станет меньше. А в бюро кредитных историй уйдёт запись о просрочке.

Кредит попадёт в кредитную историю даже без просрочек. По закону № 218-ФЗ банк обязан передавать данные о нём в бюро, где запись хранится семь лет с последнего изменения. При своевременных платежах она историю не испортит, а тому, у кого кредитов ещё не было, поможет её начать.

Страховка вклада при залоге сохраняется. При отзыве лицензии АСВ считает возмещение с учётом встречных требований банка и вычитает из вклада ваш долг по кредиту (ст. 11 закона № 177-ФЗ). Когда получите выплату, сверьте в справке АСВ или банка-агента, какую сумму долга зачли.

Что проверить в договоре до подписи

  • ПСК. Её ищите в рамке в правом верхнем углу первой страницы индивидуальных условий (так требует статья 6 закона № 353-ФЗ, и указать ПСК там должны дважды: в процентах годовых и в рублях). Смотрите на рубли. Эта цифра и есть ваша переплата с учётом обязательных платежей.
  • Досрочное погашение. Первые 14 дней после получения кредит можно вернуть, не предупреждая банк, а проценты заплатить только за эти дни (ст. 11 того же закона). Потом тоже можно. Погасить долг целиком или частично разрешено и позже, но банк придётся уведомить минимум за 30 дней (если договор не даёт срок короче).
  • Окончание вклада. Если кредит длиннее вклада, ищите пункт о пролонгации. Из него должно быть понятно, под какую ставку вклад продлят и останется ли он в залоге (бывает и так, что при закрытии вклада банк сразу забирает деньги в погашение кредита).
  • Проценты и пополнение. Спросите в банке о трёх вещах. Можно ли выводить проценты на карту, пока вклад в залоге, можно ли его в это время пополнять и заложены ли вместе с ним начисленные проценты (последний вопрос легко упустить, а ответ на него стоит знать заранее).
  • Страховка и комиссии. Если банк предлагает страхование жизни, спросите ставку без полиса и включите его стоимость в расчёт переплаты.

Если вклада нет или его не хватает

Без залога сравнивайте потребительский кредит, кредитную карту с льготным периодом и займ. Займ подходит для небольших сумм на короткий срок. По ст. 5 закона № 353-ФЗ ставка по нему не может быть выше 0,8% в день, а все начисления по займу на срок до года ограничены 130% от суммы займа. Если нужна сумма побольше на несколько месяцев, посмотрите займы на 3 месяца с погашением частями.

Перед заявкой проверьте компанию по государственному реестру Банка России на cbr.ru. На 13 октября 2026 года в нём 806 действующих МФО: 25 микрофинансовых компаний и 781 микрокредитная компания. Список постоянно обновляется, только за последние 30 дней из него исключили 19 МФО. Сверьте название, ИНН и регистрационный номер с тем, что указано на сайте компании. Условия действующих МФО собраны в каталоге МФО.

Главное

  • Кредит под залог вклада выгоден, когда до конца вклада осталось немного, а процентов начислено много: вклад дорабатывает, и переплата по кредиту меньше потерянного дохода.
  • При досрочном снятии срочного вклада проценты обычно пересчитывают по ставке до востребования, так установлено Гражданским кодексом.
  • Безотзывный вклад раньше срока не закрыть, и залог часто остаётся единственным законным способом получить деньги.
  • Сравнивайте рубли: потерянные проценты по вкладу против ПСК в денежном выражении из индивидуальных условий кредита.
  • У 85% МФО, указавших дневную ставку, она доходит до 0,8% в день, поэтому займ при живых сбережениях оправдан только на очень короткий срок.
  • При просрочке банк спишет долг со вклада, а при отзыве лицензии АСВ уменьшит выплату на сумму кредита.

Вопросы и ответы

Можно ли взять кредит под залог вклада в другом банке?

Как правило, нет. Банк принимает в залог вклады, открытые у него самого, потому что сам контролирует заблокированные деньги. Перевести вклад в другой банк без досрочного закрытия не получится, поэтому сначала спросите о таком кредите там, где лежат деньги.

Начисляются ли проценты по вкладу, если он в залоге?

Да. Пока кредит не погашен, закрыть вклад или снять с него деньги не получится, других ограничений нет. Вклад по-прежнему ваш, и проценты банк начисляет до конца срока (по той ставке, которая записана в договоре).

Что выгоднее: снять вклад досрочно или взять кредит под залог вклада?

Сравните две суммы. Первая: проценты, которые вы потеряете, если закроете вклад досрочно; вторая: переплата по кредиту (её показывает ПСК в рублях). Если вклад открыт недавно, а деньги нужны надолго, снять его может оказаться дешевле. А когда до конца срока осталось несколько месяцев и доход уже накопился, обычно выгоднее залог.

Что будет, если не платить кредит под залог вклада?

Первым делом банк начислит неустойку. Затем он сообщит о просрочке в бюро кредитных историй и спишет долг из заложенного вклада (обычно без суда, если так записано в договоре). Денег на вкладе станет меньше, а запись о просрочке останется в кредитной истории.

Дадут ли кредит под залог вклада с плохой кредитной историей?

С залогом шансы выше. Долг обеспечен вашим вкладом, поэтому риск у банка ниже, чем по кредиту без обеспечения, но кредитную историю он всё равно проверит (и открытые просрочки в других банках могут стать причиной отказа). Так что одобрение не гарантировано.

Сохраняется ли страховка АСВ, если вклад заложен?

Да. При отзыве лицензии АСВ выплатит возмещение, но вычтет из него ваш долг перед банком по кредиту. Так считают по ст. 11 закона № 177-ФЗ.

Можно ли досрочно погасить кредит под залог депозита?

Да, это право дают ст. 11 закона № 353-ФЗ. Первые 14 дней кредит возвращают без уведомления банка. Дальше банк нужно предупредить не менее чем за 30 дней, если в договоре не стоит срок короче. Проценты начисляются только за дни, когда деньги были у вас, а после погашения блокировку со вклада снимают.

Кредит под залог вклада: когда он выгоднее досрочного снятия денег и микрозайма
Елена Толчина
Об авторе
Автор новостей микрофинансового рынка
Все материалы автора
Теги:Банки и картыВкладыКредитная историяКредиты
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв