Рефинансирование микрозаймов: когда выгодно закрыть займы МФО кредитом банка

Коротко: Закрыть займы МФО кредитом банка выгодно, если переплата по кредиту меньше суммы, которую вы отдадите МФО за продления. Средняя ПСК банковских кредитов без залога на IV квартал 2026 года: 41,578% до 100 тыс. ₽ и 29,339% свыше. По займам МФО предел ставки 0,8% в день. Главный риск в том, что банк откажет из-за высокой долговой нагрузки, поэтому подавайте одну заявку и закрывайте займы в тот же день, когда получите деньги.
Содержание
  1. Коротко: когда рефинансирование микрозаймов выгодно
  2. Во что обходятся кредит в банке и займ в МФО
  3. Пример: три займа против одного кредита
  4. Почему банк может отказать: ПДН и лимиты ЦБ
  5. Как закрыть микрозайм досрочно и не переплатить
  6. Что делать, если банк отказал
  7. Вопросы и ответы

Коротко: когда рефинансирование микрозаймов выгодно

Да, так можно. Обычно для этого берут обычный кредит наличными, без указания цели: деньги приходят вам на счёт, и вы сами гасите каждый займ в своей МФО. Считать выгоду удобнее в рублях, а не в процентах. Возьмите листок и запишите, сколько ещё отдадите МФО за продления и проценты, если ничего не менять; рядом — переплату по кредиту за весь срок. Обычно вторая цифра меньше (средняя ПСК банков по беззалоговым кредитам — десятки процентов годовых, а займ МФО может стоить до 0,8% в день, это 292% в год).

С одобрением сложнее. Займы банк увидит в кредитной истории и посчитает платежи по ним в ПДН, показатель долговой нагрузки. Больше половины дохода уже уходит на долги? Тогда кредит дадут неохотно, потому что ЦБ ограничивает долю таких заёмщиков у банка. До заявки соберите остатки по всем займам в одну табличку и посмотрите, какую часть зарплаты они забирают.
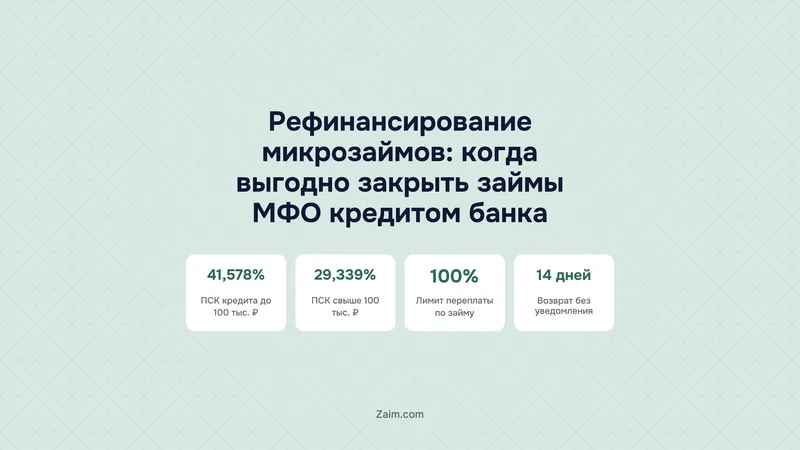
Сколько стоят кредит и займ в IV квартале 2026 года
41,578%средняя ПСК банков по кредитам без залога до 100 тыс. ₽
29,339%средняя ПСК по таким же кредитам свыше 100 тыс. ₽
100%предел переплаты по кредитам и займам до года с 1 апреля 2026
Источник: Банк России: среднерыночные ПСК на IV кв. 2026; пресс-релиз от 01.04.2026

Во что обходятся кредит в банке и займ в МФО

Потолок ставки для банка устанавливает Банк России, а не сам банк. Раз в квартал регулятор публикует среднерыночные ПСК по видам кредитов, и дороже среднего значения больше чем на треть договор быть не может. Значения для договоров IV квартала 2026 года ЦБ опубликовал 14 августа. Считали их по выдачам с 1 апреля по 30 июня. Как это выглядит на практике? Допустим, сломался холодильник, и на замену вы берёте кредит наличными без залога до 100 тыс. ₽: средняя стоимость такого кредита 41,578% годовых, а предел для него 55,437%. Для суммы больше 100 тыс. ₽ ориентир ниже, средняя ПСК там 29,339%, максимум 39,119%.

У МФО предел считают по дням: не больше 0,8% в день, или 292% в год. Есть и ещё одно правило, которое на практике касается и банков, и МФО. Если договор заключён на срок до года, проценты, штрафы и платные услуги в сумме не могут превысить сам долг. Этот предел в 100% действует с 1 апреля 2026 года, до этого допускалось 130%. Для коротких беззалоговых займов до 10 000 ₽ на срок до 15 дней, которые, как правило, берут, чтобы дотянуть до зарплаты, правила свои. Они записаны в статье 6.2 закона 353-ФЗ.

Категории до и свыше 100 тыс. ₽ ЦБ считает раздельно, и у крупных кредитов средняя ПСК ниже. Отсюда соблазн занять с запасом, чтобы попасть в дешёвую категорию. Ставка от этого снизится, но переплата в рублях вырастет: проценты начисляются на всю сумму, в том числе на ту часть, которая на закрытие займов не нужна. Лишний платёж к тому же поднимет ПДН, и одобрить заявку банку будет сложнее.

Предельные ставки по кредитам и займам в IV квартале 2026 года
Вид долгаСредняя ПСКПредел
Кредит без залога до 100 тыс. ₽41,578%55,437%
Кредит без залога свыше 100 тыс. ₽29,339%39,119%
Кредит клиенту с зарплатой на счёте в банке, до 300 тыс. ₽31,079%41,439%
Займ МФО0,8% в день (292% годовых), переплата по займу до года не больше 100% суммы

Пример: три займа против одного кредита

Допустим, вы должны трём МФО по 10 000 ₽. Каждый займ взят на 30 дней под 0,8% в день. Чтобы продлить займ, вы раз в месяц отдаёте 2 400 ₽ процентов, а за три займа выходит 7 200 ₽. Долг при этом так и стоит на 30 000 ₽.

Предположим, банк дал 30 000 ₽ на 12 месяцев под 40% годовых, страховку и платные услуги вы не подключали. Платить придётся примерно 3 075 ₽ в месяц. За год набежит около 36 900 ₽, из них 6 900 ₽ составят проценты. После двенадцатого платежа долга не останется.

Пример: продления займов и кредит через 4 месяца
Что считаемПродлевать три займаКредит 30 000 ₽ на год
Платёж в месяц7 200 ₽ (только проценты)≈3 075 ₽
Отдано за 4 месяца28 800 ₽≈12 300 ₽
Остаток долга30 000 ₽≈21 300 ₽
Переплата за весь срокдо 30 000 ₽ по текущим договорам при лимите 100%≈6 900 ₽ за год

Условный расчёт в таблице читается так: за четыре месяца продлений вы отдаёте 28 800 ₽ и по-прежнему должны 30 000 ₽. По кредиту за то же время уходит около 12 300 ₽, и долг снижается примерно до 21 300 ₽. У вас ставки и суммы будут свои. Сумму продления по каждому займу покажет личный кабинет МФО, ежемесячный платёж по кредиту есть в предварительном графике банка.

Экономия тает, если банк добавит к кредиту страховку и платные услуги: ПСК тогда подбирается к пределу. Вторая ловушка — потратить часть кредита на что-то другое и остаться сразу с кредитом и с займами. Бывает и так, что банк не выдаёт меньше определённой суммы, а ваш долг по займам ниже этого порога. Остаток после закрытия займов разумно сразу направить в досрочное погашение кредита.

Почему банк может отказать: ПДН и лимиты ЦБ

ПДН показывает, какая доля дохода уходит на долги. Чтобы его посчитать, банк складывает среднемесячные платежи по всем кредитам и займам, прибавляет платёж по новому кредиту и делит итог на ваш среднемесячный доход (методика закреплена в Указании Банка России № 6579-У). Займы МФО банк находит в кредитной истории и учитывает так же, как кредиты других банков. Сильнее всего показатель портят займы на 30 дней. Их гасят одним платежом, поэтому в расчёт попадает весь долг вместе с процентами.

Когда ПДН больше 50%, кредитор должен письменно предупредить заёмщика о рисках. Но само это предупреждение ещё не отказ: на практике это просто ещё один лист, который вы подписываете вместе с анкетой. Как правило, отказывают по другой причине, из-за макропруденциальных лимитов ЦБ. С 1 октября 2026 года кредиты без лимита кредитования людям с ПДН выше 50% могут занимать не больше 15% необеспеченных выдач банка. Для заёмщиков с ПДН выше 80% планка ещё ниже, не больше 1%. Для сравнения, в III квартале эти доли были 18% и 3%. МФО работают по таким же лимитам.

Человек с тремя займами и высокой нагрузкой попадает как раз в эту небольшую квоту, поэтому отказать могут, даже если просрочек не было ни одной. На практике шансы повышает справка о доходе или выписка по зарплатному счёту. Выписку, как правило, можно скачать в приложении банка прямо с телефона, не отпрашиваясь с работы. Текущие просрочки лучше погасить до того, как подавать заявку. Отправляйте её в один банк, а не во все подряд: каждый запрос остаётся в кредитной истории. И перед подачей спросите в отделении или в чате банка, учтут ли при расчёте, что займы вы закроете из суммы кредита. Подробнее о том, как считают нагрузку, читайте в статье о ПДН в МФО и причинах отказов.

Как закрыть микрозайм досрочно и не переплатить

Правила досрочного возврата описаны в статье 11 закона 353-ФЗ, и МФО подчиняются им так же, как банки. Проценты на возвращаемую сумму начисляются только до дня, когда вы фактически вернули деньги. Закроете займ на неделю раньше срока, и за эту неделю платить не придётся.

  • Первые 14 календарных дней после получения займ можно вернуть целиком или частично, никого заранее не предупреждая. Проценты платятся только за дни, когда деньги были у вас. У целевых кредитов такое окно длиннее, 30 дней.
  • Позже нужно уведомить кредитора способом, указанным в договоре, не менее чем за 30 календарных дней, если договор не даёт срок короче. Срок уведомления указан в индивидуальных условиях займа.
  • Не позднее 5 календарных дней после уведомления кредитор обязан рассчитать сумму основного долга и процентов и сообщить её вам.

Для рефинансирования из этого следует простое правило: запросите у каждой МФО сумму полного погашения до подачи заявки в банк. Тогда в день получения кредита вы будете точно знать, сколько переводить, и не оставите долг в несколько рублей, на который продолжат начисляться проценты. Как пересчитываются проценты, подробно разобрано в статье о досрочном погашении займа в МФО.

План
Как перекрыть займы кредитом по шагам
  1. Выпишите все займыДля каждого займа: МФО, остаток долга, дата платежа, сумма продления. Сверьтесь с кредитной историей: в каждом БКИ отчёт бесплатен дважды в год.
  2. Посчитайте, сколько отдаёте МФО за месяцСложите платежи за продления и сравните с платежом по кредиту и ПСК из предварительного расчёта банка.
  3. Запросите суммы полного погашенияУведомите каждую МФО о досрочном возврате способом из договора. Кредитор обязан назвать сумму долга и процентов в течение 5 дней.
  4. Подайте одну заявку в банкНачните с банка, где у вас зарплатный счёт. В анкете укажите все займы: банк всё равно увидит их в кредитной истории.
  5. Закройте займы в день получения кредитаПереведите каждой МФО точную сумму на эту дату. Проценты начисляются по день фактического возврата.
  6. Возьмите подтверждение закрытияЗапросите справку или письмо об отсутствии долга в личном кабинете или в поддержке МФО. Позже проверьте, что в кредитной истории займы отмечены как закрытые.
  • Не берите кредит больше, чем нужноЛишняя сумма увеличит переплату и ПДН. Если деньги уйдут не на займы, у вас будет два долга вместо одного.

Что делать, если банк отказал

Сначала выясните причину. Запросите кредитную историю и проверьте, нет ли в ней чужих долгов или незакрытого займа, который вы на самом деле погасили. Ошибку можно оспорить в бюро кредитных историй: на дополнительную проверку у бюро есть 20 рабочих дней.

Если доход упал больше чем на 30% по сравнению со средним за предыдущие 12 месяцев, можно оформить кредитные каникулы по статье 6.1-2 закона 353-ФЗ. Они распространяются и на займы МФО до 450 тыс. ₽. Платежи приостанавливаются на срок до шести месяцев, неустойка в это время не начисляется. Если под условия закона вы не подходите, попросите МФО изменить график платежей. Условия такой реструктуризации зависят от компании, поэтому прочитайте новый график до подписания.

Когда появятся свободные деньги, первым гасите займ с самой высокой ставкой. Переплата от этого уменьшится быстрее, а к следующей заявке в банк снизится и ПДН.

Перекрывать один займ другим скоро станет сложнее. Банк России объявил, что МФО не смогут выдать новый займ с ПСК выше 100% годовых, пока человек не погасил предыдущий, и между погашением и новой выдачей должно пройти три дня. Когда правило заработает, в пресс-релизе не сказано. По оценке регулятора, сейчас около 70% самых дорогих займов переоформляют в новые. Про займ в другой МФО ради погашения старого в пресс-релизе прямого запрета нет. Но долг такой займ не уменьшает, а проценты по нему считаются по ставкам МФО. Если всё же решите занять, найдите компанию в каталоге МФО и убедитесь, что она есть в реестре Банка России.

Главное

  • Кредит банка выгоден, если переплата по нему в рублях меньше того, что вы отдадите МФО за продления.
  • Средняя ПСК банков по кредитам без залога на IV квартал 2026 года: 41,578% до 100 тыс. ₽ и 29,339% свыше, по займам МФО предел ставки 0,8% в день.
  • Банк учитывает займы в ПДН, а с 1 октября 2026 года кредиты заёмщикам с ПДН выше 50% могут составлять не больше 15% его выдач.
  • Проценты при досрочном возврате начисляются по день фактического возврата, в первые 14 дней уведомлять кредитора не нужно.
  • Узнайте суммы полного погашения заранее, закройте займы в день получения кредита и возьмите подтверждение закрытия.
  • При отказе проверьте кредитную историю, узнайте о кредитных каникулах и не перекрывайте займ новым займом.

Вопросы и ответы

Можно ли рефинансировать микрозаймы в банке?

Да. Обычно это кредит наличными: деньги банк выдаёт на руки, а займы вы гасите сами, хотя у части банков займы МФО можно включить и в программу рефинансирования. Решение по заявке зависит от дохода, кредитной истории и ПДН, куда банк заложит платежи по всем вашим займам.

Учитывает ли банк займы МФО при расчёте ПДН?

Да, банк видит займы в кредитной истории, а ПДН считает по платежам по всем кредитам и займам вместе с новым. При ПДН выше 50% кредитор обязан предупредить о рисках. Долю таких выдач к тому же ограничивают лимиты ЦБ.

Можно ли закрыть займ МФО досрочно без переплаты?

Проценты начисляются только за фактический срок пользования деньгами, то есть по день возврата. Если вернуть займ в первые 14 дней, уведомлять никого не нужно. Позже кредитора придётся предупредить за 30 дней, если договор не даёт срок короче, а он, в свою очередь, обязан за 5 дней сообщить точную сумму.

Можно ли взять новый займ, чтобы закрыть старый?

Пока закон этого не запрещает, но долг от такого займа меньше не становится, а переплата с каждым новым договором растёт. Банк России объявил, что новый займ с ПСК выше 100% годовых МФО не смогут выдать, пока не погашен предыдущий. Между займами к тому же должно пройти три дня. Когда запрет заработает, регулятор ещё не сообщил.

Что выгоднее: продлевать займ или брать кредит?

Продление оплачивает только проценты, сумма долга остаётся той же. В платёж по кредиту входят и проценты, и часть долга, а ПСК банков в разы ниже предела для МФО. Возьмите сумму всех продлений за месяц и сравните её с ежемесячным платежом из графика банка.

Нужна ли справка о закрытии займа?

Да, попросите её в личном кабинете или в поддержке МФО. Если компания по ошибке передаст в бюро, что займ не закрыт, справка или письмо об отсутствии долга это опровергнет. Через несколько недель откройте кредитную историю и проверьте, что займ значится закрытым.

Рефинансирование микрозаймов: когда выгодно закрыть займы МФО кредитом банка
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв