Займ или кредитная карта: чем отличаются, что обойдётся дешевле и когда выручит льготный период

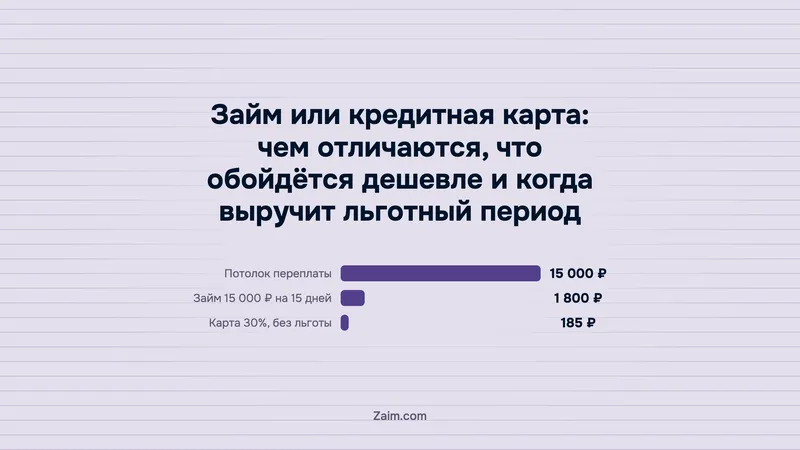
Коротко: За 15 000 ₽ на 15 дней займ МФО по предельной ставке обойдётся в 1 800 ₽ процентов, а кредитка под 30% годовых, если не уложиться в льготный период, — около 185 ₽. Кредитный лимит открывает только банк, МФО переводит деньги на вашу карту. Ниже — расчёт, потолок переплаты 100% и выбор продукта под вашу ситуацию.
Содержание
  1. Займ МФО на кредитную карту: можно ли и чем он отличается от кредитки
  2. Чем займ МФО отличается от кредитки по ставке и сроку
  3. Сколько стоит 15 000 ₽ на 15 дней: расчёт для займа и карты
  4. Что ограничил Банк России: ставка, переплата, полная стоимость
  5. Льготный период по кредитной карте: когда он выручает
  6. Просрочка по займу и по карте: что будет с долгом
  7. Какой продукт выбрать под вашу ситуацию
  8. Как проверить МФО перед заявкой
  9. Что ещё спрашивают про займ и кредитку

Займ МФО на кредитную карту: можно ли и чем он отличается от кредитки

Займ МФО зачисляют на карту, а кредитная карта — отдельный банковский продукт с лимитом. Если вы ищете, как взять онлайн займ на кредитную карту, сначала определитесь с целью: нужны деньги от МФО или лимит от банка. Предложения МФО собраны на странице займов на карту. На одной сумме разница такая: 15 000 ₽ на полмесяца по предельной ставке займа дают до 1 800 ₽ процентов, по карте с 30% годовых и без льготного периода — около 185 ₽.

Разница в цене велика, но у продуктов разные задачи. Займ выдают на короткий срок одной суммой. Кредитная карта работает как возобновляемый лимит: вы тратите, возвращаете и тратите снова. Пополнить карту займом и превратить её в кредитку нельзя: лимит устанавливает банк после своей проверки. Заём МФО приходит на банковскую карту, которая у вас есть.

Что проверить: на какую карту придут деньги и какой срок вам нужен. Если срок два-три дня и у вас есть кредитка с действующим льготным периодом, проценты могут не начисляться вовсе.
Одобрят ли вам заём?

Три вопроса — покажем вероятность одобрения и кто выдаёт под вашу ситуацию.

Сколько вам лет?
Ваши варианты займа
Топ выбор
Эквазайм От 3 000 до 15 000 ₽ · От 0% до 0,8%
Небус От 3 000 до 100 000 ₽ · До 0,8%
Fin 5 От 3 000 до 30 000 ₽ · До 0,8%
Белка Кредит От 1 000 до 30 000 ₽ · От 0% до 0,8%
Все займы

Чем займ МФО отличается от кредитки по ставке и сроку

Займ — короткие деньги с дневной ставкой до 0,8%, кредитная карта — лимит банка с годовой ставкой и льготным периодом. Ставку займа Банк России ограничил с 01.07.2023, данные раздела «Микрофинансирование» обновлены 30.09.2026.

Займ в МФО и кредитная карта
Что и как начисляется у каждого продукта
Займ в МФО
  • Ставка до 0,8% в день
  • Короткий срок, одна сумма
  • Переплата не выше 100% суммы
Кредитная карта
  • Ставка считается в годовых
  • Лимит возобновляется после погашения
  • Внутри льготного периода проценты 0 ₽
Источник: Банк России, раздел «Микрофинансирование»

Дневная ставка 0,8% по займу равна 292% годовых, а ставка по карте называется сразу в годовых. Сравнивать «0,8% в день» и «30% годовых» напрямую нельзя: цифры считаются за разные периоды. Чтобы сопоставить их, переведите всё в рубли на одной сумме и одном сроке.

Сроки возврата тоже разные. Займ возвращают к определённой дате, а по карте вы вносите обязательный платёж каждый месяц и можете растянуть долг. Если не уложиться в льготный период, на остаток долга по карте начисляют проценты по ставке из договора.

Сколько стоит 15 000 ₽ на 15 дней: расчёт для займа и карты

Займ по максимальной ставке обходится в 1 800 ₽ процентов, к возврату 16 800 ₽. Карта под 30% годовых без льготного периода даёт около 185 ₽ процентов. Ставка 30% здесь иллюстрация, а не условие конкретного банка: ориентир — ставка по краткосрочным кредитам физических лиц, которую Банк России опубликовал для марта 2026 года (30,3%).

ВариантПроценты за 15 днейК возвратуСтавка в годовых
Займ МФО, 0,8% в день1 800 ₽16 800 ₽292%
Карта, 30% годовых, без льготного периодаоколо 185 ₽15 000 ₽ и около 185 ₽ процентов30%
Карта, льготный период действует0 ₽15 000 ₽0%

Считаем так: 15 000 × 0,008 × 15 = 1 800 ₽ по займу и 15 000 × 0,30 × 15 / 365 ≈ 185 ₽ по карте. Расчёт наш, по ставкам из публикаций Банка России. Перед заявкой подставьте в формулу ставку из своего договора.

  • На короткий срок по самой высокой ставке займ в девять с лишним раз дороже карты без льготного периода.

Расчёт по займу показывает верхнюю границу для этого срока: ставка конкретной МФО может быть ниже. Ставка по карте тоже бывает выше 30%, итог зависит от договора.

Что ограничил Банк России: ставка, переплата, полная стоимость

Ставка займа не выше 0,8% в день, а переплата по новым займам на срок до года не выше 100% суммы, раньше порог был 130%. Банк России в пресс-релизе от 01.04.2026 привёл пример: заём 10 тыс. ₽ — итоговая выплата заёмщика не превысит 20 тыс. ₽.

Потолки по займам на срок до года
Что действует на 12.10.2026
0,8% в деньмаксимальная ставка
100%потолок переплаты, было 130%
292%годовых при 0,8% в день
Источник: Банк России

Для суммы 15 000 ₽ потолок переплаты равен 15 000 ₽, то есть всего отдать придётся не больше 30 000 ₽. Это предел на случай долгой просрочки, а не обычная цена займа на 15 дней.

Отдельно ограничена полная стоимость потребительского кредита (ПСК — сколько вы отдадите сверх взятой суммы за год, с учётом всех платежей). Предел ПСК и его значения по кварталам Банк России публикует на странице о ПСК файлами; последняя публикация там датирована 14.08.2026. Для займов верхняя граница — 292% годовых. Предельное значение для карт на IV квартал 2026 в тексте страницы не раскрыто, поэтому цифру мы не приводим: ПСК своей карты смотрите в договоре.

Льготный период по кредитной карте: когда он выручает

Внутри действующего льготного периода проценты по карте не начисляются, поэтому короткая трата с погашением вовремя обходится в 0 ₽. Срок и условия у каждого банка свои, их указывают в договоре.

Пример: вы платите 15 000 ₽ картой за ремонт техники и возвращаете всю сумму до конца льготного периода. Банку вы отдаёте 15 000 ₽, а не 16 800 ₽, как по займу МФО на те же 15 дней. Разница — цена быстрого займа.

Перед тратой уточните два момента: с какой даты считается льготный период и какие операции в него входят. Снятие наличных и переводы могут идти по другим условиям, это тоже написано в договоре.

  • Льготный период выручает, когда вы знаете дату, к которой вернёте всю потраченную сумму. Если вернуть только часть, банк может начислить проценты на остаток.

Просрочка по займу и по карте: что будет с долгом

По займу проценты, неустойка и иные платежи прекращают начислять, когда достигнут суммы займа. Так Банк России описывает потолок переплаты в 100% (с 01.04.2026, для займов на срок до года). По новому займу в 15 000 ₽ долг с учётом процентов, неустойки и иных платежей не вырастет выше 30 000 ₽.

Потолок не отменяет самой просрочки: долг остаётся долгом, а сведения о просрочке могут попасть в кредитную историю. Подробнее о том, чем МФО отличается от банка и кто за ними надзирает, рассказывает статья про займ в МФО и банковский кредит.

Есть и новое ограничение для самих МФО. С 01.10.2026 нельзя выдать третий заём с ПСК выше 200% годовых, если у заёмщика есть два непогашенных аналогичных. Значит, брать новые займы, чтобы закрыть прежние, получится не всегда. Это правило касается займов МФО, а долг по карте растёт по условиям договора банка.

На что смотреть: сколько у вас сейчас открытых займов и когда ближайший платёж. Если платёж не получится внести вовремя, обратитесь в организацию до даты просрочки, а не после.

Какой продукт выбрать под вашу ситуацию

Нужна короткая сумма на несколько дней и есть льготный период — выручит карта. Нет карты с лимитом или банк отказал — онлайн займ срочно в МФО, но с расчётом полной стоимости до подписания договора. Займов без отказа не бывает: решение принимает организация по своим правилам, и обещать его заранее никто не вправе.

Ваша ситуацияЧто подходитПочему
Есть кредитка, вернёте деньги в льготный периодКартаПроценты 0 ₽
Нужно несколько дней, карты с лимитом нетЗайм МФОДеньги на короткий срок, ставка до 0,8% в день
Банк отказал в кредиткеЗайм МФО на небольшую суммуРешение по заявке принимает МФО, итоговую сумму считайте заранее
Деньги нужны на несколько месяцевБанковский кредит или карта по договоруЗайм МФО рассчитан на короткий срок

Фон для стоимости банковских денег задаёт ключевая ставка Банка России: на 08.10.2026 она составляет 14,00% годовых. Ставку своей карты берите из договора и подставляйте в расчёт вместо 30%.

Если вы выбираете займ после отказа банка, прочитайте разбор про займ с плохой кредитной историей. Сколько ждать зачисления после одобрения, объясняет статья про перевод займа на карту.

Как проверить МФО перед заявкой

Организацию ищут в реестре Банка России: на 04.10.2026 в нём 813 действующих МФО (25 МФК и 788 МКК), а за всё время исключено 9 496 записей. МФК — микрофинансовая компания, МКК — микрокредитная компания; обе работают по правилам Банка России.

Перед заявкой сделайте три шага. Найдите название и ИНН в реестре. Сравните данные с тем, что указано в договоре и на сайте. Убедитесь, что ставка не выше 0,8% в день, а переплата в договоре не превышает 100% суммы.

Красный флаг: организации нет в реестре или её просят оплатить страховку до получения денег. Такую заявку лучше не подавать.

Главное про займ и кредитную карту

  • Займ МФО приходит на карту, а кредитную карту выпускает банк: это разные продукты.
  • Займ на 15 000 ₽ за полмесяца по предельной ставке стоит до 1 800 ₽ процентов, кредитка под 30% годовых без льготы — около 185 ₽.
  • Внутри действующего льготного периода проценты по карте равны 0 ₽, срок смотрите в договоре.
  • Переплата по новым займам на срок до года не выше 100% суммы: для 15 000 ₽ это потолок 15 000 ₽.
  • Перед заявкой найдите МФО в реестре Банка России: сейчас там 813 действующих организаций.

Что ещё спрашивают про займ и кредитку

Можно ли получить займ на кредитную карту?

Кредитный лимит устанавливает только банк, займ его не заменяет. На какую карту МФО переводит деньги, указано в её условиях — уточните до заявки.

Что дешевле — займ или кредитная карта?

На 15 000 ₽ за 15 дней карта под 30% годовых стоит около 185 ₽, а займ по максимальной ставке — до 1 800 ₽. Внутри льготного периода карта обходится в 0 ₽.

Сколько можно переплатить по займу в МФО?

По новым займам на срок до года не больше 100% суммы. На 15 000 ₽ это 15 000 ₽ сверху.

Что такое льготный период по кредитной карте?

Время, в течение которого банк не начисляет проценты по потраченным деньгам, если вы вернули их вовремя. Срок и правила у каждого банка свои.

Можно ли взять онлайн займ на кредитную карту срочно?

Заявку в МФО подают онлайн, но решение зависит от организации, а зачисление идёт на банковскую карту. Гарантий одобрения нет.

Как проверить, что МФО работает легально?

Найдите её в реестре Банка России по названию и ИНН. На 04.10.2026 в реестре 813 действующих организаций.

Если после расчёта выбор за займом, сравните компании в каталоге «Микрофинансовые организации».

Что использовали: Банк России (пресс-релизы от 01.04.2026 и 25.06.2026, раздел «Микрофинансирование», страница о полной стоимости кредита, ключевая ставка); реестр микрофинансовых организаций, скачан 04.10.2026; собственный расчёт по ставкам. Факты проверены 12.10.2026.

Займ или кредитная карта: чем отличаются, что обойдётся дешевле и когда выручит льготный период
Елена Толчина
Об авторе
Автор новостей микрофинансового рынка
Все материалы автора
Теги:Банки и картыКредитыОформление займа
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв