
 1497
 Время чтения: 5 мин
Запросы «займ», «займ на карту», «мфо ставка в день» ведут людей к одному вопросу: чем микрозайм отличается от обычного кредита и когда какой выбирать. Различий больше, чем кажется, и часть из них прямо влияет на переплату.
Кто выдаёт займы и кредиты
Микрозаймы выдают микрофинансовые организации: микрофинансовые компании (МФК) и микрокредитные компании (МКК). Они работают по закону о микрофинансовой деятельности и обязаны быть в государственном реестре Банка России. Проверить это можно на cbr.ru.
Кредиты выдают банки и небанковские кредитные организации по лицензии ЦБ. Банки же могут иметь собственные микрофинансовые «дочки»: иногда в запросах встречается «мкк банки», то есть микрокредитная компания при банке. Юридически это отдельное лицо с условиями, как у обычной МФО.
Сумма и срок
Микрозайм выдают на небольшую сумму и срок: от нескольких дней до года. Законодательно максимальная сумма микрозайма ограничена, а за точным значением нужно смотреть в актуальной редакции закона. Банковский кредит может быть на миллионы и на годы: потребительский, ипотечный, автокредит.
Практическая разница: в МФО можно получить деньги за несколько минут, по паспорту и без справок, в банке нужна проверка дохода и занятости, а решение занимает дольше. За скорость вы платите ставкой.
Как считают ставку
В МФО ставку указывают в процентах в день: так принято у займов на короткий срок. Чтобы сравнить с банком, переведите всё в проценты годовых или смотрите полную стоимость займа (ПСК), которая показывает годовую эффективную ставку с учётом комиссий и допуслуг. Она указывается на первой странице договора.
Закон ограничивает и дневную ставку, и общую переплату по договору микрозайма, а точные предельные значения публикует и обновляет Банк России. Банковские кредиты тоже регулируются: ПСК ограничена в рамках закона о потребительском кредите, но обычно значительно ниже, чем у МФО.
Кто надзирает и куда жаловаться
И банки, и МФО находятся под надзором Банка России. Он ведёт реестры, проверяет отчётность, может выносить предписания и исключать организацию из реестра. Нарушение прав заёмщика обжалуется:
- в самой организации (претензия в письменном виде);
- в Банке России через интернет-приёмную;
- у финансового уполномоченного, если сумма спора укладывается в лимиты и организация входит в его перечень;
- в суде.
У банков есть дополнительная защита: вклады застрахованы, а у займов такой защиты нет. Для заёмщика это не критично, но важно знать.
| Параметр | Микрозайм (МФО) | Банковский кредит |
|---|---|---|
| Кто выдаёт | МФК и МКК из реестра ЦБ | Банки и небанковские кредитные организации |
| Сумма | Небольшая, ограничена законом | От небольших сумм до крупных |
| Срок | Дни, недели, до года | Месяцы и годы |
| Ставка | Указывают в процентах в день, смотрите ПСК | Проценты годовых, смотрите ПСК |
| Подтверждение дохода | Чаще не нужно | Обычно требуется |
| Скорость решения | Минуты | От нескольких минут до нескольких дней |
| Кредитная история | Нужна, но требования мягче | Решающий фактор |
| Надзор | Банк России | Банк России |
Что выбрать
Банковский кредит выгоднее, если сумма большая, срок длинный и у вас есть подтверждённый доход. Микрозайм оправдан в ситуации, когда нужна небольшая сумма на несколько дней, до зарплаты, и вы точно знаете, когда вернёте. Растягивать микрозайм на месяцы невыгодно: проценты суммируются быстро.
Перед подписанием договора проверьте:
- наличие организации в реестре ЦБ;
- ПСК и график платежей;
- допуслуги и комиссии;
- условия просрочки и штрафы.
Если выбираете МФО, откройте раздел МФО: там карточки компаний с условиями, рейтингом и отзывами. Подборки займов по суммам и срокам размещены в разделе займов, а банковские продукты — в разделе банков. Незнакомые термины (ПСК, скоринг, пролонгация) расшифрованы в глоссарии.
Прежде чем брать займ, прикиньте возврат из конкретных поступлений. Сумма, которую вы не можете вернуть по графику, превращается в долг, и это дороже, чем любая ставка.
Пример: сколько стоит одна и та же сумма
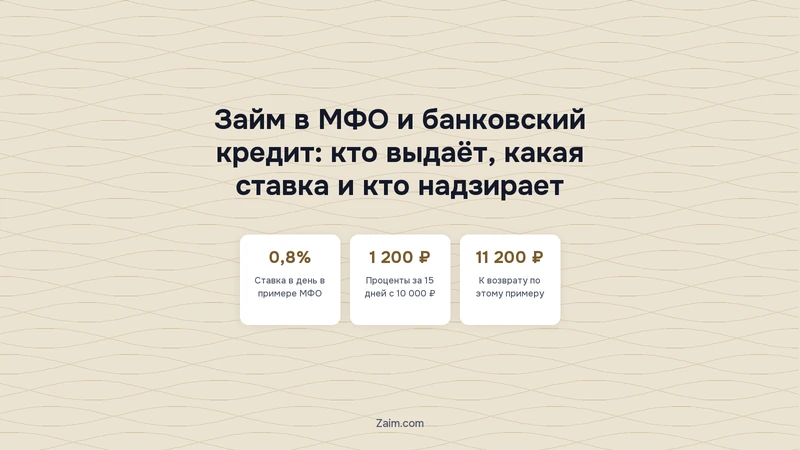
Возьмём условную сумму 10 000 рублей на 15 дней. Пусть в МФО ставка составляет 0,8% в день. За 15 дней проценты составят 10 000 × 0,008 × 15 = 1 200 рублей, всего к возврату 11 200. В пересчёте на год ставка получается очень высокой, но платите вы только за 15 дней. Если же взять ту же сумму на год, переплата вырастет вместе со сроком.
В банке для такой суммы обычно оформляют потребительский кредит или используют кредитную карту. Ставка в процентах годовых ниже, но на 15 дней кредит оформлять невыгодно: у некоторых банков есть комиссии, а решение требует времени. Зато если срок хотя бы 6–12 месяцев, банковский кредит заметно дешевле.
Вывод простой: короткий срок и малая сумма — территория микрозайма, длинный срок и крупная сумма — банка. Числа выше условные, подставьте свои и сравнивайте по ПСК.
На что смотреть в договоре
Условия по микрозайму и кредиту оформляются в стандартной форме: на первой странице вынесена таблица с индивидуальными условиями. Там указаны сумма, срок, ставка, ПСК, график платежей, порядок досрочного погашения и штрафы за просрочку. Читайте именно её, а не рекламную страницу. Если в договоре есть пункты, которые вы не понимаете, попросите разъяснить письменно: у вас есть право на «период охлаждения» — несколько дней, в течение которых можно вернуть деньги без процентов за пользование, сроки уточняйте в договоре.
Частые вопросы
Чем займ отличается от кредита?
Займ выдаёт МФО на небольшую сумму и срок, кредит выдаёт банк на больший срок. Различаются ставка, требования к заёмщику и скорость решения.
Какая ставка в МФО в день?
Дневная ставка ограничена законом, а предельные значения публикует Банк России. Конкретную ставку и ПСК смотрите в договоре.
Кто контролирует МФО?
Банк России: он ведёт реестр, проверяет компании и может исключить нарушителя из реестра.
Что такое МКК при банках?
Это микрокредитная компания, созданная банком или группой банка. Она работает как обычная МФО и обязана быть в реестре ЦБ.
Можно ли взять займ онлайн на карту без справок?
Да, большинство МФО оформляют займ онлайн по паспорту без справок о доходах. Условия и ПСК сверяйте до подписания.
Что выгоднее: микрозайм или банковский кредит?
Для крупных сумм и длинных сроков выгоднее банк. Микрозайм подходит на несколько дней, если вы заранее знаете, чем вернёте.
Оценка и пара слов помогут другим читателям