 39
 Время чтения: 7 мин
Дадут ли займ с плохой кредитной историей
Могут дать: часть микрофинансовых организаций (МФО) рассматривает заявки при плохой кредитной истории. Такие компании собраны на zaim.com в подборке займы с плохой кредитной историей. Смотрят не только на старые просрочки. По закону 353-ФЗ МФО обязана по каждой заявке рассчитать показатель долговой нагрузки: какую долю дохода вы отдаёте по долгам. Перед анкетой найдите компанию в реестре Банка России на cbr.ru/finorg.
Как МФО считает показатель долговой нагрузки по заявке на займ
Показатель долговой нагрузки (ПДН) — доля дохода, которая уходит на платежи по всем кредитам и займам. МФО обязана считать его по каждой заявке с 1 октября 2019 года. Кроме прошлых просрочек, компания видит, сколько вы платите по долгам сейчас.
Норма записана в законе 353-ФЗ «О потребительском кредите (займе)», ст. 5.1, ч. 1: «Кредитная организация или микрофинансовая организация обязана по каждому заемщику рассчитать показатель долговой нагрузки заемщика». Требование одинаковое для банков и для МФО.
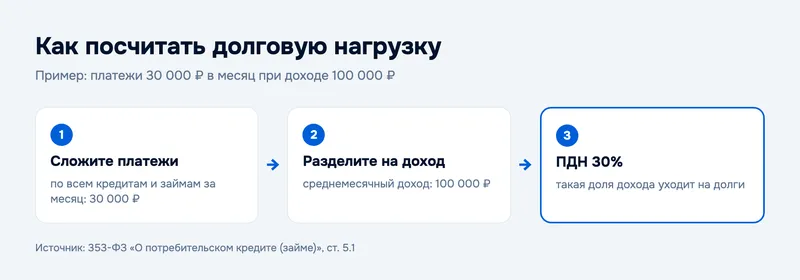
Посчитайте ПДН сами до заявки. Сложите платежи по всем кредитам и займам за месяц и разделите на среднемесячный доход. Пример: платежи 30 000 ₽ в месяц при доходе 100 000 ₽ дают ПДН 30%.
Сколько МФО работают в России и где проверить конкретную компанию
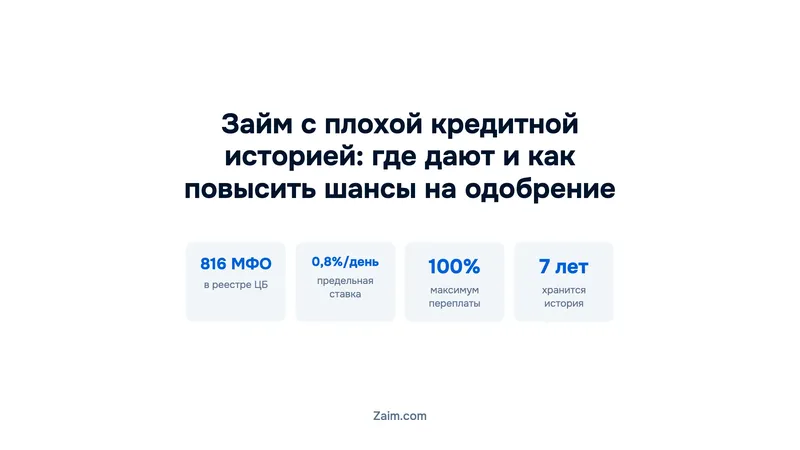
По данным реестра Банка России, на 11.09.2026 действуют 816 МФО: 25 микрофинансовых компаний (МФК) и 791 микрокредитная компания (МКК). За всё время ведения реестра из него исключено 9485 организаций. Проверить конкретную компанию можно на cbr.ru/finorg по названию, ИНН, ОГРН или номеру лицензии.
Как проверить: откройте cbr.ru/finorg и введите ИНН компании с её сайта. Если компании в реестре нет или в карточке указано, что она не действует, Банк России считает это признаком нелегальной деятельности. Заявку в такую компанию не подавайте.
Сколько будет стоить займ с плохой кредитной историей
Ставка по займу МФО при плохой кредитной истории не может превышать 0,8% в день, или 292% годовых. Этот предел один для всех заёмщиков. С 1 июля 2023 года предел снижен с 1% до 0,8%. По займам сроком до года, заключённым после 1 апреля 2026 года, проценты, комиссии, пени и штрафы вместе не могут превышать 100% суммы займа. Раньше предел был 130%.
- До подписи договора посчитайте потолок переплаты: заём 30 000 ₽ сроком до года, взятый после 1 апреля 2026 года, обойдётся не больше чем в 60 000 ₽ вместе с процентами, комиссиями, пенями и штрафами.
Если ставка в договоре выше 0,8% в день, договор не подписывайте, а компанию проверьте в реестре Банка России.
Сколько хранится плохая кредитная история и как проверить её бесплатно
Запись кредитной истории хранится 7 лет со дня последнего изменения информации в ней. Свой кредитный отчёт можно бесплатно получить до двух раз в календарный год в каждом бюро кредитных историй. На бумаге — не чаще одного раза.
Срок хранения задан в законе 218-ФЗ «О кредитных историях», ст. 7, ч. 1: «Бюро кредитных историй обеспечивает хранение записи кредитной истории в течение семи лет со дня последнего изменения информации, содержащейся в этой записи кредитной истории». Пример: запись последний раз менялась в сентябре 2026 года. Если в ней больше ничего не изменится, срок её хранения закончится в сентябре 2033 года.
Что сделать: закажите бесплатный отчёт до подачи заявки и посмотрите, какие записи в нём остались. Порядок описан на странице Банка России «Как узнать кредитную историю» (cbr.ru/ckki). Как исправлять историю дальше, рассказано в статье «Кредитную историю не только можно, но и нужно улучшать».
Чем опасна рассылка заявок на займ во все МФО подряд
Рассылка заявок во все МФО подряд повышает риск оставить паспортные данные на сайте компании, которой нет в реестре Банка России. Кроме того, могут одобрить сразу несколько займов. Если взять их все, платежи сложатся, и показатель долговой нагрузки для следующей заявки вырастет.
Переплата по каждому новому займу сроком до года может дойти до 100% его суммы. Пример: два займа по 30 000 ₽ — это до 60 000 ₽ процентов, комиссий, пеней и штрафов в сумме.
Как поступить: выберите одну или две компании из подборки zaim.com и проверьте их на cbr.ru/finorg. Подайте заявку только туда. Следующую заявку подавайте после ответа на первую.
Красные флаги мошенников при поиске займа с плохой кредитной историей
Красный флаг — компании нет в реестре Банка России или она значится там недействующей. Банк России считает это признаком нелегальной деятельности.
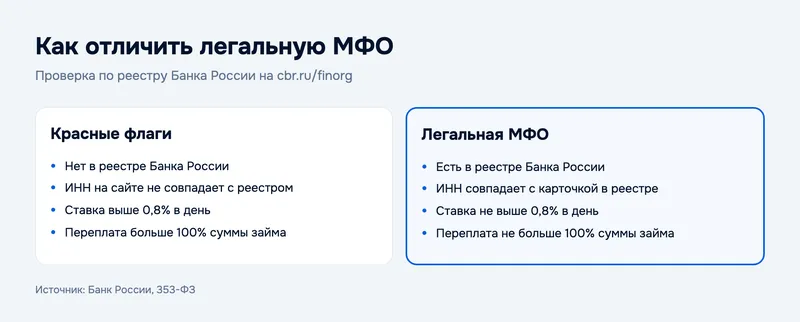
Ставка выше 0,8% в день или переплата больше 100% суммы по займу до года превышают пределы для МФО. Такие условия в договоре тоже красный флаг.
- Перед анкетой сверьте название и ИНН компании на cbr.ru/finorg с сайтом, где заполняете заявку. Компании нет в реестре или она недействующая — закройте страницу и не вводите паспортные данные.
Как повысить шансы на одобрение займа с плохой кредитной историей
Гарантированно повысить шансы нельзя: решение по заявке каждая МФО принимает сама. От вас зависит долговая нагрузка к моменту заявки. Чем меньше ежемесячных платежей по долгам, тем ниже ПДН, который посчитает МФО. Ещё до заявки можно узнать, что записано в вашей кредитной истории.
Порядок действий:
- Закажите кредитный отчёт: до двух раз в год в каждом бюро это бесплатно.
- Посчитайте свой ПДН: платежи по долгам за месяц разделите на среднемесячный доход.
- Выберите одну или две МФО из подборки zaim.com и сверьте их с реестром на cbr.ru/finorg.
- Подайте заявку в одну компанию и дождитесь ответа, прежде чем подавать следующую.
Пример: при доходе 100 000 ₽ и платежах 30 000 ₽ в месяц ПДН равен 30%. Если закрыть один из долгов до заявки, платежи в месяц станут меньше, и МФО посчитает ПДН ниже.
Коротко о займах с плохой кредитной историей
- Заявки при плохой кредитной истории рассматривает часть МФО, а долговую нагрузку компания обязана посчитать по каждой заявке.
- Предел ставки МФО — 0,8% в день. По займам до года после 1 апреля 2026 года переплата не может быть больше 100% суммы займа.
- Действующих МФО в реестре Банка России на 11.09.2026 — 816. Компанию проверяют на cbr.ru/finorg до анкеты.
- Запись кредитной истории хранится 7 лет с последнего изменения. Бесплатный отчёт — до двух раз в год в каждом бюро.
- Платежи по нескольким займам, взятым сразу, складываются в долговой нагрузке. Заявки подавайте по одной и ждите ответа.
Частые вопросы о займах с плохой кредитной историей
Есть ли займы с плохой кредитной историей без отказа? Гарантированного одобрения нет. По закону 353-ФЗ МФО обязана по каждой заявке рассчитать показатель долговой нагрузки, а решение принимает сама. Обещание одобрить всех — повод проверить компанию в реестре Банка России.
От чего зависит решение МФО по заявке с плохой кредитной историей? Решение принимает каждая МФО сама, после расчёта показателя долговой нагрузки по закону 353-ФЗ. Компании, которые рассматривают заявки при плохой кредитной истории, собраны в подборке zaim.com.
Можно ли получить займ с плохой кредитной историей срочно, в день обращения? Срок рассмотрения зависит от компании, уточните его на сайте МФО. Даже при спешке сначала найдите компанию в реестре Банка России на cbr.ru/finorg.
Чем займ с плохой кредитной историей отличается от обычного микрозайма? Пределы у них одни: ставка до 0,8% в день, а переплата по займам до года после 1 апреля 2026 года не больше 100% суммы займа. Показатель долговой нагрузки МФО обязана посчитать по любой заявке.
Сколько лет кредитная история считается плохой? Запись кредитной истории хранится 7 лет со дня последнего изменения информации в ней (218-ФЗ, ст. 7, ч. 1). Если запись больше не меняется, срок её хранения закончится через 7 лет.
Как бесплатно узнать свою кредитную историю перед подачей заявки? Бесплатно отчёт дают до двух раз в календарный год в каждом бюро кредитных историй, на бумаге — не чаще одного раза. Порядок описан на странице Банка России cbr.ru/ckki.
Подобрать МФО, которые рассматривают заявки с плохой кредитной историей, можно на странице подборки займов с плохой кредитной историей — компании там собраны под этот запрос.
Источники: Банк России — пресс-релизы о предельной ставке по микрозаймам и об ограничении переплаты, страница «Как узнать кредитную историю», сервис проверки cbr.ru/finorg; закон 218-ФЗ «О кредитных историях»; закон 353-ФЗ «О потребительском кредите (займе)»; реестр микрофинансовых организаций, скачан 11.09.2026. Факты проверены 11.09.2026.
Оценка и пара слов помогут другим читателям