Что значит «одобрено» в МФО: этапы от заявки до денег на карте

Коротко: Деньги по займу приходят не в момент одобрения, а после подписи условий и перевода: по 353-ФЗ договор появляется, когда деньги переданы. Условия ждут вашей подписи 5 рабочих дней. Ниже — пять этапов от заявки до перевода, проверки после решения и новое правило ЦБ с 1 октября 2026.
Содержание
  1. Что значит «одобрено» в МФО и придут ли деньги
  2. Предварительное и окончательное решение: чем они отличаются
  3. Этапы от заявки до перевода: что происходит на каждом
  4. Какие проверки идут после предварительного одобрения
  5. Сколько действуют индивидуальные условия и что делать до подписи
  6. Почему деньги не пришли после одобрения: отказ при проверке и новое правило ЦБ
  7. Сколько стоит заём из примера: 10 000 ₽ на 20 дней
  8. Как проверить МФО в реестре Банка России до заявки
  9. Что ещё спрашивают про одобрение заявки на займ

Что значит «одобрено» в МФО и придут ли деньги

Надпись об одобрении на экране означает предварительное решение по заявке, денег по нему пока нет. Договор займа считается заключённым только с момента передачи денег (ст. 7 ч. 6 353-ФЗ), а МФО вправе отказать без объяснения причин, если закон не требует мотивировать отказ (ст. 7 ч. 5). Хотите получить займы без отказа — такой гарантии не даёт ни одна организация: решение зависит от данных в заявке и вашей кредитной истории.

Пока перевода нет, у вас на руках только предварительный ответ. Если на следующих шагах заявку отклонят, сведения об отказе МФО направит в бюро кредитных историй (БКИ).

Запросы вроде «займ мгновенно без отказа на кредитную карту» говорят о скорости перевода, но не о решении: даже быстрая выдача начинается с проверки заявки. Почему гарантий нет и что повышает шансы, разобрано в отдельной статье.

Одобрят ли вам заём?

Три вопроса — покажем вероятность одобрения и кто выдаёт под вашу ситуацию.

Сколько вам лет?
Ваши варианты займа
Топ выбор
Эквазайм От 3 000 до 15 000 ₽ · От 0% до 0,8%
Турбозайм От 3 000 до 15 000 ₽ · До 0,8%
Небус От 3 000 до 100 000 ₽ · До 0,8%
Драйв Деньги Сразу От 1 000 до 100 000 ₽ · От 1,7% до 6% в месяц
Все займы

Предварительное и окончательное решение: чем они отличаются

Предварительное решение — первая оценка заявки; окончательным оно становится, когда условия подписаны и деньги переданы. Между этими точками МФО проверяет данные, а вы получаете и подписываете условия.

«Одобрено» на экране и заём выдан — не одно и то же
что у вас на руках на каждом этапе
Предварительное решение
  • Показано на экране после заявки
  • Договор ещё не заключён
  • МФО вправе отказать без объяснения причин
  • Сведения об отказе уходят в БКИ
Деньги переданы
  • Договор считается заключённым
  • Условия подписаны вами
  • Срок и сумма зафиксированы в договоре
  • Деньги у вас на счёте
Источник: 353-ФЗ «О потребительском кредите (займе)», ст. 7

На первом этапе договора нет, и МФО вправе отказать. На втором договор считается заключённым, а сумма и срок зафиксированы в подписанных условиях.

Перед заявкой запишите сумму и срок, на которые рассчитываете. Когда придут индивидуальные условия, сравните их с записью: расхождение будет видно сразу. Если сумма в условиях меньше или срок другой, это иное предложение, и решать, подписывать ли его, вам.

Этапы от заявки до перевода: что происходит на каждом

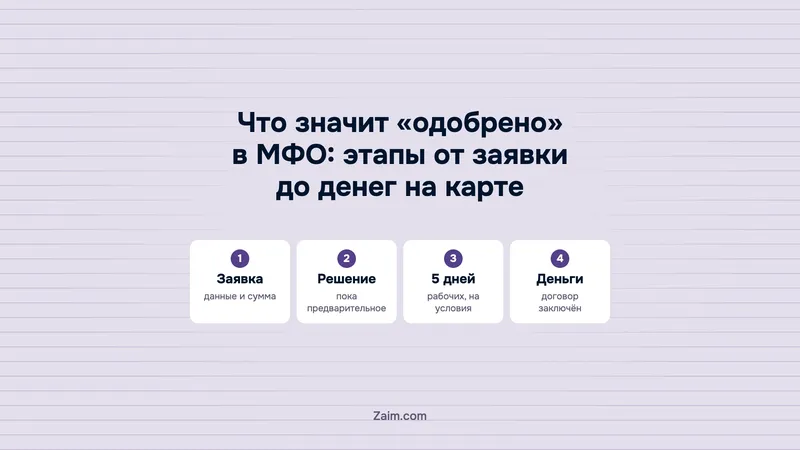
Путь займа — пять шагов: заявка, предварительное решение, проверка данных и запретов, индивидуальные условия с подписью, перевод денег. Договор появляется только на последнем.

ЭтапЧто делает МФОЧто делаете выЧто на руках
1. ЗаявкаПринимает данные и суммуУказываете паспорт, телефон, сумму и срокНичего
2. Предварительное решениеОценивает заявкуЖдёте ответОтвет об одобрении или отказ
3. ПроверкаСверяет данные и ищет запрет в кредитной историиПодтверждаете сведения, если просятДоговора нет
4. УсловияПрисылает индивидуальные условияЧитаете и подписываете в срокПодписанные условия
5. ПереводПередаёт деньгиПроверяете поступлениеЗаём выдан, договор заключён

Что проверить: на каком шаге остановилась заявка. Если после предварительного решения ничего не происходит, загляните в личный кабинет, почту и СМС: возможно, индивидуальные условия ждут вашей подписи, а срок на неё идёт.

Сделка может остановиться на третьем и четвёртом шагах. На третьем отказывает МФО, если данные не сошлись или в кредитной истории стоит запрет. На четвёртом решаете вы: не подписали условия в срок — договора нет.

Какие проверки идут после предварительного одобрения

После предварительного решения МФО сверяет данные заёмщика и проверяет, нет ли запрета на займы в кредитной истории; при несоответствии договор не заключается (ст. 7 ч. 4.1–4.8 353-ФЗ). Условия и исключения этих норм — в тексте самой статьи закона.

Опечатка в паспортных данных может обернуться отказом на этом шаге, хотя экран показал одобрение. Перед отправкой заявки сверьте каждую цифру с документом. Если вы сами ставили запрет на займы в кредитной истории, пока он действует, договор не заключат.

Причины отказов и что с ними можно сделать легально, разобрано в статье «Почему МФО отказывает в займе».

Сколько действуют индивидуальные условия и что делать до подписи

На согласие с индивидуальными условиями у вас пять рабочих дней, если МФО не поставила больший срок (ст. 7 ч. 7 353-ФЗ). Если подписанные условия пришли к кредитору позже, «договор не считается заключенным» (ст. 7 ч. 9).

Что сделать с условиями займа до перевода денег
срок на ответ — пять рабочих дней
  1. Получили условиясумма, срок, ставка и ПСК в индивидуальных условиях
  2. Пересчитали переплатусложите проценты за весь срок на своей сумме
  3. Подписали в срокдо пяти рабочих дней, если МФО не дала больше
  4. Дождались переводадоговор заключён, когда деньги переданы
Источник: 353-ФЗ, ст. 7 ч. 7 и 9

Пример: условия пришли в понедельник, праздников на неделе нет — срок истекает в следующий понедельник. Подпишете во вторник, и договор не заключат: заявку придётся подавать заново.

В условиях смотрите на четыре строки: сумму, срок, ставку и ПСК (полную стоимость займа — сколько вы отдаёте сверх взятого, в процентах годовых). ПСК около 292% годовых означает ставку у предела 0,8% в день.

  • Пересчитайте переплату на своей сумме до подписи: сложите проценты за весь срок и сравните с суммой, которую готовы вернуть.

Подписывать в первые минуты необязательно: у вас есть время перечитать условия и пересчитать переплату.

Почему деньги не пришли после одобрения: отказ при проверке и новое правило ЦБ

Заявку могут отклонить на проверке данных или из-за запрета в кредитной истории. Второй источник отказа появился 1 октября 2026: по сообщению Банка России от 30.09.2026, МФО не выдаёт новый заём с ПСК выше 200% годовых, если у вас есть два таких непогашенных займа или кредита.

Правило касается дорогих займов. Займы с ПСК до 200% остаются доступны, если доход покрывает новые обязательства. По данным Банка России за первое полугодие 2026, около трети действующих клиентов МФО имели два дорогих займа и более.

С 1 апреля 2027 правила станут строже: для займов с ПСК выше 100% годовых вводится правило «один заём в руки» и пауза не менее 3 дней между погашением и следующим займом.

На что смотреть: ПСК в действующих договорах. Если таких договоров два и в обоих ПСК выше 200%, новый дорогой заём не оформят, сколько ни повторяйте заявку. Досрочное погашение одного из них освобождает место под лимит; как при этом пересчитывают проценты, описано в статье о досрочном погашении.

Сколько стоит заём из примера: 10 000 ₽ на 20 дней

При предельной ставке 0,8% в день за 20 дней на 10 000 ₽ набегает 1 600 ₽, к возврату — 11 600 ₽. Это около 292% годовых. Расчёт редакции на 10.10.2026: 80 ₽ процентов в день, умноженные на 20 дней.

Заём 10 000 ₽ на 20 дней при ставке 0,8% в день
расчёт редакции по предельной ставке
80 ₽проценты за один день
1 600 ₽переплата за 20 дней
11 600 ₽к возврату
292%годовых при 0,8% в день
Источник: Банк России, раздел «Микрофинансирование»; расчёт редакции на 10.10.2026

С 01.04.2026 размер задолженности по займу на срок до года не может превышать 100% суммы займа — так указано в разделе «Микрофинансирование» на сайте Банка России. Какие начисления входят в этот предел, смотрите в договоре. В примере 1 600 ₽ процентов — 16% суммы.

Считаем так: умножьте сумму на дневную ставку из договора и на число дней. Если итог расходится с цифрой в условиях, спросите МФО, откуда разница, и не подписывайте, пока не получите ответ.

Как проверить МФО в реестре Банка России до заявки

Легальная МФО есть в реестре Банка России: на 04.10.2026 в нём 813 действующих организаций, из них 25 МФК и 788 МКК. Нет организации в реестре — красный флаг, заявку не подавайте. Найти МФО можно по названию на странице cbr.ru/fmp_check/.

По данным реестра на ту же дату, в листе «Исключенные» за всё время значится 9 496 записей. Организации выбывают из реестра, так что сверяйте статус перед каждой заявкой, а не по памяти.

  • Просьба заплатить до выдачи денег — красный флаг: сверьте МФО с реестром и ничего не переводите.

Если вам нужны деньги на карту, предложения собраны на странице займов на карту. Перед заявкой сверьте название МФО с реестром.

Главное в пяти строках

  • Одобрение на экране — предварительное решение: договор заключён только с момента передачи денег.
  • МФО вправе отказать без объяснения причин, сведения об отказе уходят в БКИ.
  • На индивидуальные условия у вас пять рабочих дней, если МФО не дала больше.
  • С 1 октября 2026 новый заём с ПСК выше 200% не выдают при двух таких непогашенных.
  • Перед заявкой проверьте МФО в реестре ЦБ: на 04.10.2026 в нём 813 действующих организаций.

Что ещё спрашивают про одобрение заявки на займ

Если заявку одобрили, деньги точно придут?

Нет. До перевода договор не заключён, а проверка данных и запретов идёт после предварительного решения.

Может ли МФО отказать после предварительного одобрения?

Да, на этапе проверки данных или при запрете в кредитной истории (ст. 7 ч. 4.1–4.8 353-ФЗ).

Сколько действуют условия, которые мне показали?

Пять рабочих дней со дня, когда их предоставили, если МФО не установила больший срок.

Объяснит ли МФО причину отказа?

Не обязательно: по ст. 7 ч. 5 353-ФЗ кредитор вправе отказать без объяснения причин, если закон не требует мотивировать отказ.

Что будет, если не подписать условия вовремя?

Договор не заключат, и за деньгами придётся подавать новую заявку.

Как проверить, что МФО легальная?

Найдите её в реестре Банка России на cbr.ru/fmp_check/. Нет записи — заявку не подавайте.

Первоисточники: 353-ФЗ «О потребительском кредите (займе)», ст. 7; Банк России, раздел «Микрофинансирование» и сообщение от 30.09.2026; реестр микрофинансовых организаций, срез на 04.10.2026. Факты проверены 10.10.2026 по документам на эту дату.

Что значит «одобрено» в МФО: этапы от заявки до денег на карте
Елена Толчина
Об авторе
Автор новостей микрофинансового рынка
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв