Кредит стало сложнее получить: как пройти проверку банка и что делать после отказа

Коротко: Чаще всего банк отказывает из-за долговой нагрузки выше 50% дохода, просрочек или ошибок в кредитной истории и дохода, который нечем подтвердить. До заявки посчитайте ПДН, бесплатно получите отчёт из БКИ и закройте кредитки, которыми не пользуетесь. Если банк всё же отказал, займ в МФО годится только как короткий мост: у половины компаний лимит не выше 30 000 ₽, а у 85% МФО, указавших дневную ставку, она доходит до 0,8% в день.
Содержание
  1. Почему банк отказывает в кредите и как повысить шансы
  2. Как банк принимает решение: ПДН, кредитная история и скоринг
  3. Кредитная история: как бесплатно получить отчёт и исправить ошибку
  4. Как снизить нагрузку перед заявкой
  5. Почему не стоит подавать заявки во все банки сразу
  6. Банк отказал: когда займ в МФО помогает, а когда загоняет в долг
  7. Как проверить МФО перед займом
  8. Чего не делать после отказа
  9. Вопросы и ответы

Почему банк отказывает в кредите и как повысить шансы

Причин отказа обычно три. Платежи по долгам забирают слишком большую часть дохода (это называют ПДН, показатель долговой нагрузки). В кредитной истории есть просрочки или ошибки. Или доход нечем подтвердить. Объяснять отказ банк не обязан, поэтому причину приходится искать самостоятельно. Банк России ограничивает долю кредитов заёмщикам с высокой нагрузкой, и заявки с ПДН выше 50% проходят всё реже.

Сначала посчитайте ПДН вместе с платежом по новому кредиту. Если получилось больше 50%, займитесь нагрузкой до заявки. Потом закажите отчёт из бюро кредитных историй и оспорьте ошибки, если они есть. Заявку отправьте в один-два банка, где у вас зарплатная карта или вклад. Рассылать анкету по всем банкам подряд не нужно, почему — разберём ниже.

Если банк всё равно отказал, займ в МФО поможет закрыть срочный расход до ближайшей зарплаты. Брать его на крупную сумму и на год дорого. Дальше по порядку: как считается ПДН, где взять кредитную историю и какие условия на самом деле дают МФО. Для этого мы сравнили 383 компании из нашего каталога.
Что предлагают МФО, если банк отказал
Мы сравнили условия 383 действующих МФО, которые выдают займы людям
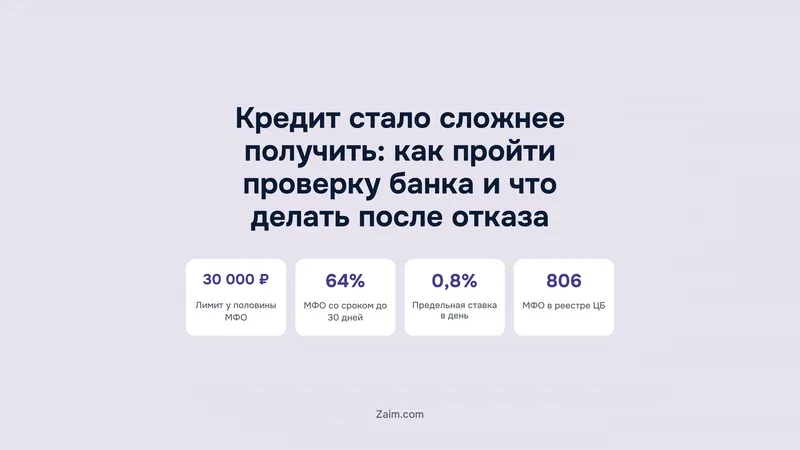
30 000 ₽потолок суммы у половины МФО
64%МФО дают займ не дольше чем на 30 дней
85%МФО с указанной ставкой берут до 0,8% в день
Источник: Каталог zaim.com, срез 13.10.2026; срок — по 304 МФО со сроком в днях, ставка — по 94 МФО

Как банк принимает решение: ПДН, кредитная история и скоринг

ПДН (показатель долговой нагрузки) показывает, какую часть дохода съедают платежи по долгам. Банк обязан рассчитать его перед выдачей кредита от 10 000 ₽. Если ПДН получается выше 50%, банк должен предупредить заёмщика о риске не справиться с платежами. Эти требования закреплены в статье 5.1 закона о потребительском кредите № 353-ФЗ.

ПДН можно посчитать самому за пару минут:

  • сложите ежемесячные платежи по всем кредитам, займам и рассрочкам;
  • добавьте платёж по кредиту, который хотите взять (его покажет калькулятор на сайте банка);
  • разделите сумму на среднемесячный доход после НДФЛ и переведите результат в проценты.

Пример. Допустим, автокредит и кредитная карта уже забирают заметную часть зарплаты, а с платежом по новому кредиту ПДН доходит до 50%. С таким показателем заявку, скорее всего, отклонят или одобрят меньшую сумму. Если перед заявкой закрыть кредитку, её платёж уйдёт из расчёта и ПДН с новым кредитом опустится ниже 50%.

С кредитной картой многие удивляются: банк учитывает по ней платёж, даже если вы ею не пользуетесь и долга нет. Считают его от лимита. На практике это выглядит так: карта, которую когда-то оформили ради кешбэка и убрали в ящик стола, всё равно поднимает ПДН, и тем сильнее, чем больше на ней лимит. С доходом наоборот: банк берёт в расчёт только то, что может проверить. Как правило, это справка о доходах, выписка из Социального фонда или поступления на зарплатный счёт. Если подтверждения нет, банк может взять средний доход по региону, а он часто оказывается ниже вашего.

Нагрузкой дело не ограничивается: банк смотрит ещё кредитную историю и скоринговый балл. Балл считает бюро кредитных историй. Как правило, на него влияют просрочки, количество открытых кредитов и займов и то, как часто вы подаёте заявки. При этом модель оценки у каждого банка своя. На практике бывает, что человек заполняет одну и ту же анкету в двух банках и в одном получает отказ, а в другом одобрение.

И ещё одна вещь, которую стоит проверить отдельно: самозапрет на кредиты. Многие ставят его на Госуслугах, чтобы защититься от мошенников, а через какое-то время просто про него забывают. Пока запрет действует, банк кредит не выдаст. Снять его можно там же, на Госуслугах, в том же личном кабинете, где вы его включали.

Есть и фактор, на который заёмщик не влияет. Банк России задаёт банкам и МФО макропруденциальные лимиты: какая доля новых кредитов может приходиться на людей с ПДН выше 50% и выше 80%. Лимиты устанавливают на каждый квартал. Если регулятор их ужесточает, банки в первую очередь срезают заявки с высокой нагрузкой.

Одобрят ли вам заём?

Три вопроса — покажем вероятность одобрения и кто выдаёт под вашу ситуацию.

Сколько вам лет?
Ваши варианты займа
Топ выбор
Юкки От 3 000 до 30 000 ₽ · От 0%/день
Белка Кредит От 1 000 до 30 000 ₽ · От 0% до 0,8%
Турбозайм От 3 000 до 15 000 ₽ · До 0,8%
Срочноденьги От 2 000 до 30 000 ₽ · До 0,8%
Все займы
Какие займы выдают МФО: условия 383 действующих компаний в каталоге zaim.com, срез 13.10.2026
УсловиеСколько МФОДоля
Максимальная сумма не больше 30 000 ₽Половина компаний50%
Выдают от 30 000 ₽ и больше322 из 38384%
Выдают от 50 000 ₽ и больше174 из 38345%
Выдают от 100 000 ₽ и больше138 из 38336%
Срок займа не дольше 30 дней194 из 304 МФО со сроком в днях64%
Ставка доходит до 0,8% в день80 из 94 МФО, указавших дневную ставку85%
План до заявки
Что сделать перед тем, как просить кредит
  1. Посчитайте ПДН вместе с платежом по новому кредитуСложите платежи по всем долгам, добавьте новый и разделите на доход. Если выходит выше 50%, сначала снижайте нагрузку.
  2. Узнайте, в каких бюро хранится ваша кредитная историяЗакажите на Госуслугах список бюро кредитных историй, а затем запросите отчёт в каждом бюро из списка.
  3. Исправьте ошибки в отчётеЧужой займ или погашенный долг, который числится открытым, оспаривают заявлением в бюро и у кредитора.
  4. Закройте лишние кредитки и снизьте лимитыНеиспользуемый лимит банк тоже учитывает как нагрузку. Закрытие подтвердите справкой из банка.
  5. Подготовьте подтверждение доходаСправка о доходах, выписка из Социального фонда на Госуслугах или поступления на счёт в том же банке.
  6. Подайте одну-две заявки в банки, где вас знаютНачните с банка, куда приходит зарплата или где открыт вклад: он видит ваши поступления.
  • Не платите за «гарантированное одобрение»Решение банка не может гарантировать ни брокер, ни посредник. Просьба заплатить вперёд — признак мошенников.

Кредитная история: как бесплатно получить отчёт и исправить ошибку

Ваша история может лежать сразу в нескольких бюро кредитных историй (БКИ). Чтобы узнать, в каких именно, закажите на Госуслугах список бюро. Ответ придёт в личный кабинет. После этого запросите отчёт в каждом бюро из списка: по закону № 218-ФЗ два раза в год это бесплатно. Некоторые бюро пускают на сайт через Госуслуги, и отчёт можно скачать сразу.

В отчёте ищите три вида ошибок. Кредиты и займы, которых вы не брали. Долги, которые вы погасили, а они до сих пор числятся открытыми. Просрочки, которых не было. Обычно такое случается, когда кредитор не передал в бюро отметку о закрытии долга или когда мошенники оформили займ по вашим паспортным данным.

Заявление подают в то бюро, где нашли ошибку: через его сайт или письмом. Дальше бюро работает само. Оно запрашивает данные у банка или МФО, проверяет их и по итогам либо исправляет запись, либо объясняет, почему её оставили (параллельно напишите и кредитору, который передал неверные сведения). Займ на вас оформили мошенники? Тогда обратитесь ещё и в полицию: талон о приёме заявления пригодится в споре с МФО.

За неделю скоринговый балл не поднять. Он указан в том же отчёте и растёт, когда несколько месяцев подряд вы платите без просрочек (и при этом не подаёте новых заявок).

Как снизить нагрузку перед заявкой

Быстрее всего ПДН снижается, если убрать то, за что банк начисляет платёж, хотя вы этим не пользуетесь. Кредитки, которые лежат без дела, закройте или попросите банк уменьшить по ним лимит. Ненужный овердрафт отключите, мелкие рассрочки погасите. После закрытия нужна справка. Возьмите в банке справку об отсутствии задолженности и приложите её к заявке сразу (бюро получает сведения с задержкой, а справка работает уже сейчас).

Если долгов несколько, их можно рефинансировать одним кредитом на более долгий срок. Ежемесячный платёж уменьшится, а вместе с ним и ПДН. Зато переплата за весь срок вырастет, поэтому до подписания посчитайте обе суммы.

Ещё один способ связан с доходом: чем больше его подтверждено, тем ниже ПДН. Банку можно показать подработку по договору, доход самозанятого из приложения «Мой налог», пенсию, аренду, с которой вы платите налог. Шансы выше и с обеспечением: залогом автомобиля или квартиры, поручителем, созаёмщиком с собственным доходом. Если у вас открыт вклад, посмотрите расчёт, когда кредит под залог вклада выгоднее досрочного снятия денег.

Почему не стоит подавать заявки во все банки сразу

Каждая заявка и решение по ней записываются в кредитную историю. Несколько заявок за пару недель скоринг читает как сигнал: человеку срочно нужны деньги, и ему уже отказывали. Следующий банк тоже видит эти отказы и одобряет с меньшей охотой.

Начните с банка, где у вас зарплатный счёт или вклад. Он видит ваши поступления, и условия для своих клиентов там часто лучше. Во многих банковских приложениях есть предварительное предложение. По нему видно, на какую сумму можно рассчитывать, ещё до официальной заявки.

Повторно подавайте заявку, когда причина отказа устранена. Например, вы закрыли кредитку, бюро исправило ошибку в истории или у вас появилась справка о доходе. Та же анкета в тот же банк через неделю, скорее всего, получит тот же ответ. Через какое время банк готов рассмотреть вас снова, спросите в его поддержке.

Банк отказал: когда займ в МФО помогает, а когда загоняет в долг

Мы посмотрели условия 383 действующих МФО, которые выдают займы людям. Половина из них дают не больше 30 000 ₽. Срок в днях указали 304 компании, и 194 из них выдают деньги максимум на 30 дней. Дневную ставку указали 94 МФО, у 80 она доходит до 0,8% в день — это потолок по закону № 353-ФЗ. МФО тоже обязаны считать ПДН по займам от 10 000 ₽ и соблюдать лимиты Банка России, поэтому с высокой нагрузкой отказать могут и там.

Посчитаем, во что обходится такой займ. За 30 дней при ставке 0,8% в день одни проценты составят почти четверть взятой суммы. Если через две недели придёт зарплата и вы точно знаете, чем погасите долг, такой займ работает как мост. Если через месяц денег не будет, займ придётся продлевать или закрывать новым, а долг при этом растёт.

На крупную сумму МФО рассчитывать сложнее: от 100 000 ₽ выдают 138 компаний из 383, это 36%. Если нужны сотни тысяч рублей на год и дольше, лучше снизить нагрузку и снова обратиться в банк или оформить кредит под залог вклада. Как получить срочные деньги и не переплатить, мы разбирали в статье о срочных деньгах на карту.

Займ в МФО после отказа банка: мост или ловушка
Проверьте свою ситуацию по обоим спискам
Займ как мост
  • Нужно не больше 30 000 ₽
  • Вернёте в течение месяца
  • Знаете, из каких денег погасите долг
  • Компания есть в реестре Банка России
Красный флаг
Займ как ловушка
  • Нужно 100 000 ₽ и больше или на год
  • Займ берёте, чтобы закрыть другой займ
  • Денег на погашение не предвидится
  • Компании нет в реестре или она просит предоплату
Итог: Если про вас хотя бы один пункт из правого списка, займ закроет проблему на месяц, а потом сделает её больше.
Источник: Условия 383 МФО в каталоге zaim.com, срез 13.10.2026

Как проверить МФО перед займом

Выдавать микрозаймы могут только компании из государственного реестра МФО Банка России. На 13 октября 2026 года в нём 806 действующих организаций: 25 микрофинансовых компаний (МФК) и 781 микрокредитная компания (МКК). Состав реестра постоянно меняется: за последние 365 дней из него исключили 173 МФО, а с начала 2026 года 134.

Проверка займёт пару минут:

  • найдите на сайте МФО полное название, ИНН или ОГРН, обычно они указаны внизу страницы или в разделе с документами;
  • откройте на cbr.ru государственный реестр МФО и найдите компанию по ИНН или ОГРН;
  • сверьте название, адрес сайта и статус: запись должна быть действующей, без даты исключения;
  • если компании в реестре нет, поищите её в списке организаций с признаками нелегальной деятельности на сайте Банка России.

Бренд и юрлицо часто называются по-разному, а бренд может перейти к другой компании. В нашем каталоге 1803 МФО уже не выдают займы: они закрылись или исключены из реестра. Компанию, которую вы помните по старой рекламе, проверьте заново. Действующие компании собраны в каталоге МФО, а займ под нужную сумму и срок можно подобрать в разделе займов.

Чего не делать после отказа

  • Не верьте «гарантированному одобрению». Решение принимает только кредитор после проверки ПДН и кредитной истории. Тот, кто обещает одобрение всем, обычно зарабатывает на платных подписках или предоплате.
  • Не платите кредитным брокерам вперёд. Брокер не может повлиять на скоринг банка. Если за «одобрение» или «чистку истории» просят деньги до выдачи кредита, лучше уйти. Убрать из кредитной истории реальные просрочки законным способом нельзя.
  • Не продолжайте разговор с теми, кто звонит «из банка». После отказа мошенники часто звонят и предлагают «одобрить кредит через службу безопасности» или «отменить заявку». Положите трубку и сами позвоните в банк по номеру с обратной стороны карты. Что делать при таком звонке, объясняли в МВД, мы писали об этом в новости о звонке об оформлении кредита.
  • Не закрывайте один займ другим. Первый вернуть нечем, и рука сама тянется оформить второй? Он под те же 0,8% в день только раздует долг. Куда разумнее ещё до просрочки написать кредитору и попросить реструктуризацию.

Главное

  • Перед заявкой посчитайте ПДН с учётом нового платежа: если она выше 50%, банк обязан предупредить о риске и нередко отказывает.
  • Закажите на Госуслугах список бюро кредитных историй и получите отчёты: дважды в год в каждом бюро это бесплатно.
  • Быстрее всего нагрузку снижают закрытие лишних кредиток и подтверждение всего дохода.
  • Подайте одну-две заявки и начните с банка, куда приходит зарплата: много заявок сразу снижают шансы.
  • Займ в МФО подходит как мост на сумму до 30 000 ₽ и срок до месяца: у 85% компаний, указавших ставку, она доходит до 0,8% в день.
  • Перед займом найдите МФО по ИНН в реестре Банка России, сейчас в нём 806 компаний.

Вопросы и ответы

Почему банк отказал в кредите и не объясняет причину?

Кредитор по закону вправе вам отказать и ничего не объяснять. Чаще всего мешает высокая ПДН, просрочки или ошибки в кредитной истории, доход, который нечем подтвердить, или самозапрет на кредиты. Хотите понять, что сработало именно у вас? Проверить это несложно и самому: нагрузку вы посчитаете за пару минут, отчёт в БКИ закажете, а самозапрет увидите в отдельном разделе на Госуслугах.

Что такое ПДН и как его рассчитать самому?

Если по-простому, ПДН показывает, какая часть дохода уходит на платежи по долгам. Считается он без сложных формул: берёте ежемесячные платежи по всем кредитам и займам, включая кредитку, которой расплачиваетесь в магазине, прибавляете платёж по новому кредиту и делите на среднемесячный доход после налога. Полученный процент и есть ваш ПДН. Если вышло больше 50%, банк обязан предупредить вас о риске, а получить одобрение, как правило, будет сложнее.

Через сколько можно снова подать заявку на кредит после отказа?

Конкретного срока закон не устанавливает. На практике повторную заявку есть смысл подавать, когда причина отказа ушла: например, вы закрыли карту, исправили кредитную историю или подтвердили доход. Если же ничего не изменилось, банк, скорее всего, ответит так же. Когда можно обратиться снова, обычно подскажут в поддержке банка: достаточно написать в чат в приложении.

Портят ли отказы банков кредитную историю?

Сама заявка остаётся в кредитной истории вместе с решением по ней. Просрочкой отказ при этом не считается. Но если отправить много заявок за короткий срок, скажем разослать их в несколько банков за один вечер, скоринговый балл, как правило, снизится, а следующий банк увидит прошлые отказы и отнесётся к заявке строже.

Можно ли получить кредит при высокой долговой нагрузке?

Можно, хотя шансов меньше. Когда ПДН выше 50%, банк обязан предупредить о риске, а Банк России ограничивает долю таких кредитов. Шансы вырастут, если предложить залог, привлечь поручителя или созаёмщика с доходом, попросить сумму поменьше или срок подольше. Иногда выгоднее начать с рефинансирования текущих долгов, чтобы уменьшить платёж.

Как проверить, есть ли МФО в реестре Банка России?

Найдите на сайте компании ИНН или ОГРН и введите его в поиск по государственному реестру МФО на cbr.ru. Запись должна быть действующей. Посмотрите и на адрес сайта в ней: он должен совпадать с тем, где вы оформляете займ. На 13 октября 2026 года действующих МФО в реестре 806.

Что выгоднее после отказа банка — займ в МФО или кредит под залог вклада?

Если у вас есть вклад, кредит под его залог обычно обходится дешевле, потому что банк ничем не рискует, а ставка зависит от ставки по вкладу. В МФО ставка часто доходит до 0,8% в день. В пересчёте на год это до 292%. Поэтому займ в МФО оправдан, когда вклада нет, деньги нужны на несколько недель и вы знаете, чем погасите долг.

Кредит стало сложнее получить: как пройти проверку банка и что делать после отказа
Елена Толчина
Об авторе
Автор новостей микрофинансового рынка
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв