Новые МФО и «одобрение всем»: правда ли там проще получить займ и как не нарваться на фальшивку

Коротко: Гарантировать одобрение заранее не может ни одна легальная МФО, и возраст компании тут ничего не меняет. Ответ появляется только после того, как она посмотрит вашу кредитную историю и текущие долги. Новых компаний в реестре Банка России немного: за 90 дней туда внесли 25 МФО, а исключили 52. Где проверка мягче, там обычно дают небольшую сумму под ставку до 0,8% в день. Если «гарантию» обещают и при этом просят оплату до выдачи, это мошенники.
Содержание
  1. Бывает ли гарантированное одобрение в МФО
  2. Сколько новых МФО появляется на самом деле
  3. Почему новая МФО может одобрять охотнее и чем вы за это платите
  4. Портит ли отказ кредитную историю
  5. Признаки фальшивой «МФО с гарантированным одобрением»
  6. Как подать заявки, чтобы повысить шанс и не копить отказы
  7. Частые вопросы

Бывает ли гарантированное одобрение в МФО

Нет. Это касается и компаний, открытых в этом году, и тех, что работают давно. Сначала МФО сверяет паспорт и ИНН, запрашивает кредитную историю и смотрит, сколько вы уже должны другим кредиторам. Решение появляется только после этой проверки. Компания, которая знает ответ ещё до того, как увидела вашу анкету, никого не проверяет, а легальные МФО без проверки займы не выдают.

Когда на сайте написано «одобряем всем», за этим обычно стоит одна из трёх ситуаций. Самая частая — реклама: у компании мягкие требования к небольшим займам, одобряют много, и маркетологи округлили это до «всем». Бывает, что это сайт посредника. Он берёт вашу анкету и рассылает её в несколько МФО сразу, а каждая из них проверяет вас сама. Третий вариант опасен: обещание дают мошенники, и до выдачи они просят перевести деньги «за гарантию», «страховку» или «проверку карты».

Возраст компании на шанс получить займ влияет слабо. Новых МФО в реестре Банка России становится меньше, чем исчезает, а те, кто одобряет охотнее, берут за риск предельную ставку и выдают небольшие суммы на короткий срок. Ниже мы разобрали цифры реестра ЦБ и условия 383 МФО из нашего каталога и собрали порядок подачи заявок, при котором отказы не копятся.
Реестр МФО Банка России на 13 октября 2026 года
Новых компаний за квартал вдвое меньше, чем исключённых
806действующих МФО: 25 МФК и 781 МКК
25новых МФО внесли в реестр за последние 90 дней
52МФО исключили из реестра за те же 90 дней
Источник: Государственный реестр МФО Банка России, данные на 13.10.2026

Сколько новых МФО появляется на самом деле

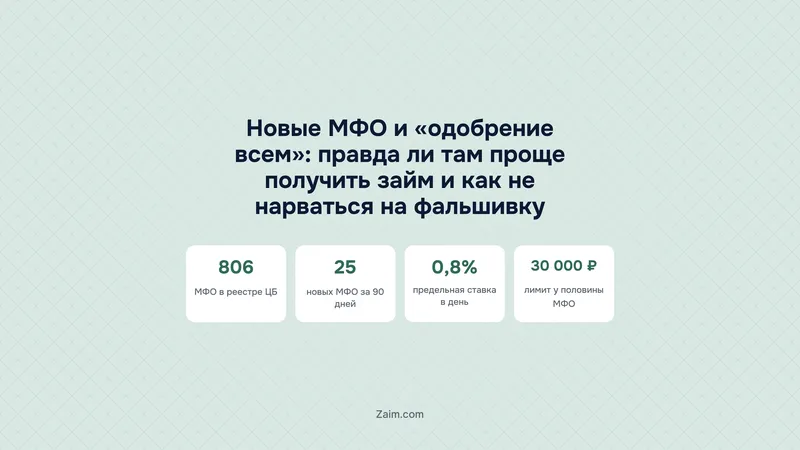
Многие ищут «самые новые МФО» в расчёте на то, что компании открываются каждую неделю и в какой-нибудь из них точно одобрят. По реестру Банка России картина обратная. На 13 октября 2026 года в нём числятся 806 действующих микрофинансовых организаций: 25 МФК и 781 МКК. За последние 90 дней реестр пополнили 25 компаний, а исключили из него 52. За 30 дней статус потеряли 19 МФО, за год их набралось 173.

Выходит, что за квартал на каждую новую МФО пришлось по две закрытые. Так продолжается уже несколько лет. В 2024 году реестр покинули 220 организаций, в 2025-м ещё 149, а с января по 13 октября 2026 года — 134. В нашем каталоге есть 1803 МФО, которые больше не выдают займы: одни закрылись сами, у других отозвали статус. Подборки «новинок» в интернете поэтому быстро устаревают. Компания из такой подборки вполне может закрыться раньше, чем вы отправите ей заявку.

Крупных МФК, которым разрешено привлекать деньги граждан, среди действующих организаций всего 3%. Новая компания, как правило, регистрируется как МКК. Капитала у неё меньше, и первые займы она выдаёт осторожно, поэтому на крупную сумму от неё рассчитывать не стоит.

Практический вывод простой. Перед заявкой в незнакомую компанию проверьте, что она есть в реестре сегодня, в день заявки. Как это сделать за несколько минут, показываем ниже.

Одобрят ли вам заём?

Три вопроса — покажем вероятность одобрения и кто выдаёт под вашу ситуацию.

Сколько вам лет?
Ваши варианты займа
Топ выбор
Юкки От 3 000 до 30 000 ₽ · От 0%/день
Белка Кредит От 1 000 до 30 000 ₽ · От 0% до 0,8%
Турбозайм От 3 000 до 15 000 ₽ · До 0,8%
Срочноденьги От 2 000 до 30 000 ₽ · До 0,8%
Все займы

Почему новая МФО может одобрять охотнее и чем вы за это платите

Молодой компании нужны первые клиенты, и некоторые новые МФО ставят для первого займа мягкий порог скоринга. Невозвратов у таких выдач больше, и компания закладывает их в цену. Закон о потребительском кредите № 353-ФЗ ограничивает ставку 0,8% в день, и этим пределом пользуется большинство МФО.

Мы сравнили условия 383 действующих МФО, которые работают с частными клиентами. Дневную ставку указали 94 из них, и у 80 (85%) она доходит до предельных 0,8%. У половины компаний максимальная сумма не превышает 30 000 ₽. Срок в днях указали 304 МФО, из них 194 дают деньги максимум на 30 дней. Новому клиенту часто одобряют меньше максимума, а лимит поднимают, когда он вовремя вернёт первый займ.

Переплату легко прикинуть самому. Умножьте сумму займа на 0,8% — получатся проценты за один день. Затем умножьте результат на число дней по договору. Если вернуть деньги к сроку не получится и займ придётся продлить, проценты будут начисляться и дальше, так что переплата продолжит расти каждый день.

Мягкая проверка в МФО почти всегда означает высокую ставку и короткий срок. Допустим, вам нужно 50 000 ₽ на полгода. Компания с лимитом 30 000 ₽ и сроком до месяца с этим не поможет, даже если одобрит заявку сразу.

Условия 383 действующих потребительских МФО в каталоге zaim.com, срез на 13.10.2026
УсловиеСколько МФОДоля
Ставка доходит до 0,8% в день80 из 94, указавших дневную ставку85%
Срок займа не дольше 30 дней194 из 304 со сроком в днях64%
Максимальная сумма не выше 30 000 ₽Каждая вторая из 383половина
Выдают от 30 000 ₽322 из 38384%
Выдают от 50 000 ₽174 из 38345%
Выдают от 100 000 ₽138 из 38336%

Портит ли отказ кредитную историю

Отказ просрочкой не считается и долгов не добавляет. При этом в кредитную историю попадают сведения о заявках и решениях по ним, и следующая МФО при проверке видит, куда и когда вы обращались. Серию отказов за короткий срок скоринг читает как признак того, что деньги нужны срочно, а другие кредиторы уже оценили риск как высокий. С каждой такой заявкой шанс на одобрение снижается.

Сколько ждать перед новой заявкой и как запросить свою историю, мы подробно разобрали в статье «Что делать после отказа МФО». Частые причины отказа собраны в материале «Почему отказывают в займе». Если в истории уже есть просрочки, пригодится разбор займа с плохой кредитной историей.

Признаки фальшивой «МФО с гарантированным одобрением»

Люди после нескольких отказов охотнее верят громким обещаниям, и мошенники это знают. Насторожиться стоит, если вы видите хотя бы один из признаков:

  • просят заплатить до того, как придут деньги. Платёж называют по-разному: комиссия за оформление, страховой взнос, проверочный платёж, оплата гарантии. Легальная МФО сначала переводит займ, а проценты берёт позже, по условиям договора;
  • компанию не удаётся найти в государственном реестре МФО, или название и ИНН на сайте отличаются от записи в реестре;
  • договор обещают прислать только после оплаты, либо в нём нет полной стоимости займа. Закон требует указывать ПСК в рамке в правом верхнем углу первой страницы;
  • подгоняют: пишут, что одобрение сгорит через несколько минут или что акция заканчивается сегодня;
  • предлагают продолжить в мессенджере, спрашивают код из СМС или просят поставить приложение для «удалённой проверки»;
  • обещают выдать деньги без документов и не заглядывая в кредитную историю.
Легальная МФО и фальшивка с «гарантией одобрения»
По этим пунктам компанию можно проверить до того, как вы отправите паспортные данные
Можно подавать заявку
Легальная МФО
  • Есть в реестре Банка России, название и ИНН совпадают с сайтом
  • Решение принимает после проверки паспорта и кредитной истории
  • Ничего не берёт до выдачи займа
  • ПСК указана в рамке на первой странице договора
  • Ставка не выше 0,8% в день
Красный флаг
Фальшивая МФО с «гарантией одобрения»
  • Нет в реестре или выдаёт себя за известную компанию
  • Обещает одобрение всем и без проверки
  • Просит оплатить комиссию, страховку или «гарантию» до выдачи
  • Договор не показывает или присылает без ПСК
  • Торопит и уводит общение в мессенджер
Итог: Совпал хотя бы один пункт справа — закройте сайт, ничего не оплачивайте и не сообщайте коды из СМС.
Источник: Федеральные законы № 151-ФЗ и № 353-ФЗ, реестр МФО Банка России
5 минут до заявки
Как проверить новую МФО, прежде чем отправить анкету
  1. Найдите на сайте полное название, ИНН и номер в реестреОбычно они в подвале сайта или в разделе «Документы». Если реквизитов нет, заявку не отправляйте.
  2. Проверьте компанию в реестре МФО Банка Россииcbr.ru/microfinance/registry: поиск по ИНН или названию. Статус должен быть действующим, реквизиты должны совпадать с сайтом.
  3. Посмотрите список ЦБ с признаками нелегальной деятельностиcbr.ru/inside/warning-list: ищите по названию и адресу сайта. Компания в этом списке — повод с ней не связываться.
  4. Убедитесь, что МФО состоит в СРОЧленство в саморегулируемой организации для МФО обязательно, название СРО указывают на сайте компании.
  5. Прочитайте договор до подписанияПроверьте ПСК в рамке на первой странице, сумму к возврату, срок и штрафы за просрочку.
  • Ничего не платите до получения займаПредоплата «за одобрение» или «страховой взнос» до выдачи бывает только у мошенников, и вернуть такие деньги сложно.
Источник: Банк России, Федеральный закон № 151-ФЗ

Как подать заявки, чтобы повысить шанс и не копить отказы

Перед первой заявкой посмотрите свою кредитную историю. Дважды в год её можно бесплатно запросить в каждом бюро, где она хранится. Список этих бюро выдают по запросу на Госуслугах. В отчёте будут открытые займы, просрочки и ошибки, если они есть. Ошибку оспаривайте в бюро до подачи заявок: пока её не исправят, её увидит любая МФО, которая вас проверяет.

Сами заявки удобнее подавать в таком порядке:

  • указывайте ту сумму, которая нужна, без запаса. Небольшой первый займ одобряют охотнее, чем запрос на весь лимит компании;
  • отправляйте одну заявку и ждите ответа. Следующую подавайте, только когда пришло решение по первой;
  • получив отказ, не рассылайте анкету по другим МФО в тот же день. Сначала разберитесь, что могло стать причиной;
  • во всех анкетах пишите одно и то же и только правду. Если доход, работа или адрес меняются от заявки к заявке, скоринг это заметит;
  • по возможности закройте текущие займы или хотя бы часть из них. Для решения ваша долговая нагрузка важнее, чем то, сколько лет компании;
  • компанию выбирайте из реестра, сравнивая сумму, срок и ставку с тем, что нужно вам.

Представьте, что человек получил отказ и за один вечер разослал анкету в шесть компаний. Пять отказали. Шестая одобрила, но заметно меньше, чем ему было нужно. Все шесть заявок попали в кредитную историю, и МФО, куда он обратится через неделю, увидит их вместе с отказами. Если бы он отправил одну заявку, дождался решения и после отказа сделал перерыв, история была бы чище, а шанс получить нужную сумму выше.

Подобрать компанию под свою ситуацию можно в тесте выше или в каталоге МФО, где у каждой указаны сумма, срок и ставка. Свежие предложения собраны в разделе займов.

Главное

  • Легальная МФО, новая или старая, не может заранее гарантировать одобрение: решение принимают после проверки кредитной истории и нагрузки.
  • Новых МФО мало: за 90 дней в реестр ЦБ внесли 25 компаний, а исключили 52. В реестре 806 действующих МФО.
  • Мягкий скоринг оплачивается ценой: у 85% МФО, указавших дневную ставку, она доходит до 0,8% в день, а половина компаний дают не больше 30 000 ₽.
  • Сам отказ просрочкой не считается, но серия заявок и отказов в кредитной истории снижает шанс в следующей МФО.
  • Просьба заплатить до выдачи займа, отсутствие в реестре ЦБ и договор без ПСК — признаки мошенников.
  • Подавайте заявки по одной, делайте паузу после отказа и заранее проверяйте свою кредитную историю.

Частые вопросы

Есть ли МФО, которые гарантированно одобряют займ?

Нет. Легальная МФО принимает решение только после проверки паспорта, кредитной истории и долговой нагрузки, так что заранее ответа не знает даже она сама. Слова «одобряем всем» в рекламе обычно означают округлённый высокий процент одобрения, сайт посредника или приманку мошенников, которые просят предоплату.

Правда ли новые МФО одобряют чаще старых?

Мягкий скоринг на первый займ у некоторых новых компаний есть, только платить за него приходится ставкой до 0,8% в день, небольшой суммой и коротким сроком. Да и новых МФО немного: за 90 дней в реестр ЦБ внесли 25 компаний, а исключили 52. Возраст компании влияет на решение слабее, чем ваша кредитная история и долговая нагрузка.

Портит ли отказ в займе кредитную историю?

Отказ просрочкой не считается, и одна такая отметка рейтинг резко не обрушит. Но сами заявки и решения по ним в кредитной истории остаются, и когда за короткий срок там набирается несколько отказов, следующая МФО скорее тоже откажет. Поэтому подавайте заявки по одной, а после отказа делайте перерыв.

Как проверить, есть ли МФО в реестре ЦБ?

Начните с подвала сайта, где обычно указаны ИНН или полное название компании. Их нужно ввести в поиск по государственному реестру МФО на cbr.ru/microfinance/registry. Статус там должен быть действующим, а реквизиты должны совпадать с теми, что на сайте. Заодно проверьте название и адрес сайта в списке ЦБ с признаками нелегальной деятельности.

Сколько заявок в МФО можно подать, чтобы не испортить шансы?

Закон такого числа не устанавливает. Частоту заявок каждая МФО оценивает по своим правилам, поэтому меньше всего вы рискуете при простой схеме: подали одну заявку, дождались ответа, а после отказа выждали, прежде чем пробовать снова (перед новой попыткой полезно заглянуть в свою кредитную историю).

Что делать, если МФО просит заплатить до выдачи займа?

Не платите и не называйте коды из СМС. Настоящая МФО работает в обратном порядке (сначала перечисляет деньги, а проценты получает позже, по договору). Найдите компанию в реестре МФО и в списке ЦБ с признаками нелегальной деятельности. Уже перевели деньги? Как можно быстрее позвоните в свой банк и подайте заявление в полицию.

Новые МФО и «одобрение всем»: правда ли там проще получить займ и как не нарваться на фальшивку
Екатерина Романова
Об авторе
Автор материалов о микрофинансовом рынке
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв