Кредитор простыми словами: кто вправе давать вам в долг и чего он не может требовать

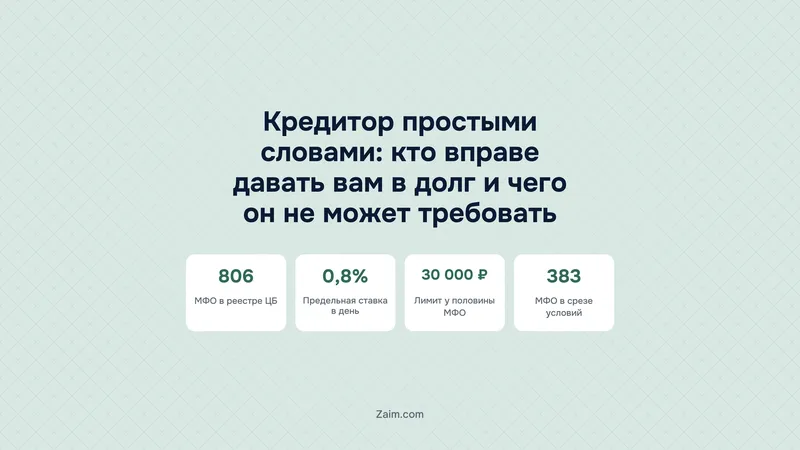
Коротко: Кредитор — это тот, кто дал вам деньги в долг. Выдавать займы гражданам как бизнес вправе только банки, МФО, КПК и ломбарды из реестров Банка России. На 13 октября 2026 года в реестре 806 МФО, а за последний год из него исключили 173. Легальный кредитор может требовать вернуть долг, проценты и неустойку. При этом ставка не может быть выше 0,8% в день, а переплата по займу на срок до года не может превысить 1,3 суммы займа.
Содержание
  1. Кредитор — это кто простыми словами
  2. Кто вправе давать вам в долг
  3. Почему легальная вчера МФО сегодня может работать вне закона
  4. Что кредитор вправе требовать
  5. Чего кредитор не может
  6. Сколько и на какой срок дают легальные кредиторы
  7. Что делать, если кредитор нарушает ваши права
  8. Вопросы и ответы

Кредитор — это кто простыми словами

Кредитор — тот, кто дал деньги в долг и вправе требовать их обратно. Взяли займ в МФО — кредитором для вас будет эта МФО, оформили кредит в банке — банк. Вы в этой паре заёмщик: получили деньги и обязаны вернуть их с процентами в срок, который указан в договоре.

Рядом часто встречается слово «дебитор». Оно шире и означает любого, кто кому-то должен: заёмщика по кредиту, покупателя, который не оплатил счёт, арендатора с долгом за месяц. По договору займа вы одновременно заёмщик и дебитор, а МФО — кредитор.

Дать в долг может любой человек, например друг по расписке. Выдавать же займы людям регулярно и под проценты, как бизнес, закон разрешает только организациям, которые состоят в реестрах Банка России. От того, кто именно ваш кредитор, зависит, какую ставку вам могут поставить, куда жаловаться и кто будет звонить при просрочке. Легальный кредитор соблюдает лимиты по ставке и переплате и отвечает за нарушения перед регулятором. С нелегальным эти гарантии не работают, и отстоять свои права намного сложнее.
Кто сейчас выдаёт микрозаймы легально
Данные реестра Банка России и каталога zaim.com на 13 октября 2026 года
806действующих МФО в реестре Банка России
173МФО исключили из реестра за последние 365 дней
1803МФО из каталога zaim.com уже не выдают займы
Источник: Государственный реестр МФО Банка России на 13.10.2026; каталог zaim.com, срез 13.10.2026

Кто вправе давать вам в долг

Статья 4 закона о потребительском кредите (353-ФЗ) перечисляет, кто может профессионально выдавать займы гражданам. Это банки и некредитные финансовые организации: МФО, кредитные потребительские кооперативы и ломбарды. Правила у них разные.

  • Банк работает по лицензии Банка России, принимает вклады и выдаёт кредиты на крупные суммы и долгие сроки.
  • МФК (микрофинансовая компания) — крупная МФО, которой разрешено привлекать деньги граждан. Поэтому требования к ней жёстче. В реестре их 25, это всего 3% действующих МФО.
  • МКК (микрокредитная компания) — их в реестре 781, и большинство онлайн-займов до зарплаты выдают именно они. Вклады граждан МКК принимать не вправе.
  • КПК (кредитный потребительский кооператив) даёт займы только своим членам. Чтобы получить деньги, сначала придётся вступить в кооператив и внести паевой взнос.
  • Ломбард выдаёт деньги под залог вещи: золота, техники, часов. Если вы не выкупите вещь, ломбард вправе её продать.

Посмотреть на действующие компании и их условия можно в каталоге МФО. Если вы видите объявление вроде «частный займ без проверок под расписку», а компании или человека нет ни в одном реестре, перед вами нелегальный кредитор. На практике такие займодавцы не соблюдают лимиты по ставке и нередко давят на должника при просрочке.

Почему легальная вчера МФО сегодня может работать вне закона

Банк России обновляет реестр МФО постоянно. Компанию исключают за нарушения закона, за выход из саморегулируемой организации или по её собственному заявлению. С этого момента выдавать новые займы она не вправе, хотя сайт и реклама могут ещё какое-то время оставаться в сети.

Мы посчитали по реестру на 13 октября 2026 года. За последние 365 дней из него исключили 173 МФО, а с начала 2026 года — 134. Новые компании тоже появляются, но заметно реже: за 90 дней в реестр внесли 25 МФО, а исключили за тот же срок 52.

В каталоге zaim.com 1803 МФО уже закрылись или лишились статуса. Если вы брали займ у компании год назад и хотите обратиться снова, прошлый опыт ничего не гарантирует. Проверять кредитора стоит перед каждой заявкой, тем более что это занимает пару минут.

Как менялся реестр МФО Банка России (данные на 13.10.2026)
ПериодСколько МФОЧто произошло
Последние 30 дней19Исключили из реестра
Последние 90 дней52Исключили из реестра
Последние 90 дней25Внесли в реестр
Последние 365 дней173Исключили из реестра
2024 год220Исключили из реестра
2025 год149Исключили из реестра
2026 год, по 13 октября134Исключили из реестра
Перед каждой заявкой
Как проверить кредитора до заявки
Понадобятся только сайт компании и сайт Банка России
  1. Найдите полное название, ИНН и ОГРН компанииЛегальная МФО указывает их на сайте, в правилах выдачи займов и в договоре. Если реквизитов не найти, это первый тревожный сигнал.
  2. Проверьте ИНН или ОГРН на cbr.ruСервис «Проверить участника финансового рынка» покажет, есть ли у компании действующий статус банка, МФО, КПК или ломбарда.
  3. Сверьте адрес сайтаВ реестре указан официальный сайт МФО. Если заявку принимает сайт с похожим, но другим адресом, она может уйти мошенникам.
  4. Загляните в список нелегалов Банка РоссииНа cbr.ru есть список компаний с выявленными признаками нелегальной деятельности. Если компания в нём, займ у неё брать не стоит.
  5. Посмотрите ПСК на первой странице договораПолную стоимость займа указывают в рамке в правом верхнем углу. Сравните её с суммой к возврату и с предельными значениями Банка России.
  • Не переводите деньги за «гарантию одобрения»Легальная МФО не берёт предоплату за выдачу займа. Если просят заплатить вперёд за страховку или проверку, почти наверняка это мошенники.

Что кредитор вправе требовать

Права кредитора по займу закреплены в Гражданском кодексе и в 353-ФЗ. Все условия должны быть прописаны в договоре, который вы подписали.

  • Вернуть сумму займа в срок из договора.
  • Заплатить проценты по ставке, указанной в индивидуальных условиях.
  • Заплатить неустойку за просрочку, если она предусмотрена договором. Пока на долг начисляются проценты, неустойка не может быть выше 20% годовых. Если проценты уже не начисляются, предел — 0,1% от суммы просрочки за каждый день.
  • Досрочно вернуть весь остаток, если за последние 180 дней вы просрочили платежи в сумме больше чем на 60 дней. Кредитор должен вас уведомить и дать на возврат не меньше 30 дней.
  • Уступить долг другой компании. Ваше согласие для этого не нужно, если в договоре нет запрета на уступку. Выбрать запрет можно только при подписании, в индивидуальных условиях для этого есть отдельный пункт. Подробнее о том, как это происходит, мы писали в статье о передаче долга коллекторам.
  • Обратиться в суд, если долг не возвращают.

Чего кредитор не может

Главные ограничения касаются денег. Ставка по потребительскому займу не может быть выше 0,8% в день. Кроме того, Банк России каждый квартал публикует предельные значения ПСК по видам займов, и условия договора должны в них укладываться.

Есть и потолок переплаты. По займам на срок до года начисление процентов, неустоек и других платежей прекращается, когда их сумма доходит до 1,3 размера займа. На практике это работает так: если вы перестали платить, проценты и штрафы растут, пока переплата не сравняется с 1,3 суммы, которую вы получили на руки, а дальше начисления останавливаются. Всего кредитор сможет потребовать основной долг плюс эту переплату, не считая судебных расходов, если дело дойдёт до суда.

Взыскание тоже ограничено. Закон 230-ФЗ запрещает угрожать должнику, оскорблять его, вводить в заблуждение и без вашего согласия рассказывать о долге родственникам, коллегам или соседям. Звонить по поводу долга можно не чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц, а лично встречаться — не чаще раза в неделю. По будням звонки запрещены с 22:00 до 8:00, в выходные и праздники — с 20:00 до 9:00.

Если просрочка длится больше 4 месяцев, можно подать заявление об отказе от общения или назначить представителя, например юриста. Долг при этом не исчезает, и кредитор вправе взыскать его через суд. Если звонки и письма начинают давить, разберитесь со своей нагрузкой по займам: в статье как не попасть в долговую яму есть простые правила.

Сколько и на какой срок дают легальные кредиторы

Мы сравнили условия 383 действующих МФО из каталога zaim.com, которые выдают займы людям. Половина из них дают не больше 30 000 ₽. Крупные суммы тоже доступны: от 100 000 ₽ выдают 138 компаний. Сроки у большинства короткие, из 304 МФО, указавших срок в днях, 194 дают займ максимум на 30 дней.

Ставки почти везде на верхней границе. Из 94 МФО, указавших дневную ставку, у 80 она доходит до 0,8% в день. Поэтому сравнивать предложения по займам удобнее по ПСК и итоговой сумме к возврату, заранее закладывая в расчёт предельную ставку.

Условия 383 действующих МФО в каталоге zaim.com, срез 13.10.2026
УсловиеСколько МФОДоля
Выдают от 30 000 ₽322 из 38384%
Выдают от 50 000 ₽174 из 38345%
Выдают от 100 000 ₽138 из 38336%
Максимальный срок не больше 30 дней194 из 30464%
Ставка доходит до 0,8% в день80 из 9485%

Что делать, если кредитор нарушает ваши права

Сначала напишите кредитору претензию и сохраните доказательства: договор, график платежей, скриншоты сообщений, записи звонков. Если ответа нет или он вас не устраивает, жалуйтесь в надзорные органы.

  • На МФО, банк, КПК или ломбард — в Банк России через интернет-приёмную на cbr.ru или по телефону 300 (бесплатно с мобильного) и 8 800 300-30-00.
  • На коллекторское агентство — в ФССП. Служба ведёт реестр коллекторов и проверяет, как они работают.
  • Если спорите с МФО о деньгах на сумму до 500 000 ₽, например о лишних начислениях, сначала обратитесь к финансовому уполномоченному. Это бесплатно, и без такого обращения суд иск не примет.
  • Об угрозах жизни, здоровью или имуществу заявляйте в полицию.

Обнаружили займ, которого не оформляли, — действуйте по инструкции из статьи мошенники оформили микрозайм: что делать. Чтобы такого не случилось, можно установить самозапрет на кредиты на Госуслугах. Он бесплатный, распространяется и на банки, и на МФО, а снять его можно тоже через Госуслуги, когда займ действительно понадобится.

Главное

  • Кредитор — тот, кто дал вам деньги в долг. Выдавать займы как бизнес могут только банки, МФО, КПК и ломбарды из реестров Банка России.
  • Реестр постоянно обновляется: за последние 30 дней из него исключили 19 МФО. Проверяйте кредитора перед каждой заявкой, даже если брали у него раньше.
  • Проверка: ИНН или ОГРН, затем сервис «Проверить участника финансового рынка» на cbr.ru, сверка адреса сайта и список нелегалов.
  • Ставка не может быть выше 0,8% в день. По займам на срок до года проценты и штрафы вместе не превышают 1,3 суммы займа.
  • Кредитор вправе продать долг без вашего согласия, если в договоре нет запрета. Новый кредитор подчиняется тем же ограничениям.
  • Жалобы на МФО и банки принимает Банк России, на коллекторов — ФССП, денежные споры с МФО до 500 000 ₽ — финансовый уполномоченный.

Вопросы и ответы

Кредитор — это кто простыми словами?

Тот, кто одолжил вам деньги. Если вы взяли микрозайм, кредитор — МФО, если кредит, то банк, а если занимали у знакомого под расписку, то этот знакомый. Кредитор может смениться, когда долг продают коллекторам или другой компании, и тогда вам придёт уведомление с новыми реквизитами для оплаты.

Чем кредитор отличается от заёмщика и дебитора?

Кредитор дал деньги, заёмщик их получил и должен вернуть. Слово «дебитор» шире: так называют любого должника, в том числе покупателя с неоплаченным счётом или арендатора, который задержал платёж. Когда вы берёте займ в МФО, вы для неё и заёмщик, и дебитор сразу.

Может ли частное лицо быть кредитором по займу?

Да. Друг или родственник может одолжить вам деньги по расписке или договору займа, закон этого не запрещает. Другое дело, если человек выдаёт займы под проценты постоянно, через объявления и сайты: так работать вправе только банки, МФО, КПК и ломбарды. За предложением «частный займ без проверок» обычно стоит нелегальный кредитор, и найти его в реестре Банка России не получится.

Как проверить, есть ли МФО в реестре ЦБ?

ИНН и ОГРН обычно есть внизу сайта МФО, в правилах предоставления займов и в самом договоре. На cbr.ru откройте сервис «Проверить участника финансового рынка» и вставьте любой из этих номеров. Если компания нашлась, сравните название и официальный сайт из её карточки с адресом, на котором вы заполняете заявку.

Что будет с моим займом, если МФО исключили из реестра?

Ваш договор остаётся в силе, поэтому платить нужно по тому же графику и на тех же условиях. Компания теряет право выдавать новые займы, а старые долги часто продаёт другому кредитору, и тогда приходит уведомление с новыми реквизитами. Сохраняйте все чеки. Если кредитор перестал выходить на связь и принимать платежи, деньги можно внести в депозит нотариуса, и долг будет считаться погашенным.

Может ли кредитор продать долг коллекторам без моего согласия?

Может, если при оформлении займа вы не запретили уступку. Такой запрет отмечают в отдельном пункте индивидуальных условий, после подписания договора его уже не добавить. Коллектор или компания, которые купили долг, получают права прежнего кредитора, но поменять ставку, срок или сумму в одиночку не могут.

Какую максимальную ставку может брать МФО в 2026 году?

Предельная ставка — 0,8% в день от суммы займа. Сверх этого действует ограничение по ПСК: Банк России раз в квартал публикует её предельные значения для разных видов займов, и условия договора не могут их превышать. Если займ выдан на срок до года, проценты, штрафы и пени перестанут начисляться, когда в сумме дойдут до 1,3 размера займа.

Кредитор простыми словами: кто вправе давать вам в долг и чего он не может требовать
Анна Котенко
Об авторе
Автор материалов о ломбардах и залоговом кредитовании
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв