Как получить больше дохода от вклада и не переплатить налог: 8 приёмов с расчётами

Коротко: Больше всего к доходу добавляют три вещи: ежемесячная капитализация, правильный срок и защита процентов от досрочного снятия с помощью лестницы вкладов. Налог платят только с процентов сверх необлагаемого лимита: он равен 1 млн ₽, умноженному на максимальную ключевую ставку года, и считается по всем банкам вместе. А чтобы деньги были под защитой страховки, в одном банке держите не больше 1,4 млн ₽ вместе с процентами.
Содержание
  1. Что реально добавляет доход по вкладу
  2. Как устроен доход по вкладу и почему он бывает ниже ожидаемого
  3. Срок и момент открытия: когда фиксировать ставку
  4. Лестница вкладов и накопительный счёт: доход без потери процентов
  5. Промоставки, «новые деньги» и надбавки: где подвох
  6. Налог на проценты: как посчитать необлагаемый лимит
  7. Сколько держать в одном банке: страховка АСВ
  8. Чек-лист перед открытием вклада
  9. Частые вопросы

Что реально добавляет доход по вкладу

Откуда по вкладу набегают лишние рубли? Как правило, источников три. Первый: проценты, которые банк каждый месяц прибавляет к вкладу, уже со следующего месяца сами начинают приносить доход. Второй: ставка, которую вы зафиксировали на год до снижения ключевой, держится весь срок, даже если новые вклады к тому времени подешевеют. Про третий на практике вспоминают реже всего. Если часть денег лежит на коротких вкладах или накопительном счёте, то внезапный расход, скажем сломавшаяся стиральная машина, не заставит закрывать основной вклад и терять проценты.

Границ ещё две. За ними доход начинает уменьшаться. Налог берут только с процентов сверх необлагаемого лимита по НДФЛ (поэтому сумму процентов за год лучше посчитать заранее, а не в момент уведомления из налоговой). Страховка АСВ покрывает до 1,4 млн ₽ в одном банке вместе с процентами. Деньги сверх этой суммы при отзыве лицензии можно не вернуть.

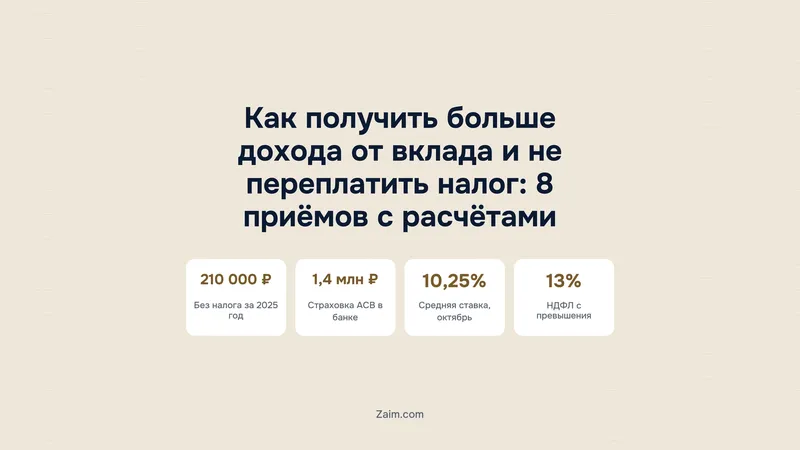
Для расчётов мы взяли один вклад: 500 000 ₽ на год под 10,25% годовых. Это средняя доходность из нашего обзора ставок за октябрь 2026 года, и на ней мы сравнили все восемь приёмов.
Пример: вклад 500 000 ₽ на год под 10,25% и границы по закону
51 250 ₽проценты при выплате на карту (пример)
≈53 700 ₽проценты с ежемесячной капитализацией (пример)
210 000 ₽необлагаемый процентный доход за 2025 год
1,4 млн ₽страховка АСВ в одном банке
Источник: Расчёт zaim.com; НК РФ ст. 214.2; закон о страховании вкладов

Как устроен доход по вкладу и почему он бывает ниже ожидаемого

Ставка в рекламе банка годовая. А реальный доход определяют условия договора (как часто начисляются проценты, куда они зачисляются, что будет при досрочном снятии, сохранится ли ставка после пополнения). Если забрать вклад раньше срока, проценты по Гражданскому кодексу пересчитают по ставке «до востребования», а она обычно близка к нулю. Другой размер возможен, только если его прямо устанавливает договор (п. 3 ст. 837 ГК РФ).

Про капитализацию сказано в п. 2 ст. 839 ГК РФ. Невыплаченные за период проценты прибавляются к сумме вклада (если договор не предусматривает иное), и дальше проценты начисляются уже на неё. Ставка одна, а за год при ежемесячном причислении набежит больше, чем при квартальном. Так что вклад со ставкой чуть ниже, но с капитализацией каждый месяц вполне может обогнать вклад, где проценты выплачивают в конце срока. Смотрите на эффективную доходность. Банк обязан её указать.

Третий фактор задаёт Банк России. После повышения ключевой ставки банки обычно поднимают проценты по новым вкладам, после снижения урезают их. На уже открытый срочный вклад это не влияет, ставка остаётся той, что записана в договоре. Другое дело вклады с плавающей ставкой: она привязана к ключевой и меняется вместе с ней, а таких вкладов на рынке стало больше.

Условный расчёт: что даёт каждый приём на вкладе 500 000 ₽ на год под 10,25%
ПриёмЧто меняетсяЭффект в рублях (пример)
1. Ежемесячная капитализацияПроценты приносят проценты≈ +2 450 ₽ к 51 250 ₽
2. Фиксация ставки на длинный срокСтавка не падает вслед за ключевойСохраняет доход, если ставки снизятся
3. Лестница вкладовСнимаете часть, не трогая остальноеНе теряете ≈34 000 ₽ при снятии через 8 месяцев
4. Накопительный счёт для запасаДеньги доступны в любой деньПроценты идут даже на короткие суммы
5. Промоставка на «новые деньги»Высокая ставка на первые месяцыМожет дать меньше обычного вклада: 50 000 ₽ против 51 250 ₽
6. Надбавка за подписку+1 п. п. к ставке+5 000 ₽ минус цена подписки
7. Учёт необлагаемого лимитаНалог только с превышенияЭкономит 13% с каждого рубля в пределах лимита
8. Деление суммы между банкамиВсё в пределах страховкиЗащищает сумму сверх 1,4 млн ₽
Капитализация или выплата процентов на карту
Пример: 500 000 ₽ на 12 месяцев под 10,25%
Выгоднее
Ежемесячная капитализация
  • Проценты ≈53 700 ₽ за год
  • Эффективная доходность ≈10,75% вместо 10,25%
  • Деньги недоступны до конца срока
  • Подходит, если проценты вам сейчас не нужны
Выплата на карту
  • Проценты 51 250 ₽ за год, примерно 4 270 ₽ в месяц
  • Деньги приходят каждый месяц
  • Можно перекладывать их на накопительный счёт и частично вернуть разницу
  • Подходит, если проценты идут на текущие расходы
Итог: Если проценты не нужны на жизнь, капитализация на той же ставке приносит больше. Разница растёт со сроком и суммой.
Как открыть вклад так, чтобы он принёс максимум
  1. 1
    Отложите запас на 2–3 месяца расходовПоложите его на накопительный счёт, чтобы не снимать вклад досрочно.
  2. 2
    Выберите срок по прогнозу ключевой ставкиЕсли ставку собираются снижать, фиксируйте её на год и дольше. Если повышать — берите короткий вклад.
  3. 3
    Сравните ставку с капитализацией, а не только номинальнуюСмотрите эффективную доходность в договоре или на сайте банка.
  4. 4
    Разбейте сумму на части с разными срокамиЛестница из 3–4 вкладов даёт доступ к деньгам без потери процентов.
  5. 5
    Прочитайте условия досрочного снятия и пополненияИщите, по какой ставке пересчитают проценты, если вклад закрыть раньше.
  6. 6
    Посчитайте проценты по всем банкам за годСравните сумму с необлагаемым лимитом, пока год не закончился.
  7. Не держите в одном банке больше 1,4 млн ₽ вместе с процентамиВсё, что сверх этой суммы, страховка АСВ не покрывает.

Срок и момент открытия: когда фиксировать ставку

Ставки по вкладам двигаются вслед за ключевой ставкой с небольшой задержкой. Если Банк России снижает ставку, банки быстро урезают её по новым длинным вкладам. Ставка вклада, открытого раньше, при этом не меняется. Тогда выгодно зафиксировать ставку на год-полтора. Если ключевая ставка растёт, лучше взять вклад на 3–6 месяцев и потом переложить деньги под более высокую ставку.

Допустим, у вас 500 000 ₽ на годовом вкладе под 10,25%, и через три месяца ставки по новым вкладам опустились до 9%. На ваш договор это никак не влияет: к концу года набежит 51 250 ₽. А вот если бы вы сначала положили деньги на 3 месяца, а потом переоформили вклад на 9 месяцев под 9%, вышло бы около 12 800 ₽ плюс 33 750 ₽. В сумме это примерно 46 550 ₽. Разница почти в 4 700 ₽ осталась за длинным вкладом, причём без всякого риска.

Как менялись ставки по вкладам за несколько лет, мы разбирали в материале о том, во что превратились 100 000 ₽ с 2020 года.

Лестница вкладов и накопительный счёт: доход без потери процентов

Возьмём те же 500 000 ₽ на год под 10,25% и представим, что через 8 месяцев деньги срочно понадобились, хотя процентов к этому времени накопилось около 34 170 ₽. Закрыть вклад досрочно можно, но банк пересчитает доход по ставке «до востребования». Если она, допустим, 0,01%, на руки вы получите примерно 33 ₽.

Как это выглядит на практике: 500 000 ₽ раскладывают на четыре вклада по 125 000 ₽, сроком на 3, 6, 9 и 12 месяцев. Когда заканчивается трёхмесячный, его переоткрывают уже на год, и дальше с каждым вкладом поступают так же. Через год у вас раз в квартал освобождается один из четырёх вкладов. Если срочно понадобились деньги, скажем сломалась стиральная машина, вы забираете только его, а остальные спокойно дорабатывают свой срок. По коротким вкладам ставка, как правило, бывает чуть ниже: это и есть плата за то, что деньги всегда под рукой.

Запас удобно держать на накопительном счёте: проценты идут на остаток, деньги можно снять в любой день без потери дохода. Есть нюанс. Ставку по счёту банк вправе поменять когда угодно, и после снижения ключевой на практике падает первой именно она. Так что обычно на счёте оставляют сумму на ближайшие месяцы, условно на коммуналку и продукты, а всё остальное отправляют во вклад.

Промоставки, «новые деньги» и надбавки: где подвох

С рекламной ставкой часто бывает подвох: она действует либо только первые месяцы, либо только на «новые деньги», то есть на те, которых не было на ваших счетах в этом банке на определённую дату. Возьмём условный пример. Под 13% на 3 месяца, а потом под 9% до конца года 500 000 ₽ принесут 16 250 ₽ и 33 750 ₽, всего 50 000 ₽. Обычный годовой вклад под 10,25% дал бы 51 250 ₽. Прежде чем сравнивать предложения, возьмите калькулятор и посчитайте проценты за весь срок в рублях.

Возьмём пример. Банк даёт надбавку 1 процентный пункт за подписку стоимостью 300 ₽ в месяц, и на 500 000 ₽ это 5 000 ₽ за год (только 3 600 ₽ из них уйдут на саму подписку, так что чистая выгода составит 1 400 ₽). Похожие надбавки бывают за покупки по карте или перевод пенсии. Спросите заранее, что станет со ставкой, если в каком-то месяце условие не выполнено.

Налог на проценты: как посчитать необлагаемый лимит

Налог платят не со всего. По статье 214.2 НК РФ от НДФЛ освобождены проценты в пределах 1 млн ₽, умноженного на максимальную ключевую ставку Банка России за год (в 2025 году ставка поднималась до 21%, так что за 2025 год без налога остаются 210 000 ₽ процентов). Лимит за 2026 год посчитают после декабря. Тогда уже будет ясно, какой была самая высокая ставка года. Подробнее об этом в новости о необлагаемой сумме за 2025 год.

Лимит общий. Каждый банк сам отчитывается в ФНС о начисленных процентах, а налоговая суммирует всё и вычитает из итога один лимит на человека (проценты по вкладам со ставкой не выше 15% годовых и по счетам эскроу в эту сумму не входят). С превышения берут 13%. Если доход больше 2,4 млн ₽, с суммы сверх этого порога берут уже 15% (ст. 224 НК РФ).

Посчитаем на примере. Допустим, за 2025 год три банка начислили вам в сумме 260 000 ₽ процентов. Налог тогда считают с 50 000 ₽ (260 000 − 210 000), получается 6 500 ₽. Декларация не нужна. ФНС посчитает всё сама и пришлёт уведомление в личный кабинет на nalog.gov.ru или на Госуслуги (осенью туда стоит заглянуть). Оплатить налог нужно до 1 декабря 2026 года.

Проценты относят к доходу того года, в котором вы их получили. Если у вклада капитализация, смотрят на дату, когда проценты причислили к вкладу. Если проценты выплачиваются в конце срока, то на дату закрытия вклада. На практике это можно использовать: когда сумма за год уже подбирается к лимиту, вклад, который заканчивается в январе, перенесёт проценты на следующий год. Бывает, открываете уведомление и сумма кажется слишком большой. В таком случае попросите в каждом банке справку о начисленных процентах, сверьте цифры, а если они не сходятся, напишите обращение через личный кабинет налогоплательщика.

Сколько держать в одном банке: страховка АСВ

Если у банка отзовут лицензию, Агентство по страхованию вкладов выплатит одному человеку в одном банке не больше 1,4 млн ₽. Проценты, которые успели начислить до дня отзыва, входят в эту сумму, а не добавляются сверху. И учтите: если у вас в одном банке, скажем, и вклад, и зарплатная карта, все вклады и счета там считают вместе.

Допустим, вы кладёте деньги на год под 10,25% с капитализацией. Чтобы к концу срока сумма не вышла за 1,4 млн ₽, начальный вклад должен быть около 1,26 млн ₽: к концу года он вырастет примерно до 1,39 млн ₽. Остальные деньги лучше разложить по другим банкам из системы страхования вкладов. О том, что лимит страхования хотят поднять, мы писали в отдельной новости. Пока изменения не вступили в силу, ориентируйтесь на 1,4 млн ₽.

Чек-лист перед открытием вклада

  • Банк есть в реестре участников системы страхования на сайте АСВ.
  • В договоре видно, как часто причисляют проценты и какая эффективная доходность.
  • Вы знаете ставку, по которой пересчитают проценты при досрочном закрытии.
  • Промоставку вы пересчитали в рубли за весь срок.
  • Цену подписки вы вычли из выгоды от надбавки.
  • Вклад с процентами к концу срока не превысит 1,4 млн ₽ в этом банке.
  • Сумма процентов по всем банкам за год сверена с необлагаемым лимитом.

Главное

  • Ежемесячная капитализация при той же ставке добавляет к доходу: на примере 500 000 ₽ под 10,25% это около 2 450 ₽ за год.
  • Когда ключевая ставка снижается, длинный вклад сохраняет высокий доход. Когда растёт, выгоднее короткие вклады.
  • Лестница вкладов и накопительный счёт для запаса защищают проценты от досрочного снятия.
  • Промоставку и надбавку за подписку сравнивайте по среднему доходу за весь срок с учётом цены подписки.
  • Не облагаются проценты в пределах 1 млн ₽ × максимальная ключевая ставка года, за 2025 год это 210 000 ₽ по всем банкам вместе.
  • В одном банке держите не больше 1,4 млн ₽ вместе с процентами.

Частые вопросы

Какой доход по вкладам не облагается налогом в 2026 году?

Лимит за 2026 год равен 1 млн ₽, умноженному на самую высокую ключевую ставку Банка России в течение года. Окончательная сумма будет известна, когда год закончится. Проценты из всех банков складывают и сравнивают с этим лимитом один раз.

Что выгоднее: вклад с капитализацией или с выплатой процентов?

Если ставка одинаковая, на практике выигрывает капитализация: проценты каждый месяц прибавляются к вкладу, и дальше начисляются уже на них тоже. Возьмём 500 000 ₽ на год под 10,25%. С ежемесячной капитализацией выйдет около 53 700 ₽, с ежемесячной выплатой 51 250 ₽. Выплату обычно выбирают те, кому эти деньги нужны каждый месяц на жизнь, скажем на коммуналку или продукты.

Как посчитать налог на проценты по вкладам за 2025 год?

Считается так: сложите проценты, которые за 2025 год вам начислили все банки, и вычтите из суммы 210 000 ₽. С того, что осталось, берут 13%, а с части дохода больше 2,4 млн ₽ берут 15%. Например, если процентов набежало 260 000 ₽, налог будет 6 500 ₽.

Нужно ли самому подавать декларацию по процентам по вкладам?

Нет, самому ничего подавать не нужно. Банки сами передают в ФНС сведения о процентах, налоговая считает налог и, как правило, присылает уведомление в личный кабинет, так что достаточно его туда заглянуть. Налог за 2025 год нужно оплатить до 1 декабря 2026 года.

Сгорят ли проценты, если снять деньги со вклада досрочно?

Как правило, теряется почти всё. Если в договоре не сказано иное, проценты пересчитают по ставке «до востребования» (п. 3 ст. 837 ГК РФ), а на практике она около нуля. Но у некоторых вкладов есть частичное снятие или льготное досрочное закрытие, так что перед походом в банк стоит достать договор и поискать там это условие.

Сколько денег можно держать в одном банке, чтобы всё было застраховано?

До 1,4 млн ₽ на одного человека в одном банке вместе с начисленными процентами. Все ваши вклады в этом банке считаются одной суммой. Если денег больше, откройте вклады в нескольких банках из системы страхования.

Как получить больше дохода от вклада и не переплатить налог: 8 приёмов с расчётами
Маргарита Гвоздева
Об авторе
Автор аналитических материалов о финансовом рынке
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв