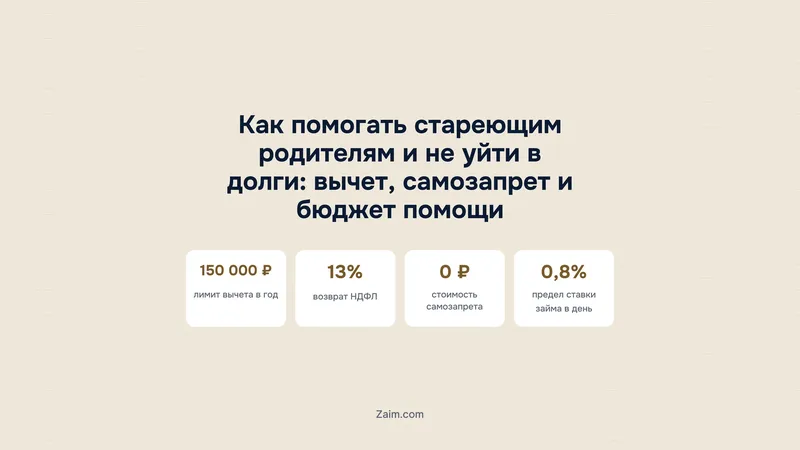
Как помогать стареющим родителям и не уйти в долги: вычет, самозапрет и бюджет помощи

Коротко: Если вы платите за лечение и лекарства мамы или папы, налоговая вернёт вам 13% этих расходов. Обычный лимит составляет 150 000 ₽ в год, а на дорогостоящее лечение из правительственного перечня он не распространяется. От кредитов, которые могут оформить мошенники, защищает самозапрет на Госуслугах: его родитель ставит сам и заодно может назначить вас доверенным лицом в своём банке. На регулярные траты откладывайте понемногу каждый месяц, тогда займ не понадобится.
Содержание
  1. Сколько стоит помощь родителям и с чего начать
  2. Налоговый вычет за лечение и лекарства родителей
  3. Дорогостоящее лечение без лимита
  4. Самозапрет на кредиты для родителей через Госуслуги
  5. Доверенное лицо в банке и другие способы защитить пенсию
  6. Фонд помощи родителям: как заложить расходы в бюджет
  7. Если денег не хватает: когда займ уместен
  8. Какие выплаты и льготы положены самим родителям
  9. Частые вопросы

Сколько стоит помощь родителям и с чего начать

Чаще всего деньги уходят на врачей, лекарства, коммуналку и мелкие покупки по дому. Три первых шага почти ничего не стоят. Верните НДФЛ за лечение, поставьте родителям самозапрет на кредиты и заведите в своём бюджете отдельную строку под помощь.

На вычет может рассчитывать тот, кто платит НДФЛ: с официальной зарплаты, сдачи квартиры, продажи имущества. Налог возвращают вам. Для этого платить за лечение должны вы, и в документах плательщиком тоже указаны вы. Самозапрет и доверенное лицо оформляются на имя родителя, поэтому заявление подаёт он сам, а вы сидите рядом и подсказываете, куда нажимать на Госуслугах или что сказать в отделении.

Отдельная строка в бюджете нужна, чтобы срочные траты не уходили на кредитку или в займ: тогда к цене лекарств добавляются проценты. Ниже по каждому шагу есть расчёт.
Пример: сколько можно вернуть и сколько переплатить
Условные суммы из расчётов ниже в статье
19 500 ₽вычет за лечение на 150 000 ₽
52 000 ₽вычет за операцию на 400 000 ₽
7 200 ₽переплата по займу 30 000 ₽ на 30 дней
Источник: Расчёт по Налоговому кодексу РФ и предельной ставке 0,8% в день

Налоговый вычет за лечение и лекарства родителей

Социальный вычет по Налоговому кодексу дают за медицинские услуги и лекарства для себя, супруга, детей и родителей. С 2024 года расходы учитываются в пределах 150 000 ₽ в год. Лимит общий для большинства социальных вычетов, поэтому если в том же году вы оплачивали свои курсы или абонемент в бассейн, на лечение останется меньше.

Пример: за год вы потратили на мамину частную клинику и назначенные врачом лекарства 150 000 ₽. Налоговая вернёт 13%, то есть 19 500 ₽. При расходах 200 000 ₽ сумма будет той же, потому что всё сверх лимита не учитывается. И больше, чем вы заплатили НДФЛ за этот год, не вернут.

Что понадобится:

  • справка об оплате медицинских услуг для налоговых органов, где плательщиком указаны вы, а пациентом родитель;
  • для лекарств: рецепт или назначение врача и чеки;
  • документ, подтверждающий родство: ваше свидетельство о рождении.

Клиники, которые работают по новым правилам, сами передают сведения об оплате в ФНС, и тогда вычет можно получить в упрощённом порядке без декларации. Если данных в личном кабинете налогоплательщика нет, подайте декларацию 3-НДФЛ. Заявить вычет можно за последние три года.

Дорогостоящее лечение без лимита

Для дорогостоящих видов лечения из перечня правительства ограничения в 150 000 ₽ нет. Сюда входят, например, сложные операции, протезирование, лечение онкологических заболеваний. Признак дорогостоящего лечения клиника ставит в справке об оплате: код услуги «2».

Давайте на живом примере. Отцу сделали операцию из перечня, клиника выставила счёт на 400 000 ₽. С этой суммы вам полагается 52 000 ₽. Только на практике вернут не больше, чем вы сами отдали НДФЛ за этот год, а что не добрали, на следующий год уже не перейдёт. Поэтому, если отцу помогают несколько детей, большой счёт, как правило, разумнее оплатить тому, у кого официальная зарплата выше. Договоритесь об этом заранее, пока никто из вас ещё не стоит у кассы клиники со своей картой в руке.

Самозапрет на кредиты для родителей через Госуслуги

С 1 марта 2025 года каждый может бесплатно запретить выдавать на себя кредиты в банках и займы в МФО. Такую возможность дал закон № 31-ФЗ, он внёс поправки в закон «О кредитных историях». Отметка о запрете уходит во все бюро кредитных историй, и кредитор, как правило, видит её ещё до выдачи денег. А если долг всё же оформили в обход запрета, например мошенник по вашим паспортным данным, банк или МФО взыскать его с вас не смогут.

Запрет ставится от имени самого родителя: через его учётную запись на Госуслугах или в МФЦ. Если у мамы или папы нет подтверждённой учётной записи, начните с неё. Можно запретить только кредиты в банках, только займы в МФО или и то и другое. Снять запрет тоже можно через Госуслуги, когда кредит действительно понадобится. Подробнее о правилах мы писали в материале про самозапрет на кредиты.

Как поставить родителю самозапрет за один вечер
  1. Проверьте учётную запись родителя на ГосуслугахНужна подтверждённая запись. Если её нет, подтвердить можно в МФЦ или в банке с паспортом и СНИЛС
  2. Найдите услугу «Установление самозапрета на кредиты»Через поиск на Госуслугах по слову «самозапрет»
  3. Выберите, что запретитьКредиты в банках, займы в МФО или оба варианта. Для пожилого родителя надёжнее оба
  4. Подпишите заявление от имени родителяОн сам вводит код из СМС, вы только помогаете
  5. Проверьте статус через несколько днейСведения о запрете видны в кредитной истории, её можно запросить на Госуслугах
  • Не входите в аккаунт родителя со своего телефона без негоДоступ к чужим Госуслугам лучше не хранить: это тот же канал, которым пользуются мошенники

Доверенное лицо в банке и другие способы защитить пенсию

С 1 сентября 2025 года в закон «О национальной платёжной системе» (161-ФЗ) добавили право назначить в банке доверенное лицо. Если банк заметит подозрительный перевод или операцию родителя, он приостановит её и свяжется с вами. Вы не получаете доступа к счёту и не можете распоряжаться деньгами: только получаете сигнал и можете позвонить маме, пока перевод не ушёл.

Назначить доверенное лицо можно в отделении или в приложении банка, где родитель получает пенсию. Понадобятся ваши ФИО и номер телефона. Если пенсия приходит в один банк, а сбережения лежат в другом, оформите доверенное лицо в обоих.

Ещё несколько мер, которые закрывают типичные схемы:

  • договоритесь о кодовом слове для звонков «от родственника» и «из полиции»;
  • отключите родителю переводы по номеру телефона в другие банки, если он ими не пользуется;
  • положите сбережения на вклад без возможности досрочного снятия через приложение;
  • проверяйте раз в полгода кредитную историю родителя через Госуслуги.

Фонд помощи родителям: как заложить расходы в бюджет

Лекарства, анализы, сломавшийся холодильник: такие траты повторяются из месяца в месяц. Поэтому помощь лучше планировать так же, как аренду или коммуналку, и копить на неё на отдельном счёте или вкладе с пополнением.

Допустим, вы зарабатываете 80 000 ₽ в месяц и каждый раз переводите 10% из них, то есть 8 000 ₽, в «фонд родителей». Через четыре месяца там накопится 32 000 ₽, и лекарства или ремонт техники уже не потребуют займа. Туда же стоит класть НДФЛ, вернувшийся за лечение. Не получается откладывать 10%? Начните с суммы поменьше, а где её взять, подскажет материал о способах сократить расходы.

Если родителям помогают двое или трое детей, заранее решите, кто за что платит. Крупное лечение выгоднее оплачивать тому, у кого НДФЛ больше: иначе часть вычета просто не вернётся.

Пример: 30 000 ₽ на лекарства из фонда или в займ
Выгоднее
Фонд помощи родителям
  • Пример: 10% от дохода откладываются каждый месяц
  • Переплаты нет
  • Деньги доступны в тот же день
  • Вычет за лечение возвращается в фонд
Займ на 30 дней под 0,8% в день
  • Пример: 30 000 ₽ на 30 дней
  • Переплата 7 200 ₽
  • Вернуть нужно 37 200 ₽ через месяц
  • При продлении долг растёт
Итог: Займ имеет смысл, только если деньги нужны срочно и вы точно знаете, из чего вернёте долг в срок

Если денег не хватает: когда займ уместен

Займ на пару недель оправдан, когда деньги нужны прямо сейчас и понятно, чем его гасить, например скорой зарплатой или вычетом, который налоговая вот-вот перечислит. Если такого источника нет, через месяц деньги снова придётся искать. Только теперь ещё и с процентами.

Стоимость займа ограничена законом. Ставка не может быть выше 0,8% в день, а проценты, штрафы и комиссии вместе не превысят 130% от суммы долга. Пример: за 30 000 ₽ на 30 дней по максимальной ставке придётся переплатить 30 000 × 0,008 × 30 = 7 200 ₽. Полную сумму возврата удобно посчитать до заявки по нашей инструкции по расчёту займа.

21 октября 2026 года мы прошлись по условиям 383 действующих МФО из каталога zaim.com: медианная максимальная сумма у них 30 000 ₽, а медианный максимальный срок у тех, кто указывает его в днях, тоже 30 дней. Хватит ли этого на операцию или курс дорогого лечения? Обычно нет. Счёт из клиники, как правило, приходит больше, да и вернуть деньги через месяц мало у кого получается, поэтому для начала сравните банковский кредит с его более низкой ставкой и рассрочку, которую предлагает сама клиника.

Условия МФО: что доступно заёмщику
ПоказательЗначение
Действующих МФО в реестре Банка России806 (25 МФК и 781 МКК)
Сравнили условия МФО, выдающих займы людям383
Выдают от 30 000 ₽322 из 383 (84%)
Выдают от 100 000 ₽138 из 383 (36%)
Срок не дольше 30 дней192 из 304 МФО со сроком в днях (63%)

Какие выплаты и льготы положены самим родителям

Заодно загляните, получают ли ваши родители всё, что им положено: это, как правило, тоже заметно разгружает ваш бюджет. Удобнее всего сесть вместе с мамой или папой и открыть личный кабинет СФР или Госуслуги. Там сразу видно, весь ли стаж учтён. Назначены ли надбавки за возраст, инвалидность или иждивенцев и положены ли бесплатные лекарства по льготе, вы тоже увидите в кабинете.

Если у родителя есть инвалидность, ему могут выдавать бесплатные лекарства, путёвки в санаторий и технические средства реабилитации. Когда за пожилым человеком ухаживает неработающий родственник, время ухода могут засчитать ему в стаж, но условия на практике лучше уточнить в СФР. Скидки на ЖКУ и проезд зависят от региона, оформляют их в соцзащите или МФЦ, и обычно с собой просят взять паспорт и последние квитанции.

Главное

  • За лечение и лекарства родителей можно вернуть 13% расходов в пределах 150 000 ₽ в год, если платили вы.
  • Дорогостоящее лечение из перечня правительства учитывается без лимита, но вернуть можно не больше уплаченного НДФЛ.
  • Самозапрет на кредиты родитель ставит сам через Госуслуги или МФЦ, это бесплатно.
  • Доверенное лицо в банке узнает о подозрительной операции родителя, но доступа к его деньгам не получит.
  • Помощь родителям лучше откладывать заранее: займ 30 000 ₽ на месяц под 0,8% в день стоит 7 200 ₽ переплаты.

Частые вопросы

Можно ли получить налоговый вычет за лечение родителей?

Да, вычет за лечение и лекарства распространяется и на родителей. Условие одно: платили вы, и в справке об оплате плательщиком записаны тоже вы. Вернут 13% расходов в пределах 150 000 ₽ за год, но не больше НДФЛ, который вы заплатили.

Сколько можно вернуть за лекарства для мамы?

Вернуть можно 13% от цены лекарств, которые выписал врач. Лимит здесь общий для всех социальных вычетов, 150 000 ₽ в год, поэтому больше 19 500 ₽ за год, как правило, не выйдет. На практике чаще всего мешает то, что чек из аптеки потерялся в кармане куртки, так что складывайте чеки вместе с рецептом или назначением врача в одну папку.

Как поставить самозапрет на кредиты пожилому родителю?

Заявление родитель подаёт сам: через Госуслуги со своей учётной записи или в МФЦ. Обычно проще сделать это вместе за столом с его телефоном, чтобы он сам вошёл в аккаунт. Запретить можно банковские кредиты, займы в МФО или всё сразу, и платить за это ничего не нужно.

Как защитить пенсионера от мошенников с кредитами?

На практике выручают несколько вещей сразу: самозапрет на кредиты, ваша роль доверенного лица в банке родителя и кодовое слово для звонков, о котором вы договоритесь, скажем, за воскресным чаем. Ещё имеет смысл отключить переводы, которыми мама или папа не пользуются, и раз в полгода заглядывать в их кредитную историю на Госуслугах.

Что такое доверенное лицо в банке и как его назначить?

Как правило, доверенному лицу банк звонит, когда замечает у клиента подозрительную операцию. Назначить вас родитель может в отделении или в приложении банка, и для этого понадобятся ваши ФИО и телефон, так что пусть они будут у него под рукой, например записаны в блокноте у телефона. Распоряжаться его счётом вы при этом не сможете.

Стоит ли брать займ на лечение родителей?

Займ подходит, если он нужен на короткий срок и вы знаете, чем его погасите. Дорогое лечение дешевле оплатить в рассрочку клиники или банковским кредитом. В любом случае до заявки посчитайте, сколько придётся вернуть.

Как помогать стареющим родителям и не уйти в долги: вычет, самозапрет и бюджет помощи
Максим Юдин
Об авторе
Автор практических руководств для заёмщиков
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв