Деньги на карту с плохой кредитной историей: сумма, переплата и рост лимита

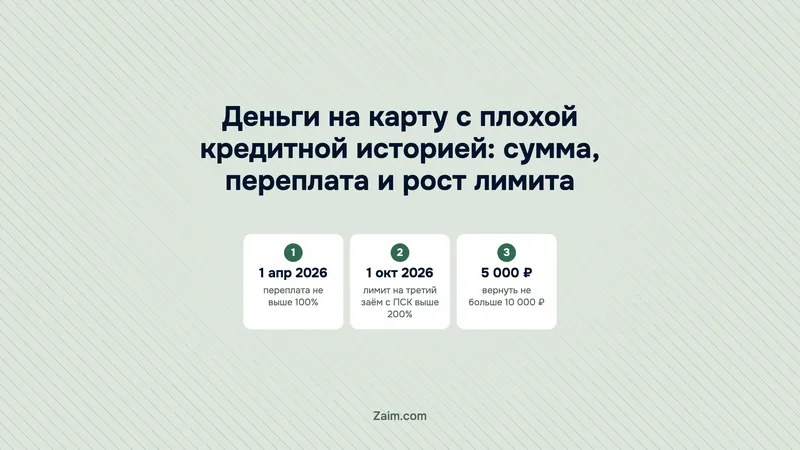
Коротко: С 1 апреля 2026 года переплата по займам до года ограничена 100%: взяли 10 000 ₽ — вернёте не больше 20 000 ₽ вместе с пенями. Первую заявку при плохой истории обычно одобряют на скромную сумму. Ниже — откуда берётся лимит, как он растёт и от каких услуг можно отказаться.
Содержание
  1. Какую сумму и переплату ждать, если взять займ на карту с плохой историей
  2. Почему МФО даёт маленький лимит на первую заявку
  3. Сколько вернёте при займе 5 000, 10 000 и 20 000 ₽
  4. Как лимит растёт после своевременных платежей
  5. Сколько займов можно держать одновременно с 1 октября 2026
  6. От каких платных услуг при оформлении можно отказаться
  7. Как проверить МФО в реестре Банка России до заявки
  8. О чём ещё спрашивают

Какую сумму и переплату ждать, если взять займ на карту с плохой историей

Первую заявку при плохой истории МФО чаще всего одобряет на небольшую сумму. Переплата по новым займам до года ограничена 100%: за 5 000 ₽ отдадите максимум 10 000 ₽, даже с пенями. Варианты для такой истории собраны на странице займов с плохой кредитной историей.

Потолок задал Банк России. С 01.04.2026 переплата по новым займам сроком до года ограничена 100% суммы займа, раньше предел был 130%.

Если вы решили взять займ на карту с плохой историей, начните с суммы, а не с выбора компании. Посчитайте, сколько не хватает до зарплаты, и просите именно столько. Заявка на 5 000 ₽ вместо 15 000 ₽ «с запасом» ближе к тому, что МФО готова выдать при первом обращении.
Почему МФО даёт маленький лимит на первую заявку

МФО оценивает долговую нагрузку заёмщика, и с начала 2026 года она может учитывать только официально подтверждённый доход. Серая зарплата или подработка без справок в расчёт не попадут. Если подтверждённый доход небольшой, а платежей по кредитам много, одобренная сумма обычно тоже небольшая.

Что проверить: сколько вы отдаёте в месяц по кредитам и займам и какая часть подтверждённого дохода на это уходит. Чем больше эта доля, тем скромнее предложение. Если запрос на 30 000 ₽ вернулся предложением на 5 000 ₽, это обычная реакция на риск, а не ошибка в заявке.

Перед заявкой проверьте, какой доход вы можете подтвердить документами. Какие документы принимает конкретная МФО, сказано в её условиях на сайте. Рассчитывайте сумму займа от подтверждённой части дохода, а не от всего, что получаете за месяц: так запрос ближе к тому, что одобрят.

Займ на карту с просрочками и плохой историей оценивают по тем же правилам. Запрос «займ с просрочками без отказа на карту» ищут часто, но займов без отказа не бывает. Решение принимает МФО по своим правилам, и гарантировать его никто не может.

Сколько вернёте при займе 5 000, 10 000 и 20 000 ₽

Предельный возврат по договору до года равен сумме займа, умноженной на два. В эту сумму входят проценты, комиссии, пени и штрафы. Начисление прекращается, когда все платежи вместе достигают 100% долга. Даже при просрочке вернёте не больше двойной суммы займа.

Сумма займаПредельный возвратПредельная переплата
5 000 ₽10 000 ₽5 000 ₽
10 000 ₽20 000 ₽10 000 ₽
20 000 ₽40 000 ₽20 000 ₽

Примеры на 10 000 и 20 000 ₽ приводит Банк России, расчёт на 5 000 ₽ наш по тому же правилу. Потолок — это предел, а не обычная цена займа. Если вернуть деньги в срок, переплата будет меньше. Двойная сумма набегает при долгой просрочке, когда к процентам добавляются пени и штрафы.

Перед подписанием найдите на первой странице договора строку с ограничением переплаты. По требованию ЦБ она стоит там, перед таблицей индивидуальных условий. Сравните её с суммой, которую вы берёте: так видно, сколько максимум придётся отдать.

Как лимит растёт после своевременных платежей

После займов, закрытых в срок, МФО обычно предлагает сумму больше. Точные шаги зависят от условий конкретной организации. Первоисточника с цифрами роста мы не нашли, поэтому процентов и сроков не называем.

Как поступить: берите сумму, которую точно вернёте в срок, и закрывайте заём без продления. Решение о новом лимите МФО принимает по своим внутренним правилам, и закрытый вовремя заём работает на вас. Подробнее о шансах на одобрение — в статье про займ с плохой кредитной историей.

Продление тоже стоит денег. Проценты за дни продления входят в общий потолок переплаты, но до потолка платите их вы. Заём на 10 000 ₽, продлённый несколько раз, может приблизиться к 20 000 ₽ возврата.

Несколько заявок подряд в разные МФО ради большей суммы лимит не поднимают. Каждый новый заём добавляет платёж к нагрузке, а с октября 2026 года действует запрет на третий дорогой заём. Надёжнее закрыть один заём вовремя и потом попросить больше у той же организации.

Сколько займов можно держать одновременно с 1 октября 2026

С 01.10.2026 МФО не вправе выдать третий заём с ПСК (полная стоимость займа в процентах годовых) выше 200%, если у вас есть два непогашенных займа с похожими условиями. Получить такой третий заём, пока не закрыт один из двух, не выйдет.

Перед новой заявкой выпишите открытые займы и их ПСК из договоров. Если два займа с ПСК выше 200% ещё не закрыты, заявка на похожих условиях не пройдёт, и время на неё уйдёт зря.

  • Третий заём с ПСК выше 200% при двух непогашенных теперь не выдают. Закройте один из текущих займов, прежде чем подавать новую заявку.

Дальше ограничения станут жёстче. По тексту ЦБ, с апреля 2027 года планируется разрешить только один заём с ПСК выше 100% годовых, с обязательной паузой в три дня между такими займами. Это планируемая норма, дату стоит сверить перед заявкой.

От каких платных услуг при оформлении можно отказаться

Дополнительные услуги не обязательны. Банк России фиксирует случаи, когда сотрудники МФО подают их как обязательные. ЦБ рекомендует предлагать услуги без навязывания и введения в заблуждение.

На что смотреть: в документах должны быть указаны право отказаться и способ это сделать. Без этого легко пропустить срок возврата денег за услугу. Если пакет включён в сумму, посчитайте, сколько заём стоит без него. Организации, которые выдают займы без допуслуг, собраны на отдельной странице.

  • Перед подписанием найдите в документах строку о праве отказаться от допуслуги и способе отказа. Нет такой строки — спросите о ней до того, как подтвердить заявку.

Как проверить МФО в реестре Банка России до заявки

Найдите название организации и номер записи в государственном реестре МФО на сайте ЦБ. По данным реестра Банка России на 20.10.2026 действует 806 организаций: 25 МФК (микрофинансовых компаний) и 781 МКК (микрокредитная компания). В листе «Исключённые» за всё время 9505 записей.

Сверяйте название с сайта с названием в реестре целиком. Похожее имя ещё не значит, что это та же организация. Номер записи на сайте компании должен совпасть с номером в реестре.

Так же проверяйте организацию, которая пишет или звонит вам сама с предложением займа. Если компания просит оплатить страховку или комиссию до перевода денег, это тоже повод остановиться и найти её в реестре.

Красный флаг: организации нет среди действующих, а на сайте нет номера записи. Займ на карту мгновенно с плохой историей от такой компании лучше не брать, даже если условия выглядят мягче. Сколько стоит скорость выдачи, разобрано в статье про цену срочных денег на карту.

Что запомнить

  • При плохой истории крупную сумму с первой заявки не ждите: доход МФО учитывает только подтверждённый.
  • Потолок возврата по займам до года — двойная сумма: за 20 000 ₽ отдадите не больше 40 000 ₽.
  • С 01.10.2026 третий заём с ПСК выше 200% при двух непогашенных не выдают.
  • Платные услуги не обязательны, а организацию стоит найти в реестре ЦБ до заявки.

О чём ещё спрашивают

Дадут ли займ на карту с просрочками?

Решение принимает МФО по оценке нагрузки и подтверждённого дохода. Гарантии нет ни в одну сторону.

Почему первая заявка одобряется на маленькую сумму?

МФО покрывает риск небольшой суммой, а доход учитывает только подтверждённый.

Сколько максимум можно вернуть по займу на 10 000 ₽?

Не более 20 000 ₽ при договоре до года, включая проценты, комиссии, пени и штрафы.

Можно ли отказаться от платных услуг при оформлении?

Да. Право отказа и способ должны быть указаны в документах, иначе можно пропустить срок возврата денег за услугу. Если этого нет, уточните до подписания.

Бывают ли займы без отказа?

Нет: гарантировать одобрение никто не может, а предложения с таким обещанием считайте красным флагом.

Если нужно сравнить условия по нескольким организациям, загляните в каталог МФО.

Источники: Банк России (пресс-релизы от 01.04.2026, 27.04.2026 и 25.05.2026, разбор практики МФО); реестр микрофинансовых организаций, скачан 20.10.2026. Факты проверены 28.10.2026.

Деньги на карту с плохой кредитной историей: сумма, переплата и рост лимита
Максим Юдин
Об авторе
Автор практических руководств для заёмщиков
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв