Заём после банкротства: что увидит МФО и что указать в анкете

Коротко: Банкротство в заявке на заём скрывать нельзя: пять лет после завершения реализации имущества о нём сообщают кредитору (127-ФЗ, ст. 213.30). Запись о процедуре МФО найдёт в отчёте бюро кредитных историй. Ниже — что именно видно в отчёте, кто решает о выдаче и как проверить компанию по реестру Банка России.
Содержание
  1. Нужно ли сообщать МФО о банкротстве в анкете
  2. Что МФО увидит в кредитной истории заёмщика-банкрота
  3. Где закреплены ограничения: срок, повторная процедура, запись в кредитной истории
  4. Кто решает, выдать ли заём после процедуры банкротства
  5. Когда подавать заявку: что известно о сроках
  6. Как проверить МФО по реестру Банка России и подготовить заявку
  7. Частые вопросы о займе после банкротства

Нужно ли сообщать МФО о банкротстве в анкете

Да, сообщать нужно: этого требует п. 1 ст. 213.30 закона 127-ФЗ «О несостоятельности (банкротстве)». Срок закон задаёт так: «В течение пяти лет с даты завершения в отношении гражданина процедуры реализации имущества». Если вы ищете микрозайм после банкротства, начните с компаний, которые рассматривают такие заявки: они собраны на странице займов для банкротов. Решение о выдаче каждая компания принимает сама.

Что сделать: найдите в анкете вопрос о банкротстве и ответьте на него как есть. Если отдельного поля нет, спросите в поддержке компании, где указать этот факт. Ответ лучше дать полный: что процедура была и когда её завершили, с датой из судебного акта. Остальные условия нормы смотрите в тексте ст. 213.30: пересказ своими словами легко исказит её смысл.
Одобрят ли вам заём?

Три вопроса — покажем вероятность одобрения и кто выдаёт под вашу ситуацию.

Сколько вам лет?
Ваши варианты займа
Топ выбор
Эквазайм От 3 000 до 15 000 ₽ · От 0% до 0,8%
Юкки От 3 000 до 30 000 ₽ · От 0%/день
Белка Кредит От 1 000 до 30 000 ₽ · От 0% до 0,8%
Турбозайм От 3 000 до 15 000 ₽ · До 0,8%
Все займы

Что МФО увидит в кредитной истории заёмщика-банкрота

МФО увидит запись о процедуре банкротства. Сведения о процедурах в деле о банкротстве физического лица входят в кредитную историю по ч. 3 ст. 4 закона 218-ФЗ «О кредитных историях». Туда же попадают данные о завершении расчётов с кредиторами и об освобождении от дальнейшего исполнения требований. Эти пункты добавил в закон 154-ФЗ от 29.06.2015.

Для заявки это значит одно: запись доступна кредитору, который запрашивает вашу историю в бюро. По наблюдению сервиса Сравни, кредиторы историю проверяют, так что умолчание в анкете процедуру не скроет. Перед заявкой закажите свой отчёт в бюро кредитных историй и посмотрите, как в нём отражена процедура. Сведения в анкете не должны расходиться с отчётом.

Ошибки в отчёте тоже бывают. Если процедура записана неточно, например не отмечено её завершение, обратитесь в бюро с заявлением об исправлении. Сделать это лучше до первой заявки: кредитор увидит ту же запись, что и вы.

Где закреплены ограничения: срок, повторная процедура, запись в кредитной истории

Три нормы удобнее видеть рядом. В таблице — ссылки на статьи и вывод для анкеты. Условия и исключения читайте в самих законах.

НормаГде закрепленаЧто это значит для анкеты
Сообщить кредитору о банкротстве127-ФЗ, ст. 213.30, п. 1В вопросе о банкротстве пишете правду; срок считают от завершения реализации имущества
Ограничение на новое дело по заявлению самого гражданина127-ФЗ, ст. 213.30, п. 2Новый долг планируйте с запасом; условия и исключения читайте в тексте п. 2
Запись о процедуре в кредитной истории218-ФЗ, ст. 4, ч. 3Компания видит процедуру в отчёте бюро, расхождение с анкетой заметно

Пункт 2 той же статьи содержит фразу: «дело о его банкротстве не может быть возбуждено по заявлению этого гражданина». Учтите это при расчёте нового займа: рассчитывать на новую процедуру по своему заявлению в этот срок нельзя.

Кто решает, выдать ли заём после процедуры банкротства

Решает сама компания. По разбору сервиса Сравни, закона, который запрещает выдавать займы людям после банкротства, нет. Обязанности выдавать тоже нет, и гарантий одобрения нет ни у одной компании. Займов без отказа не бывает: МФО смотрит на кредитную историю, доход и свой скоринг (внутреннюю оценку платёжеспособности).

Тот же сервис пишет, что МФО выдают займы банкротам охотнее банков. Это оценка сайта, а не статистика, поэтому рассчитывать на одобрение заранее не стоит. Каждая заявка рассматривается отдельно.

  • Перед заявкой посчитайте, сколько придётся вернуть, и сравните эту сумму с тем, что останется от дохода после обязательных трат. Если запаса нет, уменьшите сумму займа.

Считаем на условном примере: заём 10 000 ₽ на 15 дней под 0,8% в день. Проценты — 80 ₽ в день, за 15 дней набежит 1 200 ₽. Вернуть придётся всю сумму займа и эти проценты сверху. Ставку берите из своего договора: она указана в индивидуальных условиях. Если в день возврата на карте будет меньше нужной суммы, сумму займа лучше уменьшить заранее, а не продлевать потом.

Когда подавать заявку: что известно о сроках

Для заявки на микрозайм после банкротства нормы об отдельном сроке ожидания мы в первоисточниках не нашли, а цифры из интернета остаются оценками. Сервис Сравни пишет, что подавать заявки можно через 5 дней после публикации сведений в ЕФРСБ (Едином федеральном реестре сведений о банкротстве). Для микрозаймов, по оценке того же сайта, обычно ждут от 3 месяцев. Первоисточником эти сроки не подтверждены, поэтому нормой их считать нельзя.

На что смотреть: по данным того же сервиса, во время самой процедуры новый кредит взять нельзя. После её завершения действует правило из п. 1 ст. 213.30. Уточните у финансового управляющего или юриста точную дату завершения реализации имущества и считайте срок от неё. Как процедура связана с долгами перед МФО, рассказано в материале о банкротстве с долгами МФО. Какие долги списывают, а какие остаются, — в статье о списании долгов при банкротстве физических лиц.

Как проверить МФО по реестру Банка России и подготовить заявку

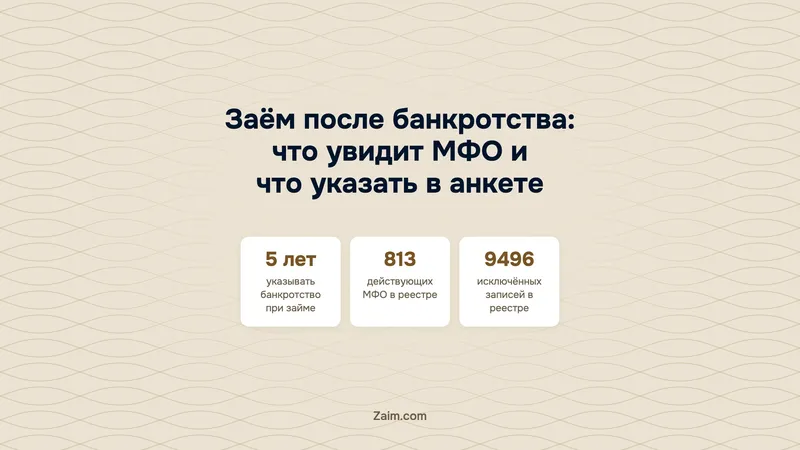
Компания должна быть в государственном реестре МФО Банка России. По срезу реестра на 04.10.2026, действующих организаций 813: 25 МФК (микрофинансовых компаний) и 788 МКК (микрокредитных компаний). На листе «Исключённые» за всё время накопилось 9 496 записей, у части из них нет дат.

Перед заявкой откройте реестр на сайте cbr.ru и найдите организацию по названию или ИНН. Она должна стоять в списке действующих, а не на листе исключённых. Название на сайте компании сверяйте вместе с ИНН: похожие названия бывают у разных организаций. Красный флаг — просьба заплатить за «одобрение» до выдачи денег. Если компании нет в списке действующих, заявку туда не отправляйте и данные карты не вводите.

Если вы планируете после банкротства микрозаём, готовьте заявку по шагам:

  1. Найдите дату завершения реализации имущества в судебном акте о завершении процедуры (если дело прекращено в ходе реализации, берите дату прекращения — см. п. 1 ст. 213.30) и прибавьте пять лет. До этой даты банкротство указываете в каждой заявке.
  2. Закажите отчёт в бюро кредитных историй и проверьте, как в нём записана процедура.
  3. Посчитайте возврат по условиям конкретного договора и сравните с остатком дохода.
  4. Проверьте компанию в реестре и только потом заполняйте анкету.
  • Пример: реализацию имущества завершили 20 мая 2023 года. Значит, банкротство указываете во всех заявках на заём до 20 мая 2028 года.

Кредитная история после банкротства не остаётся прежней навсегда. Какие шаги помогают её восстановить, рассказано в материале о восстановлении кредитной истории после микрозаймов.

Если нет времени читать

  • Пять лет после завершения реализации имущества банкротство указывают в каждой заявке на заём (ст. 213.30 127-ФЗ).
  • Процедура видна в кредитной истории, поэтому умолчание в анкете её не скроет.
  • Одобрение не гарантирует никто: решение принимает компания.
  • Перед заявкой проверьте МФО в реестре Банка России: на 04.10.2026 действующих 813.

Частые вопросы о займе после банкротства

Можно ли получить заём после банкротства?

По разбору сервиса Сравни, закон такого запрета не содержит. Решение за кредитором, гарантий нет.

Что будет, если не указать банкротство в анкете?

Вы нарушите требование п. 1 ст. 213.30 127-ФЗ. Компания всё равно увидит процедуру в кредитной истории, так что лучше указать её самим.

Видит ли МФО банкротство в кредитной истории?

Да, сведения о процедурах банкротства входят в кредитную историю по ст. 4 218-ФЗ.

Через сколько после банкротства можно подавать заявки?

Нормы об отдельном сроке для микрозаймов мы не нашли. Сервис Сравни называет оценку от 3 месяцев, но это не закон. Указывать банкротство в анкете нужно в течение срока из ст. 213.30.

Как проверить, что МФО есть в реестре Банка России?

Найдите название или ИНН на cbr.ru в списке действующих организаций.

Если история осложнена не только банкротством, посмотрите ещё займы с плохой кредитной историей: там собраны компании, которые рассматривают такие анкеты.

По данным: 127-ФЗ «О несостоятельности (банкротстве)», ст. 213.30; 218-ФЗ «О кредитных историях», ст. 4; государственный реестр МФО Банка России; сервис Сравни, материал «Кредит после банкротства». Данные на 04.10.2026. Факты проверены 17.10.2026.

Заём после банкротства: что увидит МФО и что указать в анкете
Елена Толчина
Об авторе
Автор новостей микрофинансового рынка
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв