Займ под 0% для новых клиентов: как вернуть ровно столько, сколько взяли

Коротко: Займ под 0% бесплатный при трёх условиях: это первый займ в этой МФО, вся сумма возвращена в срок и к займу не подключены платные услуги. Если опоздать с возвратом, продлить займ или не отказаться от страховки, акция обычно перестаёт действовать, и проценты могут дойти до 0,8% в день. Перед заявкой найдите МФО в реестре Банка России и проверьте в договоре, что ПСК равна нулю.
Содержание
  1. Когда займ под 0% остаётся бесплатным
  2. Почему «месяц без процентов» встречается редко
  3. Что происходит после просрочки или продления
  4. Страховка, «ускоренное рассмотрение» и подписки
  5. Как проверить договор до подписания
  6. «0%» как приманка мошенников
  7. Если вернуть в срок не получается
  8. Чек-лист перед заявкой на займ под 0%
  9. Вопросы и ответы

Когда займ под 0% остаётся бесплатным

Займ под 0% обходится без переплаты при трёх условиях. Это ваш первый займ в этой МФО. Вы вернули всю сумму в дату из договора или раньше. К займу не подключено ни одной платной услуги: страховки, «приоритетного рассмотрения», подписки на сервис. Если нарушено хотя бы одно условие, акция обычно перестаёт действовать, и компания начисляет проценты по своей обычной ставке.

Нулевую ставку можно проверить по индивидуальным условиям договора. На первой странице в рамке указана полная стоимость займа (ПСК), в графике платежей стоит сумма к возврату. Если ПСК равна нулю и вернуть нужно ровно столько, сколько вы получили, бесплатный период настоящий. Если сумма к возврату больше, в неё уже заложены проценты или услуги, что бы ни было написано на баннере.

Отдельно стоит посмотреть на срок. Акция привязана к конкретному числу дней, и «месяц без процентов» встречается реже, чем можно подумать по рекламе. Ниже разбираем, почему так, сколько стоит выпасть из акции и как проверить саму МФО до заявки.
Что мы увидели в условиях 383 МФО
Потребительские МФО из каталога zaim.com, срез на 13 октября 2026 года
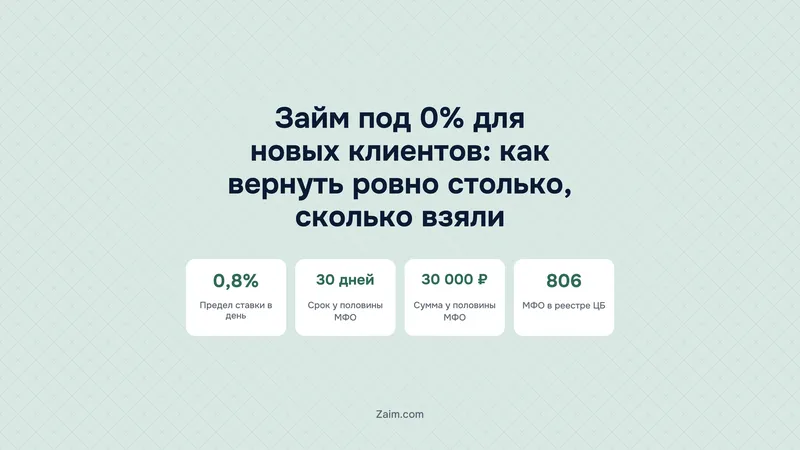
64%МФО со сроком в днях дают займ не дольше 30 дней
30 000 ₽потолок суммы у половины МФО
85%МФО, указавших дневную ставку, берут до 0,8% в день
Источник: Каталог zaim.com, условия 383 действующих МФО, 13.10.2026

Почему «месяц без процентов» встречается редко

Мы сравнили условия 383 действующих МФО, которые выдают займы людям. У 304 из них максимальный срок указан в днях, и 194 компании (64%) дают займ не дольше чем на 30 дней. У половины МФО максимальный срок тоже не превышает 30 дней. Беспроцентный период не может быть длиннее самого займа, поэтому у большинства МФО он укладывается в месяц, а нередко короче: срок акции компания задаёт отдельно от общего максимума.

С суммами похожая картина. Половина МФО из выборки выдают не больше 30 000 ₽, и это предел для всех займов, включая повторные. Новому клиенту первый займ часто одобряют на меньшую сумму, чем максимальный лимит, так что под 0% обычно получается взять несколько тысяч или пару десятков тысяч рублей.

Логика у акции простая. Первый бесплатный займ привлекает клиента, а зарабатывает компания на следующих займах по обычной ставке, на продлениях, просрочках и дополнительных услугах. Поэтому условия 0% пишут строго, и любое опоздание или подключённая услуга выводят займ из акции. Как сравнить переплату при разных сроках, мы разбирали в статье «Срок займа до зарплаты или на месяцы».

Условия МФО и состояние реестра: что это значит для займа под 0%
ПоказательЦифраЧто это значит для вас
Сравнили МФО, которые выдают займы людям383Выборка каталога zaim.com на 13.10.2026
Максимальный срок у половины МФО со сроком в дняхдо 30 днейБесплатный период длиннее месяца найти сложно
МФО, которые дают займ не дольше 30 дней194 из 304 (64%)Срок акции сверяйте с тем, когда у вас появятся деньги
Максимальная сумма у половины МФОдо 30 000 ₽Первый займ под 0% обычно небольшой
Дневная ставка доходит до 0,8%80 из 94 (85%)Столько может стоить каждый день после выхода из акции
Действующие МФО в реестре Банка России806 (25 МФК и 781 МКК)Компанию проверяйте по реестру до заявки
Исключены из реестра за последние 30 дней19Статус меняется, сверяйте его в день заявки
Исключены из реестра за последние 365 дней173Старая проверка могла устареть
МФО из каталога, которые больше не выдают займы1803Отзывы в сети могут относиться к закрытым компаниям
Пошагово
Как взять займ под 0% и вернуть ровно столько, сколько взяли
  1. Найдите МФО в реестре Банка РоссииСверьте полное название, ИНН или ОГРН с подвалом сайта. Если компании нет в реестре, заявку не отправляйте.
  2. Прочитайте правила акцииКому она положена, на сколько дней и какую ставку начислят, если условия нарушены.
  3. Снимите в анкете галочки с платных услугСтраховка, ускоренное рассмотрение, юридическая помощь. Если без услуги кнопка неактивна, лучше остановиться.
  4. Проверьте индивидуальные условия перед вводом кода из СМСПСК 0%, сумма к возврату равна сумме займа, дата возврата указана числом.
  5. Поставьте напоминание за 2–3 дня до даты возвратаПлатёж через банк иногда зачисляется не сразу, поэтому платите заранее, а не в последний вечер.
  6. Сохраните договор и подтверждение оплатыСкачайте PDF договора и чек. После погашения проверьте в личном кабинете, что займ закрыт и долг равен нулю.
  • Не соглашайтесь на продление, если хотите остаться в акцииПродление обычно означает новый период по обычной ставке. Если денег к сроку нет, сначала свяжитесь с МФО.

Что происходит после просрочки или продления

Условия 0% работают, пока вы соблюдаете договор. При просрочке МФО поступают по-разному: одни пересчитывают проценты по обычной ставке за весь срок займа, другие начисляют их с первого дня просрочки. Какой вариант выбрала ваша компания, написано в индивидуальных условиях и правилах акции.

Своя ставка у МФО, как правило, упирается в законный максимум. Закон о потребительском кредите разрешает брать не больше 0,8% в день. Мы посмотрели 94 компании, у которых указана дневная ставка, и у 80 из них (85%) она доходит именно до этой отметки. К процентам МФО вправе добавить неустойку, но пока на просроченную сумму идут проценты, неустойка ограничена 20% годовых.

Возьмём 10 000 ₽ по акции на 30 дней. Если вернули деньги в срок, то, как правило, отдаёте ровно те же 10 000 ₽. А теперь представим, что платёж ушёл на день позже, а в договоре прописан пересчёт за весь срок по 0,8% в день. Тогда за 31 день набегает 2 480 ₽ процентов, к ним добавляется неустойка за день просрочки, около 5 ₽, и вернуть нужно уже примерно 12 485 ₽. Дальше долг растёт примерно на 85 ₽ в сутки.

Бесконечно расти он, правда, не будет. Для займов на срок до года закон ставит потолок всему, что начислено сверху: проценты, неустойки и платные услуги в сумме не могут превысить 130% от суммы займа. А вот на продление акция, как правило, уже не распространяется. На практике МФО просит оплатить проценты за прошедшие дни и открывает новый срок по обычной ставке.

10 000 ₽ под 0% на 30 дней: два исхода
Бесплатно
Вернули в срок
  • Платёж 10 000 ₽ в дату из договора или раньше
  • Проценты не начисляются
  • В кредитной истории закрытый займ без просрочек
Акция потеряна
Опоздали на один день
  • Проценты пересчитаны по 0,8% в день за 31 день: 2 480 ₽
  • Неустойка 20% годовых: около 5 ₽ в день
  • К возврату около 12 485 ₽ и примерно 85 ₽ за каждый следующий день
  • Просрочка попадает в кредитную историю
Итог: Пересчёт за весь срок есть не во всех договорах, но проверить этот пункт стоит до подписания.
Источник: Расчёт zaim.com по ч. 21 и 23 ст. 5 Федерального закона № 353-ФЗ

Страховка, «ускоренное рассмотрение» и подписки

Чаще всего платную услугу подключают через галочку в анкете, которую за вас поставили заранее: если заполняешь заявку с телефона где-нибудь в очереди, её легко пролистать и не заметить. А спрятаться под ней может что угодно. Страховка жизни или на случай потери работы, «приоритетная выдача», консультация юриста, доступ к кредитному рейтингу или «финансовый помощник», за который деньги списывают каждый месяц. По закону о потребительском кредите на такую услугу нужно ваше отдельное согласие в заявлении, и её цену вам обязаны показать.

В правилах многих акций прописано, что 0% действует, только если к займу ничего не подключено. Но и там, где ставка всё же остаётся нулевой, за страховку или подписку придётся заплатить: их стоимость вычтут из суммы, которая придёт на карту, или прибавят к сумме возврата.

Отказаться от страховки, оформленной вместе с займом, можно в течение 30 календарных дней, и деньги вам вернут. Для этого пишете заявление в страховую компанию, а копию отправляете в МФО. Квитанцию или скриншот отправки сохраните. Подробно сроки и порядок возврата разобраны в статье «Как отказаться от страховки по займу в МФО». С подпиской обычно проще, её отключают в личном кабинете или через поддержку, но лучше делать это письменно, чтобы на руках осталось подтверждение.

Как проверить договор до подписания

Перед тем как вводить код из СМС, откройте индивидуальные условия. Это таблица на первых страницах договора, и код из СМС считается вашей подписью под ней. Проверьте пять пунктов.

  • Полная стоимость займа в рамке в правом верхнем углу первой страницы. Для займа под 0% там должен стоять ноль в процентах и в рублях.
  • Процентная ставка. Найдите, какая ставка начислится, если условия акции нарушены: часто она указана в той же строке или в правилах акции.
  • Срок возврата. Удобнее, когда дата написана числом. Если указано количество дней, посчитайте дату сами и сверьте с личным кабинетом.
  • Ответственность за просрочку: размер неустойки и с какого дня её начисляют.
  • Услуги за отдельную плату. Если в этой строке что-то указано, услугу подключили, даже если вы её не выбирали.

Скачайте договор в PDF или сделайте скриншоты. Если условия в личном кабинете разошлись с рекламой, спор решают по договору, и ваша копия пригодится. О том, как скорость выдачи влияет на цену займа, мы писали в материале «Срочные деньги на карту».

«0%» как приманка мошенников

Обещание «бесплатно и без проверок» используют и поддельные сайты. Типичная схема такая: страница копирует дизайн известной МФО, сообщает об одобрении и просит заранее оплатить «страховку», «проверку карты» или «комиссию за перевод». Настоящая МФО не берёт деньги за выдачу до того, как перечислила займ. Просьба продиктовать код из СМС по телефону тоже признак обмана.

Проверить компанию можно в государственном реестре МФО на сайте Банка России: cbr.ru/microfinance/registry. Сверьте полное название, ИНН и ОГРН из реестра с теми, что указаны внизу сайта и в договоре, они должны совпасть. На 13 октября 2026 года действующих МФО в реестре 806, из них 25 микрофинансовых компаний (МФК), а остальные 781 микрокредитные (МКК).

Список меняется часто: за последние 365 дней из реестра исключили 173 МФО, причём 19 из них за последние 30 дней. Поэтому компанию, которую вы проверяли полгода назад, стоит ещё раз найти в реестре в день заявки. В нашем каталоге числятся 1803 МФО, которые уже не выдают займы. Отзывы о них при этом до сих пор встречаются на форумах и в поиске. Работающие компании вместе с условиями собраны в каталоге МФО.

Если вернуть в срок не получается

Связаться с МФО лучше до даты платежа, пока просрочки нет: договориться в этот момент проще. Объясните в чате или по телефону, что случилось, и спросите, что компания может предложить. Это может быть отсрочка, реструктуризация или частичное погашение. Ответ компании сохранится у вас в переписке.

Потом посчитайте каждый вариант в рублях. За продление обычно платят проценты за прошедшие дни, и акция при этом сгорает. Просрочка на день-два может выйти не дешевле, если договор пересчитывает проценты за весь срок. Часто выгоднее перехватить недостающую сумму у родственников или воспользоваться кредитной картой с льготным периодом и закрыть займ в дату из договора.

Закрыть первый займ новым под 0% в другой МФО можно. Смысл в этом есть, только если к новой дате деньги у вас точно будут. Иначе через две-три недели вы снова окажетесь перед тем же выбором, но ставка будет уже обычной. Если просрочка уже идёт, гасите долг при первой возможности, ведь проценты и неустойка прибавляются каждый день.

Чек-лист перед заявкой на займ под 0%

  • Компания есть в реестре Банка России, название и ИНН там такие же, как на сайте.
  • Раньше вы займов в этой МФО не брали, поэтому по правилам акции подходите под неё. Обычно это условие прописано в самих правилах первым же пунктом.
  • Бесплатного срока хватает на всё время, пока деньги вам нужны, например до ближайшей зарплаты.
  • Галочки с платных услуг вы сняли, и строка в договоре про услуги за отдельную плату осталась пустой. На практике такие галочки часто стоят заранее, поэтому анкету стоит пролистать до самого конца.
  • В рамке с ПСК указано 0%, и вернуть нужно ровно столько, сколько вы получаете на карту.
  • Дату возврата вы занесли в календарь на телефоне, и напоминание придёт за 2–3 дня.
  • Вы понимаете, из каких денег отдадите долг, скажем из зарплаты или аванса, и знаете, что будете делать, если их задержат.

Главное

  • Займ под 0% бесплатный, если он первый в этой МФО, возвращён полностью и в срок и к нему не подключены платные услуги.
  • У 64% МФО со сроком в днях максимальный срок займа не больше 30 дней, поэтому бесплатный период длиннее месяца найти сложно.
  • После выхода из акции ставка может дойти до 0,8% в день: так у 85% МФО, указавших дневную ставку.
  • Закон ограничивает переплату 130% от суммы займа, но даже один день просрочки может стоить тысячи рублей.
  • Проверяйте МФО в реестре Банка России в день заявки и никому не платите за выдачу займа заранее.

Вопросы и ответы

Займ под 0 процентов — в чём подвох?

Если все условия выполнены, подвоха нет: займ первый, вернули его вовремя, платных услуг не подключали. Компания, как правило, зарабатывает на тех, кто опоздал, продлил займ или согласился на страховку. Таким клиентам начисляют проценты по обычной ставке, а она часто доходит до 0,8% в день. Поэтому правила акции и индивидуальные условия прочитайте до того, как вводить код из СМС. На практике это удобнее сделать спокойно дома, а не на бегу, когда код уже пришёл на телефон.

Что будет, если вернуть займ под 0% на день позже?

Скорее всего, акция сгорит. Одни МФО пересчитают проценты за весь срок, другие начнут считать их с первого дня просрочки, и сверху добавится неустойка до 20% годовых. Если вы взяли 10 000 ₽ на 30 дней, а договор пересчитывает проценты за весь срок по 0,8% в день, вернуть придётся около 12 485 ₽. Запись о просрочке уйдёт в кредитную историю.

Можно ли второй раз взять займ под 0% в той же МФО?

Обычно нет, акция действует только на первый займ. Бывает, что компания запускает отдельное промо для тех, кто уже брал у неё деньги, но условия там свои. Посмотрите их в личном кабинете перед заявкой. Если промо нет, повторный займ выдадут по обычной ставке.

На сколько дней дают беспроцентный займ в МФО?

Срок акции каждая МФО устанавливает сама. Мы посмотрели 304 компании, у которых срок указан в днях, и у 194 из них займ дают максимум на 30 дней. Значит, бесплатный период обычно не длиннее месяца, а часто короче. Точное количество дней написано в индивидуальных условиях вашего договора.

Влияет ли займ под 0% на кредитную историю?

Да, это такой же займ, как остальные, и МФО передаёт сведения о нём в бюро кредитных историй. Если вернуть вовремя, в истории появится закрытый займ без просрочек. Просрочка, даже короткая, отразится как негативная запись.

Как проверить, что МФО настоящая и есть в реестре ЦБ?

Откройте государственный реестр МФО на сайте Банка России (cbr.ru/microfinance/registry) и найдите компанию по названию, ИНН или ОГРН. Сверьте данные с подвалом сайта и договором. Если компании нет в реестре или от вас требуют оплату до выдачи займа, заявку не отправляйте.

Займ под 0% для новых клиентов: как вернуть ровно столько, сколько взяли
Елена Толчина
Об авторе
Автор новостей микрофинансового рынка
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв