Купили в рассрочку, товар не привезли, а платежи списываются: как вернуть деньги и не испортить кредитную историю

Коротко: Банк, МФО или сервис оплаты частями уже перечислили деньги магазину, поэтому график платежей продолжит действовать, даже если заказ так и не приехал. Деньги возвращают через продавца: в претензии требуют предоплату, уплаченные проценты и неустойку, а на возврат у магазина 10 дней по ст. 23.1 Закона о защите прав потребителей. Кредитору напишите о споре, но очередной платёж внесите в срок, иначе в кредитной истории появится просрочка.
Содержание
  1. Можно ли перестать платить, если товар не привезли
  2. Почему платежи идут, хотя товара нет
  3. Претензия продавцу: что требовать и в какие сроки
  4. Проценты и переплата: что продавец обязан вернуть
  5. Что делать с самим кредитом
  6. Платить ли дальше и что будет с кредитной историей
  7. Оплата картой и рассрочка на маркетплейсе
  8. Если продавец исчез
  9. Чек-лист документов и образец претензии
  10. Частые вопросы

Можно ли перестать платить, если товар не привезли

Нет, платежи придётся вносить. Кредит или рассрочку на покупку вы подписывали с банком, МФО или сервисом оплаты частями, и этот договор живёт отдельно от заказа. Деньги кредитор перечислил магазину в день покупки. Для него сделка состоялась, а за курьера, который так и не приехал, отвечает продавец.

Поэтому писать придётся в два адреса. Магазину направляют претензию: вернуть предоплату, проценты, которые вы уже отдали банку, и неустойку за задержку. Банку или МФО сообщают письменно, что товар не передан, и узнают, сколько нужно для досрочного закрытия. Очередной платёж при этом вносят по графику. Деньги с магазина можно взыскать и позже, через суд, а запись о просрочке останется в кредитной истории надолго.

Если срок доставки уже прошёл, в ближайшие дни сделайте вот что:

  • сделайте скриншоты заказа и переписки с магазином, сохраните чек, договор и график платежей;
  • отправьте магазину претензию заказным письмом или вручите её под подпись;
  • напишите в банк или МФО. В обращении укажите, что товар вам так и не передали, и попросите справку о сумме досрочного погашения (запросить её можно в том же письме);
  • пополните счёт заранее. Дату ближайшего списания посмотрите в приложении банка (в карточке кредита или в графике платежей).
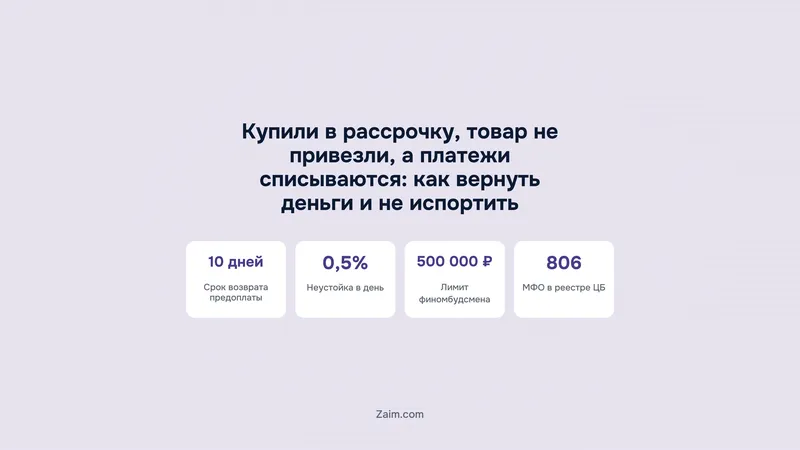
Кому вы можете быть должны: реестр МФО Банка России
Кредиты под покупки выдают банки, МФО и сервисы рассрочки. Так выглядит рынок МФО на 13 октября 2026 года
806действующих МФО в реестре Банка России
3%доля МФК: это 25 компаний, остальные 781 — микрокредитные
173МФО исключили из реестра за последние 365 дней
Источник: Государственный реестр МФО Банка России, данные на 13.10.2026

Почему платежи идут, хотя товара нет

Договоров здесь два. Купля-продажа обязывает магазин привезти товар к обещанной дате, а кредитный договор (его вы подписываете вместе с первым, когда берёте покупку в кредит) обязывает вас вернуть с процентами деньги, которые банк отправил магазину. Сорванная доставка второй договор не меняет. Банк продолжит списывать платежи, даже если знает, что магазин подвёл.

«Рассрочка» в магазине чаще всего означает тот же потребительский кредит. Продавец даёт скидку, которая покрывает проценты (поэтому покупатель ничего не переплачивает), но в документах всё равно стоит банк. Бывает и по-другому. Иногда рассрочку даёт сам магазин без банка, и тогда вы платите ему напрямую и спорите тоже только с ним. На маркетплейсах есть ещё оплата частями через сервис: он сам списывает доли с привязанной карты.

Как понять, кто ваш кредитор

Найдите индивидуальные условия договора, обычно это таблица на первой странице пакета документов или PDF в приложении. Название кредитора, ОГРН и ИНН стоят в самом начале. Банк можно найти в справочнике кредитных организаций на сайте Банка России. Слова «микрофинансовая компания» или «микрокредитная компания» в названии означают МФО, такую компанию ищут в госреестре МФО. Если кроме оферты в приложении магазина никаких документов у вас нет, кредитор указан в самой оферте.

От этого зависит, кому писать уведомление и куда жаловаться. У МФО стоит проверить ещё и статус. За последний год Банк России исключил из реестра 173 компании, а в нашем каталоге 1803 МФО уже не выдают займы. Договор после исключения продолжает действовать, но компания может продать ваш долг другой. Платите по новым реквизитам, только если пришло официальное уведомление об уступке.

Кто может стоять за вашей рассрочкой и где его проверить (реестр МФО — на 13.10.2026)
КредиторКак узнать по документамГде проверитьКуда идут платежи
БанкВ договоре слово «банк» и номер лицензии Банка РоссииСправочник по кредитным организациям на cbr.ruНа кредитный счёт в банке
МФК«Микрофинансовая компания» в названии; в реестре их 25, это 3% всех МФОГосреестр МФО Банка РоссииНа счёт МФО по реквизитам из договора
МКК«Микрокредитная компания» в названии; в реестре их 781Госреестр МФО Банка РоссииНа счёт МФО по реквизитам из договора
Сервис оплаты частямиОферта сервиса в приложении магазина или маркетплейсаРеквизиты оператора в офертеСписания с привязанной карты
Сам продавецДоговор купли-продажи с графиком платежей, кредитного договора нетСтатус продавца по ИНН на сайте ФНСПродавцу напрямую
Порядок действий
Что делать, если товар не привезли, а рассрочка списывается
  1. Отправьте продавцу претензиюТребуйте вернуть предоплату, уплаченные проценты и неустойку 0,5% в день. Отправьте заказным письмом с описью или вручите под отметку на копии.
  2. Уведомите кредитораНапишите в банк, МФО или сервис рассрочки, что товар не передан, приложите копию претензии и запросите сумму для полного досрочного погашения.
  3. Платите по графикуПока деньги не вернули, вносите платежи в срок. Уплаченные проценты потом взыщете с продавца как убытки.
  4. Оспорьте операцию по карте или заказ на маркетплейсеЕсли платили картой, подайте в банк заявление о спорной операции с причиной «товар не получен». На маркетплейсе откройте спор в заказе.
  5. Через 10 дней без ответа идите дальшеЖалоба в Роспотребнадзор, иск в суд по месту жительства, а при признаках обмана заявление в полицию.
  • Не останавливайте платежи в знак протестаКредитор начислит пени и передаст просрочку в бюро кредитных историй, а долг перед ним останется.

Претензия продавцу: что требовать и в какие сроки

Товар оплачен заранее, но так и не приехал. Здесь работает статья 23.1 Закона о защите прав потребителей. Покупатель может выбрать одно из двух требований (назначить магазину новый срок доставки или вернуть деньги), и если срок уже сорван, а на звонки магазин отвечает уклончиво, разумнее требовать возврат.

Вернуть предоплату и возместить убытки продавец обязан за 10 дней со дня, когда получил претензию. Это не всё. За задержку товара сверху полагается неустойка 0,5% от суммы предоплаты за каждый день (считают её с обещанной даты доставки и до дня, когда товар привезли или деньги вернули). У неустойки есть потолок: больше суммы предоплаты она быть не может.

В тексте претензии нужны номер и дата заказа, обещанная дата доставки, цена и номер кредитного договора. Каждое требование вынесите отдельным пунктом: цена товара, проценты и комиссии по кредиту, неустойка. Цену попросите перечислить на счёт по кредиту, тогда долг закроется. Проценты и неустойку магазин может перевести на вашу карту.

Бывает, что магазин сам оформляет возврат через банк-партнёр: деньги уходят на кредитный счёт, и кредит закрывается. Проценты, которые вы уже успели внести, банк при этом обычно не возвращает, их требуют с продавца отдельно. Как при возврате товара поступают с комиссией за рассрочку, разобрано в материале о правилах отмены комиссии.

Проценты и переплата: что продавец обязан вернуть

Уплаченные проценты относятся к расходам, которые вы понесли из-за нарушения договора. Статья 23.1 обязывает продавца полностью возместить убытки, вызванные просрочкой передачи предоплаченного товара. Для похожего случая, когда покупатель возвращает некачественный товар, купленный в кредит, пункт 6 статьи 24 прямо называет проценты и иные платежи по договору потребительского кредита. На эту норму удобно сослаться и в претензии о непоставке.

Возьмём условный пример: телевизор купили в кредит, доставку обещали к 1 сентября, но заказ так и не приехал. До 1 октября вы успели внести по графику два платежа, и в каждом часть денег ушла на проценты. В претензию, которую вы отправляете 1 октября, входят:

  • цена телевизора. Магазин перечисляет её на кредитный счёт, и остаток долга закрывается, а ту часть основного долга, что вы уже погасили сами, магазин возвращает вам на карту;
  • все проценты, которые вы успели заплатить за эти два платежа (точную сумму, как правило, проще всего взять из выписки по кредиту в приложении банка);
  • и неустойка: 0,5% от цены за каждый день, начиная с 1 сентября и до того дня, когда деньги вернутся к вам. Потолок у неё при этом есть: больше цены самого телевизора она не вырастет.

Если магазин платить добровольно так и не соглашается, на практике дело уходит в суд. Тогда к взысканной сумме суд добавит ещё штраф 50% по пункту 6 статьи 13 того же закона. Госпошлину по таким искам потребитель не платит, если цена иска не выше 1 млн ₽, так что за подачу иска платить не придётся.

Что делать с самим кредитом

Сразу оговорюсь: само по себе письмо кредитору платежи не отменяет. Зато у вас на руках появится документ о том, что вы спорите с магазином, а долг при этом признаёте. На практике удобнее всего отправить заявление через личный кабинет, но можно и отнести его в отделение. Номер обращения в любом случае запишите, хоть на обороте чека от телевизора. В том же заявлении попросите справку о сумме полного досрочного погашения на конкретную дату: её удобно приложить к претензии.

Что касается самого кредита, закон о потребительском кредите оставляет заёмщику три варианта:

  • пока деньги не выданы, от кредита можно отказаться полностью или в части: для этого сообщите кредитору об отказе до даты выдачи;
  • целевой кредит на покупку можно погасить досрочно без уведомления кредитора в течение 30 календарных дней со дня выдачи, проценты при этом платятся только за дни фактического пользования; по нецелевому кредиту на это отведено 14 дней;
  • позже досрочно погасить кредит тоже можно, но кредитора нужно уведомить не менее чем за 30 календарных дней, если договор не устанавливает более короткий срок.

Если свободные деньги есть, кредит выгоднее закрыть досрочно: с этого дня проценты больше не начисляются. В претензии к магазину вы требуете вернуть всю сумму, которую успели заплатить банку. Если денег на досрочное погашение нет, продолжайте вносить платежи по графику. Перед отправкой претензии возьмите в банке выписку по кредиту: в ней видно, какая часть платежей ушла на основной долг, а какая на проценты. Эту выписку приложите к претензии.

Платить ли дальше и что будет с кредитной историей

О каждом пропущенном платеже кредитор сообщает в бюро кредитных историй. Неустойка по потребительскому кредиту не может быть больше 20% годовых от просроченной суммы, если проценты на долг продолжают идти. Последствие серьёзнее связано со сроком просрочки. Если кредит выдан на 60 дней и дольше, а просрочки за последние 180 дней в сумме превысили 60 календарных дней, кредитор вправе потребовать вернуть весь остаток сразу, и ссылка на непривезённый товар тут не поможет.

Запись о просрочке сохранится и после того, как вы выиграете спор с магазином. Как бюро записывают причины, по которым испортилась кредитная история, рассказано в материале о правилах БКИ. Если очередной платёж даётся тяжело, не берите под него новый займ: долг так растёт быстрее, подробно об этом в статье как не попасть в долговую яму по микрозаймам. Лучше попросите у кредитора реструктуризацию и приложите к заявлению копию претензии к магазину.

Платить по графику или остановить платежи
Что происходит в каждом случае, пока продавец не вернул деньги
Безопаснее
Платить по графику
  • Кредитная история остаётся чистой
  • Пени и штрафы по договору не начисляются
  • Уплаченные проценты взыскиваются с продавца как убытки
  • Кредит можно в любой момент погасить досрочно
Красный флаг
Перестать платить
  • Просрочка уходит в бюро кредитных историй
  • Пени до 20% годовых на сумму просрочки
  • После 60 дней просрочки за 180 дней кредитор вправе потребовать весь долг
  • Суд может не признать пени кредитора убытками от действий продавца
Итог: Платежи по графику обходятся дешевле: деньги вернутся через продавца, а реальную просрочку из кредитной истории не удалить.

Оплата картой и рассрочка на маркетплейсе

Если вы расплачивались дебетовой или кредитной картой, есть ещё один путь: банк может вернуть деньги через платёжную систему. Называется это чарджбэк. На практике всё выглядит так: вы подаёте в банк заявление о спорной операции, в причине указываете «товар не получен» и прикладываете заказ, переписку и претензию. Как правило, банк сначала просит дождаться обещанной даты доставки и написать продавцу. Поэтому если в трекинге посылка пока числится «в пути», с заявлением вас, скорее всего, попросят повременить. Гарантий здесь нет: продавец может возразить. И одна оговорка. Если кредит перевели прямо на счёт магазина, карта в расчёте не участвовала, а значит, оформить чарджбэк не получится.

Рассрочку на маркетплейсе оформляют под конкретный заказ, и разбираться обычно проще с него. Откройте заказ в приложении и создайте обращение «товар не получен» или отмените заказ. После отмены оставшиеся платежи, как правило, аннулируют, а уже списанные доли возвращают на карту. Бывает, что поддержка не отвечает несколько дней и в чате так и остаётся ваше последнее сообщение. В этом случае пишите напрямую оператору сервиса оплаты частями: его реквизиты указаны в оферте. В письме приведите номер обращения в маркетплейс, тогда не придётся заново пересказывать всю историю с датой заказа и суммой. Как вернуть похожие списания, мы разбирали на примере подписки «WB Клуб».

Если продавец исчез

Бывает и так: сайт магазина не открывается, телефон не отвечает, а кредит оформлен на вас, и банк присылает напоминания о платеже. Ждать, что всё разрешится само, бессмысленно. Обращайтесь сразу в несколько мест параллельно:

  • в полицию: напишите заявление о мошенничестве и приложите копии документов, а талон-уведомление, который вам выдадут, не выбрасывайте;
  • в суд: подайте иск к продавцу, реквизиты, как правило, есть в чеке или договоре; успеть нужно, пока юрлицо не ликвидировано (статус проверяется по ИНН на сайте ФНС);
  • в Роспотребнадзор: подайте жалобу на нарушение ваших прав как потребителя;
  • к кредитору: опишите ситуацию в заявлении и, если платить тяжело, попросите реструктуризацию.

Спорить иногда приходится и с самим кредитором. Скажем, открываете выписку, а там комиссия, о которой в договоре ни слова. Начинать, как правило, стоит с письменного заявления кредитору. Если вы отправили его в электронном виде по стандартной форме, ответ должен прийти в течение 15 рабочих дней, в остальных случаях в течение 30 дней. Следующим шагом можно бесплатно обратиться к финансовому уполномоченному: он рассматривает имущественные споры с банками и МФО на сумму до 500 000 ₽. Кроме того, жалобы на банки, МФО и сервисы рассрочки принимает интернет-приёмная Банка России (cbr.ru/reception).

Чек-лист документов и образец претензии

Эти бумаги понадобятся и для претензии, и для заявления кредитору, а если дело дойдёт до суда, то и там. Соберите:

  • договор купли-продажи, а если его нет, скриншот заказа с видимой датой доставки;
  • подтверждение оплаты магазину: чек, выписку по карте или платёжку о переводе;
  • индивидуальные условия кредита вместе с графиком платежей;
  • выписку по кредиту, в которой каждый платёж разбит на долг и проценты;
  • всю переписку с магазином и службой доставки, плюс трек-номер посылки;
  • копию претензии, на которой есть отметка магазина о получении, или опись вложения к ней;
  • заявление кредитору и номер, присвоенный обращению.

Ниже образец претензии. Вместо многоточий подставьте свои данные: «В ООО «…» (ИНН …), адрес … От: ФИО, адрес, телефон. Претензия. Я оформил(а) заказ № … от … на сумму … ₽ и оплатил(а) его за счёт кредита в … (договор № … от …). Товар должен был быть передан до …, но до сих пор не передан. На основании ст. 23.1 Закона РФ «О защите прав потребителей» требую в течение 10 дней: вернуть предварительную оплату … ₽ на счёт по кредитному договору № …; возместить уплаченные по кредиту проценты и комиссии … ₽; выплатить неустойку 0,5% от суммы предоплаты за каждый день просрочки с … по день возврата денег. Приложения: копии документов. Дата, подпись».

Требования потребителя о возврате уплаченной за товар суммы и о полном возмещении убытков подлежат удовлетворению продавцом в течение десяти дней со дня предъявления соответствующего требования.

Закон РФ «О защите прав потребителей», Пункт 2 статьи 23.1, о предварительно оплаченном товаре

Главное

  • Кредит или рассрочка на покупку — отдельный договор, и недоставка товара платежи не останавливает.
  • Продавцу отправьте претензию: вернуть предоплату за 10 дней, возместить уплаченные проценты и выплатить неустойку 0,5% в день.
  • Кредитора уведомите письменно и запросите сумму досрочного погашения; целевой кредит в первые 30 дней можно вернуть без уведомления.
  • Платите по графику, пока идёт спор: просрочка попадёт в кредитную историю, а пени ограничены 20% годовых, но всё равно увеличат долг.
  • При оплате картой оспорьте операцию в банке, на маркетплейсе откройте спор в заказе.
  • Если продавец исчез, пишите в полицию и Роспотребнадзор, а споры с кредитором до 500 000 ₽ решает финансовый уполномоченный.

Частые вопросы

Можно ли не платить рассрочку, если товар не привезли?

Если рассрочку давал банк, МФО или сервис оплаты частями, платить придётся. Они уже рассчитались с магазином, и договор с ними действует, пока долг не погашен. Деньги за товар и уплаченные проценты возвращают через претензию продавцу по ст. 23.1 Закона о защите прав потребителей.

Как вернуть деньги за товар, купленный в кредит, если его не доставили?

Напишите продавцу претензию: вернуть предоплату, возместить проценты по кредиту и выплатить неустойку. На возврат денег у магазина 10 дней со дня, когда он получил претензию. Цену товара попросите перевести на кредитный счёт, тогда долг закроется.

Вернут ли проценты по кредиту, если товар так и не привезли?

Да. Проценты по кредиту относятся к убыткам, а убытки ст. 23.1 закона велит продавцу возместить полностью. Для возврата некачественного товара, купленного в кредит, проценты прямо названы в п. 6 ст. 24, на эту норму тоже можно сослаться. Если магазин отказывает, проценты взыскивают в суде, и к сумме добавляется штраф 50%.

Куда жаловаться, если банк продолжает списывать платежи по рассрочке без товара?

На сами списания жаловаться смысла нет: банк действует по договору, который от доставки не зависит. Претензии к магазину направляют в Роспотребнадзор, а дальше в суд. Если кредитор сам нарушил договор, например списал комиссию, которой там нет, сначала напишите ему, потом обращайтесь к финансовому уполномоченному или в интернет-приёмную Банка России.

Можно ли оспорить платёж по рассрочке через банк (чарджбэк)?

Можно, если деньги магазину ушли с карты. В банк подают заявление о спорной операции и указывают причину «товар не получен». Когда кредит перечислили магазину переводом со счёта, чарджбэк оформить нельзя. Исход зависит от правил платёжной системы и возражений продавца, так что претензию магазину отправляйте, не дожидаясь ответа банка.

Испортится ли кредитная история, если перестать платить за непривезённый товар?

Да. Кредитор сообщит в бюро о каждом пропущенном платеже, и спор с магазином эту запись не отменит. Если просрочки за последние 180 дней в сумме превысят 60 дней, банк или МФО вправе потребовать досрочно вернуть весь долг.

Что делать, если магазин, где брали рассрочку, закрылся?

Найдите ИНН продавца в чеке или договоре и проверьте на сайте ФНС, не ликвидирована ли компания. Пока юрлицо существует, на него можно подать в суд. Параллельно напишите заявление в полицию о мошенничестве и жалобу в Роспотребнадзор. Кредит гасите по графику, а если платить тяжело, попросите кредитора о реструктуризации.

Купили в рассрочку, товар не привезли, а платежи списываются: как вернуть деньги и не испортить кредитную историю
Елена Толчина
Об авторе
Автор новостей микрофинансового рынка
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв