Где взять деньги до зарплаты без процентов: варианты и цена каждого

Коротко: Бесплатно перехватить до зарплаты можно тремя способами: попросить аванс или материальную помощь у работодателя, платить кредиткой в льготный период или взять займ под 0%, если вы новый клиент МФО. С кредитки нельзя снимать наличные, а займ нужно вернуть в срок без продлений. Обычный займ стоит до 0,8% в день, и за 10 000 ₽ на 14 дней вы переплатите 1 120 ₽.
Содержание
  1. Где взять деньги до зарплаты дешевле всего
  2. Аванс и материальная помощь от работодателя
  3. Кредитная карта и банковские «деньги до зарплаты»
  4. Займ под 0% в МФО: условия, которые нельзя нарушать
  5. Сколько стоит обычный займ до зарплаты
  6. Сравнение вариантов: цена, скорость, риск переплаты
  7. Как не переплатить: допуслуги, подписки и проверка МФО
  8. Если денег не хватает каждый месяц
  9. Частые вопросы

Где взять деньги до зарплаты дешевле всего

Дешевле всего занять у работодателя: аванс в счёт зарплаты и материальная помощь ничего не стоят. Дальше идут варианты, которые бесплатны только при соблюдении условий. Это льготный период кредитной карты и займ под 0% для нового клиента МФО. Обычный платный займ до зарплаты разумно оставить на крайний случай и брать на минимальный срок.

Порядок, в котором стоит перебирать варианты:

  • аванс или выплата части зарплаты раньше срока (0 ₽);
  • материальная помощь или беспроцентный займ от работодателя (0 ₽, если компания согласится);
  • покупки кредитной картой в льготный период (0 ₽, если не снимать наличные и вовремя закрыть долг);
  • займ под 0% в МФО при первом обращении (0 ₽ при возврате точно по графику);
  • обычный займ (до 0,8% от суммы за каждый день).

Ниже по каждому варианту: когда он бесплатный, на чём чаще всего теряют деньги и во что обойдётся обычный займ, если без него не получается. В конце — как за пару минут проверить, что МФО легальная.

Во что обходится платный займ до зарплаты
Мы сравнили условия 383 действующих МФО, которые выдают займы людям, в каталоге zaim.com
85%МФО из указавших дневную ставку берут предельные 0,8% в день
30 000 ₽или меньше: потолок суммы у половины МФО
64%МФО со сроком в днях выдают займ не дольше чем на 30 дней
Источник: Каталог zaim.com, срез 13.10.2026: 383 действующие потребительские МФО
Аванс и материальная помощь от работодателя

По статье 136 Трудового кодекса зарплату выплачивают не реже чем каждые полмесяца, а окончательно рассчитываются за период не позднее 15 календарных дней после его окончания. Если до выплаты осталась неделя или две, проще всего попросить часть уже заработанного раньше. Закон не запрещает работодателю заплатить до установленного дня, но и не обязывает. Решает руководитель.

Как оформить просьбу:

  • напишите заявление на имя руководителя: «Прошу выплатить аванс в счёт заработной платы за текущий месяц в размере … ₽ в связи с …»;
  • просите не больше, чем уже начислено за отработанные дни: такую сумму бухгалтерия согласует быстрее;
  • спросите, в какой день переведут деньги и из какой выплаты их вычтут. Чаще всего из ближайшей.

Не хватает даже заработанного? Тогда спрашивайте про материальную помощь или беспроцентный займ сотруднику. Помощь выдают по поводу: болезнь, рождение ребёнка, переезд. Где записан порядок, подскажет отдел кадров, обычно это коллективный договор или положение об оплате труда. Займ от компании оформляют отдельным договором, и в нём указано, сколько будут удерживать из каждой зарплаты. Нужно ли платить с выплаты налог, спросите бухгалтера до подписания.

Кредитная карта и банковские «деньги до зарплаты»

По кредитке можно платить в долг и ничего не доплачивать, пока идёт льготный период. Условие одно: к его последнему дню долг закрыт полностью. Если внести только минимальный платёж, банк начислит проценты на весь остаток, а по некоторым картам задним числом, с даты каждой покупки. К тому же грейс распространяется не на все операции, их список есть в тарифе.

Где чаще всего появляются платежи:

  • Наличные. Снятие в банкомате обычно идёт вне льготного периода. Комиссию банк удерживает сразу, проценты считает с того же дня.
  • Переводы и кошельки. Перевод на чужую карту или пополнение электронного кошелька многие банки приравнивают к снятию наличных.
  • Обслуживание. Годовая плата, платные SMS об операциях, страховка, которую подключили вместе с картой.
  • Пропуск минимального платежа. Банк возьмёт штраф и передаст сведения о просрочке в кредитную историю.

Поэтому карту лучше использовать там, где её принимают: в продуктовом, при оплате ЖКУ, в транспорте. Если нужны именно наличные, сначала попросите аванс на работе.

Зарплатным клиентам банки нередко предлагают собственный короткий кредит. В приложении он может называться «до зарплаты», «овердрафт» или «кредитный лимит» к дебетовой карте. Получаете зарплату в Альфа-Банк или Сбер? Поищите такой раздел в приложении этого банка. Тарифы у банков отличаются и время от времени меняются, так что перед подключением откройте договор. Найдите в нём плату за подключение и ежемесячную плату, дату, с которой начисляют проценты, и день списания долга. Как правило, банк забирает всю сумму из ближайшей зарплаты.

Займ под 0% в МФО: условия, которые нельзя нарушать

Многие МФО дают первый займ без процентов, чтобы привлечь клиентов. Займ действительно бесплатный, если вернуть всю сумму в срок. Такие предложения собраны на странице займы до зарплаты без процентов.

Перед заявкой прочитайте условия акции в карточке МФО и в индивидуальных условиях договора:

  • Кому положено. Обычно только новому клиенту и только на первый займ. Повторные займы идут по обычной ставке.
  • Срок и сумма. Беспроцентный срок бывает короче максимального срока займа, а сумма по акции меньше обычного лимита. Если выбрать срок длиннее, на лишние дни могут начислить проценты.
  • Продление. У многих МФО платное продление (пролонгация) отменяет акцию, и проценты пересчитывают по стандартной ставке.
  • Просрочка. С первого дня просрочки начисляют проценты и неустойку, которую закон ограничивает 20% годовых.
  • Допуслуги. Страховка, «юридическая поддержка» и платное ускорение рассмотрения делают займ платным даже при нулевой ставке.

Срок выбирайте по дате ближайшей зарплаты с запасом в день-два, чтобы задержка зачисления не превратилась в просрочку. Если деньги нужны сегодня, имейте в виду, что первый займ иногда приходит не сразу. Почему так бывает и какие займы выдают мгновенно, мы разобрали в статье про период охлаждения.

Сколько стоит обычный займ до зарплаты

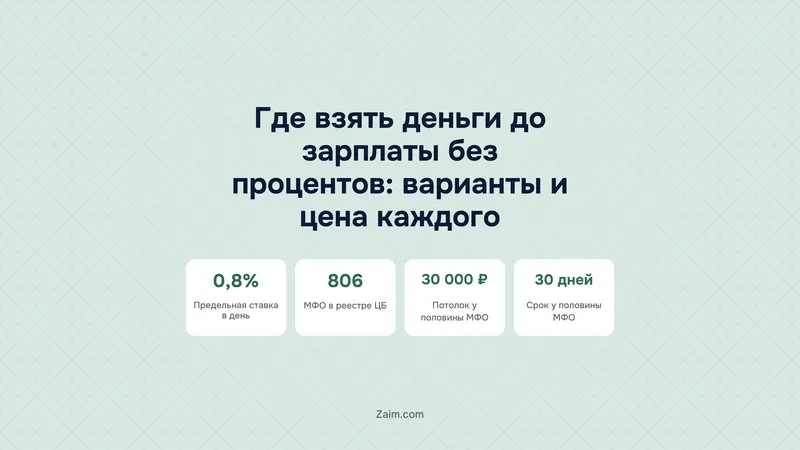
Закон о потребительском кредите ограничивает ставку 0,8% в день. Общая переплата по займу на срок до года не может превышать 130% от суммы. Мы сравнили условия 383 действующих МФО в каталоге zaim.com. Из 94 компаний, которые указали дневную ставку, у 80 она доходит до предельных 0,8%. Скидок на платный займ до зарплаты ждать не стоит, поэтому считайте сразу по максимальной ставке.

Такие займы небольшие и короткие. У половины МФО потолок суммы не выше 30 000 ₽. Среди 304 компаний со сроком в днях 194 выдают деньги не дольше чем на 30 дней, так что у половины МФО максимальный срок укладывается в месяц.

Пример расчёта при ставке 0,8% в день:

  • 10 000 ₽ на 14 дней: 10 000 × 0,8% × 14 = 1 120 ₽ переплаты сверх суммы займа;
  • 15 000 ₽ на 30 дней: 15 000 × 0,8% × 30 = 3 600 ₽ процентов, их придётся вернуть вместе с долгом;
  • те же 10 000 ₽ под 0% с возвратом в срок: переплаты нет.

Если просрочить займ под 0% и акция сгорит, он будет стоить примерно как в первом примере. Срок подбирайте по дате зарплаты, сумму — по реальной нехватке. Как её посчитать, мы разобрали в статье о расчёте суммы и срока, а как спланировать возврат — в материале про деньги до получки.

Сравнение вариантов: цена, скорость, риск переплаты

Свели все способы в одну таблицу. Скорость примерная: у работодателя она зависит от бухгалтерии, у банка и МФО от проверки заявки. Цену обычного займа считали при ставке 0,8% в день.

Источники денег до зарплаты: цена и условия бесплатности
ВариантЦенаСкоростьРиск переплатыКогда бесплатно
Аванс от работодателя0 ₽От дня до ближайшей выплатыНетВсегда
Материальная помощь или займ от работодателя0 ₽Несколько днейНет, про налог спросите в бухгалтерииЕсли компания согласна
Кредитка: покупки0 ₽ в льготный периодСразу, если карта уже естьСредний: проценты при неполном погашенииВесь долг закрыт до конца льготного периода
Кредитка: наличные и переводыКомиссия и проценты с первого дняСразуВысокийОбычно не бывает
Услуга банка «до зарплаты», овердрафтПроценты, иногда плата за подключениеСразу после подключенияСреднийЗависит от тарифа банка
Займ под 0% в МФО0 ₽Обычно в течение дняВысокий при просрочке и продленииПервый займ, возврат в срок, без допуслуг
Обычный займ в МФОДо 0,8% в день: 1 120 ₽ за 10 000 ₽ на 14 днейОбычно в течение дняВысокийНикогда
Порядок действий
Если до зарплаты не хватает денег: что делать по шагам
  1. Посчитайте точную нехваткуСложите обязательные платежи до дня зарплаты и вычтите остаток на карте. Больше этой суммы не берите.
  2. Попросите аванс или помощь у работодателяЗаявление на имя руководителя с суммой и причиной. Это бесплатно и не попадает в кредитную историю.
  3. Проверьте кредитку или услугу «до зарплаты» в своём банкеПлатите картой напрямую, без снятия наличных и переводов. Запишите дату окончания льготного периода.
  4. Если нужен займ, начните с акции 0%Выберите срок с запасом до зарплаты, не продлевайте. До подписания снимите галочки с допуслуг.
  5. Проверьте МФО в реестре Банка РоссииСверьте название, ИНН и ОГРН с сайта компании с записью в реестре на cbr.ru.
  6. Поставьте напоминание о возвратеЗа 2–3 дня до даты платежа. Платите тем способом, который указан в договоре, и сохраните чек.
  • Не берите новый займ, чтобы закрыть старыйС каждым кругом долг растёт. Если не успеваете вернуть, напишите в МФО до даты платежа и попросите изменить график.

Как не переплатить: допуслуги, подписки и проверка МФО

Кроме процентов, деньги чаще всего уходят на услуги, которые подключают галочкой в анкете: страховку, «кредитного доктора», юридическую консультацию, платное ускорение решения. Согласие на них даётся отдельно, и ставите его вы сами, так что до подписания просмотрите каждый пункт. Если услугу уже подключили, напишите заявление об отказе в МФО или компанию, которая её оказывает, и потребуйте вернуть деньги. Тянуть с этим не стоит.

Есть ещё подписки на сервисы «подбора займов», которые раз в неделю или раз в месяц списывают деньги с карты. Если вы вводили данные карты на незнакомом сайте, проверьте выписку и отключите автосписания в приложении банка.

Посмотрите и на полную стоимость кредита. По закону ПСК печатают в рамке в правом верхнем углу первой страницы договора. В неё входят проценты и обязательные платежи, поэтому предложения удобно сравнивать именно по ПСК.

Как проверить МФО в реестре Банка России

Компания, которая называет себя МФО, обязана быть в государственном реестре. Сейчас в нём 806 действующих организаций: 25 микрофинансовых и 781 микрокредитная компания. Реестр постоянно меняется. За последние 30 дней из него исключили 19 МФО, а в нашем каталоге уже 1 803 компании не выдают займы, потому что закрылись или лишились статуса.

  • откройте на cbr.ru раздел «Микрофинансирование» и перейдите в государственный реестр МФО;
  • найдите компанию по названию, ИНН или ОГРН;
  • сверьте ИНН и ОГРН из реестра с реквизитами в подвале сайта и в договоре;
  • проверьте, нет ли компании в списке организаций с признаками нелегальной деятельности на сайте Банка России.

Действующие МФО с условиями и статусом в реестре собраны в нашем каталоге МФО.

Если денег не хватает каждый месяц

Займ до зарплаты закрывает разовую дыру: сломалась техника, пришёл крупный счёт, задержали выплату. Если нехватка повторяется каждый месяц, займ её только увеличивает. Из следующей зарплаты придётся отдать и долг, и проценты, и до очередной выплаты останется ещё меньше.

Пора остановиться, если вы берёте новый займ, чтобы погасить предыдущий, продлеваете займы или должны нескольким МФО сразу. В такой ситуации лучше:

  • расписать расходы на месяц и перенести крупные платежи ближе ко дню зарплаты;
  • перенести автоплатежи и подписки на дни после зарплаты;
  • договориться с банком или МФО о новом графике до первой просрочки, пока не начислили неустойку;
  • если долги уже не получается обслуживать, узнать про реструктуризацию или процедуру банкротства.

Главное

  • Бесплатно перехватить до зарплаты можно у работодателя: попросите аванс в счёт зарплаты или материальную помощь по заявлению.
  • Кредитка бесплатна только для покупок в льготный период и только если погасить долг полностью. Наличные и переводы с неё обычно платные с первого дня.
  • Займ под 0% остаётся бесплатным, если это первый займ, срок не нарушен, а продлений и допуслуг нет.
  • Обычный займ стоит до 0,8% в день: за 10 000 ₽ на 14 дней переплата составит 1 120 ₽.
  • Перед заявкой найдите МФО в реестре Банка России и сверьте ИНН и ОГРН.
  • Если денег не хватает каждый месяц, займы делают только хуже. Начните с бюджета и договоритесь о новом графике платежей.

Частые вопросы

Где взять деньги до зарплаты без процентов?

Без процентов можно получить аванс или материальную помощь от работодателя, платить кредиткой в льготный период или взять займ под 0%, если вы новый клиент МФО. Бесплатными карта и займ остаются только при соблюдении условий. С карты нельзя снимать наличные, и долг нужно погасить целиком. Займ надо вернуть в срок и не продлевать.

Можно ли взять займ под 0 процентов на 30 дней?

Бывает и такое, хотя обычно беспроцентный срок короче месяца. Сколько дней действует акция, написано в индивидуальных условиях договора. Если поставить срок займа больше, за дни сверх акции могут начислить проценты.

Что будет, если просрочить займ под 0%?

Скорее всего, МФО отменит акцию и начислит проценты по ставке из договора, а она может доходить до 0,8% в день. К процентам добавится неустойка, закон разрешает не больше 20% годовых. Всё вместе по займу на срок до года не превысит 130% от суммы займа. Если понимаете, что не успеваете, напишите в МФО до даты платежа.

Входит ли снятие наличных с кредитки в льготный период?

Чаще всего не входит. Банк берёт комиссию за снятие и начисляет проценты с того же дня. Карты с льготным периодом на наличные тоже есть, но тогда это прямо написано в тарифе. Прежде чем идти к банкомату, найдите тариф своей карты в приложении банка.

Может ли работодатель выдать аванс раньше срока?

Может, но только по своему решению. Трудовой кодекс требует платить зарплату не реже чем раз в полмесяца, а выдать часть денег раньше не запрещает. Напишите руководителю заявление и укажите сумму и причину. Выданное обычно вычитают из следующей выплаты.

Как проверить, что МФО есть в реестре ЦБ?

Откройте государственный реестр МФО на cbr.ru в разделе «Микрофинансирование» и найдите компанию по названию, ИНН или ОГРН. Сверьте реквизиты с сайтом и договором. Если компании в реестре нет, она выдаёт займы незаконно и обращаться к ней не стоит.

Где взять деньги до зарплаты без процентов: варианты и цена каждого
Маргарита Гвоздева
Об авторе
Автор аналитических материалов о финансовом рынке
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв