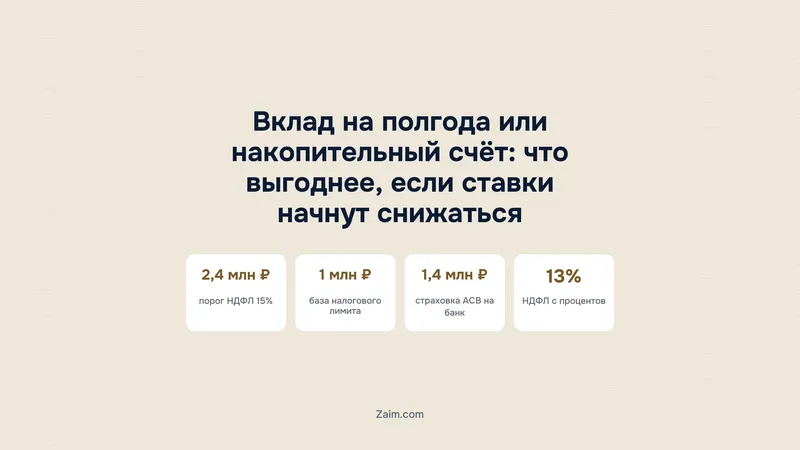
Вклад на полгода или накопительный счёт: что выгоднее, если ставки начнут снижаться

Коротко: Вклад на полгода выгоднее, когда вы ждёте снижения ключевой ставки и уверены, что деньги до конца срока не понадобятся. Ставку по уже открытому вкладу банк не тронет. Если ставки стоят на месте или деньги могут понадобиться в любой момент, удобнее накопительный счёт. Налог берут только с процентов сверх лимита, а лимит считают так: 1 млн ₽ умножают на самую высокую ключевую ставку за год.
Содержание
  1. Когда вклад на полгода выгоднее накопительного счёта
  2. Как устроен расчёт: фиксированная ставка против плавающей
  3. Капитализация, выплата в конце, пополнение: что реально добавляет доход
  4. Досрочное снятие: сколько теряете
  5. Налог на проценты по вкладам: лимит и пример
  6. Лестница вкладов: ставка и доступ к деньгам одновременно
  7. Страхование АСВ и проверка банка
  8. Если деньги могут понадобиться раньше срока
  9. Частые вопросы

Когда вклад на полгода выгоднее накопительного счёта

Ставку по вкладу фиксирует договор, и до конца срока она остаётся прежней. С накопительным счётом иначе: банк вправе пересмотреть ставку в любой момент, и на практике после снижения ключевой это, как правило, происходит в первые же дни. Открываете утром приложение банка, а там по счёту уже меньше. Так что, когда ставки идут вниз, вклад доход сохраняет, а счёт его теряет.

На практике всё решают два вопроса. Понадобятся ли вам деньги до конца полугода, скажем на ремонт или на отпуск? И ждёте ли вы, что Банк России снизит ставку? Когда деньги не нужны и снижения вы ждёте, открывайте вклад. Если хотя бы на один вопрос честный ответ «не знаю», как правило, лучше оставить деньги на счёте или поделить сумму между счётом и вкладом.

Налог и там и там считают одинаково: берут все проценты за год, полученные во всех банках, и складывают. Если вы, как правило, держите небольшую сумму всего полгода, она обычно в необлагаемый лимит и укладывается. Как это проверить у себя, покажем ниже.
Пример: 300 000 ₽ на 6 месяцев при снижении ставок
Ставки условные, для расчёта
21 000 ₽доход по вкладу 14% с выплатой в конце
19 500 ₽доход на счёте, если ставка снижается с 14% до 12%
1 500 ₽выигрыш вклада за полгода
1,4 млн ₽страховка АСВ на один банк

Как устроен расчёт: фиксированная ставка против плавающей

Возьмём пример. Допустим, вы отложили 300 000 ₽ на отпуск и кладёте их на вклад под 14% годовых на 6 месяцев, проценты банк выплатит в конце срока. Считаем доход: 300 000 × 14% × 6/12 = 21 000 ₽. На практике эту сумму вы знаете уже в день, когда открываете вклад, и что бы ни решил Банк России, она не изменится.

А теперь те же 300 000 ₽ лежат на накопительном счёте, тоже под 14%. Через два месяца Банк России снижает ключевую ставку, и банк, как правило, вслед за ним опускает ставку по счёту до 13%. Проходит ещё два месяца, и она уже 12%. Что получается: за первые два месяца набегает 300 000 × 14% × 2/12 = 7 000 ₽, за следующие два 6 500 ₽, за последние два 6 000 ₽. В сумме 19 500 ₽, то есть вклад в этой ситуации принёс бы на 1 500 ₽ больше.

Допустим теперь, что ставка все шесть месяцев остаётся на 14%. Проценты на счёте начисляют ежемесячно и прибавляют к остатку, так что к концу срока выходит около 21 600 ₽. Это на 600 ₽ больше, чем по вкладу, и снять деньги можно было в любой день.

Условный расчёт, 300 000 ₽ на 6 месяцевСтавки снижаютсяСтавки на месте
Вклад 14%, выплата в конце21 000 ₽21 000 ₽
Накопительный счёт, проценты ежемесячнооколо 19 500 ₽около 21 600 ₽

По этому примеру видно, на что вы ставите, открывая вклад: на то, что ключевую снизят. Чем быстрее и глубже снижение, тем заметнее разница в пользу вклада. Решения по ставке и её историю Банк России публикует на cbr.ru. Какие ставки по вкладам банки предлагали недавно, мы смотрели в обзоре за октябрь 2026 года.

Вклад на 6 месяцев или накопительный счёт
Если ставки снизят
Вклад с фиксированной ставкой
  • Ставка не меняется до конца срока
  • Доход известен заранее
  • Досрочное снятие обычно съедает почти все проценты
  • Пополнение и частичное снятие есть не во всех вкладах
Если нужен доступ
Накопительный счёт
  • Деньги можно снять в любой день без потери процентов
  • Банк может снизить ставку в любой момент
  • Высокая ставка часто действует только первые месяцы
  • Проценты обычно начисляют ежемесячно на остаток
Итог: Уверены, что деньги полгода не тронете, — вклад. Не уверены — счёт или комбинация из двух частей.
Как выбрать и открыть вклад на полгода
  1. Определите сумму, которую точно не тронете 6 месяцевОстальное оставьте на счёте или карте с процентом на остаток
  2. Сравните ставку вклада с текущей и будущей ставкой счётаПосмотрите, на какой срок банк гарантирует ставку по счёту и какая она после промопериода
  3. Проверьте условия досрочного расторженияВ договоре ищите, по какой ставке пересчитают проценты
  4. Проверьте банк в реестре участников системы страхования вкладовСписок есть на сайте АСВ (asv.org.ru)
  5. Посчитайте проценты за год во всех банкахСравните с необлагаемым лимитом, чтобы заранее знать налог
  • Не кладите в один банк больше 1,4 млн ₽ с процентамиСумма сверх лимита АСВ при отзыве лицензии не страхуется

Капитализация, выплата в конце, пополнение: что реально добавляет доход

Пример: 300 000 ₽ под 14% на полгода. Если проценты выплатят в конце, получится 21 000 ₽. С ежемесячной капитализацией выйдет около 21 600 ₽, то есть всего на 600 ₽ больше. Поэтому вклад с капитализацией под ставку на 0,5 пункта ниже уже проигрывает обычному.

Рядом с номинальной ставкой многие банки пишут эффективную, где капитализация уже учтена, и сравнивать вклады стоит именно по ней. Не нашли её в условиях? Тогда посчитайте доход в рублях так же, как в примере.

Пополнение пригодится тем, кто собирается каждый месяц докладывать, скажем, часть зарплаты. Банки за эту возможность обычно снижают ставку. Так что если пополнять вклад вы не планируете, лучше выбрать вариант без этой опции, а подробнее о сроках и видах вкладов рассказано в словаре: срок вклада.

Досрочное снятие: сколько теряете

Досрочно забрать вклад можно в любой момент: по статье 837 ГК РФ банк обязан вернуть деньги по первому требованию. Проценты при этом пересчитают по ставке вклада «до востребования», если договор не устанавливает другого порядка. А эта ставка часто составляет всего 0,01% годовых.

Возьмём вклад 300 000 ₽ под 14%, который закрывают через 4 месяца. Рассчитывали примерно на 14 000 ₽ процентов, а получат 300 000 × 0,01% × 4/12 = 10 ₽. Если же проценты приходили ежемесячно, банк вычтет переплату из суммы вклада.

Бывают вклады с льготным досрочным расторжением, где после определённого срока проценты пересчитывают по сниженной ставке, но далеко не символической. Доходность у них обычно ниже. Зато если планы поменяются, потеряете меньше.

Налог на проценты по вкладам: лимит и пример

Проценты в пределах необлагаемой суммы НДФЛ не облагаются, так установлено Налоговым кодексом. Эту сумму получают умножением 1 000 000 ₽ на максимальную ключевую ставку Банка России на 1-е число каждого месяца налогового года, а доход при этом складывают по всем вкладам и счетам во всех российских банках.

Декларацию по процентам, как правило, подавать не нужно: банки сами передают сведения в ФНС, налоговая считает налог и присылает уведомление в личный кабинет, рядом с квитанцией за машину или квартиру. Оплатить его надо до 1 декабря следующего года. Ставка 13%, а если доходы за год превысили 2,4 млн ₽, то с суммы превышения берут 15%. Необлагаемую сумму за 2025 год ФНС уже объявила, подробнее читайте в нашей новости про налог на вклады за 2025 год.

Посчитаем на примере. Допустим, максимальная ключевая ставка на 1-е число месяца за год была 16%. Тогда лимит получается 1 000 000 × 16% = 160 000 ₽. Вклад на 300 000 ₽ из нашего расчёта даст 21 000 ₽, и налога с них не будет вовсе. На практике всё меняется, когда на счетах круглый год лежат 3 млн ₽ под 14%, скажем отложенные на квартиру. Процентов набежит 420 000 ₽, из них 260 000 ₽ выйдут за лимит, и налог составит 260 000 × 13% = 33 800 ₽.

Проценты относят к тому году, в котором их выплатили. Если открыть вклад на полгода в ноябре, проценты придут в мае и попадут в лимит следующего года.

Лестница вкладов: ставка и доступ к деньгам одновременно

Допустим, у вас те же 300 000 ₽ и вы делите их на три равные части. 100 000 ₽ кладёте на вклад на 3 месяца, ещё 100 000 ₽ на вклад на 6 месяцев, последние 100 000 ₽ оставляете на накопительном счёте. Ставка по двум третям суммы зафиксирована, а треть можно снять в любой день, ничего не потеряв.

Через три месяца короткий вклад закончится. Тогда посмотрите, что стало со ставками и нужны ли деньги: вклад можно продлить, сумму перевести на счёт или потратить. Угадывать ставку на все деньги сразу не придётся, и ошибка обойдётся дешевле. Как менялась доходность вкладов за несколько лет, мы посчитали в материале о доходности вкладов с 2020 года.

Страхование АСВ и проверка банка

По закону № 177-ФЗ вклады и накопительные счета застрахованы на сумму до 1,4 млн ₽ в одном банке, причём проценты тоже входят в этот лимит. Если денег больше, на практике их просто раскладывают по нескольким банкам. Перед тем как идти в отделение, проверьте банк по реестру участников системы страхования на сайте АСВ. И уже за столом у менеджера посмотрите, что именно вам дали подписать: это должен быть договор вклада или счёта. Там, как правило, могут предложить инвестиционный или страховой продукт, а их АСВ не страхует.

Если деньги могут понадобиться раньше срока

Когда деньги могут понадобиться месяца через два-три, например на ремонт или отпуск, обычный вклад на полгода, как правило, не подходит: закроете его досрочно, и от процентов почти ничего не останется. На практике удобнее накопительный счёт или короткий вклад.

Если у вас есть кредит или заём, сначала сравните ставки. Допустим, кредит под 25%, а вклад под 14%. За год 100 000 ₽ на вкладе дадут примерно 14 000 ₽, а если этой же суммой досрочно погасить долг, вы сэкономите около 25 000 ₽ процентов. Получается, что гасить долг выгоднее. Но на практике немного денег на счёте всё же стоит оставить: сломается стиральная машина, и этот расход не придётся снова закрывать в долг.

Главное

  • Вклад фиксирует ставку на срок, накопительный счёт банк может пересмотреть в любой момент.
  • Вклад выигрывает, если ключевую ставку снизят в ближайшие месяцы; если ставки постоят, счёт с ежемесячными процентами может дать столько же или больше.
  • На полгода капитализация добавляет немного, сравнивайте доход в рублях.
  • Досрочное закрытие обычно означает пересчёт процентов по ставке «до востребования».
  • Без налога проходят проценты до 1 млн ₽ × максимальная ключевая ставка за год, по всем банкам вместе.
  • Держите в одном банке не больше 1,4 млн ₽ с процентами.

Частые вопросы

Стоит ли открывать вклад на полгода сейчас?

Да, если эти деньги полгода не понадобятся, а снижения ключевой ставки вы ждёте. Ставка по открытому вкладу останется прежней до конца срока. Когда в сроке не уверены, положите на вклад часть суммы, остальное держите на накопительном счёте.

Что выгоднее: вклад или накопительный счёт?

Если ключевую снижают, обычно выигрывает вклад: его ставку банк не меняет. Если ставки стоят, счёт с ежемесячными процентами принесёт примерно столько же или немного больше. Плюс счёта в том, что деньги можно снять в любой день.

Какой доход по вкладам не облагается налогом в 2026 году?

Берут 1 000 000 ₽ и умножают на самую высокую ключевую ставку Банка России, действовавшую на 1-е число какого-либо месяца 2026 года. Историю ставки можно посмотреть на cbr.ru. В расчёт идут проценты по всем вкладам и счетам во всех банках.

Как считается налог на проценты по вкладам?

Как правило, это выглядит так: ФНС сама складывает проценты, которые вам за год начислили во всех банках, и вычитает необлагаемую сумму. С того, что осталось, берут 13%, а с части доходов свыше 2,4 млн ₽ уже 15%. Считать ничего не нужно: уведомление пришлёт налоговая, обычно оно появляется в личном кабинете на сайте ФНС вместе с налогом на машину или квартиру. Заплатить надо до 1 декабря следующего года.

Что будет, если закрыть вклад досрочно?

Деньги вам банк вернёт, тут переживать не о чем. Но на практике проценты почти всегда пересчитывают по ставке «до востребования», а она нередко равна 0,01% годовых. Так устроена статья 837 ГК РФ, если в договоре не прописаны льготные условия. Поэтому, пока сидите в отделении с ручкой в руке, найдите этот пункт и прочитайте его до того, как поставите подпись.

Вклад с капитализацией или с выплатой в конце: что выгоднее на 6 месяцев?

Если ставки одинаковые, капитализация, как правило, немного выгоднее, но на сроке в шесть месяцев разница выходит небольшая. Например, 300 000 ₽ под 14% с капитализацией принесут примерно на 600 ₽ больше. На практике вклад с выплатой процентов в конце срока, но со ставкой выше на полпункта обычно оказывается выгоднее.

Вклад на полгода или накопительный счёт: что выгоднее, если ставки начнут снижаться
Маргарита Гвоздева
Об авторе
Автор аналитических материалов о финансовом рынке
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв