Автокредит на 5, 7 или 10 лет: сколько вы переплатите за низкий платёж

Коротко: Чем длиннее срок автокредита, тем ниже платёж, но переплата растёт намного быстрее, чем падает платёж: каждый лишний год обходится в сотни тысяч рублей. Если доход позволяет, лучше брать срок покороче. Если нужен запас, можно оформить длинный срок и гасить досрочно: закон разрешает это без согласия банка, достаточно предупредить его за 30 дней.
Содержание
  1. Сколько стоит каждый лишний год автокредита
  2. Почему платёж падает медленно, а переплата растёт быстро
  3. Машина дешевеет быстрее, чем гасится долг
  4. Как выбрать срок по доходу: ПДН и одобрение банка
  5. Взять длинный срок, а гасить как короткий
  6. Когда длинный срок оправдан
  7. Что проверить в договоре
  8. Частые вопросы

Сколько стоит каждый лишний год автокредита

Если растянуть кредит на длинный срок, ежемесячный платёж станет меньше совсем ненамного, а вот переплата вырастет заметно. Чтобы это было видно на цифрах, мы взяли обычный аннуитетный кредит: 1 500 000 ₽ под 20% годовых на 5, 7 и 10 лет. Ставка условная, но на практике банки примерно столько и просят за автокредит без субсидий, пока ключевая ставка высокая.

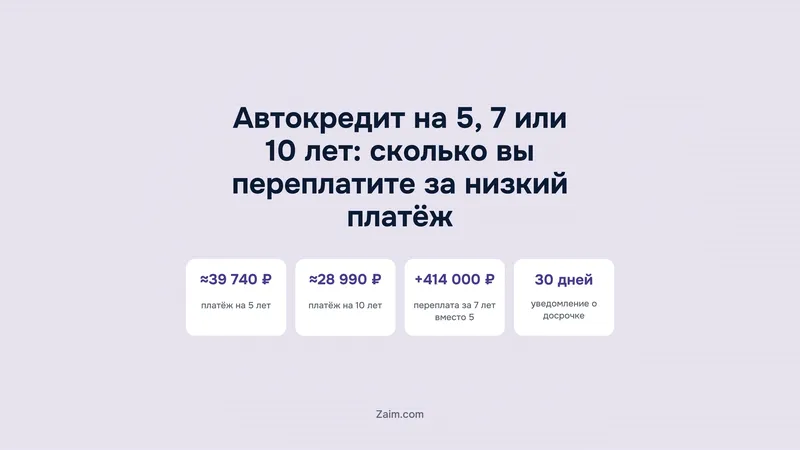
Пример на цифрах. При сроке пять лет платёж около 39 740 ₽ в месяц, переплата за весь срок примерно 884 000 ₽. Если взять семь лет, ежемесячный платёж уменьшится на 6 430 ₽, это обычно две заправки полного бака. Проценты при этом вырастут ещё на 414 000 ₽. Срок десять лет снижает платёж на 10 750 ₽ по сравнению с пятилетним, но переплата доходит почти до 1 979 000 ₽. Это больше цены самой машины. Поэтому, прежде чем подписывать договор, попросите в банке графики платежей сразу на несколько сроков и сравните в них строку с общей суммой процентов, а не только размер ежемесячного взноса.

В этом примере семь лет вместо пяти дают около 6 400 ₽ экономии в месяц. Цена за это: примерно 4 900 ₽ лишних процентов ежемесячно все 84 месяца.

Пример: 1,5 млн ₽ под 20% годовых
Аннуитетный платёж, без страховок и комиссий
≈39 740 ₽платёж на 5 лет, переплата ≈884 000 ₽
≈33 310 ₽платёж на 7 лет, переплата ≈1 298 000 ₽
≈28 990 ₽платёж на 10 лет, переплата ≈1 979 000 ₽
Источник: Расчёт редакции zaim.com
Пример расчёта: автокредит 1 500 000 ₽ под 20% годовых
СрокПлатёж в месяцВсего выплатитеПереплатаРазница с 5 годами
5 лет≈39 740 ₽≈2 384 000 ₽≈884 000 ₽—
7 лет≈33 310 ₽≈2 798 000 ₽≈1 298 000 ₽платёж −6 430 ₽, переплата +414 000 ₽
10 лет≈28 990 ₽≈3 479 000 ₽≈1 979 000 ₽платёж −10 750 ₽, переплата +1 095 000 ₽

Почему платёж падает медленно, а переплата растёт быстро

Сумма аннуитетного платежа постоянна, меняется только его состав. Проценты считаются от остатка долга, поэтому в первые годы они занимают большую часть платежа, а основной долг гасится медленно.

Пример: в первый месяц по нашему кредиту проценты составляют около 25 000 ₽ (1 500 000 ₽ × 20% / 12). При пятилетнем сроке на погашение тела остаётся около 14 700 ₽, при десятилетнем — всего около 4 000 ₽. Платёж отличается на 10 750 ₽, а скорость погашения долга — почти в четыре раза.

Отсюда главный эффект: процентная часть платежа почти не зависит от срока, ведь она считается от одной и той же суммы. Удлиняя срок, вы уменьшаете только долю на погашение долга, а значит, дольше платите проценты с большого остатка. Как выглядит такое распределение по месяцам, видно в графике платежей — о том, как его читать, мы писали в статье о графике платежей по займу.

Машина дешевеет быстрее, чем гасится долг

Кроме переплаты, у длинного автокредита есть ещё одна проблема. Машина начинает дешеветь сразу после покупки, а долг по кредиту на 10 лет первые годы снижается очень медленно. Из-за этого возникает период, когда остаток долга выше рыночной цены автомобиля.

Допустим, вы купили машину за 1 500 000 ₽ без первоначального взноса, а через три года её можно продать за 1 000 000 ₽. Мы посчитали остаток долга после 36 платежей: при сроке 5 лет он около 781 000 ₽, при сроке 10 лет — около 1 305 000 ₽. В первом варианте денег от продажи хватит, чтобы закрыть кредит, и часть останется у вас. Во втором придётся добавить из своих примерно 300 000 ₽.

Как правило, вопрос встаёт при переезде, потере работы или когда хочется сменить машину. Бывает и так: после ДТП авто признают полностью погибшим, страховая выплачивает рыночную цену, а на закрытие долга её не хватает. Продать заложенную машину просто так не получится, сначала придётся рассчитаться с банком. Период, когда долг превышает цену машины, будет тем короче, чем больше вы внесли на старте.

Короткий или длинный срок: что вы получаете
Выгоднее
5 лет
  • Переплата меньше на сотни тысяч рублей
  • Долг быстро становится меньше цены машины
  • Через 5 лет машина полностью ваша
  • Платёж выше, нужна большая доля дохода
Дорого
10 лет
  • Платёж ниже, проще пройти по нагрузке
  • Переплата может превысить цену машины
  • Годами долг больше, чем стоит авто
  • Машина устареет раньше, чем закончится кредит
Итог: Берите самый короткий срок, при котором платёж оставляет запас на непредвиденные расходы.
Как выбрать срок автокредита по шагам
  1. Посчитайте свободный остатокИз чистого дохода вычтите жильё, еду, транспорт, другие кредиты. Остаток — ваш потолок, а не цель.
  2. Оставьте запасПлатёж не должен забирать весь остаток: нужна подушка на ремонт, лечение, ОСАГО и КАСКО.
  3. Прикиньте ПДНСложите все ежемесячные платежи по кредитам и разделите на доход. Банк считает так же.
  4. Сравните 2–3 срока по переплатеПопросите в банке график на каждый срок и смотрите на итоговую сумму выплат, а не только на платёж.
  5. Проверьте ПСК и обязательные страховкиПСК стоит в рамке на первой странице договора и показывает полную цену кредита.
  6. Решите, будете ли гасить досрочноЕсли да — заранее узнайте, как банк принимает заявление о досрочке.
  • Не выбирайте срок только ради одобренияЕсли одобряют лишь на 10 лет, возможно, машина вам сейчас не по бюджету.

Как выбрать срок по доходу: ПДН и одобрение банка

ПДН, или показатель долговой нагрузки, отражает долю месячного дохода, которая уходит на платежи по всем кредитам и займам. С помощью макропруденциальных лимитов Банк России ограничивает выдачу кредитов людям с высоким ПДН. Когда ваша нагрузка подбирается к границе, банк, скорее всего, предложит срок подлиннее. Платёж тогда меньше, ПДН ниже, и заявку одобрить проще.

Допустим, ваш доход 80 000 ₽ в месяц и других кредитов нет. При платеже 39 740 ₽ на пять лет ПДН выйдет около 50%, а если взять кредит на десять лет с платежом 28 990 ₽, то около 36%. Второй вариант банку кажется надёжнее, хотя вам он обойдётся почти на 1,1 млн ₽ дороже.

Разумный ориентир для себя — чтобы после всех платежей по кредитам оставалось достаточно на жизнь и откладывание хотя бы небольшой суммы. Подробнее о том, какие документы и доход банки смотрят при выдаче, — в материале о требованиях по автокредиту.

Взять длинный срок, а гасить как короткий

Если боитесь, что высокий платёж окажется не по силам, кредит можно оформить на 7–10 лет и вносить больше, чем требует график. Закон «О потребительском кредите (займе)» в ч. 2 ст. 11 разрешает вернуть кредит досрочно целиком или частями. Банк нужно предупредить за 30 дней, договор может сократить этот срок. Разрешение банка не требуется, и штраф за досрочное погашение брать нельзя.

Пример: кредит 1 500 000 ₽ на 10 лет, обязательный платёж около 28 990 ₽. Вы каждый месяц переводите около 39 740 ₽ и просите направить разницу на сокращение срока. Кредит закроется примерно за пять лет, а переплата будет близка к пятилетнему варианту, около 884 000 ₽. В месяц с непредвиденными расходами достаточно внести обязательные 28 990 ₽, и просрочки не будет.

После каждого частичного погашения банк спросит, что уменьшать: срок или платёж. Сокращая срок, вы заплатите меньше процентов за всё время, а уменьшая платёж, облегчите ежемесячную нагрузку. Перед тем как выбрать эту схему, учтите, что на длинный срок банк может дать ставку выше, а страховку посчитать сразу на все годы. Поэтому сравните ПСК для обоих сроков. Похожий выбор стоит и перед ипотечными заёмщиками, мы писали о нём в новости о том, когда досрочное погашение ипотеки невыгодно.

Когда длинный срок оправдан

  • Низкая ставка. Кредит взят по госпрограмме или по акции автопроизводителя со сниженной ставкой? Тогда каждый дополнительный год добавит к переплате заметно меньше.
  • Нестабильный доход. Если доход скачет от месяца к месяцу, небольшой обязательный платёж выручает в слабые месяцы, а в удачные остаётся возможность гасить досрочно, и просрочки, которая попала бы в кредитную историю, избежать проще.
  • Машина для работы. Кто зарабатывает на автомобиле в такси или доставке, тому свободные деньги нужнее в обороте. Переплату здесь покрывает доход.
  • Ожидается снижение ставок. Длинный срок тут, как правило, себя оправдывает. Ключевая ставка пойдёт вниз, банки вслед за ней снизят ставки по автокредитам, и такой кредит можно будет рефинансировать на лучших условиях.

В остальных случаях длинный срок на практике обычно означает одно: машина выбрана дороже, чем позволяет бюджет.

Что проверить в договоре

  • ПСК. По закону о потребительском кредите её печатают в квадратной рамке в правом верхнем углу первой страницы индивидуальных условий, так что, сидя у менеджера в салоне, первым делом смотрите туда. Банки сравнивайте именно по этой цифре: рекламная ставка её не заменяет.
  • Страховки. Прямо спросите, какая страховка обязательна для залога, а какая добровольная. И уточните, на сколько поднимут ставку, если от добровольной отказаться: как правило, менеджер называет это не сразу.
  • Порядок досрочного погашения. Заранее выясните, где подаётся заявление (в приложении или в отделении), в какой день спишут деньги и как выбрать между сокращением срока и сокращением платежа. На практике проще разобраться с этим до подписания, чем потом стоять в очереди в отделении.
  • Дополнительные услуги. Карты помощи на дорогах, сервисные пакеты, «защита платежа» на практике часто включают прямо в сумму кредита, и проценты начисляются и на них тоже. Поэтому листайте договор целиком, а не только страницу с платежом.

Похожий подход к выбору срока работает и для небольших займов: сравнивать нужно итоговую сумму, а не только размер платежа. Об этом — в статье как выбрать срок займа и сравнить переплату.

Главное

  • Удлинение срока снижает платёж медленно, а переплату увеличивает быстро: в нашем примере 10 лет вместо 5 экономят 10 750 ₽ в месяц и стоят около 1,1 млн ₽ сверху.
  • При длинном сроке долг годами больше рыночной цены машины, и продажа авто не закрывает кредит.
  • Выбирайте самый короткий срок, при котором платёж оставляет запас на непредвиденные расходы.
  • Можно взять длинный срок и платить больше графика: досрочное погашение разрешено без согласия банка при уведомлении за 30 дней.
  • Сравнивайте предложения по ПСК из рамки на первой странице договора и проверяйте навязанные услуги.

Частые вопросы

На какой срок лучше брать автокредит?

Выбирайте самый короткий срок, при котором платёж не съедает весь свободный остаток и на непредвиденные траты что-то остаётся, у большинства это выходит 3–5 лет. Хотите запас прочности? Тогда берите срок подлиннее и гасите досрочно.

Выгодно ли брать автокредит на 7 лет?

Как правило, при рыночной ставке нет. Возьмём наш пример: 1,5 млн ₽ под 20% на семь лет вместо пяти дают платёж меньше на 6 430 ₽, зато переплата вырастает примерно на 414 000 ₽. Такой шаг оправдан при субсидированной ставке или когда вы собираетесь активно гасить долг досрочно.

Можно ли досрочно погасить автокредит без штрафа?

Да. По закону о потребительском кредите автокредит можно вернуть целиком или частично, и согласие банка для этого не требуется: хватит предупредить его за 30 дней (в договоре срок бывает и короче). Брать штраф за досрочное погашение банк не вправе.

Что выгоднее: уменьшать срок или платёж при досрочном погашении?

С точки зрения процентов выгоднее сокращать срок, ведь долг тает быстрее и месяцев, за которые начисляются проценты, становится меньше. А вот уменьшить платёж разумно, если доход упал и ежемесячную нагрузку надо облегчить.

Какой максимальный срок автокредита в банках?

Чаще всего банки дают автокредит максимум на 7–8 лет, у некоторых программ срок больше. Предел зависит от банка, возраста автомобиля и того, сколько вам будет лет к последнему платежу. Точную цифру смотрите в условиях программы, которую выбираете.

Как рассчитать ежемесячный платёж по автокредиту?

Формула аннуитета: сумма × i × (1 + i)^n / ((1 + i)^n − 1). Здесь i — месячная ставка, то есть годовая, делённая на 12, а n — срок в месяцах. Вручную считать не обязательно: в банке можно попросить графики платежей на два-три срока и сравнить по ним итоговую сумму выплат.

Автокредит на 5, 7 или 10 лет: сколько вы переплатите за низкий платёж
Елена Толчина
Об авторе
Автор новостей микрофинансового рынка
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв