Продлил займ вместо погашения: будет ли это просрочкой в кредитной истории

Коротко: Нет, если продление оформлено и оплачено до конца дня платежа. В бюро уйдёт новая дата возврата, а дней задержки в записи не будет. Просрочка всё же появится, если деньги зачислили уже после даты платежа, вы заплатили меньше нужного или продлили займ, когда срок уже прошёл. Стоит продление недёшево: оно закрывает только проценты, и при ставке 0,8% в день каждые 30 дней отсрочки обходятся почти в четверть суммы займа.
Содержание
  1. Короткий ответ: продление до даты платежа не считается просрочкой
  2. Продление, просрочка и реструктуризация: в чём разница для кредитной истории
  3. Что МФО передаёт в бюро при продлении и как это видят следующие кредиторы
  4. Когда продление всё равно становится просрочкой
  5. Сколько стоит продление: считаем в долях от суммы займа
  6. Продлевать, реструктурировать или перекредитоваться: как выбрать
  7. Как проверить кредитную историю после продления и оспорить ошибочную просрочку
  8. Вопросы о продлении займа

Короткий ответ: продление до даты платежа не считается просрочкой

Как правило, если продление оплачено до конца дня, который указан в графике, договор получает новую дату возврата, и просрочка не начинается. В бюро МФО передаст уже обновлённые условия, то есть срок и остаток долга. На практике сбой случается в другом месте. Человек вспоминает о платеже поздно вечером, переводит деньги с карты, а до МФО они доходят только тогда, когда дата платежа уже наступила. Бывает и так, что продление попросту не подтвердили. В обоих случаях система запишет первый день просрочки.

Сам займ из истории не пропадает. Банк или МФО, куда вы подадите следующую заявку, увидят договор, перенос срока и платежи без задержек. Одно продление на решение почти не влияет. С тремя-четырьмя продлениями подряд по одному займу ситуация другая: проверяющий решит, что на возврат основного долга у вас денег не было.

Сильнее всего продление бьёт по кошельку. Платёж закрывает только проценты, основной долг остаётся прежним. При ставке 0,8% в день 30 дней отсрочки стоят почти четверть суммы займа, и так каждый следующий месяц. Ниже разбираем, в каких ситуациях продление всё-таки оборачивается просрочкой и когда продлевать уже нет смысла.
Почему займ в МФО часто приходится продлевать и почему это дорого
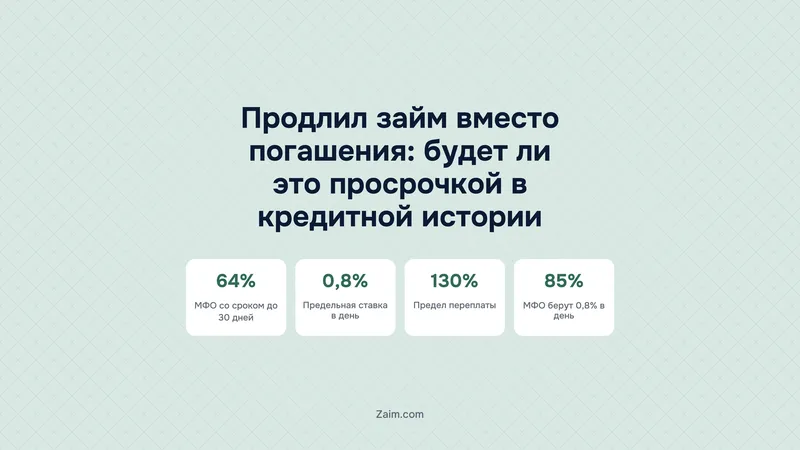
Мы сравнили условия 383 действующих МФО, которые выдают займы людям
64%МФО со сроком в днях дают займ не дольше 30 дней
30 днеймаксимальный срок у половины таких МФО
85%МФО, указавших дневную ставку, берут до предельных 0,8% в день
Источник: Условия 383 действующих МФО в каталоге zaim.com, срез 13.10.2026

Продление, просрочка и реструктуризация: в чём разница для кредитной истории

Продление, или пролонгацию, как его называют в договорах, оформляют до даты возврата и только по вашей просьбе. Вы оплачиваете проценты за уже прошедшие дни, в некоторых МФО ещё и комиссию за саму услугу, а потом подписываете кодом из СМС дополнительное соглашение с новым сроком. Сумма основного долга остаётся той же. Для бюро это обычный действующий займ, у которого поменялась дата погашения, а пропусков платежей нет.

Если деньги до МФО не дошли, просрочка начинает считаться со дня, следующего за датой платежа, и компания фиксирует каждый день задержки, отправляя сведения в бюро. Закрыли долг через неделю? Отметка о семи днях просрочки в отчёте всё равно останется. Как она сказывается на новых заявках и сколько хранится, мы разбирали в статье о просрочке и новых заявках в МФО.

О реструктуризации просят, когда вернуть деньги по исходному графику уже не получается. Решение МФО принимает сама. Она может разбить долг на несколько платежей, снизить проценты или списать часть штрафов. Обычно до этого доходит после пропущенного платежа, и тогда в отчёте видны и дни просрочки, и новые условия, а если написать в МФО до даты платежа, больше шансов, что задержка в истории так и не появится.

Что МФО передаёт в бюро при продлении и как это видят следующие кредиторы

Каждая МФО обязана отправлять данные о выданных займах в бюро кредитных историй. По закону «О кредитных историях» туда попадают сумма и срок долга, сроки уплаты процентов, просрочки и изменения договора. Продление относится к последнему пункту. В записи о займе меняется плановая дата погашения, а платёж за проценты помечается как внесённый в срок.

Когда вы подаёте новую заявку, кредитор смотрит на эту запись с трёх сторон:

  • Дни просрочки. Если их нет, само продление минусом не считается.
  • Долговая нагрузка. Продлённый займ всё ещё открыт, и платёж по нему входит в расчёт нагрузки. Пока его не закрыли, по новому займу или кредиту могут одобрить меньше запрошенного или отказать.
  • Сколько раз продлевали. Если один займ переносили три-четыре раза подряд, многие кредиторы видят в этом нехватку денег на основной долг. Запрета на выдачу нет, но заявку проверят строже.

Как МФО читают кредитную историю целиком, рассказано в материале «Кредитная история и МФО».

Одобрят ли вам заём?

Три вопроса — покажем вероятность одобрения и кто выдаёт под вашу ситуацию.

Сколько вам лет?
Ваши варианты займа
Топ выбор
Юкки От 3 000 до 30 000 ₽ · От 0%/день
Турбозайм От 3 000 до 15 000 ₽ · До 0,8%
Срочноденьги От 2 000 до 30 000 ₽ · До 0,8%
Лайк Мани От 2 000 до 100 000 ₽ · От 0% до 0,8%
Все займы

Когда продление всё равно становится просрочкой

Почти всегда просрочка после продления появляется из-за времени. Продление вступает в силу, когда МФО получила деньги и соглашение подписано. Если хотя бы одно из этих событий случилось после даты платежа, система МФО успеет зафиксировать просрочку.

Отдельно о договорённостях задним числом. Многие МФО разрешают продлить займ и после даты платежа: вы платите проценты и неустойку за дни задержки и получаете новый срок. Но дни между датой платежа и продлением уже стали просрочкой. Устное обещание оператора «ничего не передавать в бюро» ничего не гарантирует: данные уходят автоматически, и исправить их потом можно только через спор с бюро.

Как разные сценарии продления выглядят в кредитной истории
СитуацияЧто уйдёт в бюроКак избежать
Продление оформлено и оплачено за несколько дней до даты платежаНовый срок возврата, просрочки нетПравильный сценарий
Оплатили продление вечером в день платежа переводом по реквизитам, деньги зачислили на следующий деньОдин день просрочкиПлатить картой в личном кабинете и не в последний день
Заплатили меньше нужного, например без платы за продлениеПродление не активировано, с даты платежа идёт просрочкаСверять сумму в кабинете перед оплатой
Автосписание не прошло: на карте не хватило денег или она заблокированаПросрочка с даты платежаПроверить карту накануне или оплатить вручную
Договорились с оператором по телефону, но соглашение не подписалиДоговор не изменился, начисляется просрочкаТребовать соглашение в кабинете или на почту
Продлили через несколько дней после даты платежаЭти дни переданы как просрочка, дальше действует новый срокПродлевать только до даты платежа
Чек-лист
Как продлить займ и сохранить чистую кредитную историю
У каждой МФО свой порядок: где-то кнопка «Продлить» в личном кабинете, где-то заявка через поддержку. Шаги подходят для любой компании.
  1. 1
    Начните за 2–3 дня до даты платежаПроверьте в личном кабинете, доступно ли продление и сколько оно стоит. В последний день кнопка может не сработать, а поддержка не успеть ответить.
  2. 2
    Узнайте точную сумму и новую дату возвратаСумма продления складывается из процентов за прошедшие дни и платы за услугу, если она есть. Запишите новую дату и сумму к погашению.
  3. 3
    Подпишите дополнительное соглашениеОбычно это код из СМС в личном кабинете. Устная договорённость по телефону без документа продлением не считается.
  4. 4
    Платите способом с мгновенным зачислениемПри оплате картой в кабинете МФО деньги обычно приходят сразу. Перевод по реквизитам может идти до следующего рабочего дня, и этот день станет днём просрочки.
  5. 5
    Сохраните подтвержденияСкриншот статуса «Продлён», чек об оплате, PDF соглашения и новый график. Они понадобятся, если в бюро уйдёт ошибочная просрочка.
  6. 6
    Проверьте статус на следующий деньВ кабинете должны стоять новый срок и ноль дней просрочки. Если статус «Просрочен», сразу пишите в поддержку и прикладывайте чек.
  7. Не рассчитывайте, что продление после даты платежа обнулит просрочкуДни между датой платежа и продлением уже считаются просрочкой и могут уйти в бюро, даже если МФО согласится продлить.

Сколько стоит продление: считаем в долях от суммы займа

Займы в МФО короткие: у 64% компаний из нашего сравнения срок не больше 30 дней, а у 85% тех, кто указал дневную ставку, она доходит до 0,8%. Выше закон о потребительском кредите не разрешает. При такой ставке за 30 дней набегает 0,8% × 30, то есть почти четверть суммы займа.

Следующее продление стоит ровно столько же. Вы снова платите проценты за месяц, а долг стоит на месте, и месяца через четыре таких переносов отданные проценты почти сравняются с самим займом (при этом вернуть МФО всё равно придётся всю сумму, которую вы брали). Представляете?

Займ под 0,8% в день, продление каждые 30 дней без погашения основного долга
ПериодПроценты за периодНачислено процентов с началаОсновной долг
Первые 30 днейпочти четверть суммы займапочти четверть суммы займане меняется
1-е продление, ещё 30 днейпочти четверть суммы займапочти половина суммы займане меняется
2-е продление, ещё 30 днейпочти четверть суммы займапочти три четверти суммы займане меняется
3-е продление, ещё 30 днейпочти четверть суммы займапочти вся сумма займане меняется
4-е продление, ещё 30 днейпочти четверть суммы займабольше суммы займане меняется
Предел по закону130% суммы займане меняется

Бесконечно переплата всё же не растёт. Закон ограничивает проценты, неустойку и платные услуги по краткосрочному займу 130% от суммы займа (плата за продление, если МФО берёт её отдельно, тоже входит в этот лимит). Утешение так себе. До потолка вы доберётесь, когда процентами отдадите больше, чем получили на руки.

Продление можно удешевить. Верните вместе с процентами часть основного долга, и проценты за следующие 30 дней начислят уже на остаток (многие МФО такое позволяют, проверить можно в личном кабинете или спросить у поддержки). Погасили треть долга? Значит, и следующий месяц выйдет на треть дешевле.

Продлевать, реструктурировать или перекредитоваться: как выбрать

Всё зависит от того, когда у вас появятся деньги на весь долг. Если зарплата или другой доход придёт в течение следующего срока, одно продление обойдётся недорого и не испортит историю. Если денег не будет и через месяц, каждое новое продление только увеличивает переплату.

Брать займ на погашение стоит, если он дешевле нынешнего или длиннее, например с возвратом равными частями в течение нескольких месяцев. Такие предложения собраны в разделе займов для погашения других займов. Новая заявка тоже отразится в истории, а до закрытия старого займа долгов у вас будет два. Компанию перед заявкой проверьте по государственному реестру Банка России, на сегодня там 806 действующих МФО. Проверенные компании с условиями есть в нашем каталоге МФО.

Продление, реструктуризация или займ на погашение
Что выбрать, если вернуть займ в срок не получается
Деньги будут скоро
Продление
  • Подходит, если весь долг сможете вернуть в течение следующего срока
  • Оформляется за несколько минут в личном кабинете
  • Платите только проценты, основной долг не уменьшается
  • В истории новый срок и никакой просрочки, если оплатили вовремя
Денег нет надолго
Реструктуризация
  • Подходит, если не можете заплатить даже проценты за продление
  • Долг делят на несколько платежей или снижают проценты и штрафы
  • Просить лучше до даты платежа, письменно через кабинет или почту МФО
  • МФО не обязана соглашаться, условия решает компания
  • Если просрочка уже была, в истории останутся и она, и новые условия
Если новый дешевле
Займ на погашение
  • Старый займ закрывается без просрочки, если новые деньги пришли вовремя
  • Выгоден, только если ставка ниже или срок длиннее с погашением частями
  • В истории появятся новый запрос и новый договор
  • Пока старый займ не закрыт, у вас два действующих долга
Итог: Одно продление до даты платежа для истории безопасно. Если один и тот же займ приходится продлевать второй или третий раз подряд, пора менять способ погашения.

Как проверить кредитную историю после продления и оспорить ошибочную просрочку

Отчёт не нужно заказывать сразу. Через 1–2 недели после продления МФО обычно уже передаёт новые данные, и тогда пора. Сначала узнайте, в каких бюро лежит ваша история (для этого на Госуслугах отправляют запрос в Центральный каталог кредитных историй Банка России, ответ придёт в личный кабинет). Затем запросите отчёт в каждом бюро из списка. Два раза в год это бесплатно.

Откройте в отчёте запись о займе. Дата погашения в ней должна совпасть с датой в соглашении о продлении. Следом проверьте число дней просрочки и статус платежа за тот месяц, когда вы продлевали заём (именно за месяц продления, а не за последний). Если там появилась просрочка, которой не было:

  • напишите в МФО и приложите чек с соглашением. Сделать это можно через личный кабинет или по почте (адрес берите тот, что указан на официальном сайте), а в письме попросите отправить в бюро исправленные данные;
  • в тот же день подайте в бюро заявление об оспаривании записи, бюро само сделает запрос в МФО и после проверки либо исправит историю, либо пришлёт отказ с причинами;
  • если МФО молчит или отказывается исправлять ошибку, пожалуйтесь в Банк России через интернет-приёмную на cbr.ru.

Реальную просрочку из истории не убрать. Со временем она значит для кредиторов всё меньше, особенно когда следующие платежи идут без задержек. Как подавать заявки с такой историей, читайте в статье о займах с плохой кредитной историей.

Главное

  • Продление, оплаченное до даты платежа, просрочкой не считается: в истории меняется срок возврата, а дней задержки нет.
  • Просрочку фиксируют, если деньги пришли после даты платежа, сумма была неполной или соглашение не подписали.
  • Продление гасит только проценты: при ставке 0,8% в день каждые 30 дней отсрочки стоят почти четверть суммы займа.
  • Все начисления по краткосрочному займу ограничены 130% от суммы займа, плата за продление входит в этот предел.
  • Если денег не будет и через месяц, до даты платежа попросите МФО о реструктуризации или сравните займы на погашение.
  • Через 1–2 недели после продления проверьте отчёт бюро, а ошибочную просрочку оспорьте через МФО и бюро.

Вопросы о продлении займа

Продление займа влияет на кредитную историю?

Да, хотя и не так, как просрочка. В бюро уходят новые условия договора: перенесённая дата возврата и остаток долга. Если продление оплачено до даты платежа, дней задержки в отчёте не будет. Несколько продлений одного займа подряд кредитор может принять за признак того, что денег на возврат нет.

Пролонгация займа — это просрочка или нет?

Нет, если её оформили и оплатили до конца дня платежа по графику. Просрочкой становятся дни между датой платежа и моментом, когда МФО получила деньги и соглашение подписано. Поэтому продлевать лучше за несколько дней до срока.

Видно ли в кредитной истории, что займ продлевали?

Да. Закон относит к кредитной истории сведения об изменениях договора, поэтому кредитор увидит, что срок возврата сдвигался. При этом платёж будет отмечен как внесённый вовремя, если просрочки не было.

Можно ли продлить займ, если уже просрочил платёж?

Многие МФО это разрешают: вы платите проценты и неустойку и получаете новый срок. Но дни задержки до продления уже считаются просрочкой и, как правило, уходят в бюро. Обещание оператора не передавать их ничего не гарантирует.

Сколько раз можно продлить займ в МФО?

Лимит продлений МФО устанавливает сама в общих условиях договора, у разных компаний он разный. Закон ограничивает переплату: проценты, неустойка и платные услуги по краткосрочному займу не могут превысить 130% от суммы займа. Условия продления есть в личном кабинете или в правилах на сайте МФО.

Что выгоднее: продлить займ или взять новый, чтобы погасить старый?

Продлевать выгоднее, если за следующий срок вы погасите долг целиком. Новый займ оправдан только в двух случаях: ставка по нему ниже или срок длиннее и долг гасится частями. Перед заявкой откройте условия нового займа и сравните его ставку в день с той, что у вас сейчас. Если в обоих случаях получается 0,8% в день, вы ничего не сэкономите. При этом в кредитной истории добавится ещё одна заявка и второй открытый долг, и следующий кредитор при проверке увидит оба.

Что делать, если после продления в кредитной истории появилась просрочка?

Соберите чек об оплате, соглашение о продлении и скриншот статуса из личного кабинета. С ними напишите в МФО и попросите исправить данные, а в бюро в тот же день подайте заявление об оспаривании записи. Если МФО ничего не исправит, подайте жалобу в Банк России через интернет-приёмную на cbr.ru.

Продлил займ вместо погашения: будет ли это просрочкой в кредитной истории
Елена Толчина
Об авторе
Автор новостей микрофинансового рынка
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв