 5
 Время чтения: 7 мин
Сколько просрочка по займу хранится в кредитной истории
Просрочка хранится 7 лет с даты последнего изменения информации в записи, затем запись исключают из отчётов и переносят в архив ещё на 3 года (Банк России, ФЗ-218 «О кредитных историях», ст. 7). Тем, кто ищет займ с просрочками, полезно сначала узнать, что именно увидит организация. Если решите подавать заявку, смотрите займы при просрочках на zaim.com.
Срок отсчитывается не от дня, когда вы задолжали, а от последнего изменения записи. Погасили долг, и в записи появилась новая отметка: срок хранения считается от неё. Закрытая просрочка остаётся в истории, но читается лучше открытой: видно, что долг погашен.
Что проверить: дату последнего изменения в своём отчёте. Допустим, платёж вы пропустили в 2024 году, а долг закрыли в марте 2026-го. Тогда МФО и банки будут видеть запись в отчётах до марта 2033 года. В архиве она пролежит до марта 2036-го, но в обычный отчёт оттуда не попадёт.
Можно ли взять займ с просрочками: от чего зависит решение МФО
Займов без отказа не бывает: решение зависит от самой истории, суммы и условий организации. Займ с плохой историей одобряют не везде, а закрытая просрочка читается лучше открытой. Взять займ без отказа с просрочками нельзя: организация решает после того, как рассмотрит заявку. Взять займ без отказа с плохой кредитной историей тоже не выйдет, гарантий одобрения нет ни у кого. Запрос «займ онлайн без отказа с просрочками» обещает то же самое, только быстрее: заявку на сайте тоже рассматривают, и отказ по ней возможен.
Открытая просрочка — долг, который вы ещё не вернули. Закрытая — долг, который погашен, но след от задержки остался в отчёте. Разница видна в самой записи: у закрытой стоит отметка о погашении.
Перед заявкой выберите сумму, которую вы вернёте без нового долга. Если решили взять займ на карту с просрочками в истории, сначала посчитайте, сколько придётся отдать к дате возврата. Новая задержка тоже попадёт в отчёт, и 7 лет хранения начнут отсчитывать от этого изменения записи. Причины отказа подробно разобраны в статье о том, почему отказывают в займе.
Запросы «займ онлайн с просрочками», «займы онлайн на карту с просрочками» и «займ на карту срочно с просрочками» обычно про скорость. Скорость выдачи не меняет того, что организация видит в вашей истории. Пример: в отчёте закрытая просрочка, а вы просите 10 000 ₽ на 20 дней. Организация видит и закрытый долг, и сумму запроса, и решает сама. Сумма в примере — не рекомендация: размер займа подбирайте под свой доход и обязательные платежи до даты возврата.
Как проверить кредитную историю до новой заявки
Сначала запрос в Центральный каталог кредитных историй (ЦККИ) через cbr.ru или Госуслуги даёт список бюро кредитных историй (БКИ), затем у каждого БКИ можно бесплатно получить отчёт 2 раза в календарный год, но не более 1 раза на бумаге.
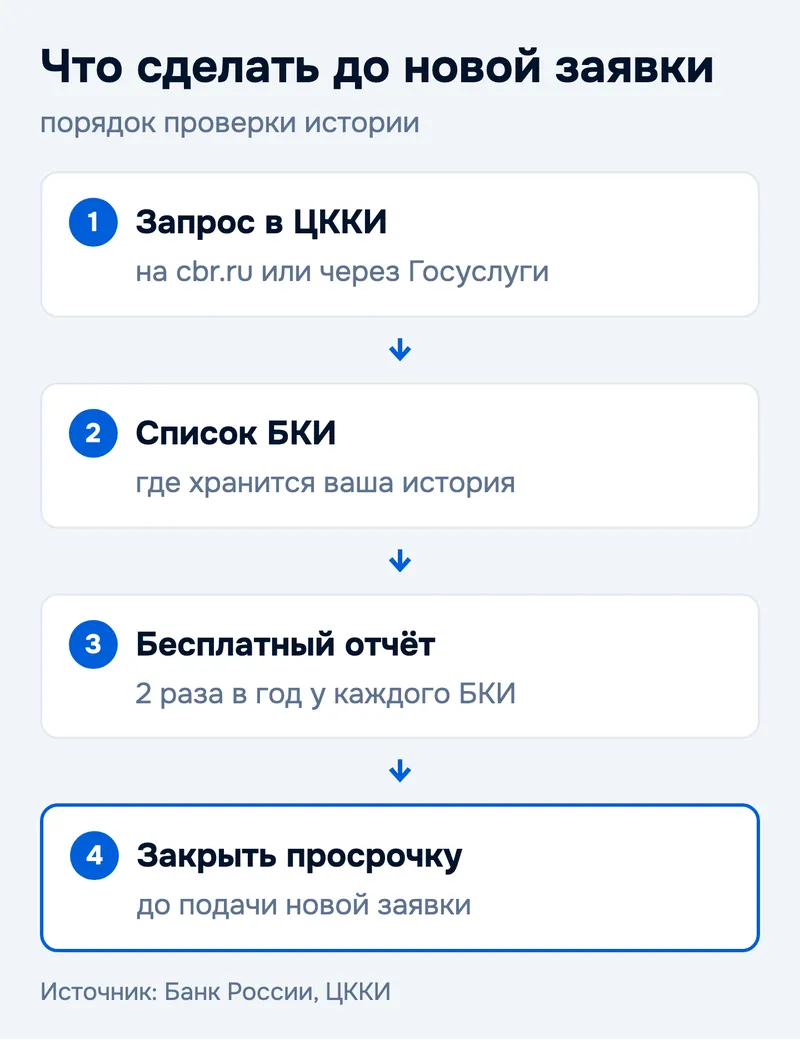
Запрос в ЦККИ можно отправить не только на сайте Банка России или через Госуслуги. Его примут в банке, в МФО, на почте и у нотариуса. Госуслуги сам отчёт не показывают: дают список БКИ и ссылки на их личные кабинеты. Отчёт заказывают отдельно в каждом бюро из списка.
На что смотреть в отчёте: открытые просрочки, даты последних изменений, суммы долгов и договоры, которых вы не заключали. Открытую просрочку лучше закрыть до новой заявки. Чужой договор или неверную сумму можно оспорить через БКИ.
Считаем: если в одном бюро вы взяли отчёт в январе 2026 года, один бесплатный отчёт на 2026 год у вас остался. Дальше отчёт этого бюро в этом году платный, но бесплатный запрос в другом БКИ, где лежит ваша история, остаётся. Удобно взять первый отчёт до погашения, а второй — после, чтобы увидеть отметку о закрытии. Оба отчёта сохраните: по ним видно, какие записи изменились после погашения.
Что происходит с процентами, пока просрочка открыта
Начисление процентов и неустойки по займам МФО при просрочке ограничено законом: условия и пределы указаны в ст. 12.1 ФЗ-151 «О микрофинансовой деятельности и микрофинансовых организациях». Предельную сумму по своему договору смотрите в самом договоре и в личном кабинете.
Пока просрочка открыта, долг растёт, а в истории остаётся каждая задержка. Остаток основного долга и начисленные суммы стоит сравнить с тем, сколько вы реально можете заплатить в ближайший месяц.
- Закрывайте просрочку до новой заявки: открытый долг растёт, а закрытый читается лучше.
Если платить нечем, напишите в организацию до даты платежа и спросите о реструктуризации. Сохраните переписку и ответ организации: они пригодятся, если условия придётся обсуждать ещё раз. Что делать, если вы должны МФО прямо сейчас, объясняет статья о просрочке в МФО, а сколько МФО вправе начислить за задержку, разобрано отдельно.
Можно ли удалить просрочку из кредитной истории
Записи нельзя удалить за плату: исправить можно только недостоверные данные через БКИ или источник истории (ФЗ-218, ст. 8). Предложения почистить историю за деньги — красный флаг мошенничества.
Если в отчёте чужой долг или неверная сумма, подайте заявление об исправлении в БКИ либо напрямую в организацию, передавшую эти сведения. Приложите подтверждения, например справку о погашении или квитанцию. Верную просрочку не исправят: её можно только закрыть и дождаться, когда пройдут 7 лет хранения.
После погашения возьмите справку о закрытии долга и храните её. Когда отметка о погашении появится в отчёте, сверьте дату и сумму со справкой. Если отметки нет, справка станет основанием для заявления об исправлении.
Насторожиться стоит, если исполнитель просит предоплату и обещает убрать верную запись. Исправляют только ошибки: чужой долг, неверную сумму или дату.
Как проверить организацию в реестре Банка России перед заявкой
По данным реестра Банка России на 04.10.2026 действует 813 МФО (25 МФК и 788 МКК), а за всё время исключено 9 496 записей. Организацию стоит сверить с реестром до подачи заявки.
- Найдите название и ОГРН организации в реестре на cbr.ru. Если её нет среди действующих, заявку не подавайте.
МФК — микрофинансовая компания, МКК — микрокредитная компания. Обе выдают микрозаймы, и в реестре Банка России есть оба вида. Реестр выложен на сайте Банка России файлом: его можно скачать и найти организацию поиском. Сверяйте ОГРН, а не только название, так вы найдёте именно ту запись. Обещание одобрить займ любому заёмщику с плохой историей — повод проверить организацию особенно внимательно.
Если нет времени читать
- Просрочка видна 7 лет с последнего изменения записи, затем ещё 3 года лежит в архиве.
- Удалить её за плату нельзя, исправить можно только недостоверные данные.
- Свой отчёт бесплатен 2 раза в год у каждого БКИ, а список БКИ даёт запрос в ЦККИ.
- Перед заявкой закройте открытую просрочку и сверьте МФО с реестром: на 04.10.2026 в нём 813 действующих организаций.
Вопросы и ответы
Сколько лет просрочка видна МФО и банкам? 7 лет с даты последнего изменения записи. Потом её исключают из отчётов и переносят в архив ещё на 3 года.
Как узнать, в каких БКИ лежит моя история? Отправьте запрос в ЦККИ на сайте Банка России или через Госуслуги. В ответ придёт список БКИ.
Сколько раз можно бесплатно получить кредитный отчёт? 2 раза в календарный год у каждого БКИ, где хранится история, но не более 1 раза на бумажном носителе. Сверх этого отчёт можно получать за плату сколько угодно раз.
Можно ли заплатить и удалить просрочку из истории? Нет. Платные предложения очистить историю — красный флаг. Исправить можно только недостоверные сведения.
Как проверить, что МФО есть в реестре Банка России? Найдите название или ОГРН в государственном реестре МФО на cbr.ru. Организации, которой нет среди действующих, не доверяйте.
Если просрочка мешает закрыть старые долги, посмотрите варианты рефинансирования: новый договор иногда помогает закрыть прежний займ.
По данным: Банк России (ЦККИ, государственный реестр МФО), ФЗ-218 «О кредитных историях», ФЗ-151. Данные на 04.10.2026. Факты проверены 05.10.2026.

Оценка и пара слов помогут другим читателям