Как закрыть кредитную карту и не остаться должным банку: порядок, сроки и что будет с ПДН

Коротко: Многие уверены, что кредитку достаточно погасить и убрать в ящик. На деле договор действует, пока счёт не закрыт, и банк вправе дальше брать плату за обслуживание и оповещения. К тому же неиспользуемый лимит учитывается в долговой нагрузке, когда вы просите новый кредит. Ниже рассказываем, как закрыть карту так, чтобы не осталось ни копеечного долга, ни лишнего лимита в ПДН.
Содержание
  1. Как закрыть кредитную карту без долга перед банком
  2. Откуда берётся долг после «закрытия» карты
  3. Как неиспользованная кредитка влияет на ПДН
  4. Когда кредитку лучше оставить и как уменьшить лимит
  5. Что останется в кредитной истории после закрытия
  6. Частые ошибки при закрытии кредитки
  7. Вопросы о закрытии кредитной карты

Как закрыть кредитную карту без долга перед банком

Сначала позвоните в банк или напишите в чат и уточните, сколько нужно внести для полного погашения в тот день, когда вы собираетесь платить. В эту сумму войдут основной долг, проценты по этот день и комиссии, которые банк уже успел начислить. Деньги ушли, а что дальше? Вы отключаете платные услуги и пишете заявление на закрытие счёта. Нулевой баланс в приложении или заблокированная карта сами по себе ещё не значат, что договор прекращён, а вот справка о закрытии это подтверждает. Пока счёт не закрыт, он продолжает действовать, и через пару месяцев плата за обслуживание или оповещения вполне может превратиться в просрочку.

Шаги в Т-Банке, Сбере и Альфа-Банке одинаковые, отличается только то, где принимают заявку: одному банку достаточно приложения, в другом придётся писать в чат поддержки, а если у банка есть отделения, можно прийти в офис с паспортом. Общий порядок описан в законе о потребительском кредите. Пошаговые советы Банк России публикует на портале «Финансовая культура».

Собираетесь подавать заявку на кредит или ипотеку, а кредиткой не пользуетесь? Тогда лучше закрыть её заранее. Неиспользованный лимит банк учитывает в показателе долговой нагрузки (ПДН) так, словно часть денег уже потрачена, и в итоге новый кредит могут не одобрить вовсе или одобрить на меньшую сумму.
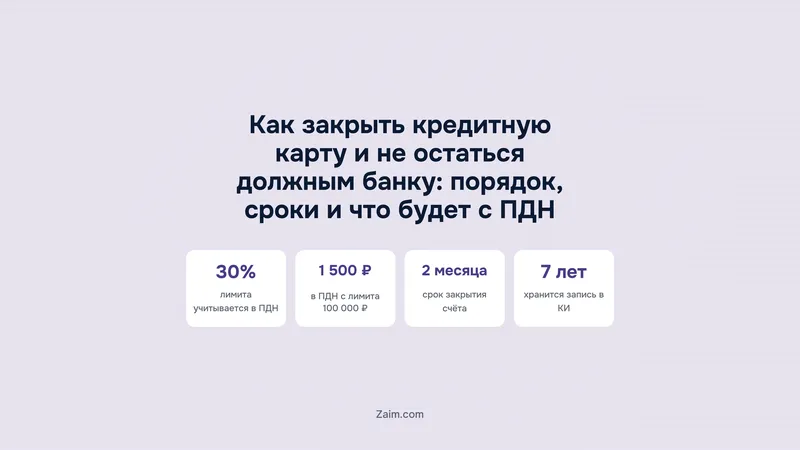
Три цифры, которые стоит знать до закрытия кредитки
30%лимита считается долгом в ПДН, даже если картой не пользуетесь
1 500 ₽в месяц добавляет к ПДН лимит 100 000 ₽ (пример Банка России)
до 2 месяцевможет занять закрытие счёта после заявления
Источник: Банк России, разъяснения к Указанию 6579-У; «Финансовая культура»

Откуда берётся долг после «закрытия» карты

Чаще всего «хвост» остаётся из-за процентов. По ч. 6 ст. 11 353-ФЗ при досрочном возврате заёмщик платит проценты на возвращаемую сумму до дня фактического возврата. Поэтому сумма к погашению на понедельник и на четверг будет разной. Если внести «остаток» из старой выписки и заплатить через несколько дней, на счёте останутся проценты за эти дни. Обычно это немного, но в кредитной истории просрочка остаётся просрочкой при любой сумме.

Точную сумму к погашению рассчитывает банк. Сначала отправьте кредитору уведомление о досрочном возврате тем способом, который указан в договоре. После этого у банка есть 5 календарных дней, чтобы посчитать основной долг и проценты и сообщить их заёмщику (ч. 7 ст. 11). По закону уведомление подают не позже чем за 30 календарных дней до даты возврата, но договор может установить срок короче. Поэтому до отправки уведомления откройте условия своей карты и найдите пункт о досрочном погашении: там указан срок, который действует именно для вас. Для недавно оформленной карты есть отдельное правило. В течение 14 календарных дней с даты получения кредита его можно вернуть без предварительного уведомления и заплатить проценты только за фактический срок пользования (ч. 2 ст. 11).

Долг может появиться как будто сам собой и по другой причине: платные услуги списываются по графику. Пусть карта месяцами лежит в кошельке без дела, SMS-оповещения, годовое обслуживание и страховка всё равно уходят со счёта, и пока услуга подключена, каждое новое списание снова уводит баланс в минус. Что на этот счёт написано в справке самого Т-Банка, догадаться несложно. Счёт кредитной карты там закрывают только после того, как вы внесёте полную сумму. В неё входят задолженность, начисленные проценты и комиссии, включая плату за «Оповещение об операциях».

Блокировку с закрытием путают постоянно, хотя это совсем разные вещи. Заблокировать карту в приложении можно за минуту, но счёт и договор после этого никуда не денутся: для закрытия пишут отдельное заявление, а банку на него может понадобиться до двух месяцев (такой срок называет «Финансовая культура»). Пока справки на руках ещё нет, хотя бы раз в пару недель заглядывайте в приложение и проверяйте, не появились ли новые списания.

Блокировка карты и закрытие счёта: в чём разница
Блокировка отключает пластик, а договор с банком прекращается только после закрытия счёта
Договор действует
Блокировка карты
  • Делается сразу: в приложении, по звонку или в чате
  • Карта перестаёт работать, но счёт и договор остаются
  • Банк может и дальше списывать плату за обслуживание и оповещения
  • Лимит по-прежнему учитывается в ПДН
  • Подходит, если карту потеряли или украли
Чтобы выйти из договора
Закрытие счёта
  • Нужно заявление на закрытие счёта
  • Перед этим долг, проценты и комиссии гасятся до копейки
  • Может занять до двух месяцев
  • После закрытия начисления прекращаются, банк выдаёт справку
  • Лимит перестаёт влиять на ПДН
Итог: Если кредитка больше не нужна, одной блокировки мало: закройте счёт по заявлению и возьмите справку.
Источник: «Финансовая культура» (проект Банка России); Банк России, разъяснения к 6579-У
Пошагово
Как закрыть кредитную карту: порядок действий
По рекомендациям Банка России и ст. 11 353-ФЗ
  1. Узнайте сумму полного погашения на дату платежаЗапросите в приложении или чате сумму на конкретный день. Получив уведомление о досрочном возврате, банк обязан рассчитать долг и проценты за 5 календарных дней.
  2. Отключите платные услугиSMS-оповещения, страховку, подписки и автоплатежи, привязанные к карте. Иначе плата спишется уже после погашения.
  3. Внесите всю сумму и проверьте балансПлатите в тот день, на который делали расчёт. После зачисления баланс должен быть ровно нулевым, без минуса в копейках.
  4. Подайте заявление на закрытие счётаВ приложении, чате или офисе. Просите закрыть именно счёт и договор. Сохраните копию заявления или скриншот заявки, в офисе сдайте карту.
  5. Получите справку о закрытии карты и счётаЗакрытие может занять до двух месяцев. Храните справку вместе с копиями заявлений.
  6. Через месяц проверьте кредитную историюДоговор должен значиться закрытым и без просрочек. Если банк передал в бюро неверные данные, их можно оспорить.
  • Если разрезать карту, она не закроетсяБез заявления счёт остаётся открытым, а банк может начислять плату за обслуживание. Неоплаченная плата потом попадёт в кредитную историю.
Источник: «Финансовая культура» (проект Банка России); 353-ФЗ, ст. 11

Как неиспользованная кредитка влияет на ПДН

Порядок расчёта ПДН задаёт Указание Банка России № 6579-У. С 1 июля 2026 года оно действует в редакции Указания от 19.01.2026 № 7286-У. Для кредитных карт с овердрафтами там есть отдельные правила, они собраны в пп. 2.3.4. На консультациях людей чаще всего удивляет одно: лимит идёт в расчёт, даже если карту ни разу не использовали для оплаты и она с момента выдачи лежит дома в ящике. Какая сумма попадёт в расчёт, как правило, зависит от условий договора. Если при полном использовании лимит не уменьшается до нуля, долгом считается 30% лимита. Если уменьшается, в расчёт берут весь лимит. Ежемесячный платёж банк определяет по тому же правилу, по которому в вашем договоре считается минимальный платёж. Поэтому проще всего открыть договор и найти пункт о минимальном платеже: по его формуле видно, какую сумму банк учтёт при расчёте ПДН.

В разъяснениях к 6579-У Банк России разбирает простой пример с кредиткой. Лимит 100 000 ₽, минимальный платёж 5% от задолженности. Лимит у такой карты не обнуляется, поэтому в расчёт идут 30 000 ₽, и для ПДН получается платёж 1 500 ₽ в месяц. На практике он числится в нагрузке всё время, пока карта открыта, даже если она просто лежит в ящике стола и покупок по ней не было ни одной.

Пример Банка России: сколько добавляет к ПДН кредитка с лимитом 100 000 ₽ при минимальном платеже 5%
Условие договораДолг для расчёта ПДНПлатёж в ПДН в месяц
Лимит не снижается до нуля при полном использовании30% лимита: 30 000 ₽1 500 ₽
Лимит снижается до нулявесь лимит: 100 000 ₽5 000 ₽

Возьмём простой пример. Человек получает 60 000 ₽ в месяц и отдаёт по кредиту 27 000 ₽. Где-то в ящике стола у него лежит кредитка (лимит 100 000 ₽, необнуляемый, хотя картой давно никто не пользуется), и банк всё равно насчитает за неё 1 500 ₽ платежа. Итого 28 500 ₽ платежей и ПДН 47,5%. Теперь добавим новый кредит. С платежом 3 000 ₽ в месяц нагрузка поднимается до 52,5%, а без старой карты вышло бы ровно 50%.

Граница одна: 50%. Если нагрузка выше, банк обязан письменно предупредить заёмщика о рисках. Есть и второй тормоз, макропруденциальные лимиты Банка России (решением Совета директоров от 29.04.2026 на 3 квартал 2026 года по кредитам с лимитом, то есть картам и овердрафтам, заёмщикам с ПДН выше 50% может достаться не больше 10% новых выдач, а при ПДН выше 80% лимит равен нулю). Квоту на клиентов с высокой нагрузкой банк уже выбрал? Тогда он скорее всего откажет или урежет сумму. Виноватой может оказаться та самая карта, о которой вы давно забыли и которая лежит где-нибудь в ящике стола.

Когда кредитку лучше оставить и как уменьшить лимит

Карту, как правило, есть смысл оставить, если вы регулярно ей пользуетесь, скажем, оплачиваете продукты до зарплаты, но тратите в пределах беспроцентного периода, успеваете погасить долг до его конца и крупный кредит в ближайшие месяцы не планируете. На практике в таком режиме кредитка даёт бесплатную отсрочку, а стоимость обслуживания, если банк её берёт, заранее прописана в тарифах. Если тарифы перестали устраивать, загляните в раздел кредитных карт и сравните с тем, что предлагают другие банки.

Есть и промежуточный вариант: попросить банк снизить лимит. Отдельной нормы об отказе от неиспользованного лимита карты в ст. 11 закона о потребительском кредите нет, зато ч. 1 этой статьи разрешает отказаться от получения кредита полностью или частично. Для карты это заявление в банк, порядок подачи прописан в договоре.

Условный расчёт: лимит уменьшили со 100 000 ₽ до 30 000 ₽. При тех же правилах долгом для ПДН станут 9 000 ₽ (30% лимита), и с минимальным платежом 5% в нагрузку попадёт 450 ₽ в месяц. С прежним лимитом было 1 500 ₽.

Если погасить кредитку пока нечем, не спешите перекрывать её займом. Предельная ставка по займам МФО составляет 0,8% в день, поэтому сначала сравните её со ставкой по своей карте. Займы имеет смысл рассматривать, если нужна небольшая сумма на несколько дней и понятно, из каких денег вы её вернёте.

Что останется в кредитной истории после закрытия

Из кредитной истории закрытая карта не исчезает. Договор остаётся в ней как закрытый, со всеми платежами и просрочками, если они были. По ч. 1 ст. 7 218-ФЗ бюро хранит запись 7 лет с даты последнего изменения информации в ней. Потом запись исключают из кредитных отчётов, и ещё 3 года она лежит в архиве бюро.

С 1 января 2022 года срок хранения сократили с 10 до 7 лет и считают его отдельно по каждой сделке, а не по всей истории. По карте отсчёт начнётся после того, как банк передаст в бюро последнее изменение, обычно сведения о закрытии. Если карту закрыли аккуратно, без просрочек, она нагрузку не добавляет. А вот просрочка из-за забытой платы за SMS будет видна все те же 7 лет. Если история уже испорчена, прочитайте, как получить деньги на карту с плохой кредитной историей и сколько это стоит.

Частые ошибки при закрытии кредитки

  • Карту разрезали, а счёт не закрыли. Без заявления договор действует, плата за обслуживание копится и через несколько месяцев становится просрочкой.
  • Остались копейки. Внесли сумму из выписки, а проценты начислялись до дня платежа. Даже остаток в несколько копеек остаётся долгом, и с ним счёт не закроют.
  • Не отключили оповещения. Плату за SMS спишут уже после погашения, и баланс снова уйдёт в минус.
  • Забыли про автоплатежи и подписки. Сервисы продолжают списывать деньги с кредитки, и появляется новый долг с процентами.
  • Не взяли справку. Если в кредитной истории появится ошибка, без справки трудно доказать, что счёт закрыт.
  • Не проверили внешние списания. Если с кредитки уже списали деньги за налог или по требованию приставов, сначала разберитесь с этим долгом. Подробно о том, как вернуть деньги, списанные с кредитки за налог или по приставам.

Главное

  • Кредитка закрыта, только когда банк по вашему заявлению закрыл счёт и выдал справку. Блокировка и нулевой баланс договор не прекращают.
  • Сумму полного погашения запрашивайте на конкретную дату: проценты начисляются до дня фактического возврата.
  • До погашения отключите SMS-оповещения, страховку, подписки и автоплатежи.
  • Пока карта открыта, неиспользованный лимит входит в ПДН: долгом считают 30% лимита или весь лимит.
  • Закрытие счёта может занять до двух месяцев. Через месяц после справки проверьте кредитную историю.
  • Закрытый договор остаётся в кредитной истории 7 лет с последнего изменения записи.

Вопросы о закрытии кредитной карты

Можно ли закрыть кредитную карту через приложение?

Да, во многих банках, включая Т-Банк, Сбер и Альфа-Банк, заявку на закрытие счёта можно подать в приложении или в чате поддержки, а в банках с отделениями также в офисе. Сначала нужно погасить весь долг вместе с процентами и комиссиями. После подачи сохраните скриншот заявки и попросите справку о закрытии.

Сколько дней банк закрывает счёт кредитной карты?

Заблокировать карту можно сразу. На закрытие счёта, как пишет «Финансовая культура», уходит до двух месяцев, а конкретный срок указан в условиях вашего банка. Пока справки нет, проверяйте в приложении, не начислил ли банк что-нибудь ещё.

Нужно ли закрывать кредитную карту, если ею не пользуешься?

Стоит, если карта больше не нужна или скоро вы подаёте заявку на кредит. Пока договор открыт, лимит входит в ПДН, а комиссии за обслуживание и оповещения могут списываться без единой покупки. Хотите оставить карту на всякий случай — попросите банк уменьшить лимит.

Влияет ли неиспользуемая кредитка на одобрение кредита?

Да, через ПДН. По правилам Банка России долгом считают 30% лимита, а если лимит при полном использовании снижается до нуля, то весь лимит. Платёж для расчёта берут по правилу минимального платежа из договора, и в примере ЦБ карта с лимитом 100 000 ₽ прибавляет к нагрузке 1 500 ₽ в месяц.

Что будет с кредитной историей после закрытия кредитки?

Договор останется в кредитной истории со статусом «закрыт» и всеми платежами. Бюро хранит запись 7 лет с последнего изменения в ней, после чего она пропадает из кредитных отчётов. Примерно через месяц после справки закажите отчёт и убедитесь, что банк передал сведения о закрытии.

Чем блокировка карты отличается от закрытия?

Блокировка только отключает карту. Счёт и договор продолжают действовать, и банк может начислять плату. Для закрытия нужны нулевой долг и заявление, а подтверждением служит справка банка.

Как закрыть кредитную карту и не остаться должным банку: порядок, сроки и что будет с ПДН
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв