ОСАГО: что покрывает, лимиты выплат и что остаётся вам

Коротко: Страховая по ОСАГО платит пострадавшим, а не виновнику, и только в пределах лимита: 400 000 ₽ за машину или другое имущество, 500 000 ₽ за вред здоровью. Ремонт своего автомобиля и чужой ущерб сверх лимита виновник оплачивает сам. Ниже — расчёт доплаты на условных суммах, штрафы для водителей без полиса и когда нужно КАСКО.
Содержание
  1. Что покрывает ОСАГО и какие лимиты выплат
  2. Что платит виновник сверх лимита: расчёт на 650 000 ₽
  3. Как закрыть доплату сверх страховой выплаты после ДТП
  4. Что ОСАГО не возмещает: свой автомобиль и моральный вред
  5. Когда одного ОСАГО мало и нужно КАСКО
  6. Кому нужен полис и какой штраф за его отсутствие
  7. Почему стоимость страховки у компаний разная
  8. Что ещё спрашивают про ОСАГО

Что покрывает ОСАГО и какие лимиты выплат

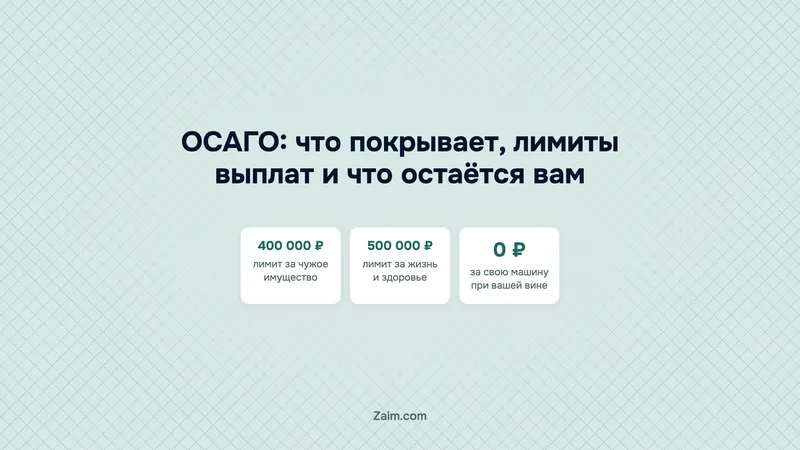
Полис ОСАГО возмещает вред, который вы причинили другим людям в ДТП: до 400 000 ₽ за чужое имущество и до 500 000 ₽ за жизнь и здоровье каждого потерпевшего. Ремонт собственной машины при вашей вине в это покрытие не входит. Ущерб выше лимита виновник доплачивает из своих денег; если накоплений не хватит, можно рассмотреть заём на сумму до 200 000 ₽, но сначала посчитайте, по силам ли вам платёж.

Что платит ОСАГО при вашей вине
Лимиты на каждого потерпевшего
400 000 ₽за чужое имущество
500 000 ₽за жизнь и здоровье
0 ₽за вашу собственную машину
Источник: 40-ФЗ, ст. 6 и 7

Лимиты записаны в ст. 7 закона № 40-ФЗ: «в части возмещения вреда, причиненного жизни или здоровью каждого потерпевшего, 500 тысяч рублей; в части возмещения вреда, причиненного имуществу каждого потерпевшего, 400 тысяч рублей». Суммы действуют на каждого потерпевшего и на каждый страховой случай. Если в ДТП пострадали двое пешеходов, у каждого свой лимит за здоровье. Поэтому общая выплата страховой по такому случаю может превысить 500 000 ₽, но на одного человека она выше этой суммы не поднимется.

Лимит не делится между происшествиями за срок договора. Попали в два ДТП по одному полису — на каждое действуют свои лимиты, а не остаток от первого.

Цифры приведены по редакции закона в КонсультантПлюс от 31.07.2025 с изменениями от 26.05.2026.
Что платит виновник сверх лимита: расчёт на 650 000 ₽

Если чужая машина повреждена на 650 000 ₽, страховая выплатит максимум 400 000 ₽, а оставшиеся 250 000 ₽ виновник платит сам. Считаем по лимиту ст. 7 40-ФЗ: 650 000 − 400 000 = 250 000 ₽. Пример условный: это расчёт, а не статистика.

Остаток потерпевший может потребовать с вас по соглашению или через суд. О такой доплате лучше подумать до ДТП. Закрыть её помогают накопления, рассрочка по договорённости с потерпевшим или добровольная страховка ответственности (ДОСАГО — дополнительный полис сверх лимита ОСАГО).

Лимит считается на каждого потерпевшего. Если повреждены машины двух владельцев, у каждого свой потолок, а остаток сверх него вы платите каждому отдельно.

Как закрыть доплату сверх страховой выплаты после ДТП

Доплату сверх лимита виновник обсуждает с потерпевшим напрямую, а если договориться не вышло, сумму определяет суд. Перед разговором соберите цифры, чтобы обсуждать сумму по документам, а не на словах.

  1. Узнайте, сколько страховая выплатила потерпевшему и во сколько оценён ущерб. Разница между этими суммами и есть ваша доля.
  2. Если оценка вам понятна, договоритесь о сроке выплаты. Рассрочку запишите на бумаге: сумма, даты платежей, подписи обеих сторон.
  3. Если вы не согласны с суммой, потерпевший может обратиться в суд, и размер доплаты установит решение суда.
  4. Если у вас есть ДОСАГО, сообщите о ДТП страховщику по этому полису: что он оплатит, зависит от договора.

На условном примере остаток выглядит так: страховая закрыла свою часть, а 250 000 ₽ потерпевший ждёт от вас, разом или по согласованному графику.

Что ОСАГО не возмещает: свой автомобиль и моральный вред

Вред своему автомобилю, прицепу и грузу ОСАГО не покрывает, как и моральный вред с упущенной выгодой (ст. 6 40-ФЗ). Если ваша машина повреждена на 800 000 ₽ по вашей вине, выплата по ОСАГО составит 0 ₽. Сумма условная.

ВредПлатит ОСАГОПредел
Чужое имуществоДадо 400 000 ₽ на потерпевшего
Жизнь и здоровье потерпевшегоДадо 500 000 ₽ на потерпевшего
Ваша машина, прицеп, грузНет0 ₽
Моральный вред, упущенная выгодаНет0 ₽

Что проверить: две нижние строки таблицы — расходы, которые по ОСАГО не возмещаются совсем. Потерянная из-за ДТП выручка (упущенная выгода) и компенсация за переживания (моральный вред) в страховой риск по этому полису не входят.

Когда одного ОСАГО мало и нужно КАСКО

Свой ремонт после ДТП по вашей вине оплатит только КАСКО (добровольное страхование самого автомобиля). Сравните стоимость машины с суммой, которую вы готовы потерять без выплаты, и решите, нужна ли добровольная страховка.

  • Прикиньте, сможете ли вы заплатить 800 000 ₽ за ремонт своей машины из накоплений. Если нет, присмотритесь к КАСКО.

ОСАГО защищает тех, кому вы причинили вред, а КАСКО — вашу собственную машину: это два разных полиса с разными задачами. Пример на тех же 800 000 ₽: по ОСАГО вы получите 0 ₽, по КАСКО — ремонт на условиях договора. Что именно оплатит КАСКО, решает текст договора, поэтому до подписи прочитайте раздел об исключениях.

Бывает и обратная ситуация. Если машина недорогая и ремонт вы готовы оплатить из своих денег, одного ОСАГО может хватить: оно закрывает чужой ущерб, а риск по своей машине вы берёте на себя осознанно.

Кому нужен полис и какой штраф за его отсутствие

Полис нужен владельцу автомобиля, которым пользуются на дорогах: обязанность застраховать ответственность закреплена в ст. 4 40-ФЗ, а возить полис с собой требует п. 2.1.1 ПДД. Штраф за езду без ОСАГО — 800 ₽, за водителя, не вписанного в полис, — 500 ₽ (ст. 12.37 КоАП).

Штраф невелик, но главный риск не в нём. Без полиса вся сумма ущерба ложится на вас: при ДТП на 650 000 ₽ это вся сумма, а не 250 000 ₽. Если машину водит кто-то ещё, проверьте, вписан ли он в полис, или оформите полис без ограничения списка водителей.

Перед поездкой убедитесь, что полис настоящий. Как это сделать по базе РСА (Российского союза автостраховщиков), описано в материале «Как проверить полис ОСАГО на подлинность по базе РСА».

Почему стоимость страховки у компаний разная

Банк России задаёт коридор базовой ставки для легковых автомобилей физических лиц — 1399–8665 ₽, и страховщик выбирает цифру внутри него. Поэтому одинаковый полис у разных компаний стоит по-разному.

Базовую ставку страховщик умножает на коэффициенты. Они учитывают регион владельца, мощность двигателя, возраст и стаж водителей, аварии в прошлые годы и то, ограничен ли список допущенных к управлению. Из-за коэффициентов у опытного водителя без аварий и у новичка цена на одну и ту же машину разная.

Перед покупкой сравните цену в нескольких компаниях: дешёвый вариант внутри коридора даёт те же лимиты, что и дорогой. О том, как оформить полис онлайн, рассказывает статья «Как оформить электронный полис ОСАГО: документы, цена и проверка», а способы платить меньше собраны в материале «Как сэкономить на ОСАГО?».

Что запомнить

  • ОСАГО платит за чужой вред: до 400 000 ₽ за имущество и до 500 000 ₽ за здоровье на каждого потерпевшего.
  • Свою машину при вашей вине полис не покрывает: 0 ₽, ремонт оплатит только КАСКО.
  • Ущерб сверх лимита платит виновник: при 650 000 ₽ остаток составит 250 000 ₽.
  • Штраф за езду без полиса — 800 ₽, но ущерб без страховки придётся оплатить целиком.

Что ещё спрашивают про ОСАГО

Какой лимит выплаты по ОСАГО за имущество?

До 400 000 ₽ на каждого потерпевшего (ст. 7 40-ФЗ).

Платит ли ОСАГО за ремонт моей машины, если я виноват?

Нет. Вред своему автомобилю в страховой риск не входит (ст. 6 40-ФЗ), для этого нужно КАСКО.

Что делать, если ущерб больше лимита?

Остаток платит виновник: напрямую по соглашению с потерпевшим, по решению суда или через ДОСАГО, если оно оформлено. На условном примере с 650 000 ₽ это 250 000 ₽.

Какой штраф за езду без полиса?

800 ₽, а за водителя, не вписанного в полис, — 500 ₽ (ст. 12.37 КоАП).

Почему цена ОСАГО у страховщиков отличается?

Банк России устанавливает коридор базовой ставки 1399–8665 ₽, а компания выбирает значение внутри него.

Если расходы по ДТП превысили страховую выплату, а накоплений не хватает, заранее оцените условия в каталоге микрофинансовых организаций: сумму и срок возврата лучше посчитать до заявки.

Что использовали: Федеральный закон № 40-ФЗ «Об обязательном страховании гражданской ответственности владельцев транспортных средств», ст. 4, 6 и 7 (КонсультантПлюс, редакция от 31.07.2025 с изменениями от 26.05.2026); КоАП РФ, ст. 12.37; ПДД РФ, п. 2.1.1; указание Банка России о тарифах ОСАГО (по данным прессы). Расчёты на условных суммах выполнены редакцией. Факты проверены 15.10.2026.

ОСАГО: что покрывает, лимиты выплат и что остаётся вам
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв