Новый займ, пока не погашен старый: что запретили МФО с 1 октября и какие законные варианты остались

Коротко: С 1 октября 2026 года МФО ограничены в выдаче нового займа тем, у кого есть непогашенный микрозайм, поэтому перекрыть один займ другим уже не получится. Законных вариантов несколько: пролонгация или реструктуризация в своей МФО, закрытие займа и новая заявка, кредит или кредитка в банке, ломбард. Если кто-то обещает займ «несмотря на запрет», сначала проверьте его в реестре Банка России.
Содержание
  1. Можно ли сейчас взять новый займ, если старый не погашен
  2. Кого касается ограничение и что делать с уже открытыми займами
  3. Почему МФО так строго ограничивают
  4. Вариант 1: пролонгация или реструктуризация в своей МФО
  5. Вариант 2: закрыть займ и подать новую заявку
  6. Вариант 3: деньги не из МФО
  7. Кто обещает займ «несмотря на запрет» и как его распознать
  8. Что будет с кредитной историей и ПДН, если брать займы один за другим
  9. Вопросы и ответы

Можно ли сейчас взять новый займ, если старый не погашен

Если у вас открыт займ в МФО, на второй до закрытия первого рассчитывать больше не стоит. С 1 октября 2026 года микрофинансовые организации ограничены в выдаче нового займа человеку с непогашенным микрозаймом, и такую заявку, скорее всего, отклонят. Раньше многие закрывали один займ другим: за день до платежа оформляли второй в соседней компании и гасили первый. Новое правило направлено как раз против этой схемы.

Законные пути при этом остаются. Можно договориться со своей МФО о пролонгации или реструктуризации, закрыть займ и только потом подать новую заявку, взять деньги в банке или в ломбарде. У каждого варианта своя цена в рублях, ниже мы посчитали её на примерах.

Искать того, кто выдаст займ «несмотря на запрет», не нужно. Легальная МФО обязана соблюдать правила, поэтому предложения их обойти почти всегда исходят от нелегальных кредиторов, которых нет в реестре Банка России.
Рынок МФО в цифрах: реестр и условия займов
Сколько компаний легально выдают займы и на каких условиях
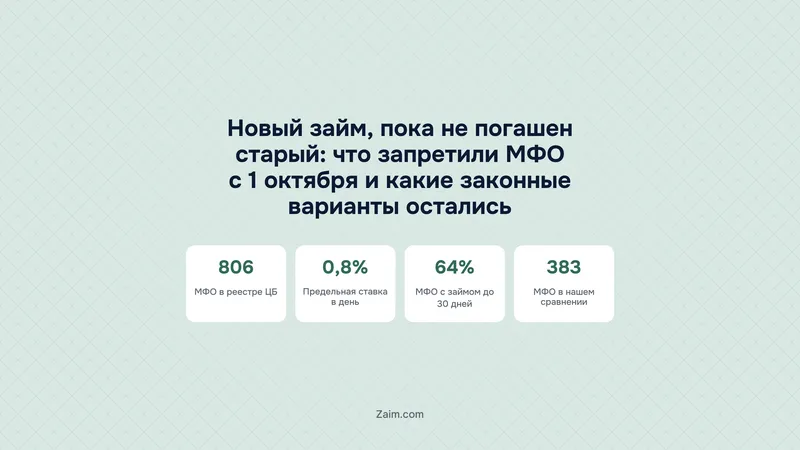
806действующих МФО в реестре Банка России
64%МФО дают займ не дольше 30 дней
85%МФО, указавших ставку, берут до 0,8% в день
Источник: Государственный реестр МФО Банка России и условия 383 действующих МФО в каталоге zaim.com, срез на 13.10.2026

Кого касается ограничение и что делать с уже открытыми займами

Правило адресовано МФО: именно им запрещено выдавать займ в таких случаях, а заёмщика за поданную заявку никто не наказывает. Ограничение касается новых выдач. Займы, оформленные до 1 октября, продолжают действовать на прежних условиях, график и сумма к возврату не меняются. Платить по ним нужно как обычно.

Чаще всего спрашивают, откажет ли другая МФО, если займ открыт в первой. Исходите из того, что откажет. Перед выдачей любая МФО запрашивает кредитную историю и видит все ваши открытые микрозаймы. Точные рамки ограничения (одна компания или все, сколько займов допустимо одновременно) закреплены в действующей редакции 353-ФЗ и закона о микрофинансовой деятельности, но даже там, где формального запрета нет, открытый займ повышает показатель долговой нагрузки. А выдачи людям с высоким ПДН Банк России и так ограничивает лимитами. Если хотите знать, какое правило применили к вашей заявке, спросите в чате поддержки МФО.

Кредиты и кредитные карты банков в кредитном отчёте тоже видны. Они входят в ПДН: чем больше ежемесячных платежей по отношению к доходу, тем ниже шансы на любую новую выдачу.

Почему МФО так строго ограничивают

Микрозайм задуман как короткие деньги до зарплаты. Мы сравнили условия 383 действующих МФО: из 304 компаний, указавших срок в днях, 194 дают займ не дольше 30 дней, это 64%. За месяц сложно отложить и на тело долга, и на проценты, поэтому люди перекрывали один займ другим, и долг не уменьшался, а рос.

Долг растёт быстро ещё и из-за ставки. По закону МФО может начислять не больше 0,8% в день. Дневную ставку в каталоге указали 94 компании, и у 80 из них, то есть у 85%, она упирается в этот потолок. За месяц по такой ставке набегает почти четверть суммы займа. Людям с высокой долговой нагрузкой Банк России и раньше урезал выдачи макропруденциальными лимитами, а новое правило убирает возможность взять параллельный займ в другой компании.

Одобрят ли вам заём?

Три вопроса — покажем вероятность одобрения и кто выдаёт под вашу ситуацию.

Сколько вам лет?
Ваши варианты займа
Топ выбор
Эквазайм От 3 000 до 15 000 ₽ · От 0% до 0,8%
Юкки От 3 000 до 30 000 ₽ · От 0%/день
Турбозайм От 3 000 до 15 000 ₽ · До 0,8%
Срочноденьги От 2 000 до 30 000 ₽ · До 0,8%
Все займы
Рынок МФО на 13 октября 2026 года: реестр Банка России и каталог zaim.com
ПоказательЦифраЧто это значит для вас
Действующие МФО в реестре Банка России806 (25 МФК и 781 МКК)Легально выдавать микрозаймы могут только они
Исключены из реестра за последние 365 дней173Статус компании стоит проверять перед каждой заявкой, а не один раз
Исключены в 2026 году (по 13.10)134Реестр меняется каждый месяц
Внесены в реестр за 90 дней25Новые компании подчиняются тем же правилам, что и старые
Не выдают займы (каталог zaim.com)1 803Знакомое название в поиске ещё не значит, что компания работает
Выдают от 30 000 ₽322 из 383 (84%)Чем больше сумма, тем внимательнее МФО смотрит на вашу нагрузку
Срок займа не больше 30 дней194 из 304 (64%)Возвращать придётся быстро, платёж лучше планировать заранее
Ставка доходит до 0,8% в день80 из 94 (85%)Каждый месяц продления заметно удорожает займ
Что делать, если до платежа по займу не хватает денег: план на 7 дней
Порядок действий, который помогает обойтись без просрочки и без нелегальных кредиторов
  1. День 1: посчитайте, сколько не хватаетОткройте личный кабинет МФО, посмотрите сумму к возврату на дату платежа и вычтите деньги, которые точно будут у вас к этому дню.
  2. Дни 1–2: напишите в свою МФОСпросите в чате или личном кабинете про пролонгацию и реструктуризацию. Уточните стоимость каждого варианта в рублях и новую дату платежа.
  3. Дни 2–3: сравните с деньгами не из МФОКредитка с льготным периодом, кредит в банке, ломбард, помощь близких. Выбирайте вариант с меньшей переплатой в рублях.
  4. Дни 3–5: закрепите договорённость письменноПролонгация или новый график должны появиться в личном кабинете или в допсоглашении. Слова оператора по телефону от просрочки не защищают.
  5. Дни 6–7: внесите платёж заранееПлатите за 1–2 дня до даты: перевод может зачисляться не мгновенно. Сохраните чек или скриншот операции.
  • Не берите займ у тех, кто обещает выдачу «несмотря на запрет»Проверьте компанию в реестре Банка России. Если её там нет, на неё не распространяются ни лимит ставки, ни правила взыскания.

Вариант 1: пролонгация или реструктуризация в своей МФО

Пролонгация устроена так: в дату возврата вы гасите набежавшие проценты и подписываете допсоглашение в личном кабинете. После этого по основному долгу начинается новый срок, а сумма долга остаётся прежней и просрочки не возникает.

Посчитаем на примере займа на 30 дней под 0,8% в день.

  • почти четверть суммы займа уйдёт на одни только проценты уже за первый месяц;
  • во столько же обойдётся каждое следующее продление на 30 дней, хотя тело долга от него не уменьшается;
  • при двух продлениях за три месяца на проценты уйдёт почти три четверти взятой суммы, а сам займ всё равно придётся вернуть целиком.

Реструктуризация меняет график платежей. МФО может разбить долг на несколько частей, а в отдельных случаях снизить ставку или списать часть неустойки, но соглашаться или нет, решает сам кредитор, так что заявление подавайте до первой просрочки, а не после неё. В нём коротко опишите, что случилось: урезали зарплату, вы на больничном или работодатель задержал выплату. Подтверждение тоже приложите, подойдёт справка или копия больничного листа. Какой вариант выбрать, зависит от того, когда появятся деньги. Придут через неделю-две? Тогда достаточно пролонгации. Если же нехватка растягивается на месяцы, реструктуризация обычно обходится дешевле.

Вариант 2: закрыть займ и подать новую заявку

Допустим, вы погасили займ, а через несколько дней деньги снова понадобились. Новое правило здесь не мешает, потому что непогашенного займа у вас уже нет. Перед заявкой зайдите в личный кабинет и проверьте, что займ отмечен как «погашен». Бюро кредитных историй получают данные с задержкой, и в первые дни другая МФО может ещё видеть старый займ открытым и отказать. Через какое время подавать заявку повторно, мы разбирали в статье что делать после отказа МФО.

Чаще всего погашение и новый займ сцепляются в цепочку, и выглядит это, как правило, одинаково. Человек закрывает долг и тут же берёт новый, только уже на сумму вместе с процентами. Через месяц до зарплаты опять не хватает на коммуналку, и всё повторяется. При ставке 0,8% в день и сроке 30 дней каждый такой круг добавляет к долгу почти четверть, и за три месяца он вырастает почти вдвое. А денег в кошельке за это время больше не становится. Если вы уже третий раз подряд закрываете займ новым, на практике это значит, что пора просить реструктуризацию или искать деньги вне МФО, как в варианте 3.

Вариант 3: деньги не из МФО

  • Кредитная карта. В льготный период проценты на покупки не начисляются, но только если всю сумму вы вернёте вовремя. С наличными и переводами, как правило, история другая: льготный период на них часто не действует, а за саму операцию банк берёт комиссию. Так что, прежде чем снимать с карты деньги, например чтобы рассчитаться с мастером за ремонт, на практике лучше сначала открыть тариф и проверить условия.
  • Потребительский кредит в банке. По банковскому кредиту ставка считается в процентах годовых и, как правило, оказывается в разы ниже, чем в МФО. Срок у него дольше, поэтому ежемесячный платёж выходит меньше и в семейный бюджет вписывается легче. ПДН банк тоже считает, и открытые микрозаймы на практике снижают шансы на одобрение. При этом закон не запрещает закрыть их банковским кредитом, и обычно это обходится дешевле, чем брать новые микрозаймы.
  • Ломбард. Здесь деньги дают под залог: украшения, технику, часы. Сумма и решение зависят прежде всего от того, во сколько оценят вещь. Если не выкупить её вовремя, ломбард продаст залог, а если выручки не хватит на весь долг, остаток с вас не потребуют.
  • Кредитные каникулы и отсрочка. Отсрочку по закону сейчас дают отдельным категориям заёмщиков, например мобилизованным и участникам СВО. Каникулы для всех, у кого упал доход, вводились только на ограниченное время. Если вы не входите в льготные категории, отсрочку можно получить лишь по договорённости с кредитором, и по сути это та же реструктуризация.

Кто ещё легально выдаёт деньги и как проверить каждого, мы разбирали в материале кто выдаёт займы: МФО, банки, кооперативы и ломбарды.

Кто обещает займ «несмотря на запрет» и как его распознать

Любое ограничение для легальных МФО создаёт спрос, на котором зарабатывают нелегальные кредиторы. Они пишут в мессенджерах, расклеивают объявления и звонят сами, обещая деньги «всем, даже с открытыми займами». Узнать их можно по нескольким признакам:

  • компании нет в государственном реестре МФО Банка России, а в названии нет слов «микрофинансовая компания» или «микрокредитная компания»;
  • до выдачи просят заплатить за «страховку», «проверку» или «гарантию одобрения»;
  • деньги приходят с личной карты, а договор не присылают или в нём нет ИНН и ОГРН кредитора;
  • на первой странице договора нет полной стоимости займа (ПСК) в рамке либо ставка выше 0,8% в день;
  • связаться можно только через мессенджер, адреса и телефона компании нет.

Проверка занимает пару минут. На сайте Банка России откройте государственный реестр МФО или справочник участников финансового рынка и введите ИНН или название. На 13 октября в реестре 806 действующих МФО, и он постоянно обновляется: за последние 365 дней исключили 173 компании, с начала 2026 года 134. Работающие компании с условиями собраны в нашем каталоге МФО, а недавно внесённые в реестр есть в подборке новых МФО. Ещё 1 803 компании из каталога zaim.com займы уже не выдают, так что если нашли МФО по старому названию в поиске, сначала убедитесь, что она работает.

Что будет с кредитной историей и ПДН, если брать займы один за другим

Каждая заявка и каждый займ попадают в кредитную историю. Много заявок за короткий срок банки воспринимают как признак, что человеку срочно не хватает денег. Даже без просрочек длинная серия микрозаймов снижает шансы получить кредит в банке по обычной ставке.

Второй фактор — показатель долговой нагрузки, то есть доля ежемесячных платежей по всем долгам в вашем доходе. Его считают и МФО, и банки, а Банк России ограничивает, сколько займов можно выдавать людям с высоким ПДН. Пока у вас открыт микрозайм, весь его возврат с процентами приходится на ближайший месяц, поэтому нагрузка выглядит высокой даже при нормальной зарплате.

Хуже всего для кредитной истории просрочка. Её видит каждый кредитор, который запрашивает отчёт, и запись о ней хранится долго. Если приходится выбирать, пропустить платёж или договориться с МФО о новом графике, выбирайте договорённость. Как займы отражаются в кредитной истории и что помогает её исправить, мы рассказали в статье кредитная история и МФО.

Главное

  • С 1 октября 2026 года МФО ограничены в выдаче нового займа при непогашенном микрозайме, поэтому схема «перекрою старый займ новым» больше не работает.
  • Займы, оформленные раньше, действуют на прежних условиях, платить по ним нужно по графику.
  • Пролонгация переносит срок, но долг не уменьшает: при 0,8% в день каждые 30 дней продления стоят почти четверть суммы займа.
  • Кредит в банке, кредитка с льготным периодом или ломбард обычно обходятся дешевле цепочки микрозаймов.
  • Перед любой заявкой проверьте компанию в реестре Банка России: сейчас там 806 действующих МФО.
  • Договориться с МФО до даты платежа почти всегда лучше, чем допустить просрочку.

Вопросы и ответы

Можно ли взять второй займ в МФО, если первый не погашен?

Скорее всего, нет. С 1 октября 2026 года МФО ограничены в выдаче займа тем, у кого есть непогашенный микрозайм. Остаются пролонгация или реструктуризация текущего займа, а также его погашение и новая заявка после этого. Почему отказали именно вам, можно спросить в поддержке МФО.

Дадут ли займ в другой МФО при непогашенном займе?

На это лучше не надеяться. Перед выдачей МФО запрашивает вашу кредитную историю, видит там открытый займ и добавляет платёж по нему в показатель долговой нагрузки (ПДН). Обещают деньги «при любых долгах»? Сначала найдите такую компанию в реестре Банка России.

Что такое пролонгация займа и сколько она стоит?

Пролонгация сдвигает дату возврата, и только. Её оформляют допсоглашением с МФО: вы оплачиваете проценты за прошедший срок, а основной долг не уменьшается и переходит на новую дату. Обходится это дорого. При ставке 0,8% в день продление на 30 дней стоит почти четверть суммы займа (и после этой оплаты вы должны ровно столько же, сколько брали).

Как проверить, что МФО есть в реестре ЦБ?

Начните с сайта Банка России. Там есть государственный реестр МФО и справочник участников финансового рынка, в любой из них можно ввести ИНН, ОГРН или название компании. Дальше смотрите на статус. Он должен быть действующим (на 13 октября 2026 года в реестре 806 таких МФО), а ИНН из реестра обязан совпасть с тем, что указан в договоре и на сайте компании.

Что делать, если нечем платить по займу в МФО?

Ещё до даты платежа напишите в МФО и попросите пролонгацию или реструктуризацию. Договорённость оформите в личном кабинете, но сначала посчитайте, во сколько она обойдётся, и сравните эту сумму с кредитом в банке, кредиткой или ломбардом. Если кредитора нет в реестре Банка России, денег у него не берите.

Влияют ли несколько займов на одобрение кредита в банке?

Да, влияют: банк видит микрозаймы в кредитной истории и учитывает платежи по ним в ПДН. Когда займов было много подряд, банк может отказать или предложить ставку выше, даже если просрочек не было. Поэтому открытые микрозаймы лучше закрыть ещё до подачи заявки в банк.

Новый займ, пока не погашен старый: что запретили МФО с 1 октября и какие законные варианты остались
Максим Юдин
Об авторе
Автор практических руководств для заёмщиков
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв