
 40
 Время чтения: 7 мин
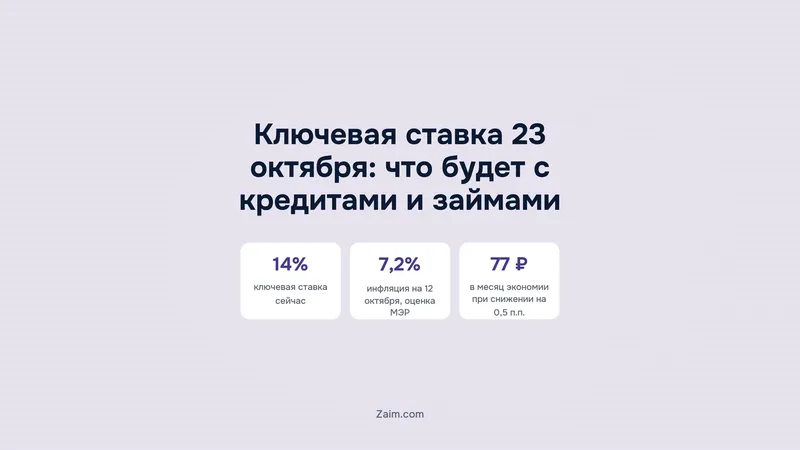
Если вы собираетесь брать кредит или оформлять кредитную карту в ближайшие месяцы, в пятницу, 23 октября, стоит открыть новости в 13:30. В это время Банк России объявит решение по ключевой ставке. Сейчас она 14% годовых: в июле её снизили на 0,25 п.п., в сентябре оставили как есть.
Мы собрали, что известно перед заседанием, разобрали три возможных решения и посчитали, сколько стоит заёмщику разница в полпроцента. В конце отдельно про микрозаймы, у которых своя логика цены.
Что известно перед заседанием
Если коротко, цены в октябре разогнались. В сентябре они выросли за год на 6,35%, по данным Росстата. С 1 октября подорожали услуги ЖКХ, отопление сразу на 13%, и за одну неделю общий рост цен составил 0,96%. Минэкономразвития считает, что на 12 октября годовая инфляция дошла примерно до 7,2%. ЦБ на весь 2026 год ждал от 6 до 7%, а цель у него 4%.
В сентябре ЦБ ставку не тронул и про снижение ничего не пообещал. В пресс-релизе было только, что дальше будут решать «в зависимости от динамики инфляции». Аналитики, которых ЦБ опрашивает каждый месяц, в октябре в большинстве ответили: до Нового года останется 14%. На 2027 год они в среднем называют 12,8%, так что быстро кредиты не подешевеют.
Прогноз эксперта
«Ожидается, что 23 октября Банк России сохранит ключевую ставку на уровне 14% годовых. Инфляционные риски остаются повышенными: растут инфляционные ожидания, сохраняется высокая кредитная активность, а повышение издержек бизнеса может переноситься в цены. Поэтому регулятору важно убедиться в устойчивом замедлении инфляции.
В ноябре и декабре ставки по кредитам наличными и кредитным картам, вероятнее всего, останутся высокими. Даже если ключевая ставка снизится, банки будут пересматривать условия постепенно, учитывая стоимость фондирования и риски заёмщиков.
Откладывать кредит до заседания 18 декабря исключительно в надежде на снижение ставок не стоит, так как решение ЦБ не гарантирует удешевления займов. Если кредит не срочный, ожидание позволит оценить новые предложения банков. Если деньги нужны сейчас, важнее сравнить полную стоимость кредита и ежемесячный платёж».
Три варианта решения
| Вариант | Решение | Как понять по пресс-релизу | Что будет с кредитами |
|---|---|---|---|
| Базовый | Ставка остаётся 14% | Нейтральный тон, прогноз инфляции не меняется | Ставки по кредитам и картам до декабря почти не двигаются, вклады медленно дешевеют |
| Мягкий | Снижение на 0,25 или 0,5 п.п. | ЦБ пишет о замедлении цен и охлаждении кредитования | Первыми дешевеют рефинансирование и крупные кредиты, остальные ставки снижаются на десятые доли пункта |
| Жёсткий | Ставка 14%, но сигнал строже | Прогноз инфляции повышен, в тексте допускается повышение | Ставки держатся или растут, банки чаще отказывают |
Если ставку оставят 14%, как ждут аналитики, банки, скорее всего, не будут менять условия по кредитам до следующего заседания 18 декабря. Ставки по вкладам при этом продолжат понемногу снижаться.
Если ставку снизят, кредиты подешевеют меньше, чем на величину снижения. В ставку по кредиту наличными банк закладывает ожидаемые потери по невозвратам, а ЦБ в обзоре финансовой стабильности отмечал, что проблемных долгов в потребкредитовании становится больше. Быстрее всего снижение обычно доходит до рефинансирования и крупных кредитов.
Если ставку сохранят, но прогноз инфляции на 2026 год поднимут выше 7% или в тексте появится возможность повышения, это жёсткий сигнал. В таком случае банки обычно пересматривают ставки по новым кредитам в первую же неделю.
Сколько на самом деле стоит полпроцента
Чтобы понять, есть ли смысл ждать снижения, мы посчитали один и тот же кредит под разные ставки. Пример: 300 000 рублей на три года, платежи равными долями. Ставки условные, у конкретного банка они будут своими.
| Ставка по кредиту | Платёж в месяц | Переплата за 3 года |
|---|---|---|
| 18% | 10 846 ₽ | 90 446 ₽ |
| 20% | 11 149 ₽ | 101 367 ₽ |
| 20,5% | 11 226 ₽ | 104 123 ₽ |
| 22% | 11 457 ₽ | 112 457 ₽ |
| 24% | 11 770 ₽ | 123 715 ₽ |
Если банк после решения ЦБ опустит ставку с 20,5 до 20%, платёж по такому кредиту станет меньше на 77 рублей в месяц, а за три года вы переплатите на 2 756 рублей меньше. Ради этого стоит подождать, если покупка не срочная. Если деньги нужны на этой неделе, ждать заседания не нужно.
Если сравнивать банки между собой, разница выходит заметнее. На том же кредите ставка 22% вместо 20% добавит к переплате 11 090 рублей. Поэтому перед заявкой стоит запросить условия в трёх или четырёх банках и сравнить полную стоимость кредита, она указана в рамке в правом верхнем углу первой страницы договора.
Кредитные карты
Если вы гасите долг по кредитке в льготный период, решение 23 октября вас не коснётся: проценты на такие покупки не начисляются. Если грейс пропущен, проценты считаются по ставке из договора карты, и банки пересматривают её редко.
Если вы только собираетесь оформить карту, будьте готовы к лимиту меньше ожидаемого. Бюро кредитных историй фиксируют, что в этом году банки выдают карты реже и ставят новым клиентам лимиты ниже. При жёстком сигнале ЦБ банки, скорее всего, продолжат так делать и в ноябре.
Почему займы в МФО от ключевой ставки почти не зависят
Цена микрозайма ограничена законом. Дневная ставка не может быть выше 0,8%, а с 1 апреля 2026 года вся переплата по займу сроком до года, включая проценты, пени и штрафы, не может превышать 100% суммы долга. Займ 10 000 рублей на 30 дней под 0,8% в день обойдётся в 2 400 рублей процентов при любой ключевой ставке. Если найти предложение под 0,5% в день, переплата будет 1 500 рублей.
Ключевая ставка действует на этот рынок иначе. Когда банки отказывают чаще, часть людей идёт в микрофинансовые организации. Но и МФО ограничены лимитами ЦБ на выдачу заёмщикам с высокой нагрузкой, поэтому одобрение там тоже не гарантировано: по данным ЦБ, во втором квартале МФО одобряли около 39% заявок.
Что делать до и после 23 октября
Если кредит нужен сейчас, ждать решения нет смысла. Экономия от снижения на полпроцента измеряется десятками рублей в месяц, а ставки в разных банках отличаются на несколько пунктов. Сравните полную стоимость кредита, она указана в квадратной рамке в правом верхнем углу первой страницы договора.
Если вы хотите рефинансировать кредит, взятый пару лет назад под 24%, а сейчас вам предлагают 20%, на остатке в 300 000 рублей и сроке три года это около 22 000 рублей экономии. Такую заявку можно подавать сразу. Если же разница в пункт или два, ждать 18 декабря вполне разумно.
Если нужна небольшая сумма до зарплаты, ключевая ставка на её цену не повлияет. Смотрите на дневную ставку, на акции с первым займом под 0% и на то, сколько займов у вас уже открыто, потому что с каждым новым шансы на одобрение снижаются.
На что смотреть 23 октября
Пресс-релиз появится на сайте ЦБ в 13:30, а в 15:00 председатель ответит на вопросы журналистов. Мы будем смотреть на три вещи, и вам советуем.
- Сама ставка. Если она осталась 14%, ничего срочно менять не нужно.
- Последний абзац пресс-релиза. В нём ЦБ пишет, допускает ли он снижение на следующих заседаниях. Слова о «пространстве для снижения» означают, что к весне кредиты могут стать дешевле.
- Прогноз средней ставки на 2027 год. Если он ниже, чем в июле, банки начнут снижать ставки по кредитам раньше.
Банки объявляют новые условия по-разному. Крупные часто сообщают об изменениях по вкладам уже в понедельник, а по кредитам в течение следующей недели. Если вы подали заявку до заседания и вам одобрили ставку, обычно она действует какое-то время после одобрения, срок указан в решении банка.
Вопросы и ответы
Когда банки поменяют ставки после решения?
Обычно в течение недели или двух. Ставки по вкладам банки меняют быстрее, по кредитам медленнее, а по картам чаще всего не меняют вовсе.
Изменится ли платёж по кредиту, который у меня уже есть?
Если ставка в договоре фиксированная, то нет. Плавающие ставки в потребительских кредитах почти не встречаются, они бывают в части ипотечных договоров и в кредитах для бизнеса.
Влияет ли решение на кредитную историю?
Кредитная история от ставки не зависит. Одобрение зависит косвенно: при жёстком сигнале банки строже смотрят на заёмщиков с высокой нагрузкой и просрочками.
Когда следующее заседание?
18 декабря 2026 года. Это последнее решение по ставке в этом году, и к нему мы обновим этот разбор.
Оценка и пара слов помогут другим читателям