Ключевая ставка ЦБ и ваши кредиты: когда брать, когда рефинансировать и что будет с займами в МФО

Коротко: Ключевая ставка меняет цену только новых банковских кредитов, причём с задержкой. Платёж по уже выданному кредиту с фиксированной ставкой не изменится. Ждать снижения имеет смысл, если покупку можно отложить и не занимать на это время. Действующий кредит выгодно рефинансировать, когда экономия в рублях больше расходов на страховку и комиссии. Займы в МФО после решений ЦБ почти не дешевеют: у 85% МФО, указавших дневную ставку, она уже на пределе 0,8% в день.
Содержание
  1. Что ключевая ставка меняет для заёмщика, а что нет
  2. Как решение ЦБ доходит до ставки по вашему кредиту
  3. Действующий кредит: фиксированная или плавающая ставка
  4. Брать кредит сейчас или ждать снижения ставки
  5. Рефинансирование после снижения ставки: когда оно окупается
  6. Займы в МФО: почему ключевая ставка на них почти не влияет
  7. Кредитные карты и рассрочки: что меняется после заседания ЦБ
  8. Вопросы и ответы

Что ключевая ставка меняет для заёмщика, а что нет

Решение Банка России по ключевой ставке напрямую касается только новых банковских кредитов и кредитов с плавающей ставкой. Когда ЦБ снижает ставку, банки постепенно удешевляют кредиты наличными, автокредиты и кредитные карты для новых клиентов. Это происходит с задержкой от нескольких недель до нескольких месяцев, и ставки по кредитам обычно снижаются меньше, чем ключевая.

По уже выданному кредиту с фиксированной ставкой платёж и график останутся прежними. Банк не вправе в одностороннем порядке поднять ставку по кредиту гражданина, но и снижать её вслед за ЦБ он не обязан. Платить меньше по такому кредиту получится только через рефинансирование или досрочное погашение.

Займы в МФО от ключевой ставки почти не зависят. Их цену ограничивает закон: ставка не выше 0,8% в день, и большинство МФО уже берут столько. Мы сравнили условия 383 действующих МФО из каталога zaim.com и проверили, сколько из них упираются в этот предел и на какие сроки они выдают займы.
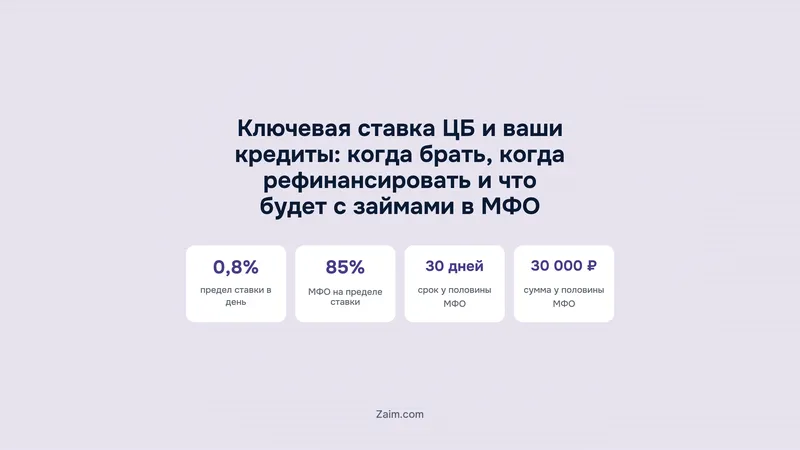
Почему займы в МФО не дешевеют вслед за ключевой ставкой
Сравнили условия 383 действующих МФО из каталога zaim.com, которые выдают займы людям
85%МФО с дневной ставкой берут предельные 0,8% в день
30 днеймаксимальный срок займа у половины МФО
30 000 ₽максимальная сумма у половины МФО
Источник: Условия 383 действующих МФО в каталоге zaim.com, срез 13.10.2026

Как решение ЦБ доходит до ставки по вашему кредиту

Ключевая ставка задаёт цену, по которой Банк России даёт деньги банкам и принимает их на депозиты. От неё зависят ставки на межбанковском рынке и доходность облигаций, а через них меняется стоимость денег для самого банка.

Первыми реагируют вклады. Банк может пересмотреть ставки по новым вкладам сразу после заседания, а иногда и до него, если рынок уже ждёт снижения. Кредиты выдаются на годы, поэтому в их ставку банк закладывает ожидания на весь срок, риск невозврата и свои расходы. Из-за этого ставки по кредитам опускаются медленнее и с задержкой.

Сверить предложение с рынком помогают среднерыночные значения ПСК, которые Банк России публикует раз в квартал по видам кредитов. Если ПСК в вашем предложении заметно выше среднерыночной для такой же суммы и срока, имеет смысл посмотреть ещё несколько банков. Чего ждут от ближайшего заседания, мы разобрали в прогнозе ключевой ставки на 23 октября. Дальше в будущее смотрят материалы об условиях для снижения ставки и о прогнозе на 2027 год.

Действующий кредит: фиксированная или плавающая ставка

Откройте индивидуальные условия договора: это таблица на первых страницах. В строке 4 «Процентная ставка» стоит одно число, если ставка фиксированная. При переменной ставке там записан порядок её расчёта, например «ключевая ставка Банка России плюс надбавка», и даты пересмотра.

При фиксированной ставке решение ЦБ на платёж не влияет ни при снижении, ни при повышении. Так оформлено большинство кредитов наличными и кредитных карт.

Плавающая ставка встречается реже, обычно в залоговых кредитах и отдельных ипотечных программах. Она меняется не в день заседания, а в дату, указанную в договоре. После пересмотра запросите в банке новый график платежей. Проверьте и обратную сторону: при росте ключевой платёж тоже вырастет, если договор не ограничивает ставку сверху.

Что происходит с разными долгами, когда ЦБ снижает ключевую ставку
ДолгЗависит от ключевойКогда заметноЧто делать
Новый кредит наличнымиДа, частичноЧерез несколько недель или месяцев после решенияСравнить ПСК в нескольких банках перед заявкой
Кредит с фиксированной ставкойНетСтавка закреплена в договоре до конца срокаСчитать рефинансирование, если экономия перекрывает расходы
Кредит с плавающей ставкойДаВ дату пересмотра по договоруПроверить строку 4 индивидуальных условий и новый график
Кредитная картаДля новых карт и тарифовС задержкойГасить долг в льготный период, тогда ставка не важна
Займ в МФОПочти нетСтавка у 80 из 94 МФО уже на пределе 0,8% в деньСравнивать ставку в день, срок и ПСК конкретной МФО
Рассрочка в магазинеКосвенноКогда магазины меняют условияПроверять платные услуги в договоре
Чек-лист заёмщика
Что сделать до и после заседания Банка России
Ближайшее заседание Совета директоров по ключевой ставке назначено на 23 октября 2026 года
  1. Найдите в договоре строку 4 «Процентная ставка»Если там одно число, ставка фиксированная и решение ЦБ платёж не изменит. Если формула с ключевой ставкой, ждите пересмотра в дату из договора.
  2. Выпишите остаток долга, ставку и число оставшихся месяцевВсё это есть в приложении банка. Эти три цифры понадобятся для расчёта рефинансирования.
  3. Если кредит нужен на покупку, посчитайте цену ожиданияСравните возможную экономию от снижения ставки с тем, во что обойдётся прожить без этих денег несколько месяцев.
  4. После снижения ставки запросите предложения по рефинансированиюСравнивайте ПСК и итоговую переплату в рублях. Рекламная ставка часто действует только со страховкой.
  5. Проверьте кредитную историю перед заявкойОтчёт из бюро кредитных историй можно бесплатно запросить через Госуслуги. Ошибки в нём лучше исправить до подачи заявки.
  • Не перекрывайте ожидание займами в МФОЗайм 30 000 ₽ на месяц по ставке 0,8% в день быстро съест ту выгоду от более дешёвого кредита, ради которой вы ждали.

Брать кредит сейчас или ждать снижения ставки

Снижение ключевой ставки не гарантирует, что предложение для вас подешевеет сразу и заметно. Банки снижают ставки по кредитам медленнее, чем по вкладам, а итоговая ставка для конкретного человека больше зависит от его кредитной истории и долговой нагрузки. Поэтому ожидание лучше считать в рублях.

Для расчёта хватит любого кредитного калькулятора: сначала введите нужную сумму и срок со ставкой, которую банк даёт сейчас, а затем ту же сумму со ставкой на пару пунктов ниже. Сравнивайте переплату за весь срок. На ежемесячный платёж лучше не ориентироваться, потому что при таком снижении он почти не меняется и выгоду по нему легко недооценить или переоценить. Разница между двумя переплатами и покажет, во что обходится ожидание.

Ждать имеет смысл, если с покупкой можно не спешить и до неё есть на что жить: скажем, ремонт переносится на весну, а зарплаты хватает на текущие траты. Другое дело, когда на время ожидания приходится занимать. По займу с предельной ставкой 0,8% в день за месяц набежит такая переплата, которую экономия на процентах по кредиту вряд ли покроет. Тогда проще оформить кредит сейчас под самую низкую из доступных вам ставок и рефинансировать его, когда рынок подешевеет.

Рефинансирование после снижения ставки: когда оно окупается

Рефинансирование — это новый кредит, которым закрывают старый. Чем больше месяцев осталось платить, тем больше можно сэкономить. В аннуитетном графике основную часть процентов вы отдаёте в первые годы, поэтому ближе к концу срока менять банк обычно уже нет смысла.

Для расчёта нужны три числа из приложения банка: остаток долга, ставка и сколько месяцев осталось. Сначала посчитайте в калькуляторе, сколько процентов вы ещё заплатите по текущему кредиту. Затем введите тот же остаток и тот же срок с новой ставкой. Разница между двумя суммами показывает возможную выгоду, пока без учёта расходов на переход.

Прежде чем подавать заявку, вычтите из будущей выгоды следующие расходы:

  • страховку. У многих банков рекламная ставка действует только вместе с полисом, а его стоимость порой съедает большую часть экономии;
  • единоразовые расходы: комиссия за выдачу и за перевод денег в старый банк, а если кредит залоговый, придётся заплатить ещё и за оценку залога;
  • более длинный срок. Если растянуть остаток на большее число месяцев, платёж станет меньше, зато процентов в сумме может набежать больше, чем осталось заплатить по старому договору;
  • вероятность отказа: новый банк заново проверит кредитную историю и посчитает показатель долговой нагрузки (ПДН). При высокой нагрузке он может отказать или предложить ставку выше рекламной;
  • наконец, проценты, которые старый банк успеет начислить вплоть до дня закрытия долга.

Если после всех вычетов экономия осталась ощутимой, переходить стоит, но сначала напишите в чат поддержки своего банка и спросите, не снизят ли вам ставку: некоторые банки на это соглашаются, лишь бы не отдавать клиента конкурентам. Когда старый кредит полностью погашен досрочно, можно вернуть часть страховой премии, если полис оформляли для обеспечения кредита. Заявление на возврат подают в страховую компанию. Кредитора о досрочном погашении нужно предупредить не позже чем за 30 календарных дней, если договор не устанавливает меньший срок.

Займы в МФО: почему ключевая ставка на них почти не влияет

Предельную цену микрозайма задаёт закон о потребительском кредите. Больше 0,8% в день МФО брать не может. По займам на срок до года действует и общий лимит: проценты, неустойки и платные услуги вместе не могут превысить 130% от суммы займа. Ограничена и ПСК. Она не может быть выше среднерыночного значения больше чем на треть и ни при каких условиях не поднимается выше 292% годовых.

Мы сравнили условия 383 действующих МФО из каталога zaim.com на 13 октября 2026 года. Из 94 МФО, которые указали дневную ставку, у 80 она доходит до предельных 0,8%. Когда ставка упирается в закон, снижение ключевой её не двигает: потолок остаётся тем же, даже если деньги для самой МФО подешевели.

Кроме того, микрозаймы короткие. У 304 МФО из нашей выборки срок указан в днях, и 194 из них, то есть 64%, выдают деньги максимум на 30 дней. У половины компаний верхний предел суммы составляет 30 000 ₽. Если займ берут на пару недель, переплату почти целиком определяет дневная ставка. Снижение банковских ставок на несколько пунктов годовых на таком сроке практически незаметно.

Поэтому смотреть стоит на условия конкретной компании: ставку в день, ПСК в рамке на первой странице договора, штрафы за просрочку и возможность продлить срок. Беспроцентный первый займ или скидку МФО даёт по своей политике, и заседания ЦБ тут ни при чём. До оформления убедитесь, что компания есть в реестре Банка России, где сейчас 806 действующих МФО. Их условия мы собрали в каталоге МФО, а займ под нужную сумму и срок можно подобрать в разделе займов.

Кредитные карты и рассрочки: что меняется после заседания ЦБ

Процент по кредитке, как правило, закреплён в двух документах: в договоре и в тарифе. По карте, которая уже лежит у вас в кошельке, банк не может поднять его в одностороннем порядке, а снизить имеет право. На практике после снижения ключевой новые тарифы обычно получают новые клиенты, а старая карта часто так и остаётся с прежним процентом. Если разница заметная, выхода два: оформить другую карту или закрыть долг по этой кредитом наличными под меньшую ставку.

Льготный период от ключевой ставки не зависит. Погасили долг в срок, значит, процентов не будет при любом решении ЦБ. Исключения проверьте в тарифе: снятие наличных и переводы с карты, например родственнику, обычно в льготный период не входят, проценты по ним начисляют сразу и ещё берут комиссию.

Рассрочку «без переплаты» обычно финансирует магазин: проценты банку он платит из своей наценки, так что в цене для покупателя их не видно. При дешёвых кредитах магазину проще давать рассрочку на долгий срок. На договор, который вы уже подписали, это не повлияет, и его условия останутся прежними. Допустим, холодильник оформляют прямо у кассы. Прежде чем подписывать, попросите договор и пролистайте его до дополнительных услуг, где нужно проверить страховку, подписки и SMS-информирование. Потом сложите платежи по графику и сравните сумму с ценой товара. Если подключена хотя бы одна из этих услуг, вы отдаёте больше цены товара, а на практике это обычный кредит.

Главное

  • Ключевая ставка меняет цену новых банковских кредитов с задержкой, и обычно ставки по кредитам снижаются меньше, чем ключевая.
  • Платёж по кредиту с фиксированной ставкой после заседания ЦБ не изменится. Тип ставки указан в строке 4 индивидуальных условий.
  • Ждать снижения стоит, только если покупку можно отложить без новых долгов: займ на время ожидания быстро съедает экономию.
  • Рефинансирование выгодно, когда экономия на процентах в рублях больше страховки, комиссий и переплаты из-за удлинения срока.
  • У 85% МФО, указавших дневную ставку, она уже на пределе 0,8% в день, поэтому после снижения ключевой микрозаймы почти не дешевеют.

Вопросы и ответы

Как ключевая ставка влияет на кредиты?

От ключевой ставки зависит, сколько деньги стоят для самих банков. Если ЦБ её снижает, новые кредиты понемногу дешевеют, а после повышения дорожают. Заёмщики замечают это через несколько недель или месяцев, причём ставки по кредитам обычно меняются меньше, чем ключевая.

Изменится ли ставка по моему кредиту, если ЦБ снизит ключевую?

Какая у вас ставка, видно в строке 4 индивидуальных условий. Фиксированная останется прежней (снижать её банк не обязан, но и поднять по своей воле не имеет права). С плавающей иначе. Она привязана к ключевой и пересчитается в ту дату, которая записана в договоре.

Когда лучше брать кредит — до или после снижения ключевой ставки?

Если деньги нужны сейчас, не ждите: берите кредит по лучшей доступной ставке и рефинансируйте его позже (это дешевле, чем перекрывать время ожидания займами). Другое дело, когда покупка подождёт и занимать на этот срок не придётся. Тогда кредит можно отложить. Цену ожидания покажет калькулятор: посчитайте переплату при нынешней ставке и при ставке на пару пунктов ниже, разница и есть эта цена.

Стоит ли рефинансировать кредит при снижении ключевой ставки?

Стоит, если до конца кредита ещё долго. Второе условие: экономия на процентах в рублях должна быть больше расходов на страховку, комиссии и удлинение срока (для расчёта понадобятся остаток долга, оставшееся число месяцев, старая и новая ставка). Перед заявкой спросите свой банк. Он может снизить ставку сам.

Влияет ли ключевая ставка на микрозаймы в МФО?

Почти нет. Закон ограничивает ставку по займу 0,8% в день, и у 80 из 94 МФО в нашем каталоге, указавших дневную ставку, она на этом пределе. К тому же займы короткие: 194 МФО из 304 со сроком в днях выдают их не дольше чем на 30 дней.

Когда ближайшее заседание ЦБ по ключевой ставке?

Ближайшее заседание Совета директоров Банка России по ключевой ставке назначено на 23 октября 2026 года. Календарь заседаний и историю решений публикует сайт Банка России. Наш прогноз на это заседание вышел отдельной новостью.

Ключевая ставка ЦБ и ваши кредиты: когда брать, когда рефинансировать и что будет с займами в МФО
Елена Толчина
Об авторе
Автор новостей микрофинансового рынка
Все материалы автора
Теги:Ключевая ставкаКредитыОформление займа
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв