Ключевая ставка ЦБ и ваши кредиты: что изменится для заёмщика и когда выгодно брать деньги

Коротко: Если ставка в вашем кредите фиксированная, после заседания ЦБ платёж останется тем же. Поднять её в одностороннем порядке банк не может, снижать тоже не обязан. Новые кредиты дешевеют или дорожают постепенно, за несколько недель или месяцев после решения. На займы МФО ключевая почти не влияет: из МФО, которые указали дневную ставку, 85% уже берут предельные по закону 0,8% в день.
Содержание
  1. Что решение ЦБ меняет для вашего кредита, а что нет
  2. Ключевая ставка простыми словами: как она доходит до ставок банков
  3. Действующий кредит: фиксированная или плавающая ставка
  4. Займы в МФО: почему снижение ключевой их не удешевляет
  5. Брать сейчас или ждать решения ЦБ
  6. Рефинансирование после снижения ставки
  7. Кредитные карты и рассрочки
  8. «Займ по ставке ЦБ» и другие приманки
  9. Где следить за решениями ЦБ и что проверить после объявления
  10. Вопросы и ответы

Что решение ЦБ меняет для вашего кредита, а что нет

Ставка по уже оформленному кредиту записана в индивидуальных условиях договора. Если там стоит одно число, решение Банка России 23 октября ваш платёж не изменит. Банк не может поднять такую ставку сам и не обязан снижать её вслед за ключевой. Получить выгоду от снижения на старом кредите можно двумя путями: рефинансировать его в другом банке или погасить часть долга досрочно.

С новыми кредитами сложнее. Ставки по кредитам наличными и картам банки пересматривают в течение нескольких недель или месяцев, а ожидаемое решение часто учитывают ещё до заседания. Поэтому разница между заявкой, поданной за неделю до 23 октября, и заявкой через неделю после него обычно небольшая.

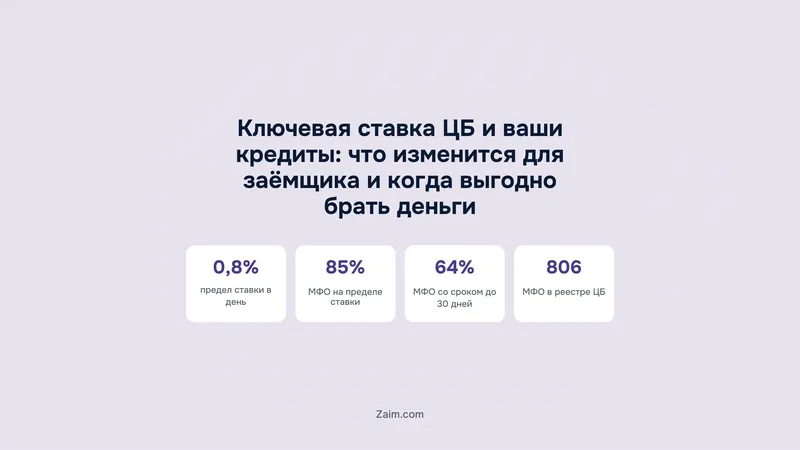
Займы в МФО на ключевую ставку почти не реагируют. Их цена упирается в законный потолок 0,8% в день, и это видно по нашему каталогу: у 85% МФО, указавших дневную ставку, она доходит до этого предела. Если деньги нужны до зарплаты, откладывать займ до решения ЦБ смысла нет, после заседания дешевле он не станет.
Почему займ до зарплаты не зависит от ключевой ставки
Мы сравнили условия 383 действующих МФО, которые выдают займы людям
85%МФО с дневной ставкой берут до предельных 0,8% в день
64%МФО со сроком в днях дают займ не дольше 30 дней
30 000 ₽больше этой суммы половина МФО не выдаёт
Источник: Условия МФО в каталоге zaim.com, срез 13.10.2026

Ключевая ставка простыми словами: как она доходит до ставок банков

Ключевая ставка — это процент, под который Банк России выдаёт банкам деньги на неделю и принимает у них свободные средства на тот же срок. На неё ориентируются ставки на межбанковском рынке и по вкладам, а значит, от неё зависит, во сколько банку обходятся деньги, которые он потом выдаёт в кредит. Когда ключевая растёт, банк поднимает ставки по новым кредитам. Когда снижается, ставки тоже опускаются, только не сразу.

У задержки две причины. Кредит выдают на годы, поэтому банк смотрит, где ставка окажется через год-два, и сегодняшнее решение для него лишь одна из вводных. Кроме того, вклады, из которых он кредитует, привлечены раньше под прежние проценты. Что ЦБ может решить в этот раз и от чего зависит снижение, мы разбирали в прогнозе на 23 октября и в материале об условиях для снижения ставки.

Цену кредита ограничивает и закон. Статья 6 закона № 353-ФЗ ставит потолок полной стоимости кредита (ПСК): 292% годовых или среднерыночная ПСК по категории плюс треть, смотря что меньше. Среднерыночные значения Банк России публикует раз в квартал и считает по уже выданным кредитам, так что потолок отстаёт от рынка. Свою ПСК найдите на первой странице договора, в рамке в правом верхнем углу. Туда включены проценты и обязательные платежи, например страховка, если без неё ставка была бы выше.

Условия МФО в каталоге zaim.com, срез 13.10.2026: 383 действующих МФО, которые выдают займы людям
ПоказательСколько МФОЧто это значит для заёмщика
Указали дневную ставку94 из 383У этих МФО цену займа видно сразу в карточке
Дневная ставка доходит до 0,8%80 из 94 (85%)Цена упирается в предел по закону, ключевая ставка её не двигает
Указали срок в днях304 из 383Большинство МФО считают срок в днях, не в месяцах
Максимальный срок не больше 30 дней194 из 304 (64%)Займ закрывается быстрее, чем банки успевают пересмотреть ставки
Выдают от 30 000 ₽322 из 383 (84%)Половина МФО больше 30 000 ₽ не дают
Выдают от 100 000 ₽138 из 383 (36%)Крупную сумму на долгий срок стоит сравнить с банковским кредитом
До и после заседания 23 октября
Что сделать заёмщику по шагам
  1. Найдите в договоре ставку и проверьте, фиксированная ли онаИндивидуальные условия, пункт 4. Одно число — ставка фиксированная. Формула вроде «ключевая ставка плюс маржа» — плавающая
  2. Посчитайте, во что обойдётся ожиданиеСравните возможную экономию от снижения ставки с потерями без денег: пени по другому долгу, дорогой займ на время ожидания, сорванная покупка
  3. Если деньги нужны срочно, выбирайте договор с удобным досрочным погашениемПо ст. 11 закона № 353-ФЗ проценты платятся только за фактический срок пользования деньгами
  4. После решения ЦБ последите за ставками своего и других банковНовые условия появляются в течение нескольких недель или месяцев, не в день заседания
  5. Решайте про рефинансирование по цифрамСравните оставшуюся переплату по старому и новому кредиту с учётом страховки и комиссий
  • Не платите вперёд за «займ по ставке ЦБ»Легальная МФО не берёт деньги до выдачи займа. Проверьте компанию в реестре Банка России

Действующий кредит: фиксированная или плавающая ставка

Тип ставки виден в индивидуальных условиях. Это таблица в самом начале договора, ставка стоит в пункте 4. Запись вида «21,9% годовых» означает фиксированную ставку, решения ЦБ на неё не действуют. Плавающую описывают формулой, например «ключевая ставка Банка России плюс 4 процентных пункта», и рядом указывают, когда её пересчитывают: каждый месяц, каждый квартал или в даты из графика.

В потребительских кредитах плавающая ставка встречается редко, чаще её ставят в ипотеке и кредитах бизнесу. Если она у вас есть, после повышения ключевой платёж вырастет со следующей даты пересмотра, после снижения уменьшится.

Платёж по кредиту с фиксированной ставкой тоже может измениться, но по другим причинам:

  • вы отказались от страховки, от которой зависела скидка, и договор позволяет банку вернуть ставку к уровню кредитов без страховки;
  • вы частично погасили долг досрочно и выбрали уменьшение платежа вместо сокращения срока;
  • банк сам предложил снизить ставку: такое право у него есть, обязанности нет;
  • вы оформили реструктуризацию или кредитные каникулы.

Займы в МФО: почему снижение ключевой их не удешевляет

Цену короткого займа определяет закон. Дневная ставка не может быть выше 0,8%, что в пересчёте на год даёт 292%, ту самую величину из потолка ПСК. Мы сравнили условия 383 действующих МФО: из 94, указавших дневную ставку, у 80 она доходит до 0,8%. Снижение ключевой на несколько пунктов эту цифру не меняет, потому что МФО и так работают у границы, заданной законом.

Переплату по такому займу легко посчитать заранее: проценты начисляют за каждые сутки от суммы займа, так что достаточно умножить сумму на дневную ставку и на число дней. Результат будет одинаковым и до заседания ЦБ, и после него. Если вернуть деньги раньше, проценты начислят только за фактические дни. Даже при просрочке проценты, пени и платежи за услуги по займу на срок до года не могут превысить 130% суммы займа.

Вторая причина в сроках. У 194 из 304 МФО, указавших срок в днях, займ выдают не дольше чем на 30 дней (64%), и половина МФО дают не больше 30 000 ₽. Такой займ закрывается раньше, чем банки успевают пересмотреть ставки после решения ЦБ. На займе до зарплаты экономят по-другому: сравнивают сумму к возврату у нескольких МФО в подборке займов, проверяют, есть ли сниженная ставка на первый займ, и не продлевают займ раз за разом. Чем заканчиваются бесконечные продления, мы рассказали в статье о долговой яме по микрозаймам.

Если нужна крупная сумма на несколько месяцев или дольше, сравните займ с банковским кредитом. От 100 000 ₽ выдают 138 МФО из 383 (36%), но на длинном сроке банковский кредит, как правило, выходит дешевле даже при высокой ключевой ставке.

Брать сейчас или ждать решения ЦБ

Угадать решение и то, как быстро на него отреагируют банки, не берутся даже аналитики, поэтому полезнее посчитать, сколько стоит ожидание. Откройте кредитный калькулятор банка, введите нужную сумму и срок и сравните платёж при сегодняшней ставке и при ставке на несколько пунктов ниже. Разница в месяц, умноженная на число месяцев, и есть максимум, который можно выиграть, если ставки действительно снизятся.

Получившуюся разницу сравните с тем, во что вам обойдётся ожидание. И учтите, что ставки могут и не снизиться, а то и пойти вверх. Если кредит нужен прямо сейчас, первым делом посмотрите, что в договоре сказано про досрочное погашение. По статье 11 закона № 353-ФЗ в первые 14 дней долг можно вернуть, никого не предупреждая. Дальше, как правило, кредитора нужно уведомить за 30 дней, если только в договоре не прописан срок короче. Проценты при этом начисляются только за те дни, когда деньги были у вас.

Брать кредит сейчас или подождать после заседания
Ставку не угадать, поэтому решают срочность и гибкость договора
Если срочно
Оформлять сейчас
  • Деньги нужны в ближайшие недели, а ожидание обойдётся дороже: пени, просрочка, сорванная сделка
  • В договоре нет препятствий для досрочного погашения
  • Остаток и срок позволят рефинансировать кредит, если ставки снизятся
  • Нужен займ до зарплаты: его цена от ключевой почти не зависит
Если не горит
Подождать и понаблюдать
  • Покупку можно отложить без потерь и дополнительных долгов
  • Нужна крупная сумма на несколько лет, где каждый пункт ставки заметен в переплате
  • Банки уже начали снижать ставки по новым кредитам
  • Вы готовы к тому, что ставки останутся прежними
Итог: Если деньги нужны сейчас, берите кредит с удобным досрочным погашением, а снижение ставок используйте позже для рефинансирования.

Рефинансирование после снижения ставки

Переходить в другой банк, как правило, есть смысл, когда новая ставка ниже на несколько пунктов, долг ещё большой и платить осталось долго. Посчитать выгоду можно за пару минут, хоть вечером на кухне с телефоном в руках. Возьмите остаток долга и оставшийся срок, введите их в калькулятор нового банка, сравните платёж с тем, что вы платите сейчас, и умножьте разницу на число оставшихся месяцев.

Из этой суммы потом вычтите расходы. На практике новый банк может попросить оформить страховку, встречаются комиссии, да и на переоформление уйдёт время. Если до конца срока осталось несколько месяцев, выгоды почти не будет: в аннуитетном графике основная часть процентов приходится на начало. Поэтому сначала позвоните в свой банк и попросите снизить ставку. Некоторые банки соглашаются, лишь бы клиент не ушёл.

Для нового банка вы обычный заявитель. Он посчитает показатель долговой нагрузки (ПДН показывает, какую часть дохода съедают платежи по всем кредитам и займам) и откроет кредитную историю, где видны свежие просрочки, открытые займы и все недавние заявки. Поэтому не рассылайте заявки во все банки подряд. Выберите несколько с подходящими условиями.

Кредитные карты и рассрочки

Беспроцентный период по кредитной карте от ключевой ставки не зависит: погасите долг до его окончания, и проценты не начислят, что бы ни решил ЦБ. Ставку по карте, которая у вас уже есть, банк не может поднять в одностороннем порядке (речь о гражданах-заёмщиках). С новыми картами иначе. Когда ключевая высокая, банки чаще ставят более высокий процент после льготного периода и сокращают льготу на снятие наличных.

Покупателю рассрочка в магазине кажется бесплатной, потому что банку за неё платит продавец. Высокая ключевая делает её для продавца дороже, поэтому сроки рассрочки сокращаются, а иногда её стоимость прячут в цену товара. Проверить это несложно. Спросите цену при оплате сразу и сравните её с суммой всех платежей, а потом загляните в ПСК в договоре (если там больше нуля, рассрочка платная).

«Займ по ставке ЦБ» и другие приманки

Перед заседаниями ЦБ в рекламе и мессенджерах появляются предложения вроде «займ под ключевую ставку» или «кредит по льготной ставке ЦБ для всех». Банк России гражданам займов не выдаёт, так что на такой формулировке объявление можно закрывать. У легального кредитора ставка своя, и она вместе с ПСК прописана в договоре: откройте договор до подписания и найдите обе цифры. Мошенники почти всегда действуют по одной схеме. Сначала сообщают, что займ «одобрен», затем просят перевести деньги за «страховку», «проверку кредитной истории» или «первый платёж». После перевода компания перестаёт отвечать. Настоящая МФО до выдачи денег ничего с заёмщика не берёт. Если платёж просят раньше, чем займ пришёл на карту, деньги не переводите.

Проверить организацию по государственному реестру МФО на сайте Банка России можно за пару минут. По состоянию на 13 октября там значатся 806 действующих организаций, из них 25 микрофинансовых компаний (МФК) и 781 микрокредитная (МКК). Состав реестра меняется постоянно (за 30 дней из него исключили 19 МФО, а за год 173), так что открывайте его в тот же день, когда подаёте заявку.

  • С сайта кредитора выпишите ИНН или ОГРН, а потом вставьте его в поиск по реестру.
  • Название и номер из реестра должны совпадать с теми, что указаны в договоре и в приложении.
  • Внимательно посмотрите на адрес сайта. Поддельные копии часто отличаются от настоящего всего одной буквой.
  • Ещё один вариант: поискать компанию в нашем каталоге МФО, где собраны условия действующих организаций.

Где следить за решениями ЦБ и что проверить после объявления

Календарь заседаний Банк России публикует у себя на сайте, в разделе о денежно-кредитной политике. Ближайшее заседание по ключевой ставке пройдёт 23 октября 2026 года. Решение объявят в 13:30 по московскому времени. За официальным значением ставки и историей её изменений лучше идти в раздел «Ключевая ставка Банка России», потому что пересказы в соцсетях бывают неточными.

После объявления проверьте три вещи:

  • есть ли у вас кредит с плавающей ставкой и на какое число назначен ближайший пересмотр;
  • если думаете о рефинансировании, через месяц-другой зайдите на сайты своего банка и конкурентов и сравните ставки;
  • какие среднерыночные ПСК Банк России опубликовал на следующий квартал: от них считается потолок стоимости новых кредитов.

По кредитному договору, заключенному с заемщиком-гражданином, кредитная организация не может в одностороннем порядке сократить срок действия этого договора, увеличить размер процентов и (или) изменить порядок их определения…

Федеральный закон «О банках и банковской деятельности», Статья 29

Главное

  • По кредиту с фиксированной ставкой решение ЦБ ничего не меняет: банк не может поднять ставку в одностороннем порядке и не обязан её снижать.
  • Ставки по новым кредитам меняются с задержкой в недели и месяцы, поэтому ждать заседания ради одной заявки обычно невыгодно.
  • Займы МФО от ключевой почти не зависят: у 85% МФО с дневной ставкой она на пределе 0,8% в день, а 64% выдают займ не дольше чем на 30 дней.
  • Если деньги нужны сейчас, выбирайте договор с удобным досрочным погашением, а снижение ставок используйте для рефинансирования.
  • Рефинансирование окупается при большом остатке и долгом сроке; считайте экономию за вычетом страховки и комиссий.
  • «Займ по ставке ЦБ» и просьба заплатить до выдачи — повод проверить компанию в реестре Банка России.

Вопросы и ответы

Изменится ли ставка по моему кредиту, если ЦБ снизит ключевую?

Нет, если ставка фиксированная. Она записана в договоре, и снижать её банк не обязан. Плавающая ставка, привязанная к ключевой, изменится в ближайшую дату пересмотра. Платёж по фиксированной ставке можно уменьшить рефинансированием или частичным досрочным погашением.

Когда банки снижают ставки по кредитам после решения ЦБ?

Чаще всего на это уходит несколько недель или месяцев. При этом ставки по кредитам редко опускаются на всю величину снижения ключевой: банки заранее учитывают, чего ждут от следующих заседаний, и закладывают часть изменения ещё до решения. А потолок ПСК по новым кредитам Банк России пересчитывает раз в квартал.

Влияет ли ключевая ставка на займы в МФО?

Почти нет. По закону дневная ставка ограничена 0,8%, и у 85% МФО, которые указали дневную ставку, она доходит ровно до этого предела, так что переплата по такому займу до заседания ЦБ и после него окажется одинаковой.

Брать кредит сейчас или ждать снижения ключевой ставки?

Когда деньги нужны срочно, ожидание нередко обходится дороже возможной экономии, тем более что ставки могут и не снизиться. Разумнее взять кредит с удобным досрочным погашением, а после снижения ставок рефинансировать его. Другое дело крупная сумма на годы: если покупку можно отложить без потерь, есть смысл понаблюдать, какие ставки банки предложат после заседания.

Когда ближайшее заседание ЦБ по ключевой ставке?

Ближайшее заседание Совета директоров Банка России по ключевой ставке назначено на 23 октября 2026 года, а решение опубликуют в 13:30 по московскому времени. Даты следующих заседаний смотрите в календаре на сайте Банка России.

Стоит ли рефинансировать кредит после снижения ключевой ставки?

Стоит, если разница в ставке заметная, остаток долга большой и до конца срока далеко. Посчитайте в калькуляторе нового банка платёж на остаток и оставшийся срок, а разницу с текущим платежом умножьте на число месяцев. Из результата вычтите страховку и комиссии и учтите, что новый банк проверит ПДН и кредитную историю.

Что такое ключевая ставка простыми словами?

Это процент, под который Банк России выдаёт банкам деньги на неделю и принимает у них депозиты. От неё зависит, во сколько банкам обходятся деньги, а значит, ставки по вкладам и кредитам. Когда ключевая снижается, кредиты постепенно дешевеют, а когда растёт, дорожают.

Ключевая ставка ЦБ и ваши кредиты: что изменится для заёмщика и когда выгодно брать деньги
Елена Толчина
Об авторе
Автор новостей микрофинансового рынка
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв