 16
 Время чтения: 9 мин
Какая ставка налога на прибыль действует сейчас
Основная ставка налога на прибыль организаций — 25%. Она действует с 1 января 2025 года, это подтверждает письмо Минфина от 12.08.2024 № 03-03-06/1/75335. Годовой налог платят не позднее 28 марта следующего года (ст. 287 НК РФ). Если компании не хватает оборотных денег, посмотрите займы для бизнеса.
Ставку ввёл закон от 12.07.2024 № 176-ФЗ: он изменил первую и вторую части Налогового кодекса. Компания с базой 1 500 000 ₽ заплатит за год 375 000 ₽.
Перед расчётом сверьте ставку с действующей редакцией ст. 284 НК РФ. На части сайтов до сих пор указана прежняя ставка 20%, и расчёт по ней занижает налог.
Как 25% делятся между федеральным и региональным бюджетом
Из 25% ставки восемь процентов поступает в федеральный бюджет, семнадцать — в бюджеты регионов и федеральной территории «Сириус». Такую разбивку приводит КонсультантПлюс в новости о ставках с 2025 года. С базы 1 500 000 ₽ федеральная часть равна 120 000 ₽, региональная — 255 000 ₽.
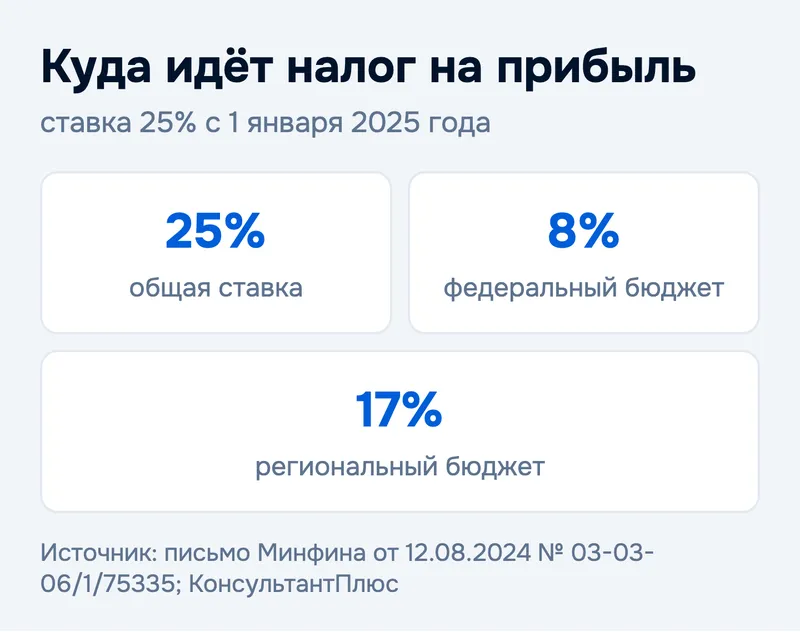
По той же публикации, с 2031 года пропорция изменится: 7% пойдёт в федеральный бюджет и 18% — в региональный. В сумме это те же 25%. Текст ст. 284 НК РФ с этой нормой мы в официальной редакции не видели. Если планируете платежи на 2031 год, сверьте её с кодексом.
На сумму налога разбивка не влияет: обе части вместе дают те же 25% от базы. Резерв на налог считайте от общей ставки, доли бюджетов на него не влияют.
Какие организации платят этот налог, а какие освобождены
Налог на прибыль платят организации на общей системе налогообложения. Компании на специальных режимах, например на УСН или ЕСХН, по основной деятельности от него освобождены и платят налог своего режима. Условия и исключения смотрите в ст. 246 и 346.11 НК РФ.
Индивидуальные предприниматели налог на прибыль не платят: на общей системе они платят НДФЛ. Если вы присматриваетесь к режиму и выбираете, кем работать, сравните со ставками на профессиональный доход в статье про налог для самозанятых.
На что смотреть: на какой системе налогообложения работает ваша компания. Если она на УСН, ставка 25% к её основной деятельности не применяется. Если режим не помните, уточните его у своего бухгалтера или в налоговой.
Как посчитать налог: формула и налоговая база
Налоговая база равна доходам за вычетом расходов, а убытки прошлых лет уменьшают её ещё больше. Налог — это база, умноженная на ставку. Так формулу приводит sravni.ru со ссылкой на ст. 247, 274 и 284 НК РФ.
Возьмём условный пример: доходы 6 000 000 ₽, расходы 4 500 000 ₽. База выходит 1 500 000 ₽. Числа заданы для расчёта, реальной компании за ними нет.
Какие расходы уменьшают базу и как учитывать убытки прошлых лет, мы не пересказываем. Это нормы ст. 274 и 283 НК РФ с условиями и исключениями. Сверьте свои расходы с ними сами или вместе с бухгалтером.
- Налог считайте в два действия: доходы минус расходы дают базу, база, умноженная на 25%, даёт налог.
Пример расчёта на прибыли 1 500 000 ₽
База 1 500 000 ₽ при ставке 25% даёт налог 375 000 ₽. Доли бюджетов и все шаги расчёта собраны в таблице.
Расчёт редакции zaim.com: исходные суммы условные, ставки взяты из письма Минфина и публикации КонсультантПлюс. Подставьте в таблицу свои доходы и расходы за период, и получите налог за этот период.
Сколько налога вышло бы по старой ставке 20%
С той же базы 1 500 000 ₽ по ставке 20% налог составил бы 300 000 ₽, то есть на 75 000 ₽ меньше, чем по действующей. Ставка 20% (2% в федеральный бюджет и 18% в региональный) действовала до 2025 года.
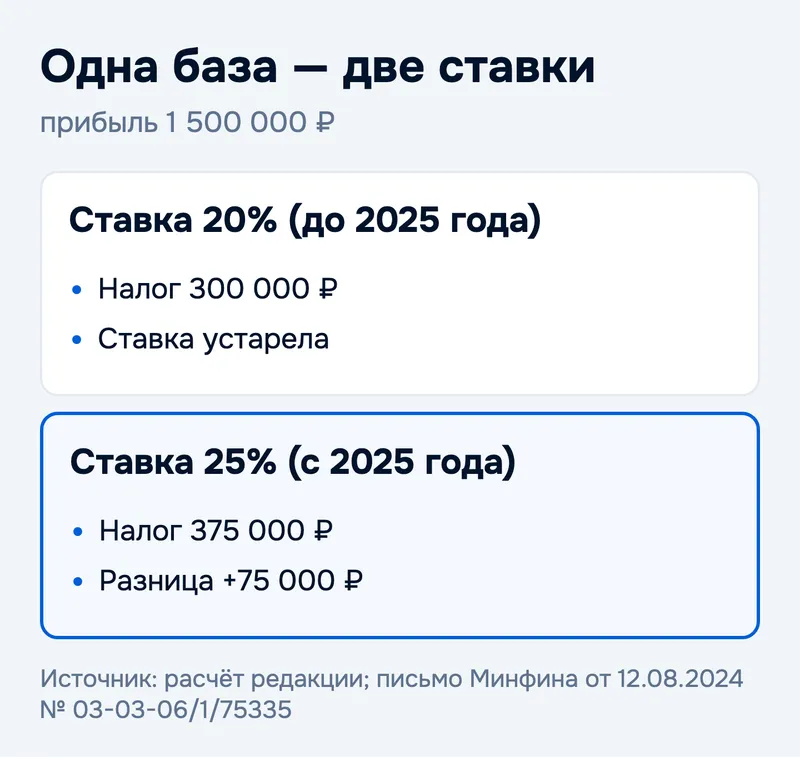
Страницы bankiros.ru от 21.08.2026 и vsezaimyonline.ru до сих пор называют 20%. Для расчёта за 2025 год и позже эти цифры не годятся. Ставку проверяйте по письму Минфина или по действующей редакции ст. 284 НК РФ.
Считаем: если резерв на налог откладывали по прежней ставке, пересчитайте его. Умножьте базу на 25%, а не на 20%, и сравните результат с отложенной суммой. Разницу придётся добавить до срока платежа.
Когда платить: годовой налог и авансовые платежи
Налог за год платят не позднее 28 марта следующего года, авансы — до 28-го числа месяца, следующего за отчётным периодом, а ежемесячные авансы — до 28-го числа каждого месяца. Так сроки записаны в ст. 287 НК РФ; в кодексе сказано: «не позднее 28 марта года, следующего за налоговым периодом».
Какие авансы платит ваша компания, ежемесячные или по итогам отчётного периода, уточните у бухгалтера. Внесите 28-е число каждого месяца в календарь отдельным напоминанием, чтобы не пропустить платёж.
Доплата к 28 марта после авансов: считаем на примере
Если за год начислено 375 000 ₽, а авансами вы внесли 300 000 ₽, к 28 марта остаётся доплатить 75 000 ₽. Доплата равна налогу за год минус все уплаченные авансы. Расчёт наш, пример условный.
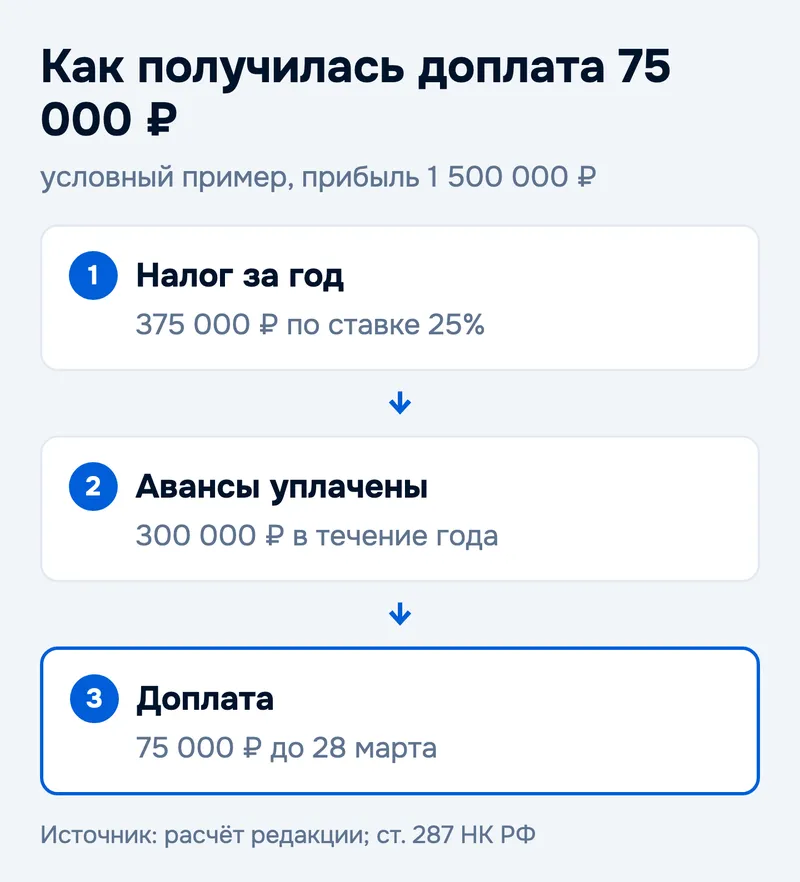
Порядок такой: сначала посчитайте налог за год по ставке 25%, затем вычтите авансы и заплатите остаток. Если авансов вышло больше, чем налог за год, как поступить с переплатой, спросите бухгалтера или смотрите НК РФ. Правила зачёта в этой статье мы не разбираем.
Что делать со сроком, если 28 марта приходится на выходной или праздник, определяет ст. 6.1 НК РФ. В 2026 году 28 марта было субботой, поэтому дату платежа сверяйте с действующей редакцией этой статьи.
- Доплату за год считайте как налог за год минус все авансы. Заплатите её до 28 марта; если это выходной, порядок срока смотрите в ст. 6.1 НК РФ.
Что изменилось с 2026 года и что стоит перепроверить
С 2026 года действует закон от 28.11.2025 № 425-ФЗ: он вносит поправки в первую и вторую части Налогового кодекса. Какие правки касаются налога на прибыль, по первоисточнику мы не сверяли.
Изменения 425-ФЗ в расчёт этой статьи не вошли: их нет в сверенном тексте закона. Откройте актуальную редакцию НК РФ и посмотрите, затронули ли поправки вашу компанию.
Ставка 25% с 1 января 2025 года указана в письме Минфина. Перед расчётом за 2026 год сверьте её с действующей редакцией ст. 284 НК РФ. Правила переноса убытков прошлых лет проверяйте по п. 2.1 ст. 283 НК РФ.
Красные флаги в расчёте: ставка, авансы и срок
В расчёте налога на прибыль есть три красных флага: устаревшая ставка 20%, доплата к 28 марта без учёта авансов и срок, который не сверили со ст. 6.1 НК РФ, если он выпал на выходной. Каждый ведёт к ошибке в сумме или дате платежа. На нашем примере одна ставка 20% вместо 25% занижает налог на 75 000 ₽.
- Сверяйте ставку 25% и срок 28 марта с первоисточником: письмо Минфина от 12.08.2024 № 03-03-06/1/75335 и ст. 287 НК РФ.
Если в чужой статье нет ссылки на закон и даты, считать по ней рискованно: откройте письмо Минфина или кодекс сами. Сроки из старого календаря тоже перепроверяйте. 28-е число закреплено в ст. 287 НК РФ, но день платежа при выходном определяется по ст. 6.1 НК РФ.
Коротко о налоге на прибыль
- Основная ставка — 25% с 1 января 2025 года: 8% в федеральный бюджет, 17% в региональный.
- База — доходы минус расходы (и убытки прошлых лет); налог — база, умноженная на ставку.
- С базы 1 500 000 ₽ выходит 375 000 ₽, из них 120 000 ₽ федеральных и 255 000 ₽ региональных.
- Годовой налог платят до 28 марта, авансы — до 28-го числа; если это выходной, смотрите ст. 6.1 НК РФ.
- Ставка 20% на сайтах устарела: сверяйте ставку по письму Минфина.
- Компании на специальных режимах и ИП налог на прибыль не платят: у них другие налоги.
Вопросы и ответы
Какая ставка налога на прибыль в 2026 году? Основная ставка — 25%, она действует с 1 января 2025 года. Из неё 8% идёт в федеральный бюджет и 17% — в региональный.
До какого числа платить налог на прибыль за год? Не позднее 28 марта года, следующего за налоговым периодом (ст. 287 НК РФ). Если 28 марта выходной, порядок срока определяет ст. 6.1 НК РФ.
Платят ли ИП налог на прибыль? Нет. На общей системе предприниматель платит НДФЛ, на специальных режимах — налог своего режима.
Как рассчитать налог на прибыль, если известны доходы и расходы? Вычтите расходы из доходов, получится база. Умножьте базу на 25%. Для 6 000 000 ₽ доходов и 4 500 000 ₽ расходов налог составит 375 000 ₽.
Что делать, если 28 марта выпадает на выходной? Порядок определяет ст. 6.1 НК РФ, сверьтесь с её действующей редакцией. В 2026 году 28 марта было субботой.
Когда платить ежемесячные авансы? До 28-го числа каждого месяца отчётного периода (ст. 287 НК РФ).
Можно ли считать по ставке 20%? Нет: она устарела. Для 2025 года и позже применяйте 25%.
Условия микрофинансовых организаций собраны в каталоге МФО на zaim.com. О других налогах читайте в статье про налог на наследство.
Источники: письмо Минфина России от 12.08.2024 № 03-03-06/1/75335; ст. 287 НК РФ (КонсультантПлюс, редакция от 04.08.2026); федеральные законы от 12.07.2024 № 176-ФЗ и от 28.11.2025 № 425-ФЗ (pravo.gov.ru); новость КонсультантПлюс о ставках налога на прибыль с 2025 года; sravni.ru. Факты проверены 25.09.2026.
Оценка и пара слов помогут другим читателям