 0
 Время чтения: 7 мин
Можно ли взять ипотеку и что решает банк
Взять ипотеку можно, если банк сочтёт ваш доход и историю подходящими, но заранее одобрение не обещает никто. Даже страница «ипотека со 100% одобрением» у одного из агрегаторов оговаривает: высокий шанс не равен положительному решению. Банк оценивает доход, долю платежа в доходе, кредитную историю, возраст и стаж. Если истории пока нет, а небольшие траты нужны, пока вы копите на взнос, посмотрите займы без кредитной истории.
Каждое условие можно проверить до подачи заявки: посчитать платёж, запросить отчёт из бюро, сверить стаж с требованиями банков. Так слабое место заявки можно заметить до решения банка, а не после отказа.
Какой доход нужен для одобрения заявки
Нужен доход, при котором платёж по ипотеке не превышает 40% от него. Такое типичное требование банков приводит Сравни на странице «Ипотека на квартиру» на 30.09.2026. Например, при доходе 100 000 ₽ в месяц платёж может составить до 40 000 ₽. Банк учитывает официальный доход, который вы можете подтвердить.
Предел платежа для трёх уровней дохода мы посчитали сами по этому правилу:
Цифры в таблице показывают потолок, а не одобренную сумму. Условия у каждого банка свои, и итоговый платёж может выйти ниже. Перед заявкой возьмите из выписки свой средний доход и умножьте его на 0,4: так вы получите ориентир для выбора квартиры и срока. Считайте от той суммы, которую можете подтвердить документами, а не от общего дохода вместе с подработками без оформления.
Как банк считает долговую нагрузку заёмщика
Долговая нагрузка (ПДН, показатель долговой нагрузки) — это доля ежемесячных платежей по всем кредитам и займам, включая новый, в среднемесячном доходе. Методику расчёта устанавливает Банк России. Чем больше вы платите по старым долгам, тем меньше места остаётся под ипотеку.
Вернёмся к доходу 100 000 ₽ и пределу 40 000 ₽. Допустим, банк считает этот предел по всем долгам, а у вас есть кредит с платежом 10 000 ₽ в месяц. Тогда на ипотеку останется 30 000 ₽.
- Сложите все ежемесячные платежи по кредитам, картам и займам и вычтите их из 40% дохода: остаток и есть ваш ориентир по ипотечному платежу.
Как кредитная история влияет на решение банка
Банк видит, как вы платили раньше: он запрашивает кредитную историю в бюро кредитных историй (БКИ). Права заёмщика на свою историю закреплены в статье 8 закона № 218-ФЗ «О кредитных историях». Займы в МФО тоже попадают в историю, как и просрочки по ним.
Как именно оценить старую просрочку, каждый банк решает по своим правилам. Узнайте, что записано в вашей истории, до заявки, а не по её итогам. Часть советов для ипотеки подойдёт из статьи о причинах отказов — почему отказывают в займе и что делать, чтобы одобрили.
Как бесплатно проверить свою кредитную историю до подачи заявки
Порядок бесплатного получения отчёта установлен статьёй 8 закона № 218-ФЗ: по обзорам, это два отчёта в год в каждом бюро, где хранится ваша история. Форму и условия уточните в самом бюро. Список таких бюро покажет услуга «Узнать свое БКИ» на Госуслугах. Срок формирования списка и условия услуги смотрите на её странице перед запросом.
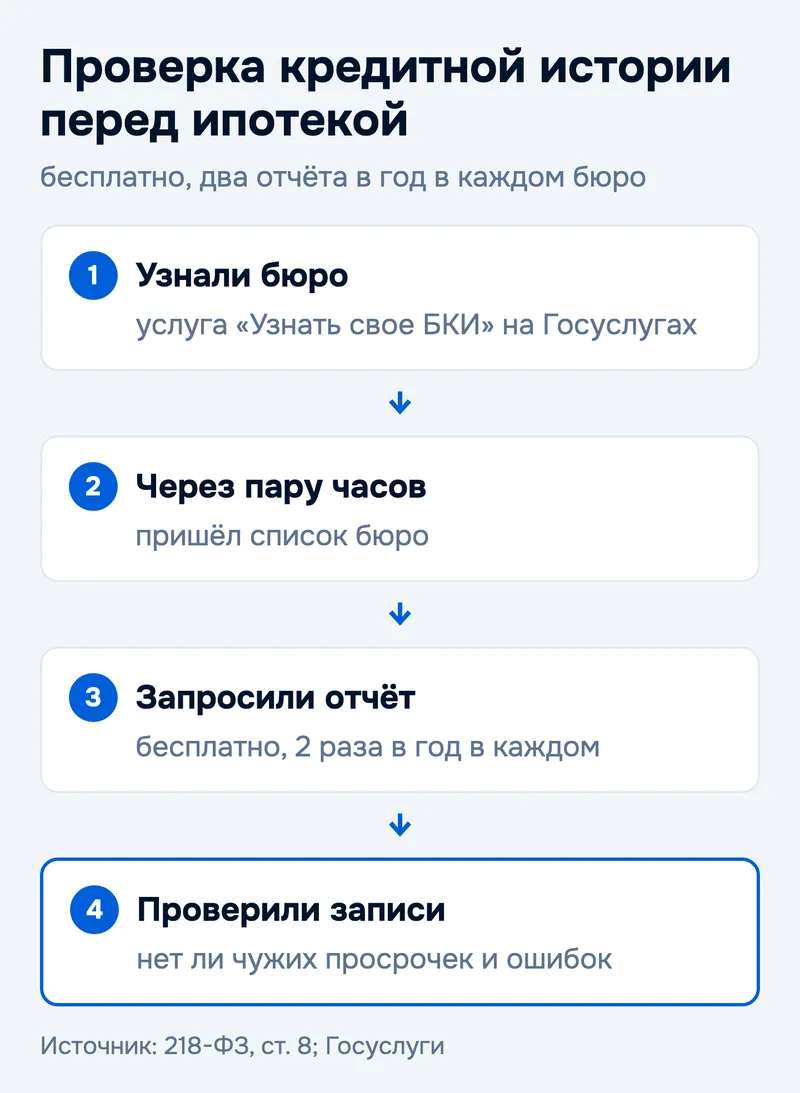
Порядок такой: узнали бюро, получили список, запросили отчёт в каждом из них и проверили записи. Ищите ошибки: просрочку, которой не было, или закрытый заём со статусом действующего.
Что проверить: сколько бюро в списке и когда вы брали отчёт в последний раз. Лимит бесплатных отчётов считается по каждому бюро отдельно. Второй запрос в году можно оставить на время перед самой заявкой.
Возраст и стаж: с какого срока работы берут в заёмщики
Типичное требование — возраст от 21 года, у части предложений — с 18 лет. Стаж смотрят дважды: на последнем месте работы и общий. Сроки у банков разные, ниже — два источника рядом.
Если на новом месте вы работаете меньше трёх месяцев, вы не дотягиваете до нижней границы ни в одном из двух источников. Подать заявку разумнее, когда нужный срок наберётся. Какие программы действуют сейчас, смотрите в статье какие ипотечные программы действуют в России.
Могут ли микрозаймы помешать заявке на ипотеку
Открытые микрозаймы могут помешать: они входят в долговую нагрузку и остаются в кредитной истории. Платёж по займу может уменьшить сумму, которую банк готов отвести под ипотеку. Насколько сильно займы повлияют на решение, определяет сам банк, общей цифры нет.
Например, при доходе 60 000 ₽ предел платежа по правилу 40% — 24 000 ₽. Открытый заём с платежом 4 000 ₽ в месяц оставляет под ипотеку 20 000 ₽, если банк считает предел по всем долгам.
- Закройте открытые займы до заявки и не оформляйте новые: в расчёте нагрузки будет меньше платежей.
Как усилить заявку: второй заёмщик и подтверждённый доход
Дополнительный доход может усилить заявку. Часть программ разрешает оформить ипотеку вместе с другими людьми, до трёх дополнительных заёмщиков, и банк может учесть их доход вместе с вашим. Например, у вас 60 000 ₽ в месяц, у второго заёмщика 30 000 ₽. Вместе это 90 000 ₽, и предел платежа вырастает с 24 000 до 36 000 ₽.
Уточните в банке, берёт ли выбранная программа дополнительных заёмщиков и чей доход она учитывает. Документы о доходе и свежие отчёты из бюро соберите заранее. Для семей есть отдельные условия, они описаны в статье семейная ипотека в 2026 году.
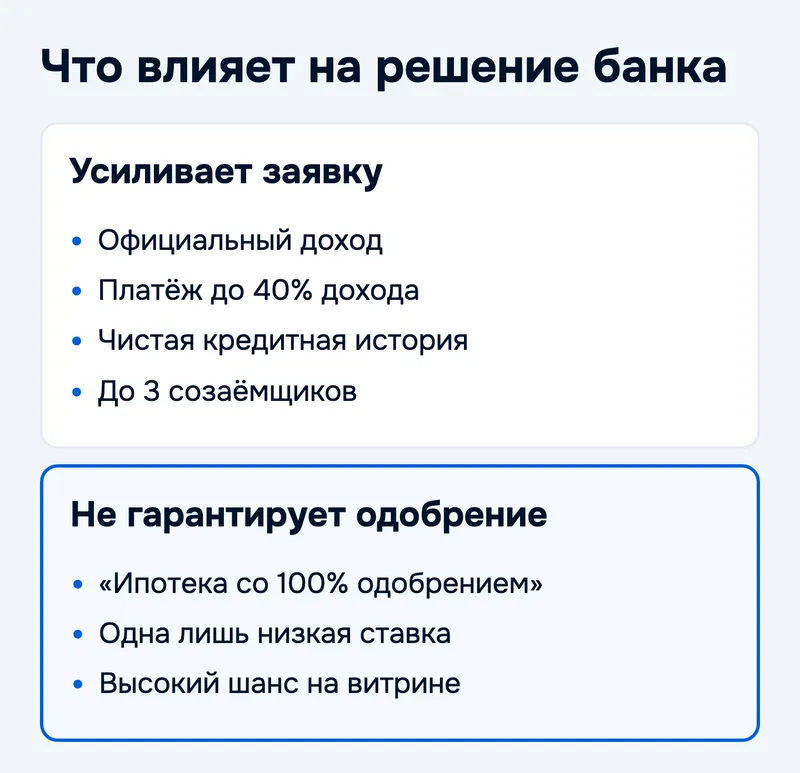
На схеме — что работает в пользу заявки: официальный доход, платёж в пределах 40% дохода, чистая история и дополнительные заёмщики. Одобрения не гарантируют ни реклама «ипотека со 100% одобрением», ни высокий шанс на витрине.
Главное в пяти строках
- Одобрения ипотеки не гарантирует никто, даже витрины с обещанием «100%».
- Типичный предел платежа — 40% дохода: например, при 100 000 ₽ это 40 000 ₽.
- Платежи по действующим кредитам и займам уменьшают допустимый платёж по ипотеке.
- Бесплатные отчёты из бюро кредитных историй предусмотрены ст. 8 закона № 218-ФЗ: по обзорам, два в год в каждом бюро.
- Типичные требования — от 21 года и стаж на последнем месте от 3–6 месяцев, но условия у банков разные.
Частые вопросы об одобрении ипотеки
Можно ли взять ипотеку без официальной работы? В типичных требованиях банков указан официальный доход. Уточните в банке заранее, какие документы о доходе он принимает.
Сколько раз в год можно бесплатно запросить кредитную историю? Это предусмотрено ст. 8 закона № 218-ФЗ; по обзорам, два раза в год в каждом бюро, где она хранится. Условия уточните в бюро.
Какой платёж по ипотеке банк считает допустимым? Обычно не более 40% дохода. Например, при доходе 50 000 ₽ в месяц это до 20 000 ₽, а платежи по другим кредитам могут эту сумму уменьшить.
Сколько нужно проработать на последнем месте для ипотеки? Чаще 3–6 месяцев, у части банков от 3–4 месяцев. Общий стаж просят от 6–12 месяцев.
Можно ли подать заявку, если есть открытый микрозаём? Подать можно, но платёж по займу войдёт в долговую нагрузку и может уменьшить допустимый платёж по ипотеке. При доходе 60 000 ₽ заём с платежом 4 000 ₽ оставляет под ипотеку 20 000 ₽ вместо 24 000 ₽.
Можно ли оформить ипотеку вместе с другим заёмщиком? Да, часть программ допускает до трёх дополнительных заёмщиков. Условия у каждого банка свои.
Как узнать, в каком бюро хранится моя кредитная история? Через услугу «Узнать свое БКИ» на Госуслугах: срок формирования списка указан на странице услуги.
Гарантирует ли одобрение предложение «ипотека со 100% одобрением»? Нет. Даже страница с таким названием у одного из агрегаторов оговаривает, что высокий шанс не означает положительного решения.
Если до заявки на ипотеку нужна небольшая сумма на текущие расходы, сравните условия компаний в каталоге МФО и берите столько, сколько сможете вернуть в срок. Открытый заём войдёт в расчёт нагрузки, поэтому закройте его до подачи заявки.
По данным: Федеральный закон № 218-ФЗ «О кредитных историях», ст. 8; Госуслуги, услуга «Узнать свое БКИ»; Сравни, страница «Ипотека на квартиру»; карточки банков на Bankiros и «Все займы онлайн». Данные на 30.09.2026. Факты проверены 30.09.2026.

Оценка и пара слов помогут другим читателям