 32
 Время чтения: 7 мин
Накопительный счёт: чем отличается от вклада и сколько платит банк
Накопительный счёт бессрочный: банк начисляет проценты на остаток, а снимать и пополнять деньги можно в любой день без ограничений. Лучшие тарифы сейчас платят больше ключевой ставки Банка России (14,00%), сравнение банков — в таблице ниже. Если деньги нужны раньше, чем накопились, посмотрите, на каких условиях выдают займы, и посчитайте переплату до заявки.
У вклада срок и ставка зафиксированы договором, а по счёту банк вправе менять ставку. Как устроены срочные вклады, разобрано в статье про банковский вклад.
Счёт подходит, если сумма может понадобиться в любой момент, а срок хранения неизвестен. Вклад удобнее, если деньги пролежат до конца срока и ставку хочется зафиксировать. Скажем, запас на ремонт машины держат на счёте, а деньги на отпуск через полгода — на вкладе.
Какие ставки платят банки на 29.09.2026
На Sravni.ru 29.09.2026 было 65 предложений по накопительным счетам со ставкой до 15,5%. Bankiros на 28.09.2026 насчитал 102 варианта от 71 банка. У крупных банков ставка ниже максимума: 14–14,2%. Совет директоров Банка России 11.09.2026 сохранил ключевую ставку на уровне 14,00%, следующее заседание Банка России назначено на 23.10.2026.
Данные: Sravni.ru (29.09.2026), Bankiros (28.09.2026) и Mainfin. Ставки по счетам плавающие, банк вправе их менять. Прежде чем подать заявку, сверьте ставку и лимит суммы в тарифе на сайте банка.
Как банк считает проценты: ежедневный или минимальный остаток
Банк считает доход одним из двух способов: на остаток каждого дня или на минимальный остаток за месяц. Разница заметная. Возьмём 100 000 ₽ под 14%: если в месяце из 30 дней снять 50 000 ₽ на один день, выйдет 1 132 ₽ против 575 ₽.
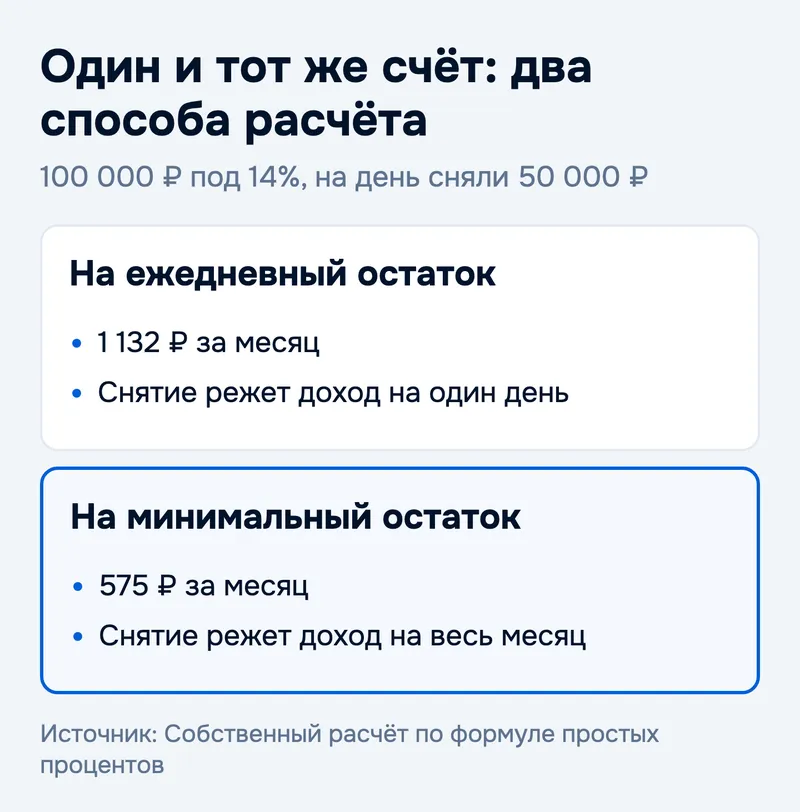
При расчёте на ежедневный остаток снятие уменьшает доход только за тот день, когда денег не было. При расчёте на минимальный остаток банк берёт самую низкую сумму месяца, и та же операция снижает доход вдвое за все 30 дней. На одной операции разница между способами — около 556 ₽.
- Способ расчёта процентов ищите в условиях тарифа до открытия счёта: от него зависит, во что обойдётся каждое снятие.
Почему ставка падает через 2–3 месяца и от чего зависят надбавки
Высокая ставка часто складывается из базовой части и приветственной надбавки. Надбавка, как правило, действует 2–3 месяца после открытия, затем ставка снижается до базовой. Надбавки привязывают к тратам по карте, подписке или зарплатному статусу. Пример из выдачи Sravni.ru: один из тарифов МТС Банка даёт 14% при тратах от 350 ₽ в течение 4 дней.
Ставка может зависеть и от суммы. У МТС максимальный процент платят на остаток до 5 млн ₽, а сверх этого — 3%. У ВТБ 14,2% начисляют на сумму от 1 000 до 1 000 000 ₽, свыше неё — 6%. Перед заявкой выпишите базовую ставку, размер надбавки и срок её действия: реальный доход считается по ним. Как сравнивать условия, когда нужны заёмные деньги, рассказано на странице выбора займа.
Сколько принесут 300 000 ₽ за три месяца
300 000 ₽ под 14% на ежедневный остаток за 90 дней дают 10 356 ₽ без капитализации (когда проценты не добавляются к сумме на счёте). Формула: 300 000 × 0,14 × 90 / 365. Столько же показывает выдача Sravni.ru для тарифа РСХБ «Мой счёт» на три месяца.
На своей сумме считайте той же формулой: сумма × ставка × число дней / 365. Если приветственная надбавка заканчивается через два месяца, считайте два периода отдельно: сначала по ставке с надбавкой, потом по базовой, и сложите результаты. Для расчётов по займам есть калькулятор займа.
Как открыть накопительный счёт по шагам
Действующему клиенту банка счёт открывается в приложении. Новому клиенту нужна идентификация (подтверждение личности): через Госуслуги, курьера или в офисе. Тариф выбирайте по способу расчёта процентов и условиям надбавки, а не по самой большой цифре в рекламе.
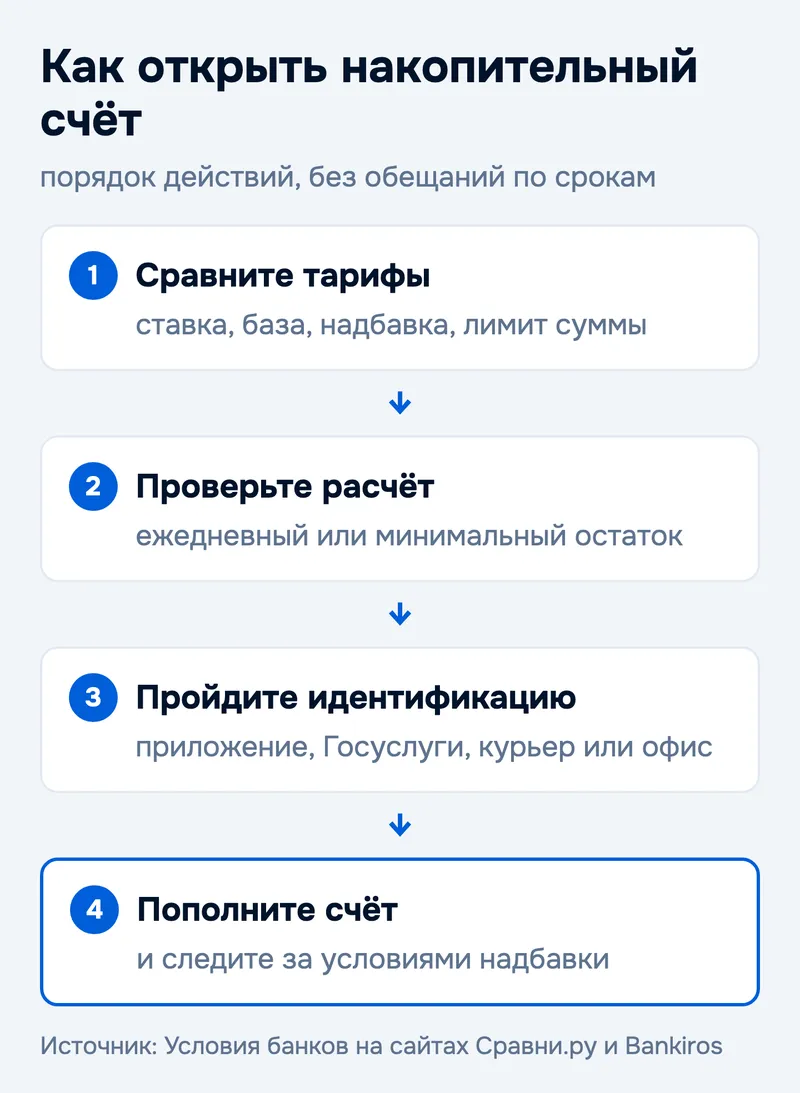
Порядок такой. Сравните тарифы по ставке, базе, надбавке и лимиту суммы. Проверьте способ расчёта процентов. Пройдите идентификацию. Пополните счёт и следите, выполняются ли условия надбавки, например нужные траты по карте.
- Записывайте дату окончания надбавки в календарь в день открытия: после неё ставка меняется, и деньги можно перевести на другой тариф.
Налог на проценты: с какой суммы платится НДФЛ
Налог платится с процентов сверх необлагаемой суммы. Норма — п. 1 ст. 214.2 НК РФ: необлагаемая часть — «произведение одного миллиона рублей и максимального значения ключевой ставки Центрального банка Российской Федерации из действовавших по состоянию на 1-е число каждого месяца». Для 2026 года необлагаемая сумма составляет 160 000 ₽ (1 млн ₽ × 16%).
Ставка НДФЛ для резидентов — 13%, с части базы свыше 2,4 млн ₽ — 15% (ст. 224 НК РФ). При ставке 14% проценты доходят до порога на остатке около 1,14 млн ₽ за год. С 1 000 000 ₽ за год набежит 140 000 ₽ процентов: если других вкладов и счетов нет, налога не будет.
Расчёт собственный: из процентов вычитаем необлагаемую сумму, с остатка берём 13%. Проценты со всех счетов и вкладов за год складываются, так что порог считают по общей сумме, а не по каждому счёту отдельно.
Страхование: сколько денег на счёте защищено
Лимит возмещения — 1 400 000 ₽ на вкладчика в одном банке; условия и порядок выплаты — в ст. 11 Федерального закона № 177-ФЗ. Страховка распространяется на счета и карты. Если сумма больше лимита, разделите её между банками: 3 млн ₽ в одном банке защищены на 1,4 млн ₽, а в трёх банках по 1 млн ₽ защищены полностью.
Главное в пяти строках
- Накопительный счёт бессрочный: деньги снимаются и пополняются в любой день, ставку банк может менять.
- Потолок ставок на Sravni.ru — 15,5% (29.09.2026), но его часто ограничивают сроком надбавки или суммой.
- Способ расчёта решает: при минимальном остатке снятие на день режет доход всего месяца.
- Налог платится только с процентов сверх 160 000 ₽ за 2026 год, ставка НДФЛ 13%.
- Страховка покрывает до 1 400 000 ₽ в одном банке.
Вопросы и ответы
Чем накопительный счёт отличается от вклада? У счёта нет срока, деньги доступны в любой день, ставка может меняться. У вклада срок и ставка зафиксированы договором.
Можно ли снимать деньги с накопительного счёта без потери процентов? Начисленное сохраняется, но при расчёте на минимальный остаток снятие снижает базу на весь месяц. Способ указан в тарифе.
Какая ставка по накопительному счёту сейчас самая высокая? В выдаче Sravni.ru на 29.09.2026 первое место у тарифа «МТС Счёт» МТС Банка. Bankiros на 28.09.2026 показывает максимум до 16,00%; условия такого предложения сверяйте на сайте банка.
Платится ли налог с процентов по накопительному счёту? Да, если проценты за год превышают необлагаемую сумму: для 2026 года это 160 000 ₽. С меньшей суммы налога нет.
Застрахован ли накопительный счёт? Да, в пределах 1,4 млн ₽ по одному банку. Банк должен входить в систему страхования вкладов: проверьте это до открытия счёта.
Можно ли открыть счёт без визита в офис? Клиенту банка — да, в приложении. Новому клиенту подтвердить личность помогут Госуслуги или курьер.
Нужна сумма сегодня, а накопления пока лежат на счёте под проценты? Сравните условия в каталоге микрофинансовых организаций.
По данным: Банк России; НК РФ, ст. 214.2 и 224; Федеральный закон № 177-ФЗ, ст. 11; Sravni.ru; Bankiros; Mainfin. Данные на 29.09.2026. Факты проверены 29.09.2026.

Оценка и пара слов помогут другим читателям