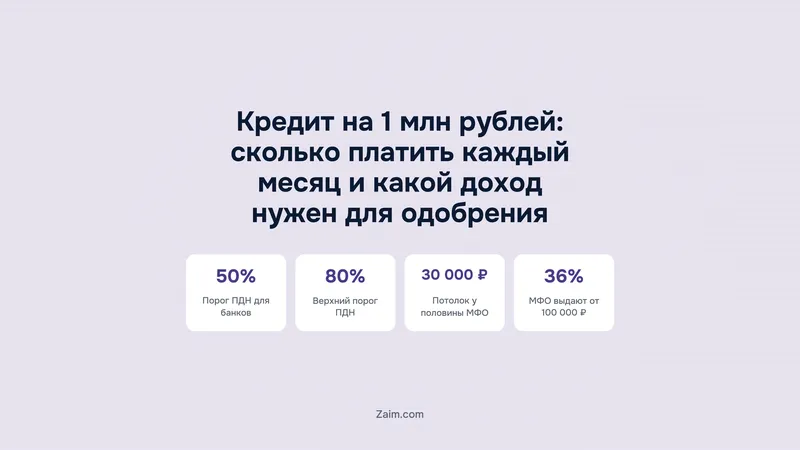
Кредит на 1 млн рублей: сколько платить каждый месяц и какой доход нужен для одобрения

Коротко: Ежемесячный платёж по кредиту на 1 млн ₽ зависит от ставки и срока. Растянете срок — платёж станет меньше, но процентов за всё время набежит больше. Банк смотрит на показатель долговой нагрузки (ПДН): какую долю дохода после налога займут платежи по всем долгам вместе с новым кредитом. Если выходит не больше 50%, заявку рассматривают на общих основаниях. Собрать миллион займами в МФО после отказа банка не получится, суммы там гораздо меньше.
Содержание
  1. Сколько стоит кредит на 1 млн рублей в месяц и какой доход нужен
  2. Как банк считает ПДН и почему пороги 50% и 80% решают судьбу заявки
  3. Что банк засчитает в доход, а что вычтет
  4. Как снизить нужный доход: срок, созаёмщик, залог, закрытие кредиток
  5. Сколько вы переплатите за удобный платёж
  6. Досрочное погашение: что выгоднее уменьшить при кредите на миллион
  7. Если банк отказал: почему МФО не замена кредиту на миллион
  8. Вопросы и ответы

Сколько стоит кредит на 1 млн рублей в месяц и какой доход нужен

Сумму ежемесячного платежа задают два параметра: ставка и срок. Кредиты наличными почти всегда аннуитетные. Вы платите одну и ту же сумму с первого месяца до последнего, просто в начале большая её часть уходит на проценты, а ближе к концу — на основной долг. Чем больше месяцев в графике, тем меньше платёж и тем больше итоговая переплата.

Разберём на примере. Допустим, вы берёте 1 млн ₽ на 5 лет под 20% годовых. Ежемесячный платёж выйдет около 26 490 ₽. Банк, как правило, сравнивает эту сумму с вашим доходом и так получает показатель долговой нагрузки, ПДН. Пусть других кредитов у вас нет, а банк готов одобрить заявку при ПДН не выше 50%. Тогда на карту в день зарплаты должно приходить примерно от 53 000 ₽ на руки. На практике, если у вас уже есть кредит или кредитка, пусть даже почти не используемая, дохода понадобится больше.

Ставки в наших расчётах взяты для примера, в вашем банке она почти наверняка будет другой. Пересчитать платёж под свою ставку можно по формуле:

Платёж = S × i ÷ (1 − (1 + i)^(−n))

  • S — сумма, которую берёте в кредит;
  • i — ставка за месяц: годовую делите на 12, а потом ещё на 100;
  • n — срок кредита в месяцах.

Проще всего посчитать в Excel или Google Таблицах: введите в ячейку =ПЛТ(20%/12; 60; -1000000), и таблица покажет около 26 494 ₽. Потом подставьте вместо 20% ставку из вашего предложения, а вместо 60 свой срок в месяцах.

Пример: кредит 1 млн ₽ на 5 лет под 20% годовых
Аннуитетный платёж, ставка условная, других долгов у заёмщика нет
≈26 490 ₽ежемесячный платёж
≈53 000 ₽минимальный доход после налога при ПДН 50%
≈589 600 ₽переплата за 5 лет
Пример расчёта: кредит 1 млн ₽ под 20% годовых. Доход — после налога, у заёмщика нет других долгов
СрокПлатёж в месяцПереплатаДоход при ПДН 50%Доход при ПДН 80%
1 год≈92 630 ₽≈111 600 ₽от ≈185 300 ₽от ≈115 800 ₽
3 года≈37 160 ₽≈337 900 ₽от ≈74 300 ₽от ≈46 500 ₽
5 лет≈26 490 ₽≈589 600 ₽от ≈53 000 ₽от ≈33 100 ₽
7 лет≈22 210 ₽≈865 300 ₽от ≈44 400 ₽от ≈27 800 ₽

Как банк считает ПДН и почему пороги 50% и 80% решают судьбу заявки

По ПДН видно, какая часть дохода уходит на долги, а считается он так: сложите среднемесячные платежи по всем кредитам и займам с платежом по кредиту, который хотите получить, разделите эту сумму на среднемесячный доход и умножьте результат на 100%. Банк обязан рассчитать показатель ещё до выдачи денег. Этого требует ст. 5.1 закона «О потребительском кредите (займе)». Порядок расчёта определяет указание Банка России № 6579-У.

Прямого запрета на кредит при высоком ПДН нет, но при показателе выше 50% банк обязан предупредить вас, что с платежами можно не справиться. Банки сдерживает другое: макропруденциальные лимиты, через которые Банк России задаёт, какую долю новых кредитов разрешено выдать людям с ПДН выше 50% и выше 80%. Квоты небольшие. Поэтому таких заёмщиков проверяют строже, а одобряют им реже.

Отсюда простая шкала, по которой свои шансы можно прикинуть ещё до подачи заявки:

  • ПДН до 50%: обычная проверка, в ходе которой банк смотрит на кредитную историю, стаж и подтверждённый доход;
  • при 50–80% одобрить могут, однако вы занимаете место в ограниченной квоте, и сумму нередко урезают;
  • выше 80% на миллион рассчитывать почти не стоит.

Возьмём условный пример. Допустим, на руки вы получаете 60 000 ₽ в месяц и других долгов у вас нет. Тогда кредит на 5 лет из таблицы даст ПДН 26 490 ÷ 60 000 ≈ 44%, а если взять тот же миллион на 3 года, получится 37 160 ÷ 60 000 ≈ 62%, и заявка с таким показателем уже попадает в зону повышенного риска.

Что банк засчитает в доход, а что вычтет

В расчёт идёт доход после уплаты налога, то есть сумма на руки. Охотнее всего банк доверяет:

  • справке о доходах и суммах налога (бывшая 2-НДФЛ), которую можно скачать в личном кабинете налогоплательщика, или справке по форме банка от работодателя;
  • выписке из Социального фонда о состоянии лицевого счёта: её можно заказать на Госуслугах, а многие банки с вашего согласия получают эти сведения сами;
  • движению по зарплатному счёту, если зарплата приходит в тот же банк;
  • справке о доходах из приложения «Мой налог» для самозанятых и налоговой декларации для ИП (подробнее — в статье как ИП получить кредит).

Доход, указанный только в анкете, банк учитывает с ограничениями и может опереться на собственную оценку или на данные о среднем доходе в регионе. Для кредита на миллион без документов это обычно означает урезанную сумму или отказ.

Вычитаются все текущие долги, которые банк видит в кредитной истории: кредиты, займы, рассрочки. Отдельная ловушка — кредитные карты. В ПДН может попасть платёж, рассчитанный от лимита карты, даже если вы ею не пользуетесь. Алименты банк узнаёт из справок и выписок и учитывает при оценке платёжеспособности; как совмещать их с кредитом, рассказываем в статье как платить алименты, если есть кредит.

Кредит в банке или займы в МФО: где реально получить миллион
Условия 383 действующих МФО в каталоге zaim.com, срез на 21.10.2026
Для суммы 1 млн ₽
Кредит наличными в банке
  • Сумма в 1 млн ₽ и выше — обычная для кредита наличными
  • Срок в несколько лет, платёж растянут
  • Решение зависит от ПДН, кредитной истории и подтверждённого дохода
  • ПСК указана в рамке на первой странице договора
Не замена кредиту
Займы в МФО
  • У половины МФО максимальная сумма не больше 30 000 ₽
  • От 50 000 ₽ выдают 174 МФО из 383 (45%)
  • От 100 000 ₽ выдают 138 МФО из 383 (36%)
  • У половины МФО со сроком в днях максимум — до 30 дней
  • Ставка ограничена 0,8% в день, но займ всё равно попадает в ПДН
Итог: Миллион в МФО не собрать: даже несколько займов дадут малую часть суммы и поднимут долговую нагрузку перед следующей заявкой в банк.
Источник: Каталог zaim.com, срез 21.10.2026; ст. 6 закона № 353-ФЗ
Перед заявкой
Чек-лист перед заявкой на кредит в 1 млн ₽
Шесть проверок, которые занимают вечер и снижают риск отказа
  1. Проверьте кредитную историюНа Госуслугах узнайте, в каких бюро хранится ваша история, и закажите отчёты: дважды в год в каждом БКИ это бесплатно. Ошибки оспорьте до подачи заявки.
  2. Выпишите все текущие платежиКредиты, займы, рассрочки и кредитки. Ненужные карты закройте заранее, иначе их лимит может попасть в расчёт ПДН.
  3. Посчитайте платёж по новому кредитуПо формуле аннуитета или функцией ПЛТ. Берите ставку из персонального предложения банка, минимальная ставка из рекламы для расчёта не годится.
  4. Разделите все платежи на доход после налогаЕсли выходит больше 50%, уменьшите сумму, увеличьте срок или найдите созаёмщика.
  5. Подготовьте подтверждение доходаСправка о доходах, выписка из Социального фонда через Госуслуги, для самозанятых — справка из «Мой налог».
  6. Сравнивайте ПСК вместе со ставкойПСК включает страховку и платные услуги, если от них зависит выдача. Её указывают в рамке на первой странице договора.
  • Не рассылайте заявки во все банки сразуКаждая заявка видна в кредитной истории. Пачка запросов за несколько дней выглядит как острая нужда в деньгах, и следующие банки отказывают охотнее.

Как снизить нужный доход: срок, созаёмщик, залог, закрытие кредиток

Если ПДН получается выше 50%, его можно снизить несколькими способами. Одни убирают пару процентных пунктов, другие сразу переводят заявку в спокойную зону. Посмотрим, как это работает на одном и том же заёмщике.

Возьмём зарплату на руки 50 000 ₽ и кредитную карту, по которой банк учитывает платёж 5 000 ₽ в месяц. Если нужен 1 млн ₽ на 5 лет под 20%, ПДН получается (26 490 + 5 000) ÷ 50 000 ≈ 63%, а при таком показателе банки одобряют неохотно.

Пример: как меняется ПДН при доходе 50 000 ₽ и кредите 1 млн ₽ (ставки условные)
Что сделатьПлатёж по кредитуДругие платежиДоходПДН
Ничего: 1 млн ₽ на 5 лет под 20%≈26 490 ₽5 000 ₽50 000 ₽≈63%
Закрыть кредитку≈26 490 ₽0 ₽50 000 ₽≈53%
Закрыть кредитку и взять на 7 лет≈22 210 ₽0 ₽50 000 ₽≈44%
Взять 800 000 ₽ на 5 лет≈21 200 ₽5 000 ₽50 000 ₽≈52%
Созаёмщик с доходом 30 000 ₽≈26 490 ₽5 000 ₽80 000 ₽≈39%
Залог: ставка 15% вместо 20%, кредитка закрыта≈23 790 ₽0 ₽50 000 ₽≈48%

Из примера видно, что закрытая кредитка снимает 10 пунктов ПДН, хотя одной её до 50% не хватает. В таблице заявка опускается ниже порога в трёх вариантах: закрытая карта плюс срок 7 лет, закрытая карта плюс залог и созаёмщик. Одного погашения долга по карте мало: попросите банк закрыть сам карточный счёт и выдать справку о закрытии. Сделать это лучше заранее, чтобы бюро кредитных историй успело получить новые сведения.

У созаёмщика и залога тоже есть своя цена. Созаёмщик отвечает по кредиту так же, как вы, поэтому банк добавит в расчёт и его собственные долги. Ставка с залогом ниже, однако при долгой просрочке банк может обратить взыскание на заложенное имущество, так что раздел о залоге прочитайте до того, как подпишете договор.

Сколько вы переплатите за удобный платёж

Растягивать срок ради низкого платежа выгодно для ПДН и невыгодно для кошелька.

Пример по той же условной ставке 20%: кредит на 3 года обойдётся в ≈337 900 ₽ процентов при платеже ≈37 160 ₽, кредит на 7 лет — в ≈865 300 ₽ при платеже ≈22 210 ₽. Платёж меньше примерно на 14 950 ₽ в месяц, зато переплата больше на ≈527 400 ₽.

Срок лучше брать минимальный. Ровно такой, при котором ПДН держится чуть ниже 50% (дальше кредит растягивать незачем: если со временем доход вырастет, срок легко сократить досрочными платежами).

Досрочное погашение: что выгоднее уменьшить при кредите на миллион

Гасить кредит досрочно, целиком или частями, позволяет статья 11 закона «О потребительском кредите (займе)». Банк о таком платеже предупреждают не позже чем за 30 календарных дней (договор может предусматривать и более короткий срок). В первые 14 дней после выдачи проще. Всю сумму тогда возвращают без всякого уведомления, а проценты платят только за те дни, когда деньги были у вас. После частичного погашения банк выдаст новый график платежей.

Возьмём условный пример. Кредит на 1 млн ₽ взят на 5 лет под 20%, и через год вы вносите сверх графика 100 000 ₽ (долг, который к этому моменту составлял ≈870 600 ₽, сокращается до ≈770 600 ₽). Теперь надо выбрать, что уменьшить:

  • платёж: вместо ≈26 490 ₽ вы будете платить ≈23 450 ₽, а проценты за оставшиеся 4 года уменьшатся примерно на 46 000 ₽;
  • срок: платёж остаётся прежним, последний взнос придётся на 7 месяцев раньше, и процентов вы сэкономите более чем вдвое больше, чем в первом варианте.

Выгоднее сокращать срок. Уменьшать платёж имеет смысл в двух случаях: вы собираетесь брать новый кредит и хотите снизить ПДН или доход упал и нынешний платёж стал слишком тяжёлым.

Если банк отказал: почему МФО не замена кредиту на миллион

После отказа банка многие думают добрать сумму займами. Мы сравнили условия 383 действующих МФО, которые выдают займы людям, и для миллиона этот способ не работает. У половины компаний потолок не выше 30 000 ₽. От 100 000 ₽ выдают 138 МФО из 383, это 36%. У половины МФО, где срок считают в днях, займ дают максимум на 30 дней.

Даже несколько займов сразу закроют малую часть миллиона, а отдавать их нужно уже через месяц. Каждый займ появится в кредитной истории и увеличит ПДН, поэтому следующую заявку в банк одобрить будет труднее. Небольшую срочную сумму занять в МФО можно, но только в компании из реестра. По данным Банка России, в нём 806 действующих МФО: 25 МФК и 781 МКК. Проверить компанию можно в каталоге МФО, сравнить условия — в разделе займов.

Если нужен именно миллион, вернитесь к таблице с рычагами. Уменьшите сумму, закройте лишние кредитки, подтвердите доход документами, а через некоторое время подайте одну заявку. Бывает, что банк вместо отказа одобряет меньшую сумму; это подходит, если недостающее можно накопить. Перед подачей проверьте актуальные ставки, они регулярно меняются. Например, Т-Банк снизил ставку по кредиту наличными, подробности в нашей новости.

Главное

  • Платёж по кредиту на 1 млн ₽ можно посчитать самому: формула аннуитета или функция ПЛТ со ставкой из предложения банка.
  • Банк делит платежи по всем долгам на доход после налога. До 50% заявку рассматривают на общих основаниях, выше 50% и особенно выше 80% одобряют реже из-за лимитов Банка России.
  • Пример: 1 млн ₽ на 5 лет под 20% требует дохода от ≈53 000 ₽, если других долгов нет.
  • Кредитка может увеличить ПДН, даже если вы ею не пользуетесь: ненужные карты закройте до заявки.
  • Длинный срок снижает платёж, но сильно увеличивает переплату; при досрочном погашении сокращение срока экономит больше.
  • МФО не заменят кредит на миллион: у половины потолок 30 000 ₽, от 100 000 ₽ выдают только 36% компаний.

Вопросы и ответы

Какой ежемесячный платёж по кредиту 1 млн на 5 лет?

Условный расчёт: под 20% годовых платёж выйдет около 26 490 ₽ в месяц. Под 15% будет около 23 790 ₽, под 25% около 29 350 ₽. Для своей ставки введите в Excel или Google Таблицах формулу =ПЛТ(ставка/12; 60; -1000000).

Какая нужна зарплата, чтобы взять кредит 1 000 000 рублей?

Допустим, других долгов у вас нет, а банк ориентируется на ПДН до 50%. Тогда доход на руки нужен как минимум вдвое больше ежемесячного платежа, а по кредиту в 1 млн ₽ под 20% платёж составит около 53 000 ₽ на 5 лет и около 74 300 ₽ на 3 года. Если вы уже платите по кредитам или кредиткам, понадобится доход повыше.

Дадут ли кредит 1 млн без справки о доходах?

Шансы в этом случае ниже: доход, указанный только в анкете, банк учитывает с ограничениями и нередко одобряет меньше, чем вы просили. Везти бумажную справку в офис при этом не обязательно. Многие банки с вашего согласия сами запрашивают данные о доходах через Госуслуги.

Что такое ПДН и как его посчитать самому?

ПДН показывает, какая часть дохода уходит на долги. Чтобы его посчитать, сложите ежемесячные платежи по кредитам, займам и кредиткам и прибавьте к ним платёж по новому кредиту. Сумму разделите на доход после налога, а результат умножьте на 100%. Показатель до 50% банки считают приемлемым, а когда он выше, одобряют реже.

Как уменьшить платёж по кредиту на миллион?

Пока кредит не выдан, можно взять его на больший срок, уменьшить сумму или оформить под залог, где ставка ниже. Если кредит уже выплачивается, внесите часть долга досрочно и выберите уменьшение платежа. Учтите, что каждый лишний год срока добавляет процентов к переплате.

Можно ли взять 1 млн в МФО, если банк отказал?

Практически нет. Мы сравнили условия 383 действующих МФО: у половины максимальная сумма не выше 30 000 ₽, а от 100 000 ₽ выдают только 36% компаний. Если брать займы один за другим, долговая нагрузка вырастет и следующую заявку в банк одобрить будет сложнее.

Сколько переплата по кредиту 1 млн на 3 года?

Условный расчёт при 20% годовых: платёж около 37 160 ₽, переплата около 337 900 ₽. Под свою ставку посчитайте платёж, умножьте его на 36 месяцев и отнимите 1 млн ₽. Получится переплата по процентам, страховки и комиссии в неё не входят.

Кредит на 1 млн рублей: сколько платить каждый месяц и какой доход нужен для одобрения
Елена Толчина
Об авторе
Автор новостей микрофинансового рынка
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв