Можно ли погасить кредит или займ цифровыми рублями и будет ли это выгоднее

Коротко: Напрямую погасить кредит или займ цифровыми рублями нельзя. Договор заключён в безналичных рублях, поэтому деньги из кошелька сначала переводят на свой счёт. Для граждан такой перевод бесплатный. Ставка, пени и сумма долга от формы денег не зависят, и скидки за оплату цифровыми рублями нет. МФО к платформе цифрового рубля не подключены, поэтому займ оплачивают картой или по реквизитам из договора.
Содержание
  1. Выгоднее ли гасить кредит цифровыми рублями
  2. Цифровой рубль, безнал и наличные: в чём разница для заёмщика
  3. Как на деле погасить кредит цифровыми рублями
  4. Займ в МФО и цифровые рубли: почему напрямую не выйдет
  5. Откуда взялся миф и что из него правда
  6. Схемы мошенников с «цифровым рублём»
  7. Что действительно снижает переплату по кредиту и займу
  8. Кредиты и вклады в цифровых рублях: что отложили до 2029 года
  9. Вопросы и ответы

Выгоднее ли гасить кредит цифровыми рублями

Нет. Ставка по кредиту или займу, сумма долга, график платежей и неустойка за просрочку прописаны в договоре, и форма денег, которыми вы платите, их не меняет. Ни закон о цифровом рубле 340-ФЗ, ни закон о потребительском кредите не дают заёмщику скидку за оплату в цифровой форме.

Кредиты и займы выданы в безналичных рублях, поэтому банк или МФО ждёт платёж на свой счёт. Если деньги лежат в кошельке цифрового рубля, их сначала переводят на свой банковский счёт и уже оттуда вносят платёж. Для граждан такой перевод бесплатный, но пока он не сделан, кредит не погашен и дата платежа никуда не сдвигается.

С займами в МФО ещё строже. Микрофинансовая организация не банк и к платформе цифрового рубля не подключена, так что принять цифровые рубли напрямую не может. Сроки у займов короткие, и день, потраченный на лишний перевод, легко превращается в просрочку.
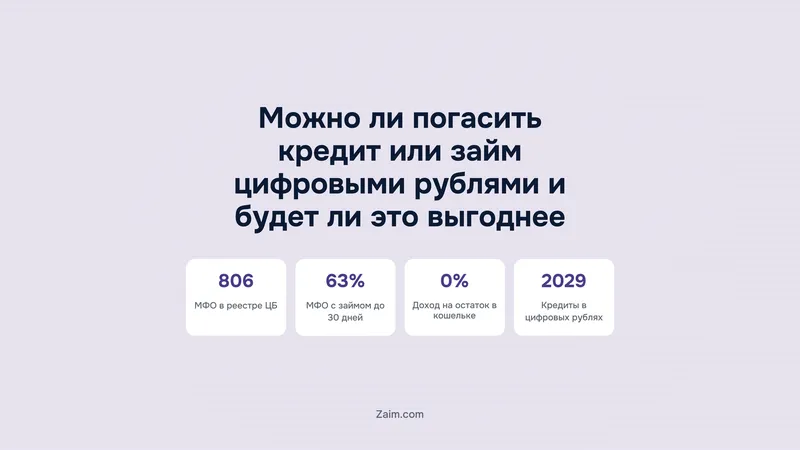
Займы в МФО и цифровые рубли: три цифры
Кто может принять платёж и сколько времени на него обычно есть
806действующих МФО в реестре Банка России, ни одна из них не банк
63%МФО со сроком в днях дают займ не дольше 30 дней
30 днейпредельный срок займа у половины таких МФО
Источник: Реестр МФО Банка России на 21.10.2026; условия 383 МФО в каталоге zaim.com, срез 21.10.2026

Цифровой рубль, безнал и наличные: в чём разница для заёмщика

Все три формы — один и тот же рубль, они обмениваются один к одному. Отличаются они тем, где хранятся деньги и кто ими распоряжается.

  • Безналичные рубли лежат на вашем счёте или карте в коммерческом банке. Банк может начислять на них проценты, если это вклад или накопительный счёт, и использует эти деньги в работе, в том числе для выдачи кредитов.
  • Цифровые рубли хранятся в кошельке на платформе Банка России. Вы управляете кошельком через приложение своего банка, но сам банк этими деньгами не пользуется. Проценты на остаток не начисляются.
  • Наличные можно внести в кассу или банкомат и зачислить на счёт.

Для заёмщика важнее другое: договор кредита или займа заключён в безналичных рублях, и реквизиты для оплаты в нём ведут на счёт кредитора. Закон о потребительском кредите обязывает кредитора дать хотя бы один бесплатный способ внести платёж. Какие способы принимаются, написано в индивидуальных условиях договора, и кошелька цифрового рубля среди них обычно нет.

Кошелёк открывают в приложении банка, подключённого к платформе. Это бесплатно и добровольно: без кошелька можно брать кредиты и гасить их так же, как раньше. У одного человека может быть только один кошелёк, при этом управлять им можно через разные банки. С 1 сентября 2026 года операции с цифровым рублём обязаны предлагать клиентам крупнейшие банки, поэтому раздел «Цифровой рубль» появился во многих приложениях. Новый раздел не означает, что кредит теперь гасят по-новому.

Безналичные и цифровые рубли: что удобнее для платежа по кредиту
Сравниваем по тому, что важно заёмщику
Удобнее для платежей
Безналичные рубли на счёте или карте
  • Хранятся на счёте в коммерческом банке
  • На вкладе или накопительном счёте приносят проценты
  • Платёж по кредиту проходит напрямую, работает автосписание
  • Займ в МФО оплачивается картой, по реквизитам или через СБП
Лишний шаг
Цифровые рубли в кошельке
  • Хранятся в кошельке на платформе Банка России
  • Проценты на остаток не начисляются
  • Кредит в банке можно оплатить только после перевода на счёт
  • Займ в МФО напрямую не оплатить
  • Перевод из кошелька на свой счёт для граждан бесплатный
Итог: Для погашения долга цифровые рубли ничего не дают: их всё равно придётся вернуть на счёт, а ставка и пени останутся прежними.
Источник: Банк России, раздел о цифровом рубле (cbr.ru/fintech/dr/)
Что показывают реестр Банка России и каталог zaim.com (срез 21.10.2026)
ПоказательЦифраЧто это значит для платежа
Действующие МФО в реестре806Все они не банки и кошельки цифрового рубля клиентам не открывают
Микрофинансовые компании (МФК)25, это 3% МФОИм можно привлекать деньги граждан, но к платформе цифрового рубля они тоже не подключены
Микрокредитные компании (МКК)781Займ оплачивают способами из договора: картой, по реквизитам, через СБП
Исключены из реестра за 365 дней171Сверяйте реквизиты с договором и личным кабинетом действующей МФО
МФО с займом не дольше 30 дней192 из 304 (63%)Срок короткий, запас на перевод из кошелька почти не остаётся
Предельный срок у половины МФОдо 30 днейПлатите заранее, а не в последний вечер
Как погасить кредит или займ, если деньги лежат в цифровых рублях
Порядок одинаковый для банка и МФО: кошелёк → свой счёт → платёж кредитору
  1. Проверьте дату и сумму платежаГрафик есть в приложении банка или личном кабинете МФО. По займу смотрите полную сумму к возврату на дату платежа.
  2. Переведите цифровые рубли на свой счётВ приложении банка откройте раздел «Цифровой рубль» и выберите перевод на счёт или карту. Для граждан это бесплатно.
  3. Убедитесь, что деньги пришлиПроверьте баланс счёта или карты до оплаты. Автосписание по кредиту видит только счёт, кошелёк оно не трогает.
  4. Внесите платёж способом из договораАвтосписание, перевод по реквизитам, СБП или оплата картой в личном кабинете МФО.
  5. Сохраните чек и проверьте зачислениеНа следующий день посмотрите в кабинете кредитора, что платёж учтён и просрочки нет.
  • Не переводите деньги «на безопасный кошелёк» и не называйте коды из СМСНи банк, ни Банк России так долги не гасят. Это признак мошенников.

Как на деле погасить кредит цифровыми рублями

Схема всегда одна: кошелёк, затем свой счёт, затем платёж кредитору. Перевод из кошелька на счёт обычно проходит за секунды и для граждан бесплатен. Неприятности начинаются, когда платёж оставляют на последний вечер: технические работы в приложении или ошибка в реквизитах съедают как раз тот день, которого не хватило.

Если кредит в одном банке, а кошелёк вы открыли через другой, сначала верните цифровые рубли на счёт в банке, через который открыт кошелёк. Потом отправьте деньги в банк-кредитор по СБП или по реквизитам. Автосписание по кредиту настроено на счёт или карту, поэтому деньги в кошельке для него не существуют.

Займ в МФО и цифровые рубли: почему напрямую не выйдет

В реестре Банка России на 21 октября 2026 года 806 действующих МФО: 25 микрофинансовых компаний и 781 микрокредитная компания. Ни одна из них не банк, и открывать клиентам кошельки цифрового рубля они не могут. Займ возвращают так, как указано в договоре: картой в личном кабинете, переводом по реквизитам или через СБП.

Времени на платёж у заёмщика МФО обычно немного. Мы сравнили условия 383 действующих МФО из каталога zaim.com: из 304 организаций, у которых срок указан в днях, 192 дают займ не дольше 30 дней. Это 63%. Когда займ взят на пару недель, лишний перевод из кошелька легко сдвигает оплату за дату платежа. Сравнить сроки и суммы можно в разделе займов.

Посчитаем цену опоздания. Займ 10 000 ₽ под 0,8% в день, это предельная ставка по закону, значит, каждый день пользования стоит 80 ₽. При просрочке проценты продолжают начисляться, а к ним добавляется неустойка: если проценты идут, она не может быть больше 20% годовых, то есть около 5,5 ₽ в день на эту сумму. День задержки обойдётся примерно в 85 ₽ и запись о просрочке в кредитной истории. Если же вернуть весь займ на день раньше, вы сэкономите: при досрочном возврате проценты платят за фактические дни пользования.

Реквизиты для оплаты берите только из договора и личного кабинета. За последние 365 дней из реестра исключили 171 МФО, и проверить, что организация действует, можно в каталоге МФО или в реестре на сайте Банка России.

Откуда взялся миф и что из него правда

Миф вырос из реальных новостей. С сентября 2026 года раздел цифрового рубля появился в приложениях крупных банков, операции в нём для граждан бесплатны, и в обсуждениях решили, что кредит в «цифре» тоже обходится дешевле. Правдой оказалась только бесплатность перевода между кошельком и счётом. Остальные утверждения не подтверждаются ни законом, ни договорами.

Пять популярных утверждений о цифровом рубле и кредитах
Что пишут в соцсетяхКак на самом деле
Оплата цифровыми рублями снижает ставку по кредитуСтавка закреплена в договоре. Снизить её можно рефинансированием или по договорённости с банком, форма денег на неё не влияет
Если платить в цифре, штраф за просрочку не начислятНеустойку начисляют за каждый день опоздания по условиям договора, каким бы способом вы ни платили
Долг можно закрыть через Банк РоссииБанк России не выдаёт кредиты гражданам и не принимает от них платежи по долгам. Деньги идут только кредитору
Цифровые рубли не видят приставыЗакон не делает цифровые рубли неприкосновенными: по исполнительному документу взыскание можно обратить и на них
Все кредиты переводят в цифровые рублиКредиты и вклады в цифровых рублях Банк России отложил до 2029 года. Действующие договоры остаются в безналичных рублях

Схемы мошенников с «цифровым рублём»

Новое слово удобно для обмана: многие ещё не разобрались, как работает кошелёк, и верят звонку «из Центробанка». Схемы повторяются от случая к случаю.

  • «Безопасный кошелёк». Звонящий сообщает о подозрительной операции по вашему кредиту и просит перевести деньги в цифровые рубли на «защищённый кошелёк Банка России». Кошелёк принадлежит не вам, и деньги уходят безвозвратно.
  • «Погашение через ЦБ». Обещают закрыть кредит со скидкой, если внести сумму в цифровых рублях через «специалиста» по ссылке. Банк России с гражданами как кредитор не работает и чужие долги не принимает.
  • «Закрытие долга в цифре». Предлагают «конвертировать» просроченный займ в цифровые рубли, после чего он якобы спишется. Долг остаётся у прежнего кредитора, а предоплата за «услугу» пропадает.

Признаки у всех схем общие: просят код из СМС, торопят, предлагают перевести деньги на чужой кошелёк или установить приложение для «защиты». Положите трубку и позвоните в банк по номеру с обратной стороны карты. Ваш кошелёк открывается только в приложении вашего банка, и переводить из него деньги на чей-то «защищённый» адрес не нужно никогда.

Что действительно снижает переплату по кредиту и займу

  • Досрочное погашение. По закону о потребительском кредите в первые 14 дней можно вернуть всю сумму без уведомления, заплатив проценты только за фактические дни. Для целевого кредита этот срок 30 дней. Позже о досрочном погашении предупреждают кредитора не менее чем за 30 дней, если договор не даёт срок короче, а во многих договорах он короче.
  • Сокращение срока при частичном погашении. Если ежемесячный платёж вам по силам, выбирайте уменьшение срока: переплата падает сильнее. Подробно об этом в статье о досрочном погашении кредита.
  • Рефинансирование. Имеет смысл, если новая ставка заметно ниже, а комиссии и страховки не съедают выгоду. Сравнивайте предложения по ПСК, а не по рекламной ставке.

Условный пример. Остаток по кредиту 200 000 ₽, ставка 24% годовых. Если внести досрочно 50 000 ₽, банк перестанет начислять на эту часть около 1 000 ₽ процентов в месяц (50 000 × 24% / 12). Те же 50 000 ₽ в кошельке цифрового рубля не приносят ничего, так что держать там деньги «до платежа» при открытом кредите невыгодно.

Кредиты и вклады в цифровых рублях: что отложили до 2029 года

Банк России отложил вклады и кредиты в цифровых рублях до 2029 года. До этого кредит в цифровой форме не получить, и все действующие договоры остаются в обычных безналичных рублях. Когда такие продукты появятся, ставка по ним будет зависеть от условий договора, как и сейчас.

Разницу между цифровым и безналичным рублём людям до сих пор объясняют на самом высоком уровне: Владимир Путин поручил разъяснить её. Пока новые правила обсуждают, ориентируйтесь на свой договор: в нём указаны дата платежа, сумма и способы оплаты.

Главное

  • Цифровой рубль не снижает ставку, не отменяет пени и не уменьшает долг: условия задаёт договор.
  • Кредит в банке гасят с карты или счёта. Цифровые рубли сначала переводят на свой счёт, для граждан это бесплатно.
  • МФО не банки и к платформе цифрового рубля не подключены. Займ оплачивают способом из договора.
  • У 63% МФО со сроком в днях займ не дольше 30 дней, поэтому платить лучше за день до срока.
  • Любой «безопасный кошелёк» и «погашение через ЦБ» — признаки мошенников. Звоните в банк сами.
  • Переплату снижают досрочное погашение, сокращение срока и рефинансирование, а не форма денег.

Вопросы и ответы

Можно ли погасить кредит цифровыми рублями?

Напрямую обычно нет: кредит выдан в безналичных рублях, и платёж ждут на счёт кредитора. Переведите цифровые рубли на свой счёт в приложении банка и внесите платёж оттуда. Ставка и сумма долга от этого не меняются.

Чем отличается безнал от цифрового рубля?

Безналичные рубли хранятся на счёте в коммерческом банке, и банк может начислять на них проценты. Цифровые рубли лежат в кошельке на платформе Банка России, доступ к нему вы получаете через приложение банка. Курс между ними один к одному.

Начисляются ли проценты на цифровые рубли в кошельке?

Нет, на остаток цифровых рублей проценты не начисляются. Если деньгам нужно полежать до платежа, выгоднее держать их на накопительном счёте или сразу погасить часть кредита.

Можно ли оплатить займ в МФО цифровыми рублями?

Напрямую нет: МФО не банк и не участник платформы цифрового рубля. Переведите деньги из кошелька на свой счёт или карту и оплатите займ способом из договора. Делайте это заранее, сроки у займов короткие.

Есть ли комиссия за перевод цифровых рублей на банковский счёт?

Для граждан операции с цифровыми рублями бесплатны, включая перевод из кошелька на свой счёт. Комиссию может взять банк, куда вы потом отправляете деньги по реквизитам, поэтому проверьте тарифы перевода.

Как открыть счёт цифрового рубля и обязательно ли это?

Кошелёк открывают в приложении банка, подключённого к платформе, в разделе «Цифровой рубль». Это бесплатно и добровольно: для кредитов и займов кошелёк не нужен. У одного человека может быть только один кошелёк.

Правда ли, что долг в цифровых рублях не могут списать приставы или банк?

Нет. Закон позволяет обращать взыскание и на цифровые рубли по исполнительному документу. Автосписания по кредиту из кошелька нет, но долг от этого не исчезает: растут проценты и неустойка, а дело может дойти до суда.

Можно ли погасить кредит или займ цифровыми рублями и будет ли это выгоднее
Елена Толчина
Об авторе
Автор новостей микрофинансового рынка
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв