Оплата частями: когда сплит действительно бесплатный и что выгоднее, если денег на покупку нет

Коротко: Оплата частями бесплатна, если выбрать базовый короткий график, не подключать платные опции и платить без просрочек. Переплата возникает из-за доплаты за длинный срок, подписок, штрафов и цены товара, которая при оплате частями бывает выше. Покупки частями видны в кредитной истории. Займ под 0% обходится без переплаты, только если вернуть всю сумму в срок.
Содержание
  1. Коротко: когда оплата частями ничего не стоит, а когда обходится дороже займа
  2. Как устроены сервисы оплаты частями: кто на самом деле даёт деньги
  3. Где прячется переплата
  4. Что изменил закон о BNPL: реестр операторов и кредитная история
  5. Покупка за 24 000 ₽: сравниваем три варианта на одном примере
  6. Как отключить оплату частями на Wildberries, Ozon и в банковском приложении
  7. Чек-лист: 5 вопросов перед тем, как нажать «оплатить частями»
  8. Частые вопросы об оплате частями

Коротко: когда оплата частями ничего не стоит, а когда обходится дороже займа

Вы платите только цену товара, если сошлись три условия: выбран базовый короткий график без доплаты, не подключены платные опции и каждый платёж внесён в срок. Первую часть списывают сразу при покупке, остальные — по графику с привязанной карты. Стоит выбрать удлинённый график, оформить подписку сервиса или опоздать с платежом хотя бы на день, и покупка перестаёт быть бесплатной.

Дороже займа сплит выходит нечасто, но бывает и так. Если к цене добавилась доплата за длинный срок, а потом ещё штраф за просрочку, переплата может догнать проценты по короткому займу. У займа под 0% для новых клиентов своё ограничение: он бесплатен только при полном возврате в срок, причём вернуть нужно всю сумму одним платежом, без деления на части.

При покупке часто забывают про кредитную историю. После закона о сервисах рассрочки такие покупки попадают в бюро кредитных историй, и следующий кредитор увидит, сколько у вас открытых сплитов и как вы по ним платите. Если платить аккуратно, история не испортится. Просрочка по сплиту испортит её так же, как просрочка по кредиту.
Что могут предложить МФО вместо сплита
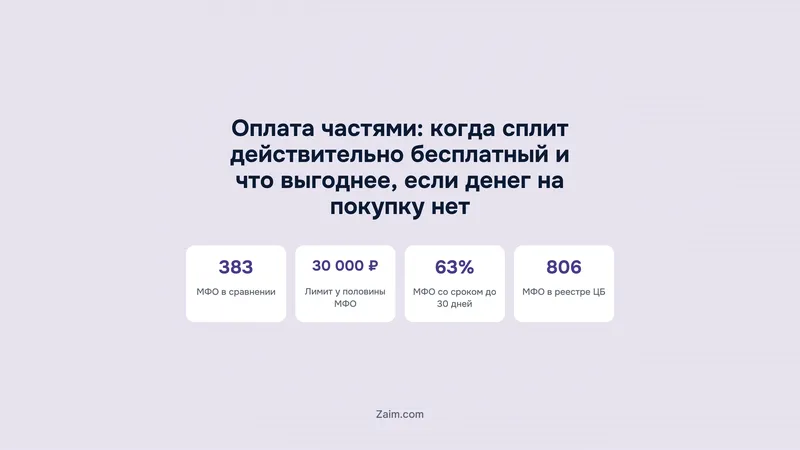
Мы сравнили условия займов из каталога zaim.com, чтобы понять, когда займ может заменить оплату частями
383действующих МФО с займами для людей в сравнении
30 000 ₽максимальная сумма у половины МФО — не выше этой
63%МФО дают займ на срок не больше 30 дней
Источник: Условия 383 действующих МФО в каталоге zaim.com, срез 21.10.2026

Как устроены сервисы оплаты частями: кто на самом деле даёт деньги

Когда вы нажимаете «оплатить частями» на маркетплейсе, к покупке подключается отдельный финансовый сервис. Это может быть «Сплит» Яндекса, «Долями» Т-Банка или собственные сервисы Ozon и Wildberries. Оператор рассрочки сразу перечисляет магазину всю сумму, а вы потом возвращаете её оператору по графику. Магазин платит оператору комиссию за покупателя, поэтому базовый график для вас может быть бесплатным.

При подключении вы принимаете оферту сервиса. В ней прописаны график платежей, правила списания с карты, штраф за просрочку и условия платных опций. Прочитайте её до первой покупки: потом согласие на каждую новую покупку часто даётся в одно касание. Лимит сервис устанавливает по своей оценке и может менять его без вашего запроса.

Долгое время юридический статус оплаты частями был неясен: не совсем кредит, но и не обычная покупка. Закон о сервисах рассрочки, принятый в 2025 году, выделил её в отдельную услугу. Оператор должен состоять в реестре Банка России, а базовая рассрочка остаётся беспроцентной. Если же за длинный график берут доплату или покупку оформляют через банк, по документам это может быть обычный потребительский кредит по закону № 353-ФЗ. Отличить его легко: в договоре кредита всегда указана ПСК, полная стоимость кредита.

Где прячется переплата

  • Доплата за длинный срок. Базовый график обычно короткий. Если растянуть платежи на несколько месяцев, сервис добавит фиксированную доплату или процент от суммы. Её показывают на экране выбора графика, рядом с размером платежа, часто мелким шрифтом.
  • Подписки. Некоторые сервисы продают платные пакеты с увеличенным лимитом, переносом платежа или длинными графиками без отдельной доплаты. Подписку списывают каждый месяц, даже если вы в этом месяце ничего не покупали частями. С клубными подписками маркетплейсов та же история, как их отключить, мы писали в статье про WB Клуб.
  • Штрафы за просрочку. Если в день списания на карте не хватило денег, сервис начислит штраф или неустойку по условиям оферты. Некоторые сервисы ещё и замораживают лимит, пока долг не погашен.
  • Цена товара. На маркетплейсах цена бывает разной в зависимости от способа оплаты: картой банка-партнёра или кошельком площадки товар иногда дешевле. Сравните итоговую сумму в корзине при разных способах оплаты. Разница между ними и есть скрытая плата за сплит.
Покупка до 30 000 ₽: три способа заплатить позже
Если вернуть всё вовремя, ни один вариант не стоит ничего сверх цены. Различаются график и цена ошибки
Если доход частями
Оплата частями
  • Первая часть сразу, остальные по графику
  • Базовый короткий график без доплаты
  • Длинный график и подписки платные
  • За просрочку штраф и запись в кредитной истории
  • Лимит определяет сервис, на дорогую покупку может не хватить
Кредитная карта с льготным периодом
  • Без процентов, если вернуть всю сумму до конца льготного периода
  • Каждый месяц нужно вносить минимальный платёж
  • У части банков платное обслуживание и уведомления
  • На снятие наличных и переводы льготный период обычно не распространяется
  • Оформление занимает больше времени, нужен одобренный лимит
Займ под 0% для нового клиента
  • Под 0% обычно выдают только первый займ
  • Всю сумму возвращают одним платежом в конце срока
  • У половины МФО максимальная сумма не больше 30 000 ₽
  • 63% МФО дают займ не дольше чем на 30 дней
  • Если опоздать с возвратом, начисляются проценты по договору
  • МФО нужно проверить в реестре Банка России
Итог: Если деньги приходят частями, удобнее базовый сплит. Займ под 0% подойдёт, когда сплит не одобрили, а вся сумма точно будет у вас к концу срока займа.
Источник: Условия 383 действующих МФО в каталоге zaim.com, срез 21.10.2026
Если на платёж не хватает
Не получается внести платёж: что сделать до просрочки
  1. Проверьте дату и сумму списания в приложении сервисаГрафик есть в карточке покупки. Обычно деньги списываются с привязанной карты автоматически.
  2. Заранее пополните привязанную картуЕсли на ней не хватит денег, сервис может попробовать списать их с другой карты из профиля или начислить штраф.
  3. Узнайте, можно ли перенести платёжВ некоторых сервисах перенос бесплатный, в других платный или входит в подписку. Сравните его цену со штрафом за просрочку.
  4. Напишите в поддержку до даты платежаОбъясните ситуацию и спросите, какие есть варианты. Переписку сохраните.
  5. Не берите займ на платёж, не посчитавЗайм ради платежа по сплиту имеет смысл, только если вы точно вернёте его в срок займа.
  • Не оформляйте новые покупки частями, пока есть долгНесколько графиков дают крупные списания в одни и те же даты, а просрочка по любому из них попадёт в кредитную историю.

Что изменил закон о BNPL: реестр операторов и кредитная история

В 2025 году приняли закон о регулировании услуг рассрочки. Его ещё называют законом о BNPL, от английского buy now, pay later («покупай сейчас, плати потом»). Покупателя касаются два изменения.

Во-первых, оказывать такие услуги могут только операторы из реестра операторов услуг рассрочки Банка России. Если сервис незнакомый, перед подключением поищите его в реестре на сайте ЦБ. Во-вторых, операторы передают сведения о рассрочках в бюро кредитных историй. Там видно, сколько у вас открытых покупок частями, на какую сумму и были ли просрочки.

Это скажется на будущих займах и кредитах. Банк или МФО при рассмотрении заявки увидят все действующие графики и учтут их в вашей долговой нагрузке. Несколько мелких сплитов, которые вы гасите из одной зарплаты, для кредитора выглядят как несколько отдельных обязательств. Просрочка по сплиту снижает шансы на одобрение так же, как просрочка по кредиту. Зато у человека, который никогда не брал кредитов, своевременные платежи создают первую положительную запись.

Закон о кредитных историях позволяет дважды в год бесплатно запросить свою историю в каждом бюро. Узнать, в каких бюро она хранится, можно через Госуслуги. Если не уверены, как там отражены ваши покупки частями, запросите историю до подачи заявки на крупный кредит.

Покупка за 24 000 ₽: сравниваем три варианта на одном примере

Допустим, вы хотите купить телефон за 24 000 ₽, а зарплата приходит двумя частями, авансом и расчётом. Всей суммы сразу нет, но отложить 6 000 ₽ раз в пару недель получается.

  • Сплит с базовым графиком. Четыре платежа по 6 000 ₽: первый в день покупки, остальные по графику. Если платить вовремя, переплата 0 ₽. Длинный график добавит к 24 000 ₽ доплату, сервис покажет её сумму до подтверждения.
  • Кредитка с льготным периодом. Процентов не будет, если вернуть все 24 000 ₽ до конца льготного периода. Пока он идёт, каждый месяц вносится минимальный платёж, а остаток нужно погасить к последней дате. Если не хватит хотя бы части суммы, начислят проценты, по некоторым картам за весь период. Это написано в условиях карты.
  • Займ под 0% для нового клиента. 24 000 ₽ укладываются в лимит большинства МФО: сумму от 30 000 ₽ в условиях указывают 322 компании из 383. Срок у 63% МФО — не больше 30 дней, вернуть нужно всю сумму одним платежом. Если через месяц все 24 000 ₽ будут у вас на руках, переплаты нет. Если нет, начнут начисляться проценты по договору.

В этом примере базовый сплит удобнее: его график совпадает с днями, когда приходят деньги. Займ под 0% выручит, если сплит не одобрили или лимита не хватает, а вся сумма точно появится к концу срока. Во что обходятся быстрые займы, мы разбирали в статье про срочные деньги на карту, а сравнить предложения можно в каталоге займов. Перед заявкой найдите компанию в списке МФО и сверьте с реестром Банка России. Сейчас в реестре 806 действующих МФО, а за последний год из него исключили 171, поэтому старые отзывы и ссылки могут быть неактуальными.

Как отключить оплату частями на Wildberries, Ozon и в банковском приложении

Полностью убрать оплату частями с маркетплейса обычно не получится: это один из способов оплаты, и в корзине он появляется, если сервис вам одобрен. Но можно настроить всё так, чтобы он не выбирался случайно.

  • Wildberries. Перед оформлением заказа выберите в корзине другой способ оплаты: карту или СБП. Если оплата частями сохранена в профиле среди способов оплаты, удалите её. Покупки, которые уже оформлены частями, никуда не денутся, их нужно оплатить по графику.
  • Ozon. Способ оплаты меняется там же, в корзине. Если рассрочка оформлена через Ozon Банк, смотреть график и гасить покупку досрочно можно в его разделе приложения.
  • «Сплит», «Долями» и похожие сервисы. Откройте в приложении сервиса настройки лимита или аккаунта. Если кнопки отключения нет, попросите поддержку закрыть доступ к сервису после погашения всех покупок.

Платные подписки на длинные графики или увеличенный лимит отключаются отдельно от самого сервиса. Найдите их в разделе подписок приложения и проверьте выписку по карте в следующем месяце.

Чек-лист: 5 вопросов перед тем, как нажать «оплатить частями»

  • Хватит ли денег на каждый платёж в его дату, если учесть другие сплиты и кредиты?
  • Вы выбрали базовый график без доплаты, и итоговая сумма равна цене товара?
  • Вместе с покупкой не подключается платная подписка или опция?
  • Не дешевле ли тот же товар при другом способе оплаты?
  • Не планируете ли вы в ближайшие месяцы брать крупный кредит или ипотеку? Банк увидит новые обязательства в кредитной истории.

Главное

  • Оплата частями ничего не стоит при базовом графике, без платных опций и без единой просрочки.
  • Переплата берётся из четырёх источников: доплата за длинный срок, подписки, штрафы и цена товара, которая при оплате частями бывает выше.
  • Операторы рассрочки должны быть в реестре Банка России и передают данные в бюро кредитных историй. Просрочка по сплиту портит историю так же, как просрочка по кредиту.
  • Займ под 0% бесплатен, только если вернуть всю сумму в срок. У 63% МФО срок не больше 30 дней.
  • Если не можете внести платёж, напишите в сервис до даты списания и узнайте, можно ли его перенести.

Частые вопросы об оплате частями

Оплата частями влияет на кредитную историю?

Да. По закону о сервисах рассрочки операторы передают сведения о покупках частями в бюро кредитных историй. Платежи в срок формируют положительную историю, а просрочки снижают шансы на одобрение кредитов и займов в будущем.

Что будет, если не заплатить вовремя по сплиту или «Долями»?

Сервис попробует списать деньги с привязанной карты. Если не получится, начислит штраф по условиям оферты и может заморозить лимит. Сведения о просрочке попадут в кредитную историю, а долг, который долго не гасят, могут передать коллекторам или взыскать через суд.

Оплата частями — это кредит или нет?

Базовая рассрочка по закону 2025 года считается отдельной услугой, и оператор должен быть в реестре Банка России. Если за длинный график берут проценты или покупку оформляют через банк как кредит, в договоре будет указана ПСК. Тогда действует закон № 353-ФЗ о потребительском кредите.

Можно ли погасить оплату частями досрочно?

В большинстве сервисов можно: в приложении есть кнопка, чтобы досрочно внести одну часть или всю сумму. Обычно это бесплатно, но лучше проверить оферту. Когда покупка погашена, лимит восстанавливается.

Как отключить оплату частями на ВБ?

При оформлении заказа выберите в корзине другой способ оплаты, а в профиле удалите сохранённую оплату частями. Покупки, которые уже оформлены частями, нужно оплатить по графику. Если вместе с сервисом подключена платная подписка, её отключают отдельно.

Откажут ли в кредите или займе, если есть несколько покупок частями?

Отказать только из-за покупок частями не должны, но кредитор учтёт их в вашей долговой нагрузке. Чем больше графиков по отношению к доходу, тем меньше шанс на одобрение и тем ниже может быть сумма. Просрочки по сплитам весят больше, чем их количество.

Что выгоднее: оплата частями или займ под 0%?

Если вернуть деньги вовремя, ни то ни другое не стоит ничего сверх цены. Сплит удобнее, когда доход приходит частями, потому что платежи растянуты по графику. Займ под 0% обычно дают только новым клиентам и возвращают одной суммой, а у 63% МФО срок не больше 30 дней.

Оплата частями: когда сплит действительно бесплатный и что выгоднее, если денег на покупку нет
Елена Толчина
Об авторе
Автор новостей микрофинансового рынка
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв