
 11
 Время чтения: 6 мин
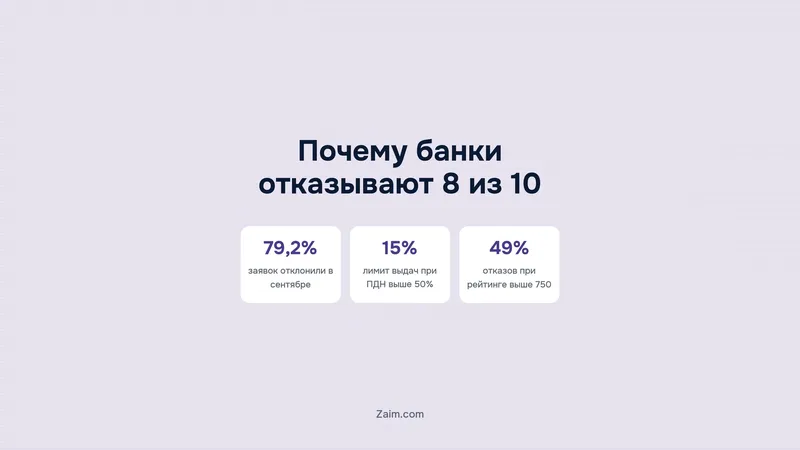
Если вам недавно отказали в кредите наличными, вы в большинстве. По данным Национального бюро кредитных историй, в сентябре банки отклонили 79,2% заявок на потребительские кредиты. Это примерно восемь отказов из десяти, и такая доля держится уже несколько месяцев подряд.
Мы разобрали, откуда берутся отказы, какие правила ЦБ на это влияют и что может измениться в начале 2027 года, когда регулятор утвердит новые лимиты. В конце есть список того, что можно сделать до следующей заявки.
Кому отказывают
Отказы почти не зависят от региона. В Москве в сентябре банки отклонили 76,8% заявок, в Забайкальском крае 81,4%. Разница в несколько пунктов, а общая картина одна и та же по всей стране.
Если кредитная история хорошая, шансов больше, но гарантии нет. По данным НБКИ, заёмщикам с персональным кредитным рейтингом выше 750 баллов в сентябре отказывали почти в половине случаев, в 49%. Это люди без просрочек, и всё равно каждая вторая заявка не проходила.
Если вы подавали заявки сразу в несколько банков, учтите, что каждый запрос виден в кредитной истории. Много запросов за короткое время банки считают признаком того, что человеку срочно нужны деньги, и одобряют таким заявкам реже.
Откуда столько отказов: лимиты ЦБ
Причина не только в том, что банки стали осторожнее сами. Уже несколько лет ЦБ каждый квартал устанавливает макропруденциальные лимиты: какую долю кредитов банк может выдать людям с высокой долговой нагрузкой и на длинный срок. Если банк выйдет за лимит, ему придётся держать больше капитала, и такие кредиты станут для него невыгодными.
| Ограничение для необеспеченных кредитов | III квартал 2026 | IV квартал 2026 | Факт II квартала |
|---|---|---|---|
| Заёмщики с нагрузкой выше 50% | 18% | 15% | 16% |
| Заёмщики с нагрузкой выше 80% | 3% | 1% | 2% |
| Кредиты на срок больше 5 лет | 5% | 1% | 2% |
В последнем столбце видно, что банки и так выдавали людям с высокой нагрузкой меньше, чем им разрешали. Новые лимиты с 1 октября подтянули планку к тому, что уже было на практике. Для МФО ЦБ установил похожие ограничения, а лимиты по кредитным картам оставил прежними.
ЦБ объяснил решение в пресс-релизе от 27 июля одной фразой: лимиты снижены, «чтобы ограничить накопление рисков в сегменте потребительского кредитования». Если перевести на обычный язык, регулятор не хочет, чтобы люди с большими долгами набирали новые.
Как банк считает долговую нагрузку
Возьмём человека с зарплатой 60 000 рублей. Он платит 25 000 в месяц за автокредит и 8 000 по кредитке, итого 33 000. Банк делит платежи на доход и получает 55%. Это и есть показатель долговой нагрузки, ПДН. С ним заявка попадает в группу выше 50%, а на неё у банка с октября осталось только 15% выдач.
Если у вас есть кредитка без долга, банк всё равно её учтёт. Лимит для него означает деньги, которые вы можете потратить в любой момент. Займы в МФО тоже идут в расчёт.
Если вы не подтвердили доход справкой или выпиской, банк может взять средний доход по региону. Тогда ПДН получится выше, чем на самом деле. Во многих анкетах есть галочка с согласием на запрос сведений о доходе из Социального фонда через Госуслуги, её стоит поставить.
Если ПДН у вас около 50%, посмотрите, что можно закрыть до заявки. В нашем примере хватит убрать 3 000 рублей ежемесячных платежей: например, погасить займ или закрыть кредитку с небольшим лимитом. Тогда нагрузка опустится с 55 до 50%.
Что будет в I квартале 2027 года
Какие лимиты будут с января, ЦБ скажет заранее, до начала квартала. Пока можно прикинуть три варианта.
| Вариант | Что решит ЦБ | Что это значит для заёмщика |
|---|---|---|
| Лимиты оставят | 15% для нагрузки выше 50% и 1% для выше 80% | Одобрение останется на нынешнем уровне, около двух заявок из десяти |
| Ужесточат | Снизят долю для нагрузки выше 50% ещё на несколько пунктов | Людям с ПДН выше 50% откажут чаще, вырастет спрос на займы в МФО |
| Смягчат | Поднимут лимиты, если просрочки перестанут расти | Банки чуть охотнее одобрят заёмщиков со средней нагрузкой |
Мы думаем, что лимиты скорее оставят или чуть ужесточат. В июле ЦБ снизил все три ограничения сразу, а с 15 октября поднял до 250% надбавки по необеспеченным кредитам, которые банки продают в виде ценных бумаг. О смягчении регулятор в последних сообщениях не говорил.
Решение появится на сайте ЦБ в разделе о финансовой стабильности, и мы сразу обновим этот разбор.
Комментарий эксперта
«79,2%: это доля отклонённых заявок, а не людей, один человек мог обращаться несколько раз. Хорошая кредитная история не заменяет достаточный доход. Банк оценивает текущие платежи, устойчивость заработка и риск невозврата. С октября доля выдач кредитов наличными с ПДН выше 50% ограничена 15% объёма, а выше 80% составляет 1%. На начало 2027 года ожидаю сохранения осторожного подхода; конкретные лимиты нужно обсуждать после решения ЦБ. Перед новой заявкой стоит проверить кредитные отчёты, исправить ошибки, сократить действующие долги и подготовить подтверждение дохода. Массовая рассылка заявок платёжеспособность не улучшит».
Если вам отказали: что сделать до следующей заявки
Если вы давно не открывали свою кредитную историю, самое время это сделать. Её можно бесплатно запросить в каждом бюро два раза в год, а в каких бюро она хранится, видно на Госуслугах. Бывает, что там числится карта магазина, которую оформили лет пять назад на кассе и забыли закрыть.
Если кредитка вам не нужна, её лучше закрыть и взять в банке справку о закрытии. В бюро это попадёт через несколько рабочих дней, а иногда позже, так что с новой заявкой стоит подождать недели две или три.
Если вам нужна крупная сумма, подайте заявку в один или два банка, где у вас есть зарплатная карта или вклад. Своим клиентам банки одобряют охотнее, потому что видят доход. Рассылать заявки в десяток банков подряд не стоит, это только ухудшит шансы.
Если деньги нужны на пару недель и сумма небольшая, займ в МФО может оказаться проще. Но и там одобряют не всех: по данным ЦБ, во втором квартале МФО одобрили около 39% заявок. Подробнее о причинах отказов и о том, как повысить шансы, мы писали в статье «Почему отказывают в займе и что делать, чтобы одобрили».
Вопросы и ответы
Почему банк отказал и ничего не объяснил?
Банк не обязан называть причину отказа. При этом он обязан считать ПДН по каждой заявке на сумму от 10 000 рублей, так что если ваши платежи по долгам больше половины дохода, дело, скорее всего, в этом.
Когда можно подать новую заявку?
Хоть завтра, запрета нет. Но если за это время у вас ничего не поменялось, ответ будет тем же. Лучше подождать, пока в бюро обновятся данные о закрытых картах и погашенных долгах.
Мешают ли кредиту займы в МФО?
Если вы гасили их вовремя, почти не мешают. Если займы ещё открыты, банк добавит их к нагрузке.
Когда ЦБ объявит лимиты на 2027 год?
Решение по первому кварталу мы ждём до конца 2026 года. Как только оно выйдет, мы обновим этот разбор.
Оценка и пара слов помогут другим читателям