Плохая кредитная история: что в неё входит, чем отличается от рейтинга и что видит МФО

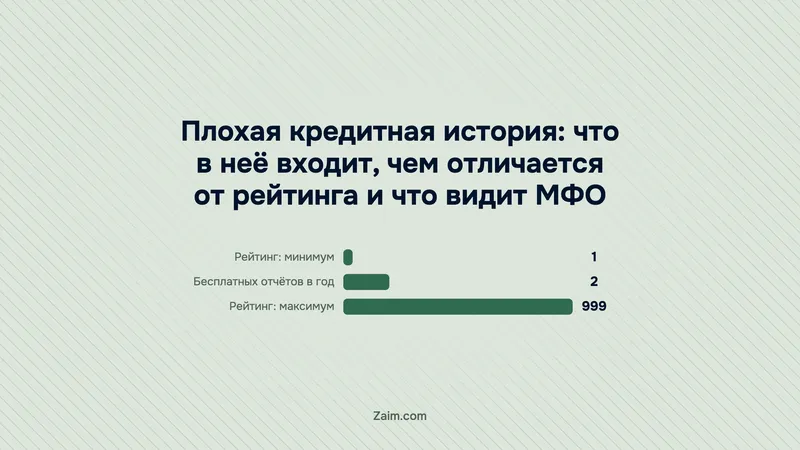
Коротко: Кредитный рейтинг — число от 1 до 999: чем оно выше, тем ниже риск для кредитора. Сама история — это записи о займах в БКИ. Оба документа можно бесплатно получить дважды за календарный год. Ниже — как найти своё бюро, сколько хранятся записи и почему одну историю МФО оценивают по-разному.
Содержание
  1. Что считается плохой кредитной историей для МФО
  2. Кредитная история и рейтинг: в чём разница
  3. Как узнать, в каком бюро хранится ваша история
  4. Сколько раз отчёт и рейтинг можно получить бесплатно
  5. Сколько хранятся записи в кредитной истории
  6. Можно ли убрать запись из кредитной истории
  7. Почему разные МФО по-разному оценивают одну историю
  8. Красные флаги: кто обещает почистить кредитную историю
  9. Что сделать перед заявкой на микрозайм с плохой историей
  10. Частые вопросы о кредитной истории

Что считается плохой кредитной историей для МФО

Плохая кредитная история — это не отдельный статус, а набор записей в бюро кредитных историй (БКИ): просрочки, долги, закрытые и открытые займы. Микрозайм с плохой кредитной историей получить возможно, но решение и условия остаются за самой МФО.

Запросы вроде «займ на карту без отказа с плохой историей» и «микрозайм без отказа с плохой кредитной историей» встречаются часто. Займов без отказа не бывает: даже высокий рейтинг не гарантирует одобрения, ответ всегда за кредитором. Начните с того, что записано в вашей истории, а не с чужих отзывов. Что проверить сразу: есть ли в отчёте действующие просрочки и сколько в нём записей о закрытых займах.
Кредитная история и рейтинг: в чём разница

Отчёт из бюро перечисляет события, а рейтинг даёт одну оценку риска по единой шкале от 1 до 999. Высокое значение означает низкий риск для кредитора. Такую шкалу Банк России описал в пресс-релизе от 19.05.2021.

История и рейтинг заёмщика
Что хранит бюро и что показывает шкала
Кредитная история
  • Записи о кредитах и займах в БКИ
  • Хранится в бюро, узнать бюро можно через ЦККИ
  • Отчёт бесплатно 2 раза в год
Рейтинг
  • Оценка риска по шкале от 1 до 999
  • Чем выше, тем ниже риск для кредитора
  • Бесплатно 2 раза в год, вместе с отчётом или отдельно
Источник: Банк России

В отчёте видно, когда и какой заём взят и как он погашен. Рейтинг этих подробностей не показывает. Два заёмщика с одинаковым числом могут иметь разные истории, а одну и ту же историю разные МФО оценят по-разному. Перед заявкой запросите и отчёт, и рейтинг: по одному числу не понять, какая запись его опустила.

Если вы ищете микрозайм с плохим рейтингом, действует то же правило, что и для высокого. Число на шкале не принимает решение за кредитора: сумму, срок и ответ определяет МФО по своим правилам.

Как узнать, в каком бюро хранится ваша история

Бюро подскажет Центральный каталог кредитных историй (ЦККИ). Запрос в него отправляют через Госуслуги или сайт Банка России, понадобится код субъекта кредитной истории. Ещё варианты — банк, МФО, само бюро, почта или нотариус.

Как получить свою историю
Порядок действий
  1. 1
    Запрос в ЦККИчерез Госуслуги или сайт Банка России
  2. 2
    Узнали бюрораздел «Сведения о бюро кредитных историй»
  3. 3
    Личный кабинет бюроссылки на кабинеты даёт сервис
  4. 4
    Запросили отчёти рейтинг, 2 раза в год бесплатно
Источник: Банк России, страница ЦККИ

На Госуслугах ищите раздел «Сведения о бюро кредитных историй». Сервис покажет бюро и даст ссылки на их личные кабинеты. Порядок такой: запрос в каталог, название бюро, вход в кабинет, заказ отчёта и рейтинга. Если каталог назовёт несколько бюро, запросите отчёт в каждом: записи в них могут различаться.

Сколько раз отчёт и рейтинг можно получить бесплатно

Бесплатный отчёт выдают не больше двух раз за календарный год, из них на бумаге — один раз. Дополнительные запросы платные. Рейтинг по пресс-релизу Банка России тоже бесплатен два раза в год, вместе с отчётом или отдельно.

Что запрашиваетеБесплатноСверх лимита
Отчёт любым способомдо двух раз за календарный годза плату
Отчёт на бумагеодин раз из этих двухза плату
Рейтингдва раза в год, с отчётом или отдельноза плату, без ограничения числа

Лимит считается по календарному году, а не по последним двенадцати месяцам. Пример: первый бесплатный отчёт вы взяли в марте, второй — в августе. Третий до 31 декабря обойдётся платно, а с 1 января счёт начнётся заново.

Правила о рейтинге вводились поэтапно. Квалифицированные бюро должны выполнять их с 01.01.2022, остальные — с 01.01.2024, так сказано в том же пресс-релизе.

Сколько хранятся записи в кредитной истории

Срок хранения назван в п. 1 ч. 1 ст. 7 Федерального закона № 218-ФЗ «О кредитных историях»: запись аннулируется «по истечении семи лет со дня последнего изменения информации». Справочные сервисы называют десять лет, банки — другие сроки, так что точную цифру сверьте с текстом закона.

Погашенный заём не исчезает из отчёта в день оплаты: записи хранятся весь срок, который задаёт закон. Подробнее о том, как займы отражаются в истории, мы писали в материале «Кредитная история и МФО».

Можно ли убрать запись из кредитной истории

Аннулирование записи предусмотрено п. 4 ч. 1 ст. 7 218-ФЗ: по обращению источника, получившего акт Банка России о контрольном мероприятии. На эту норму ссылается информационное письмо Банка России от 06.03.2023. Сам заёмщик в этом пункте инициатором не назван.

Если запись кажется ошибочной, сначала получите отчёт: в нём видно, какая организация её передала. С этим отчётом и разговаривать с кредитором, и идти к юристу, если дело дойдёт до спора. Как улучшать историю без споров, разобрано в статье о восстановлении истории после микрозаймов.

Почему разные МФО по-разному оценивают одну историю

Общей для всех МФО границы между хорошей и плохой историей нет. По реестру Банка России на 20.10.2026, действуют 806 МФО: 25 микрофинансовых компаний (МФК) и 781 микрокредитная компания (МКК). У каждой свой скоринг (автоматическая оценка заёмщика) и свой допустимый риск.

В описании проверки МФО обычно называют анкету, долговую нагрузку, просрочки и собственные ограничения. Вес каждого пункта компания задаёт сама, поэтому с одной историей можно получить отказ в одном месте и одобрение в другом. Перед заявкой сверьте название компании с реестром на сайте Банка России. В листе «Исключённые» за всё время 9505 записей (у части нет дат): компании без статуса действующей заявку не отправляйте.

Красные флаги: кто обещает почистить кредитную историю

Предложение удалить просрочку за деньги — красный флаг. Аннулирование идёт через источник записи и акт Банка России, посредник со стороны его не заменит. Так же насторожитесь, если вам обещают одобрение при любой истории: решение принимает только сама МФО.

Ещё два признака, на которые стоит смотреть. Компании нет среди действующих в реестре Банка России. Вас просят передать вход в Госуслуги или код субъекта кредитной истории, чтобы проверить рейтинг за вас. Отчёт и рейтинг вы можете запросить сами, дважды в год без оплаты.

Что сделать перед заявкой на микрозайм с плохой историей

Сначала получите отчёт и рейтинг бесплатно, разберитесь, какие записи в них есть, и только затем подавайте заявки. Рассылка анкет в десяток МФО подряд не отвечает на главный вопрос: какая именно запись смущает кредитора.

  • Узнайте своё бюро через ЦККИ.
  • Запросите отчёт и рейтинг: бесплатные запросы считаются за календарный год.
  • Найдите действующие просрочки и записи, которых вы не узнаёте.
  • Подавайте заявки точечно и проверяйте МФО в реестре.

Когда нужен займ на карту срочно, с плохой кредитной историей тоже лучше начать с отчёта: так вы поймёте, какие условия реально ждать. Если в отчёте есть незакрытые долги, посмотрите, на каких условиях выдают микрозайм с просрочками, — займы для заёмщиков с просрочками. Условия любого предложения читайте в договоре до подписания.

Главное в пяти строках

  • Отчёт перечисляет события, рейтинг оценивает риск числом от 1 до 999.
  • Бюро подскажет ЦККИ: запрос через Госуслуги или сайт Банка России.
  • Отчёт и рейтинг бесплатны два раза за календарный год, отчёт на бумаге — один раз.
  • Аннулирование записи идёт через источник и акт Банка России (п. 4 ч. 1 ст. 7 218-ФЗ).
  • Решение по займу принимает МФО, высокий рейтинг одобрения не гарантирует.

Частые вопросы о кредитной истории

Чем кредитная история отличается от кредитного рейтинга?

В истории — записи о займах и кредитах в БКИ. Рейтинг — одно число от 1 до 999, оценка вашего кредитного риска.

Как узнать, где хранится моя кредитная история?

Отправьте запрос в ЦККИ через Госуслуги или сайт Банка России.

Сколько раз можно бесплатно получить отчёт из БКИ?

Не больше двух раз за календарный год, на бумаге — один раз. Остальные запросы платные.

Гарантирует ли высокий рейтинг одобрение займа?

Нет. Решение и условия остаются за кредитором, у каждой МФО свои требования.

Можно ли удалить негативную запись из кредитной истории?

Закон предусматривает аннулирование по обращению источника, получившего акт Банка России о контрольном мероприятии (п. 4 ч. 1 ст. 7 218-ФЗ). При споре о неверной записи обращайтесь к юристу.

Сколько хранятся записи в истории?

По п. 1 ч. 1 ст. 7 218-ФЗ запись аннулируется через семь лет со дня последнего изменения информации; справочные сервисы называют десять лет. Формулировку сверяйте с текстом закона.

Источники: Банк России (страница ЦККИ, пресс-релиз от 19.05.2021, информационное письмо от 06.03.2023); 218-ФЗ «О кредитных историях», п. 1 и п. 4 ч. 1 ст. 7; реестр микрофинансовых организаций, скачан 20.10.2026. Факты проверены 22.10.2026.

Плохая кредитная история: что в неё входит, чем отличается от рейтинга и что видит МФО
Елена Толчина
Об авторе
Автор новостей микрофинансового рынка
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв