
 15
 Время чтения: 16 мин
Как не платить проценты по кредитной карте
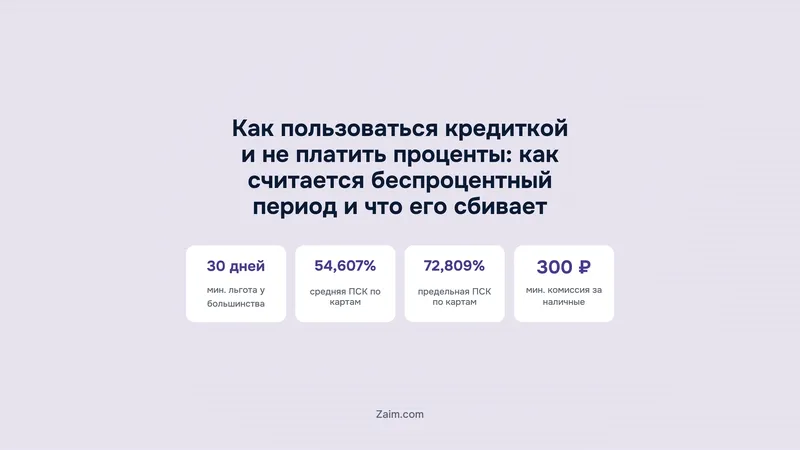
Беспроцентный период называют ещё льготным или грейс-периодом: пока он идёт, банк не берёт проценты с покупок по карте, если до окончания срока вернуть на карту всё потраченное. Длина льготы у каждой карты своя. Обычным сроком портал Банка России «Финансовая культура» считает 50–100 дней. У большинства кредиток, как там отмечают, он не короче 30 дней.
Допустим, в начале месяца вы заплатили кредиткой 5 000 ₽ за продукты на неделю и ещё 3 000 ₽ за чайник, потому что старый начал подтекать. В выписке появится долг 8 000 ₽ и дата «погасить до». Переведите на карту все 8 000 ₽ не позже этой даты, и проценты за эти покупки банк не начислит.
Льгота работает, когда вы расплачиваетесь картой в магазине или онлайн. С наличными и переводами на практике всё устроено иначе: почти все банки берут за них комиссию, и беспроцентный период на такие операции часто не распространяется. Есть ещё одно условие, которое легко упустить. В долг превращается любое списание с кредитного лимита, в том числе плата за SMS-оповещения или обслуживание. Бывает, человек аккуратно закрыл все покупки, а про небольшое списание за SMS просто забыл. Поэтому такие суммы тоже нужно гасить в срок, вместе с покупками.
Достаточно оставить к концу периода даже небольшой непогашенный остаток, и у многих банков льгота сгорает по всему долгу, а проценты считаются по ставке договора. Дальше разберём, как устроены сроки. Заодно посмотрим, какие пять ситуаций чаще всего ломают льготу и сколько стоит карта, если это уже произошло.
Оценка и пара слов помогут другим читателям