
 15
 Время чтения: 14 мин
Коротко: реальную цену кредита показывает ПСК, а не ставка «от»
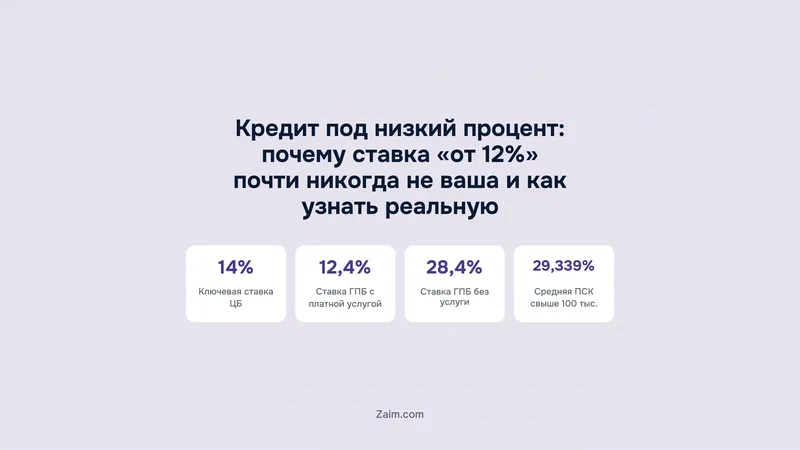
Минимальную ставку из рекламы получают немногие. Она рассчитана на заёмщика, который выполнил все условия банка: получает зарплату на счёт в этом банке, оформил страховку и заплатил за отдельную услугу снижения ставки. Если хотя бы одно условие не выполнено, ставка в одобрении будет выше, иногда больше чем вдвое.
Сравнивать кредиты имеет смысл по полной стоимости, то есть по ПСК: в неё входят проценты и все обязательные платежи (те, без которых банк на этих условиях кредит бы не выдал). Узнать её можно ещё до подписи, ведь банк обязан заранее показать индивидуальные условия, где ПСК и указана. Если же договор вам протягивают прямо в отделении, ищите её в рамке в правом верхнем углу первой страницы.
Полученную ПСК имеет смысл сравнить с рыночной, ведь Банк России раз в квартал публикует среднерыночные значения по категориям кредитов. Для нецелевых кредитов без залога свыше 100 000 ₽ на IV квартал 2026 года, например, средняя ПСК составляет 29,339% годовых. Если одобрение пришло в приложении, а цифра там заметно выше, попросите банк пересмотреть условия или отправьте заявку в другой банк.
Оценка и пара слов помогут другим читателям