Кредитка без платы за обслуживание: где это правда бесплатно, а где только первый год

Коротко: Обслуживание бесплатно на весь срок и без условий по тратам у «Халвы» Совкомбанка и у карт Райффайзенбанка «110 дней» и «Кэшбэк на всё». У Газпромбанка часть карт бесплатна только в первый год. Даже когда обслуживание стоит 0 ₽, банк может брать деньги за SMS-оповещения, снятие наличных и переводы.
Содержание
  1. Где обслуживание кредитки бесплатное на самом деле
  2. Как «бесплатная» карта начинает списывать деньги
  3. «Халва»: что бесплатно и где платят
  4. Райффайзенбанк: обслуживание 0 ₽, но оповещения платные
  5. Газпромбанк: бесплатный первый год и дорогие наличные
  6. Что ещё стоит денег: оповещения, наличные, переводы
  7. Что входит в ПСК, а что нет
  8. Кэшбэк или бесплатное обслуживание: пример расчёта
  9. Если карта уже платная: отключить, сменить или закрыть
  10. Вопросы и ответы

Где обслуживание кредитки бесплатное на самом деле

Слово «бесплатно» в рекламе кредитных карт означает одно из трёх. Обслуживание может ничего не стоить весь срок действия карты. Оно может быть бесплатным при условии: подключённой подписке, пакете услуг или тратах. Или бесплатным бывает только первый год. Мы открыли страницы и тарифы трёх банков 10 ноября 2026 года и нашли все три варианта.

Без условий и на весь срок карту бесплатно обслуживают «Халва» Совкомбанка и две кредитки Райффайзенбанка: «110 дней» и «Кэшбэк на всё». У Газпромбанка карта с льготным периодом до 120 дней и «Простая кредитная карта» бесплатны только в первый год, а премиальная — пока подключена услуга «Привилегии «Премиум»».

Нулевая плата за обслуживание ещё не делает карту бесплатной. Банки берут деньги за оповещения об операциях, снятие наличных и переводы, и эти строки тарифа часто обходятся дороже самого обслуживания. Ниже разбираем, где и сколько.
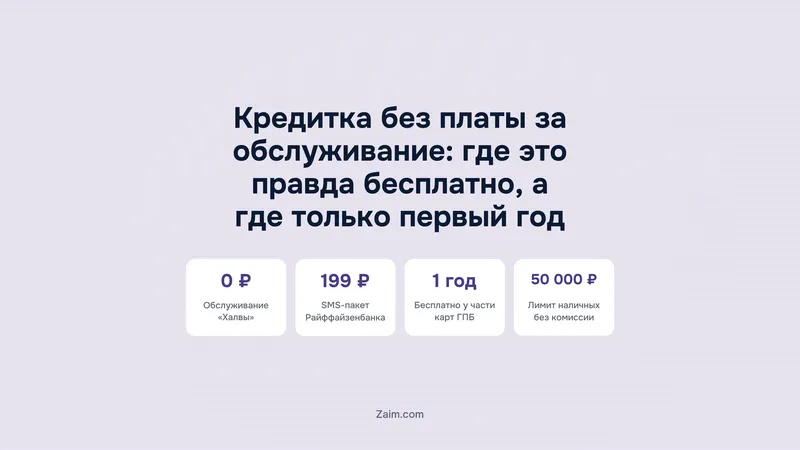
Три строки тарифа, от которых зависит цена «бесплатной» карты
0 ₽Обслуживание и уведомления «Халвы» по тарифам банка
199 ₽Пакет «только SMS» у кредиток Райффайзенбанка
6,9% + 690 ₽Снятие наличных с карт Газпромбанка «90 дней» и «Простая»
Источник: halvacard.ru, raiffeisen.ru, gazprombank.ru; страницы открыты 10.11.2026

Как «бесплатная» карта начинает списывать деньги

Вот схема, которую разбирает Финансовая культура, просветительский проект Банка России. Первый год вы пользуетесь картой бесплатно, а со второго многие банки начинают брать плату за обслуживание. Причём годовую сумму могут разбить на части и списывать по 1/12 каждый месяц. Вы ведь не вчитываетесь в каждую строчку выписки ради небольшой ежемесячной комиссии? Вот она и висит там долго, никем не замеченная.

Дальше идут оповещения. Даже если обслуживание у вас стоит 0 ₽, за SMS-пакет банк вполне может брать деньги. А что будет, если своих денег на карте в этот момент нет? Плату спишут из кредитного лимита, и у вас появится долг. Не погасите его в срок, и льготный период может сорваться, а проценты тогда начислят уже по обычной ставке.

Третья история связана с наличными и переводами. Финкульт пишет, что комиссию за снятие наличных с кредитки берут почти все банки, и в примере проекта это 4%, но не меньше 300 ₽. Думаете, комиссией дело и ограничится? Такие операции к тому же часто выводят вас из льготного периода. Райффайзенбанк в своей справке прямо называет, на что льгота не действует: на снятие наличных, переводы на кошельки и в сторонние банки, покупку криптовалюты и лотерей, операции в казино и квази-кэш.

Льготный период у большинства карт, по оценке Финкульта, длится 50–100 дней (в этот срок входит и время на покупки, и время, за которое долг нужно вернуть). Комиссии, списанные из лимита, тоже идут в общий долг. Так что к концу льготного периода гасите всю сумму из выписки. Вместе с платой за услуги.

«Халва»: что бесплатно и где платят

Выпуск, обслуживание и перевыпуск «Халвы» по тарифам Совкомбанка стоят 0 ₽, и никаких условий по тратам для этого нет. Уведомления об операциях тоже бесплатные в любом канале: в мессенджере МАХ, в приложении, по SMS. На главной странице сайта банк обещает «Всегда 0 рублей» за выпуск, доставку, обслуживание и пополнение. Условий там нет. Они лежат в отдельном документе с тарифами (он датирован 25 июня 2025 года, поэтому перед оформлением лучше проверить, не вышла ли новая редакция).

Льготный период по тарифу длится 36 месяцев со ставкой 0% годовых, после него действует ставка 0,001%. Диапазон ПСК от 0% до 19,642%.

Платить приходится за наличные из кредитного лимита: 499 ₽ за каждую операцию, за один раз можно снять до 30 000 ₽. Собственные деньги снимаются без комиссии до 150 000 ₽ за отчётный период, но в банкоматах других банков при сумме до 3 000 ₽ добавят 99 ₽.

Кэшбэк у партнёров и на такси доходит до 5% без подписки. С подпиской «Халва.Десятка» он поднимается до 10%, но подписка стоит 399 ₽ в месяц или 3 799 ₽ в год, первый месяц бесплатный. Потолок начислений — 5 000 ₽ кэшбэка в месяц.

Пример: вы тратите у партнёров 10 000 ₽ в месяц и везде получаете максимальный процент. Без подписки кэшбэк составит 500 ₽, с подпиской 1 000 ₽. Разница в 500 ₽ больше месячной цены подписки. При тратах 5 000 ₽ разница будет только 250 ₽, и подписка перестанет окупаться.

Райффайзенбанк: обслуживание 0 ₽, но оповещения платные

У обеих карт банка, «110 дней» и «Кэшбэк на всё», обслуживание бесплатно на весь срок действия карты и не зависит от трат. Деньги берут за оповещения: только push-уведомления стоят 0 ₽, пакет «push и иногда SMS» стоит 99 ₽, пакет «только SMS» — 199 ₽. За какой период списывается эта сумма, на странице карты не указано, уточните это в тарифах или в чате банка. Выписка бесплатная.

«110 дней»

Льготный период до 110 дней действует на покупки, а также на снятие наличных и переводы, но для них лимит 50 000 ₽. В пределах 50 000 ₽ в месяц наличные и переводы проходят без комиссии, сверх этого берут 3% + 300 ₽. Ставка от 19% годовых на покупки и 37% на наличные и переводы, ПСК 18,660–41,700%. Кредитный лимит до 600 000 ₽, минимальный платёж 3% долга.

«Кэшбэк на всё»

Здесь льготный период короче, до 52 дней, и распространяется на покупки. Кэшбэк 1% рублями без лимита, но его не начисляют за наличные, оплату по QR, переводы, сотовую связь и ЖКХ. Снятие наличных и переводы стоят 3% + 300 ₽, в банкоматах других банков 3,9% + 390 ₽. Ставка 19–41,5% годовых, ПСК 18,660–41,7%.

Газпромбанк: бесплатный первый год и дорогие наличные

На странице кредитных карт Газпромбанка у карты с льготным периодом до 120 дней и у «Простой кредитной карты» указано бесплатное обслуживание в первый год. Сколько оно стоит со второго года, на странице не написано. Эту цифру нужно найти в тарифах конкретной карты до подписания договора. Премиальная кредитка обслуживается бесплатно, пока подключена услуга «Привилегии «Премиум»».

Карта с бесплатным первым годом даёт до 120 дней без процентов на покупки, лимит от 9 999 до 1 000 000 ₽, минимальный платёж 3–9% долга. У карт «90 дней» и «Простая кредитная карта» снятие наличных обойдётся в 6,9% + 690 ₽, переводы в 5,9% + 590 ₽. Из трёх банков, которые мы сравнили, это самые высокие комиссии.

У премиальной карты кэшбэк 5% в категориях «одежда и обувь», «такси», «рестораны», «аптеки» и 1% на остальные покупки. Карта «90 дней» даёт кэшбэк от партнёров до 20%.

Что ещё стоит денег: оповещения, наличные, переводы

Мы свели в таблицу строки тарифов, из-за которых бесплатная карта обходится дороже. Прочерк означает, что на открытых нами страницах цифры нет.

Условный расчёт: снимаем 10 000 ₽ из кредитного лимита одной операцией.

  • «Халва»: 499 ₽ за операцию.
  • Райффайзенбанк «110 дней»: 0 ₽, если в этом месяце сняли и перевели не больше 50 000 ₽.
  • Райффайзенбанк «Кэшбэк на всё»: 3% + 300 ₽, то есть 600 ₽; в банкомате другого банка комиссия 3,9% + 390 ₽, и выйдет ещё дороже.
  • Газпромбанк «90 дней» или «Простая кредитная карта»: 6,9% + 690 ₽, самая дорогая операция в этом примере.

Проценты в этот расчёт не входят. У «Кэшбэк на всё» льготный период распространяется на покупки, поэтому на снятую сумму начислят проценты. Условия льготы для наличных у Газпромбанка проверьте в тарифе своей карты.

Если наличные нужны на несколько дней, сравните итог с займом. Предельная ставка по займам МФО составляет 0,8% в день, это до 80 ₽ в день на 10 000 ₽. Условия займов собраны в разделе займы.

Платные и бесплатные строки тарифов: по страницам банков, открытым 10.11.2026; тарифы «Халвы» от 25.06.2025
Строка тарифа«Халва»Райффайзен «110 дней»Райффайзен «Кэшбэк на всё»Газпромбанк
Обслуживание0 ₽ без условий0 ₽ весь срок0 ₽ весь срок0 ₽ в первый год (карта до 120 дней, «Простая»); премиальная бесплатна при «Привилегии «Премиум»»
Оповещения0 ₽: МАХ, приложение, SMSpush 0 ₽, push и SMS 99 ₽, только SMS 199 ₽push 0 ₽, push и SMS 99 ₽, только SMS 199 ₽—
Наличные из лимита499 ₽ за операцию, до 30 000 ₽ за раз0 ₽ до 50 000 ₽ в месяц, сверх 3% + 300 ₽3% + 300 ₽, в чужих банкоматах 3,9% + 390 ₽6,9% + 690 ₽ («90 дней», «Простая»)
Переводы—0 ₽ до 50 000 ₽ в месяц, сверх 3% + 300 ₽3% + 300 ₽5,9% + 590 ₽ («90 дней», «Простая»)
Льготный период36 месяцевдо 110 дней, наличные и переводы в пределах 50 000 ₽до 52 дней на покупкидо 120 дней на покупки
Кэшбэкдо 5% у партнёров, до 10% с подпиской за 399 ₽ в месяц—1% без лимитапремиальная: 5% в категориях и 1%; «90 дней»: до 20% у партнёров
ПСК0–19,642%18,660–41,700%18,660–41,7%—
Как проверить свою карту за 5 минут
Понадобятся приложение банка, договор и тарифы с сайта
  1. Узнайте точное название тарифаОно есть в приложении и в индивидуальных условиях договора. Тарифы ищите на сайте банка среди документов по карте и смотрите дату редакции.
  2. Найдите строку «обслуживание»Определите вариант: бесплатно всегда, при условии или только первый год. При условии запишите, какое оно; при первом годе запишите цену со второго.
  3. Проверьте подключённые оповещенияЕсли хватает push-уведомлений, переключитесь на бесплатный вариант в настройках приложения.
  4. Просмотрите выписку за последние месяцыИщите строки «комиссия», «плата за обслуживание», «оповещение», «подписка». Одинаковая ежемесячная сумма может быть годовой платой, разбитой на 12 частей.
  5. Сверьте ПСК в договореОна стоит в рамке в правом верхнем углу первой страницы. Плата за обслуживание входит в ПСК, SMS и комиссии за наличные туда не попадают.
  6. Прочитайте условия наличных и переводовПосмотрите комиссию и то, сохраняется ли льготный период на эти операции.
  • Плата из кредитного лимита становится долгомЕсли обслуживание или SMS списали из лимита и вы это не погасили, льготный период может сорваться. Гасите всю сумму из выписки.

Что входит в ПСК, а что нет

Полная стоимость кредита показывает, во что обходится карта в процентах годовых. Банк России в разъяснениях по расчёту ПСК описывает, какие платежи в неё попадают:

  • плата за обслуживание карты входит, если она не связана с использованием лимита;
  • платная SMS-услуга не входит;
  • комиссии за снятие наличных не входят. Но отдельная ставка на наличные в расчёт всё же попадает (её берут, когда проверяют, не превышена ли предельная ПСК).

Банк указывает ПСК по карте не одним числом, а диапазоном. По разъяснению ЦБ, его считают так, будто заёмщик выбрал весь лимит и гасит долг равными платежами за максимальный срок, а льготный период в расчёт не берут. Платные SMS и дорогие наличные в этот диапазон не попадают, и поэтому две карты с одинаковой ПСК могут стоить по-разному. Стоимость оповещений и комиссий за наличные придётся прибавить к нему самому.

Сверху ПСК ограничена законом: предельное значение равно меньшему из двух чисел, то есть 292% годовых или среднерыночному значению категории, увеличенному на треть. Для примера возьмём карты с лимитом до 100 000 ₽ при безналичном использовании в IV квартале 2026 года. Среднерыночная ПСК по ним составляет 54,607%, а предельная 72,809%. В договоре эту цифру печатают на первой странице, в рамке в правом верхнем углу, и рамка занимает не меньше 5% площади страницы.

Кэшбэк или бесплатное обслуживание: пример расчёта

Кэшбэк окупает плату за карту только при достаточных тратах. Финкульт советует сравнивать годовую плату вместе с SMS с выгодой, которую даёт карта.

Допустим, карта бесплатна только первый год, а со второго за обслуживание берут 1 200 ₽ в год частями по 100 ₽ в месяц. Добавим SMS-пакет за 199 ₽ в месяц. Получается 299 ₽ в месяц, или 3 588 ₽ в год. Чтобы кэшбэк 1% покрыл эту сумму, по карте нужно тратить 358 800 ₽ в год, то есть 29 900 ₽ в месяц. Причём в счёт идут только покупки с кэшбэком: у «Кэшбэк на всё», например, его не дают за ЖКХ, связь и переводы.

Допустим, вы платите за всё то же самое картой, у которой обслуживание бесплатное, а push-уведомления стоят 0 ₽. Что получается? Весь кэшбэк, те же 3 588 ₽ в год, остаётся у вас. Если тратите вы немного, бесплатное обслуживание выгоднее любого процента кэшбэка. Ну а при крупных тратах лучше сесть и прикинуть, сколько вам начислят именно в ваших категориях.

Если карта уже платная: отключить, сменить или закрыть

Начните с лишнего. Зачем платить за SMS, если есть push? Переключитесь на уведомления в приложении и откажитесь от подписок на повышенный кэшбэк, если они себя не окупают. Обычно всё это делается в приложении или одним звонком в банк.

Если деньги берут за само обслуживание, спросите в банке, можно ли перевести карту на другой тариф. А от ненужной карты лучше избавиться совсем, одной блокировки тут мало. Заблокируют её сразу, а вот закрытие счёта тянется дольше, иногда до двух месяцев. Всё это время банк может списывать плату за обслуживание и подключённые услуги, даже если операций по карте нет. Догадываетесь, чем это закончится? На счёте появится минус, а неоплаченный долг способен испортить вам кредитную историю.

Банк России предлагает такой порядок: для начала обнулите баланс и отключите платные услуги вроде SMS и страховок. Потом в банке пишут заявление на закрытие счёта (копию оставьте себе) и туда же сдают карту. Взамен выдают справку о закрытии карты и счёта. Храните её вместе с копиями заявлений. Весь процесс подробно разобран в статье как закрыть кредитную карту.

Пока карта не закрыта, она сказывается и на новых кредитах, даже если ею совсем не пользуются. В примере ЦБ лимит составляет 100 000 ₽, а минимальный платёж равен 5% долга. Когда договор не предусматривает снижения лимита до нуля, в показатель долговой нагрузки попадает 1 500 ₽ в месяц, а при таком условии уже 5 000 ₽. Учитывать эту сумму будут до тех пор, пока карту не закроют.

Главное

  • Обслуживание бесплатно на весь срок и без условий у «Халвы» и у карт Райффайзенбанка «110 дней» и «Кэшбэк на всё».
  • У Газпромбанка карта с льготой до 120 дней и «Простая кредитная карта» бесплатны только в первый год; цену со второго года ищите в тарифах.
  • Бесплатное обслуживание не означает бесплатных оповещений: в Райффайзенбанке SMS-пакеты стоят 99 и 199 ₽, бесплатны только push.
  • Снятие заёмных наличных почти везде платное: 499 ₽ за операцию у «Халвы», 6,9% + 690 ₽ у части карт Газпромбанка. Без комиссии в пределах 50 000 ₽ в месяц снимает «110 дней».
  • Плата за обслуживание входит в ПСК, а SMS и комиссии за наличные нет, их нужно прибавлять самостоятельно.
  • Ненужную карту закрывайте по заявлению и берите справку: блокировка не останавливает списания.

Вопросы и ответы

Есть ли кредитные карты с бесплатным обслуживанием навсегда?

Да, если под «навсегда» понимать весь срок действия карты. На 10.11.2026 на страницах банков так описаны карты Райффайзенбанка «110 дней» и «Кэшбэк на всё». У Совкомбанка так же обслуживается «Халва», это указано в тарифах от 25.06.2025. Ни по одной из трёх карт бесплатное обслуживание не зависит от суммы трат. Перед оформлением откройте на сайте банка действующую редакцию тарифов и найдите стоимость обслуживания карты. Посмотрите, нет ли рядом оговорок про первый год или про обязательные покупки.

Почему с кредитки списывают плату, если я ею не пользуюсь?

Плата за обслуживание и подключённые услуги списывается, даже если операций по карте не было. Чаще всего закончился бесплатный первый год, и банк начал списывать годовую сумму по 1/12 каждый месяц. Другой частый вариант: подключён платный SMS-пакет. Найдите это списание в выписке и сверьте с тарифом. Потом отключите ненужную услугу или закройте карту.

Входит ли плата за SMS в ПСК?

Нет. По разъяснению Банка России плата за обслуживание карты входит в ПСК, а платная SMS-услуга не входит. Стоимость оповещений прибавьте к ПСК сами.

Можно ли снять наличные с кредитки без комиссии?

Иногда можно, но это скорее исключение. Скажем, у карты Райффайзенбанка «110 дней» наличные и переводы до 50 000 ₽ в месяц проходят без комиссии. С «Халвой» по-другому: бесплатно снимаются только ваши собственные деньги, до 150 000 ₽ за отчётный период, а за каждую операцию с заёмными спишут 499 ₽. На практике у большинства карт комиссия всё-таки есть, и, как правило, снятие наличных ещё и выводит из льготного периода. Поэтому, если нужно срочно перевести мастеру за ремонт, сначала загляните в тарифы своей карты.

Что выгоднее: кэшбэк или бесплатное обслуживание?

Считайте от своих расходов. Допустим, карта и SMS обходятся в 3 588 ₽ в год. Чтобы кэшбэк 1% покрыл эту сумму, по карте должно проходить от 29 900 ₽ в месяц, то есть продукты, бензин и коммуналка вместе. Если тратите меньше, выгоднее карта с бесплатным обслуживанием и push-уведомлениями.

Как отключить платные уведомления по кредитке?

Обычно всё делается в приложении банка. Откройте карточку карты или раздел уведомлений и выберите push вместо SMS. У Райффайзенбанка, к примеру, push-уведомления бесплатные, а SMS-пакеты стоят 99 или 199 ₽. В некоторых приложениях этот пункт спрятан так глубоко, что его не удаётся найти даже за вечер. Тогда напишите в чат банка или позвоните на горячую линию и попросите отключить SMS, а затем подтвердить, что они больше не подключены. В следующей выписке по карте проверьте, что списаний за SMS нет.

Кредитка без платы за обслуживание: где это правда бесплатно, а где только первый год
Теги:Банки и картыКредитыНаличные и банкоматы
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв