 1
 Время чтения: 7 мин
Проверяют ли МФО заёмщика, если реклама обещает займ без проверок
Проверяют: полностью без оценки заёмщика деньги не выдают. Запрос «займ на карту без проверок» описывает рекламу и желание клиента, а не порядок работы компании. Паспорт МФО запросит по закону (ст. 7 115-ФЗ), а решение примет скоринг с учётом анкеты и долговой нагрузки. Актуальные предложения собраны на странице займов без проверок, но и там заявка пройдёт ту же оценку.
Различается то, насколько строго компания смотрит каждый пункт: у каждой МФО своя анкета и своя модель скоринга. Обещание без отказа в рекламе тоже ничего не гарантирует: займов без отказа не бывает, решение всегда зависит от ваших данных.
Перед заявкой: сначала сами пройдите по списку из этой статьи (паспорт, анкета, кредитная история, текущие долги) и только потом отправляйте запрос в компанию. Так вы заранее увидите места, где заявка может упереться в отказ.
Идентификация по паспорту: что МФО делает до выдачи денег
Идентификация клиента обязательна до выдачи: без паспортных данных заявку не примут. Основание в законе о противодействии отмыванию доходов, ст. 7 115-ФЗ: организация обязана «до приема на обслуживание идентифицировать клиента, представителя клиента и (или) выгодоприобретателя».
На практике это паспортные и контактные данные, которые вы вписываете в анкету. Сервис, который обещает займ срочно без отказов и проверок и не спрашивает паспорт, расходится с требованием закона. Это красный флаг: с таким сервисом лучше не работать.
Что проверить: паспорт должен быть действующим, а серия, номер и дата выдачи в анкете — совпадать с документом буква в букву. Перечитайте их перед отправкой: опечатку проще исправить до заявки, чем разбираться с ней после.
Скоринг в МФО: что оценивает система за несколько минут
Скоринг (автоматическая оценка риска, что долг не вернут) складывает данные анкеты, кредитную историю и долговую нагрузку в одно решение. По описанию Sravni.ru, ответ приходит за 1–15 минут, по описанию Bankiros — в течение 15 минут. Это описание рынка, а не гарантия сроков: у конкретной компании время может отличаться.
Что именно смотрит система и откуда берёт сведения, видно в таблице. Правая колонка показывает, на что влияет каждый источник.
Каждую строку таблицы можно проверить до заявки самому: паспорт, анкету, свой отчёт в бюро и сумму текущих платежей. Так вы увидите те же сведения, что увидит система.
Показатель долговой нагрузки: что это и когда МФО предупреждает заёмщика
Показатель долговой нагрузки, ПДН, показывает, какую часть дохода съедают ваши платежи по кредитам и займам. Когда МФО обязана его рассчитывать и при каком значении уведомляет заёмщика о риске, определяет ст. 5.1 (в частности, ч. 1 и 5) закона 353-ФЗ «О потребительском кредите (займе)»; исключения указаны в самой статье.
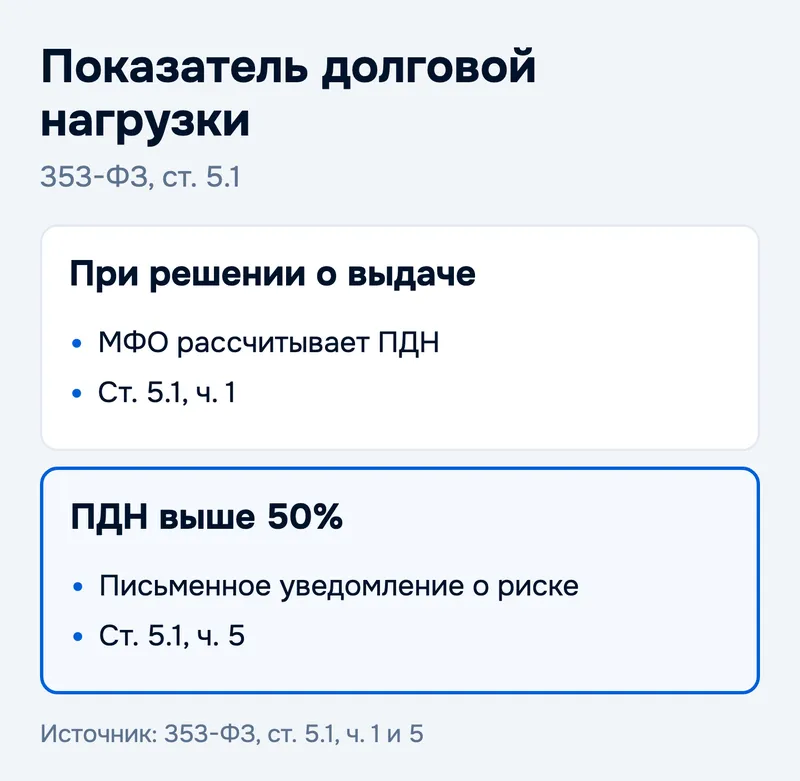
На схеме те же два случая: расчёт ПДН при решении о выдаче и письменное уведомление при высоком значении. Точные условия, пороги и исключения читайте в самой статье закона.
- Перед заявкой сложите все ежемесячные платежи по кредитам и займам и сравните с доходом: если платежи съедают больше половины, сверьтесь со ст. 5.1 353-ФЗ.
Запрос в бюро кредитных историй: когда нужно ваше согласие
Порядок предоставления кредитного отчёта описывает ст. 6 218-ФЗ «О кредитных историях»; как правило, его запрашивают с вашего согласия. Без него компания не увидит, как вы платили по прежним займам.
По описанию Sravni.ru, часть МФО смотрит одно бюро, а не все. Какое именно, компания решает сама.
Что касается запроса «займ без проверки кредитной истории», компании различаются тем, как они учитывают историю, а не тем, смотрят её или нет. Что в вашем отчёте, подробно описано в статье о том, как займы влияют на кредитную историю и как её восстановить. А найти забытые или чужие договоры можно по инструкции как проверить активные займы и микрозаймы: лучше сделать это до новой заявки.
Анкета МФО: какие сведения указывать и что будет при ошибке
В анкете указывают доход, контакты и паспортные данные, и все они должны быть настоящими. По описанию Bankiros, несуществующие или чужие сведения служат основанием для отказа. Эти же сведения, по тому же описанию, учитывает скоринг вместе с кредитной историей из бюро.
Пример: если приписать к доходу лишние тысячи, долговая нагрузка в расчёте выйдет ниже настоящей, а платить придётся из реального заработка. Если у вас нет справки с работы, материал о том, какой доход подтверждать самозанятому, подскажет, чем можно подтвердить заработок.
Sravni.ru советует не рассылать заявки сразу в десятки компаний. Каждая компания запрашивает ваш отчёт отдельно (порядок — ст. 6 218-ФЗ), так что подавайте заявки по очереди.
Сколько в России МФО и почему у каждой своя проверка
На 18.09.2026 в реестре Банка России числилось 818 действующих МФО: 25 микрофинансовых компаний (МФК) и 793 микрокредитные компании (МКК). У каждой своя анкета и своя модель скоринга, единого стандарта «без проверки» в реестре нет. Эти данные мы взяли из реестра ЦБ, скачанного в тот же день.
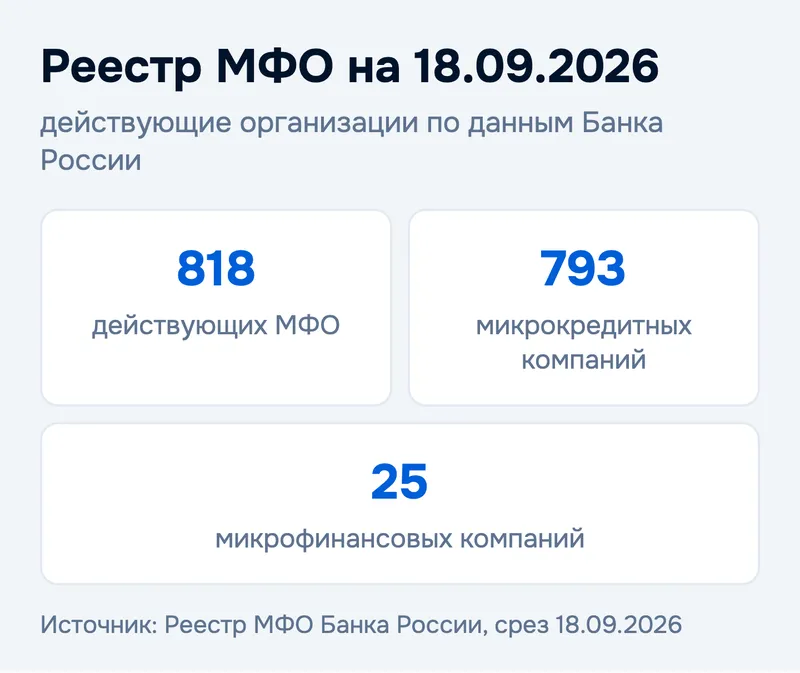
Реестр хранит и тех, кто его покинул: в листе исключённых за всё время набралось 9 486 записей. Причины исключения мы не разбирали. На странице реестров Банка России основной реестр датирован 03.10.2026, поэтому самая свежая картина может чуть отличаться от нашей.
Найдите компанию, куда подаёте заявку, в реестре на сайте Банка России по названию или ИНН. Если её там нет, это повод остановиться и не отправлять ей паспортные данные.
Заявка в МФО по шагам: от анкеты до решения и красные флаги
Заявка проходит пять шагов, и на каждом можно ошибиться. Сначала вы заполняете анкету, затем подтверждаете личность, даёте согласие на запрос в бюро, ждёте скоринг с расчётом ПДН и получаете решение.
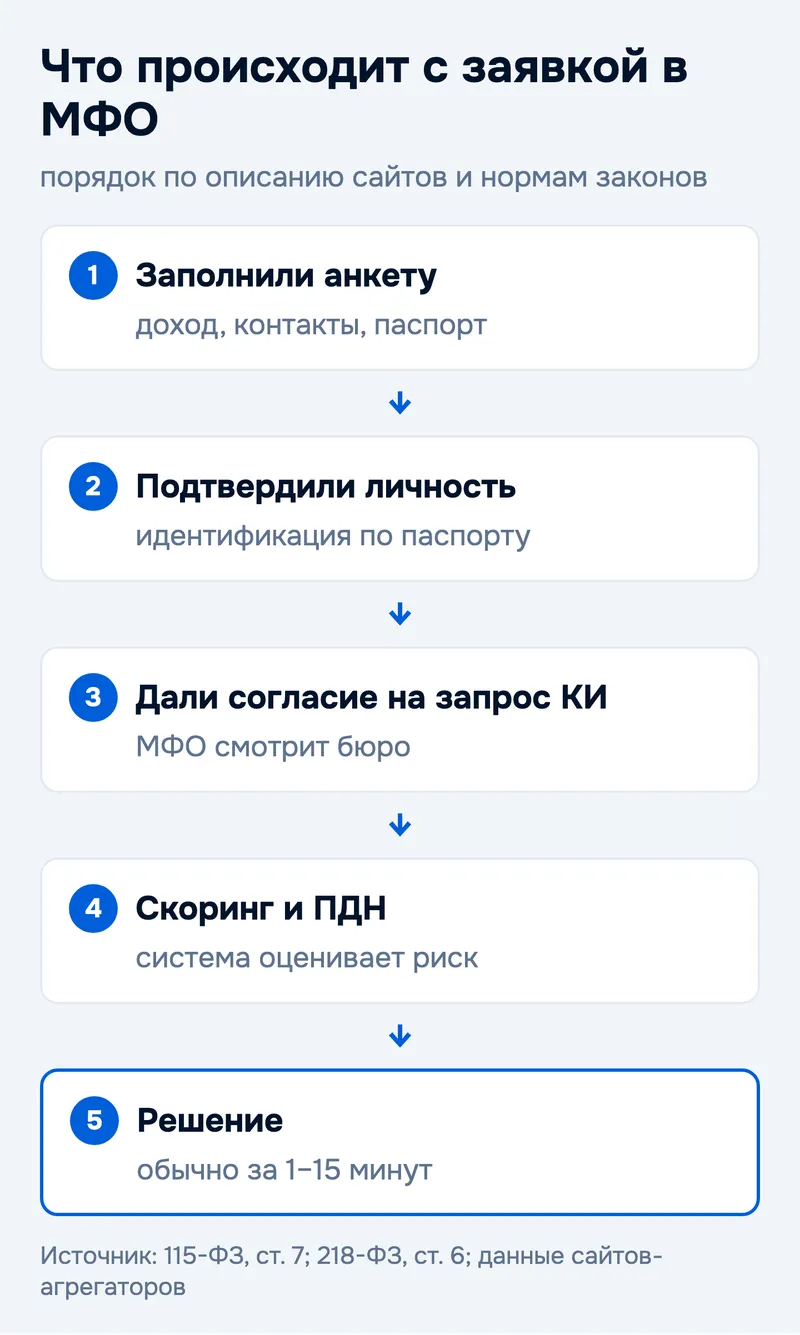
Срок на схеме взят из описаний Sravni.ru и Bankiros (до 15 минут) и не обещан конкретной компанией. Не откладывайте заявку на последний час перед платежом. Перед отправкой держите под рукой паспорт и телефон, чтобы сразу подтвердить код.
Красный флаг: сервис просит предоплату за одобрение или лишние данные вроде кода из банковского приложения. Предоплата за одобрение — признак мошенников. Если такое требование появилось, закройте страницу.
- Деньги за одобрение, код из банковского приложения и отказ спрашивать паспорт — признаки мошенничества, а не особый порядок проверки.
Если кредитной истории у вас нет, посмотрите займы без кредитной истории. Проверка там тоже будет: паспорт и скоринг остаются.
Что запомнить
- Проверка есть всегда: паспорт обязателен по ст. 7 115-ФЗ, решение принимает скоринг.
- При высокой долговой нагрузке заёмщика письменно уведомляют о риске: условия — в ст. 5.1 353-ФЗ.
- Кредитный отчёт, как правило, запрашивают с вашего согласия (ст. 6 218-ФЗ), и часть МФО смотрит одно бюро, а не все.
- Данные в анкете должны быть настоящими: чужие и выдуманные сведения служат основанием для отказа.
- Предоплата за одобрение и просьба назвать код из банка — красные флаги.
Коротко на частые вопросы
Правда ли, что МФО не проверяют кредитную историю? Нет. Порядок запроса отчёта описан в ст. 6 218-ФЗ (как правило, нужно ваше согласие), а по описанию Sravni.ru часть МФО смотрит одно бюро, а не все.
Что значит «без проверок» в рекламе МФО? Обычно это упрощённая схема: меньше документов и быстрое решение, которое принимает скоринг. Паспорт и оценка риска остаются.
Могут ли отказать, если в анкете ошибка? Да. По описанию Bankiros, несуществующие или чужие сведения служат основанием для отказа, поэтому сверяйте анкету с паспортом перед отправкой.
Сколько времени МФО принимает решение по заявке? По описанию Sravni.ru, от 1 до 15 минут, по описанию Bankiros — до 15 минут. Точное время называет сама компания.
Можно ли подать заявку сразу в несколько МФО? Можно, но Sravni.ru советует не рассылать заявки сразу в десятки компаний. Выберите две-три МФО из реестра и подавайте заявки по очереди.
Что использовали: 115-ФЗ, ст. 7; 353-ФЗ, ст. 5.1; 218-ФЗ, ст. 6; реестр МФО Банка России, скачан 18.09.2026; описания условий на Sravni.ru и Bankiros. Факты проверены 04.10.2026.

Оценка и пара слов помогут другим читателям